Dự thảo cho vay tiêu dùng: Cơ hội hay thách thức?

 | Cho vay tiêu dùng: Cạnh tranh khiến lãi suất giảm! |
| Cho vay tiêu dùng: Làm gì để “đánh thức” tiềm năng |
| Tài chính tiêu dùng nội: Đi sau liệu có về trước? |
Về lý thuyết, dự thảo cho vay tiêu dùng (CVTD) mà NHNN đang lấy ý kiến rất cần thiết trong môi trường kinh doanh hiện nay đối với các công ty tài chính (CTTC). Tuy nhiên, trước những vấn đề xoay quanh việc đưa tín dụng tiêu dùng đi vào quy củ như mục tiêu của dự thảo còn nhiều điểm chưa phù hợp với thực tiễn hoạt động của CTTC cũng như giảm việc tiếp cận vốn của người tiêu dùng hiện đại.
Cần quy định để bảo vệ quyền lợi của khách hàng
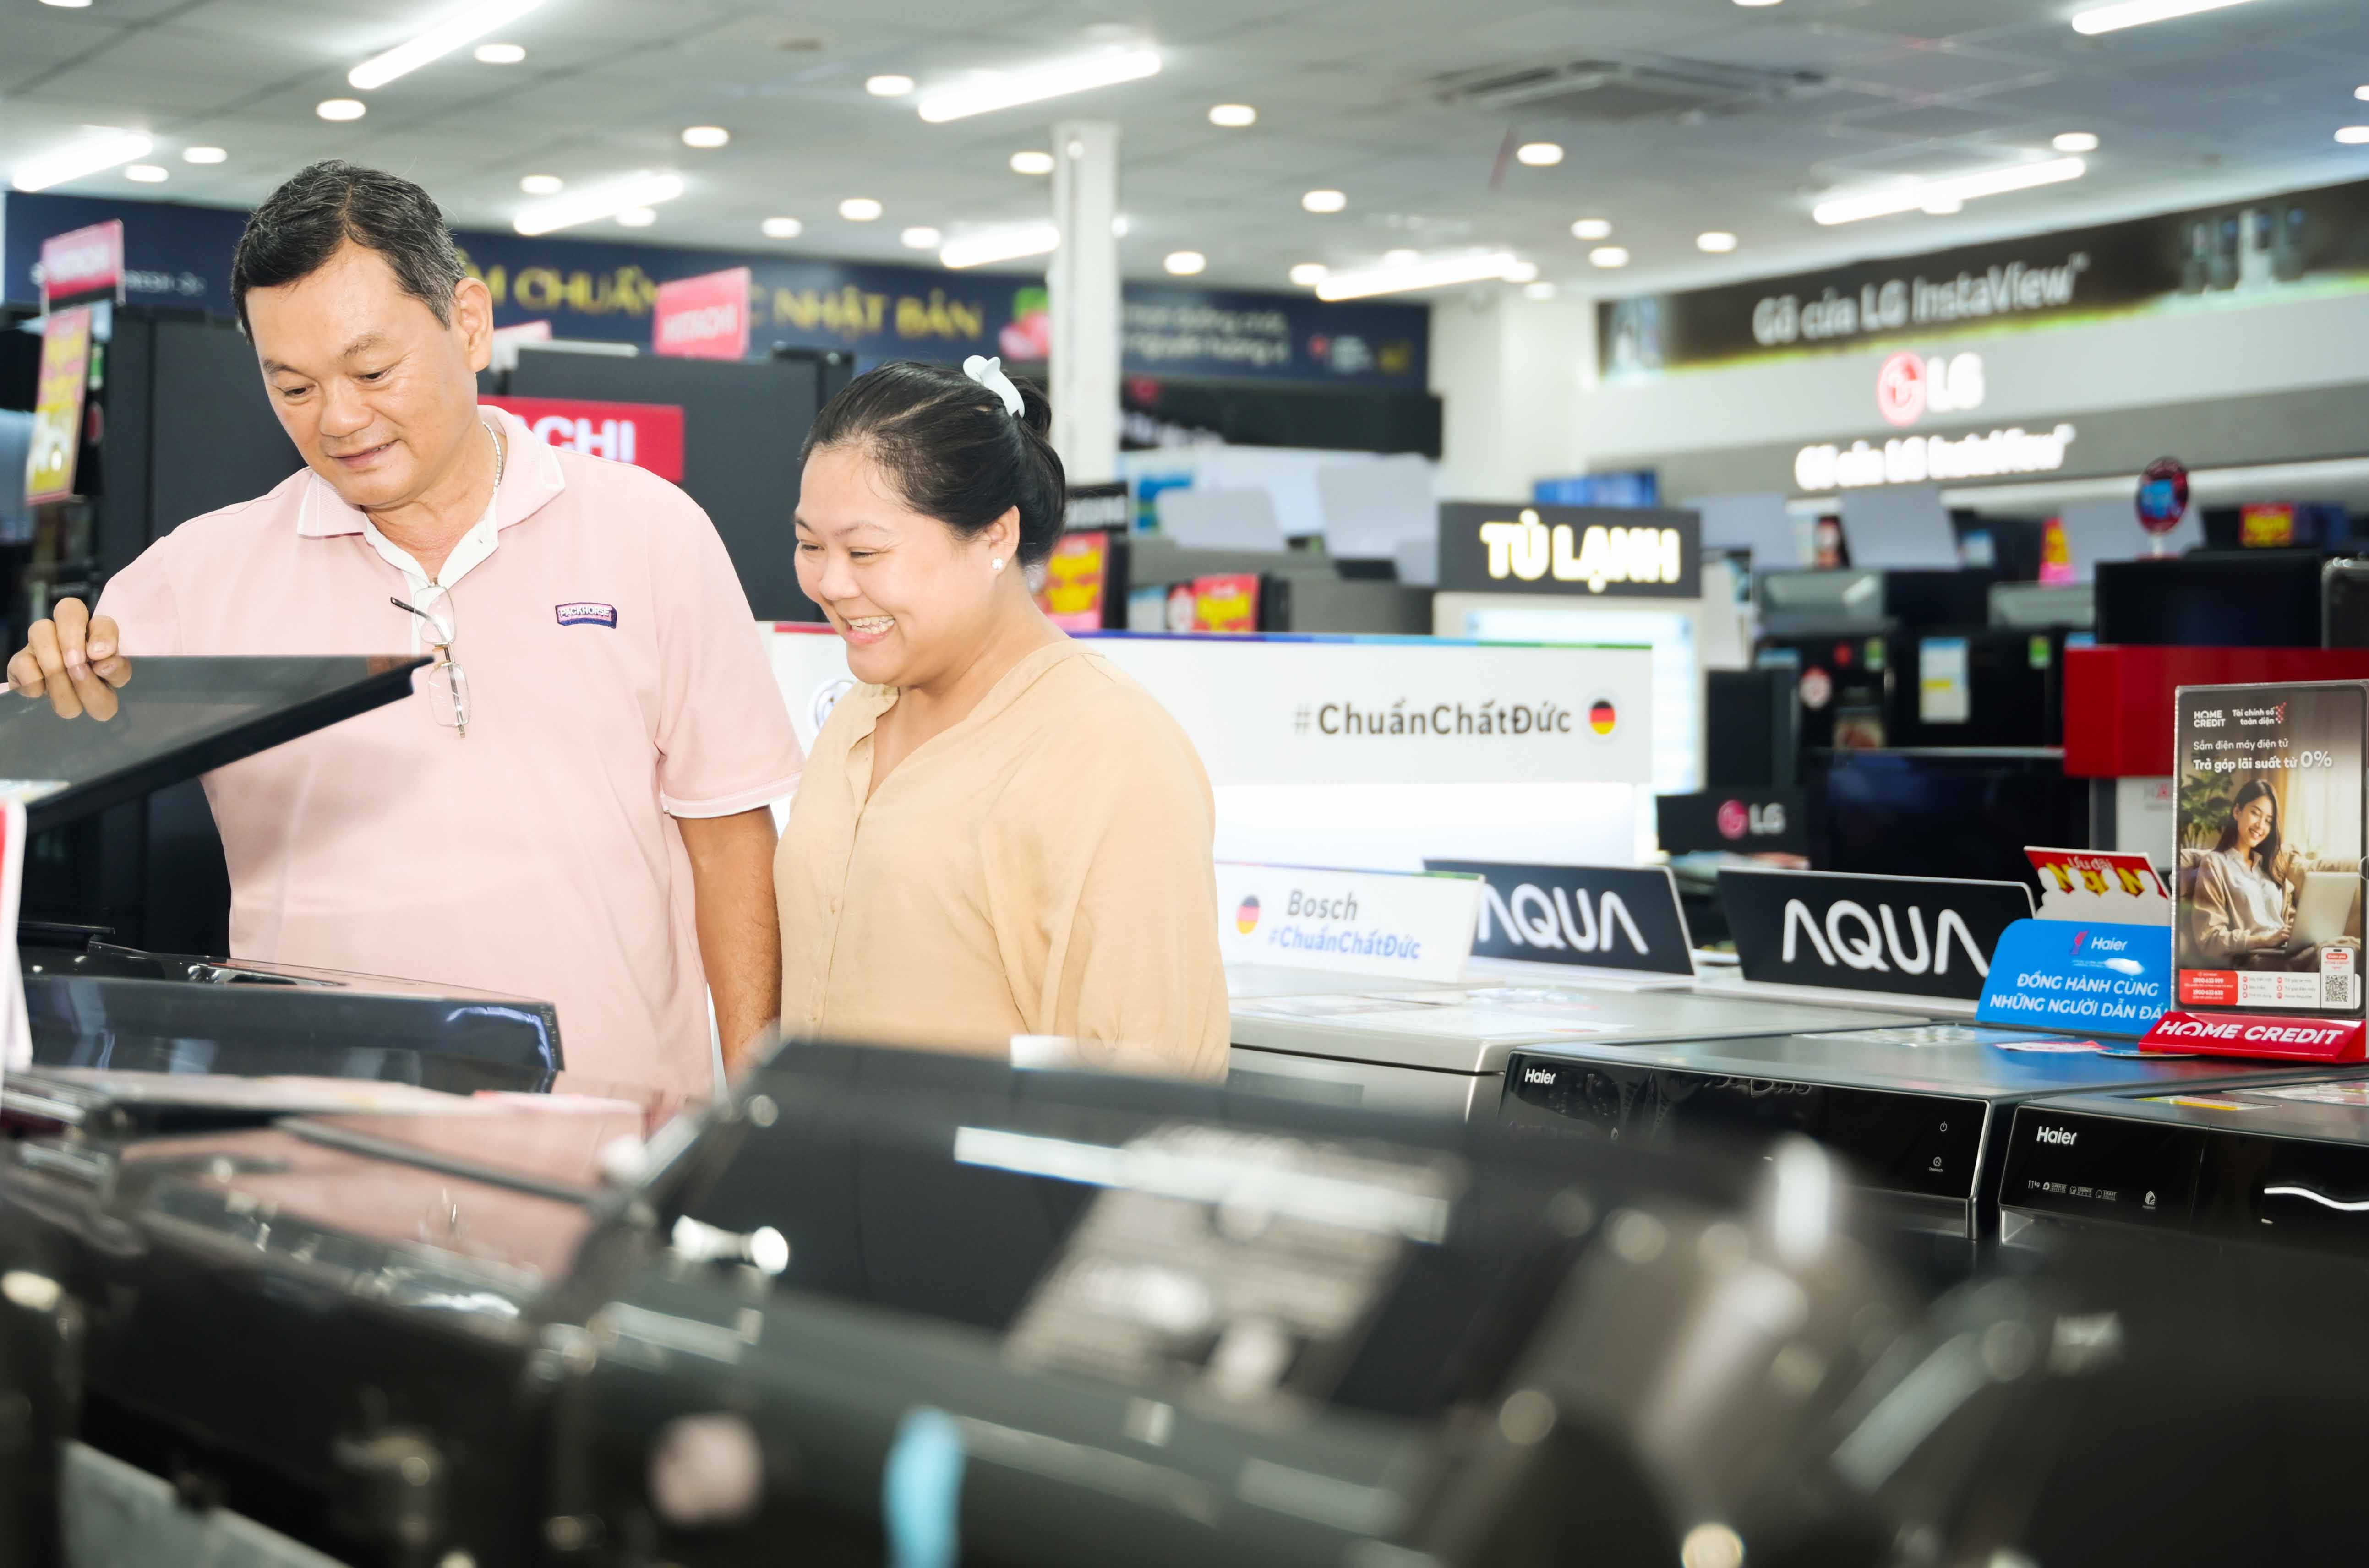
Trong chương trình tọa đàm do Thời báo NH tổ chức sáng ngày 23/11, với chủ đề “Dự thảo CVTD: Cơ hội hay thách thức?”, người tham gia dễ nhận thấy rằng, việc NHNN lấy ý kiến dự thảo thông tư về CVTD của CTTC lần 2 mang lại nhiều điểm tích cực. Trong đó, có những thay đổi đáng chú ý như cho phép các bên tự thỏa thuận lãi suất vay theo yêu cầu phải tính theo tỷ lệ %/năm, hạn mức tối đa vay là 10 triệu đồng đối với một khách hàng, việc tính lãi suất đối với các khoản quá hạn gốc cũng như quá hạn lãi...
 |
Thừa nhận điều này, ông Nguyễn Hoàng Minh, Phó giám đốc NHNN chi nhánh TP.HCM nói rằng, mức trần lãi suất 20% mà Bộ luật Dân sự 2015 quy định sẽ không áp dụng với các CTTC CVTD, mà sẽ do hai bên tự thỏa thuận. Tuy nhiên, điều quan trọng là NHNN cần có những quy định, chế tài nghiêm khắc và cụ thể để buộc các CTTC phải giải thích cặn kẽ những điều khoản trong hợp đồng, lãi suất vay cho khách hàng chứ không dùng biện pháp hành chính là áp trần lãi suất.
Giai đoạn 2012-2015, chỉ tính riêng ở TP.HCM, CVTD tăng trưởng mạnh bình quân 20%/năm, trong khi tăng trưởng kinh tế giai đoạn 2012-2013 khoảng 8-9%. Giai đoạn 2014-2015, CVTD chiếm 6-8% tổng dư nợ của cả thành phố, nhưng trong năm 2016 lại có sự bứt phá mạnh mẽ. Tính đến cuối tháng 10/2016, dư nợ CVTD của TP.HCM là 201.000 tỷ đồng, chiếm 14,7% tổng dư nợ, tức thị phần CVTD đã tăng gấp đôi so với 2 năm trước. Do vậy, nhu cầu về quy định có tính pháp lý đối với loại hình CVTD (mà chủ yếu là NHTM và CTTC cung cấp) là rất cần thiết, để bảo vệ quyền lợi của người tiêu dùng.
Cũng đồng quan điểm với ông Minh, TS. Bùi Quang Tín, (Giảng viên trường Đại học Ngân hàng TP.HCM) nói rằng, đây là lần thứ 2 NHNN tiến hành lấy ý kiến bổ sung dự thảo. So với lần 1, lần này dự thảo CVTD có nhiều nội dung chặt chẽ hơn, theo đó, TS. Tín tin rằng sau khi ban hành sẽ đem lại sự phát triển ổn định hơn cho ngành tài chính tiêu dùng. Đồng thời, khi đưa việc CVTD vào quy củ, điều này sẽ giúp cho người dân tiếp cận nguồn vốn chính thống từ CTTC hơn là tín dụng đen thời gian vừa qua. Có cơ sở pháp lý rõ ràng quan hệ giữa CTTC và khách hàng trước, trong, và sau khi cho vay.
Thực tế, đối với dự thảo CVTD mới này, các CTTC thừa nhận nó ra đời hoàn toàn phù hợp với điều kiện thị trường hiện nay. Nói như bà Phạm Hải Vân, Giám đốc Trung tâm Pháp chế và Tuân thủ FE Credit thì dự thảo tốt ở cả 2 khía cạnh. Đó là từ lâu CTTC phải dùng chung văn bản quản lý với NH, lần này đã có văn bản riêng. Mặt khác, quy định trong dự thảo đã sát và phù hợp hơn với hoạt động CVTD. Có điều, dự thảo dù tốt nhưng vẫn đang thiếu một số quy định linh động hơn. Điều này ảnh hưởng lớn đến sự phát triển của CTTC cũng như quyền lợi của người tiêu dùng.
Sẽ triệt tiêu một số sản phẩm 0% trên thị trường
Thực tế, dự thảo đưa ra một số chi tiết quy định liên quan đến cách tính lãi suất vay vì muốn các CTTC giảm lãi suất CVTD để bảo vệ quyền lợi cho khách hàng. Theo đó, NHNN cũng kỳ vọng rằng, với những quy định này, CTTC sẽ chủ động giảm thiểu rủi ro tín dụng ở hình thức cho vay này, xây dựng mô hình cho vay đạt chuẩn hơn, tiết giảm chi phí hơn…tạo điều kiện giảm lãi suất cho vay.
 |
| Dự thảo CVTD vào quy củ sẽ giúp cho người dân tiếp cận nguồn vốn chính thống từ CTTC |
Thế nhưng, có một điểm mà dự thảo chưa nhìn nhận ra đó là chi phí vốn của CTTC đang có sự khác biệt, thậm chí khác xa so với NHTM. Chính TS. Bùi Quang Tín cũng cho rằng, chi phí huy động vốn hiện nay của CTTC rất cao. Còn về rủi ro, đối tượng khách hàng của CTTC thu nhập trung bình thấp không ổn định, không tài sản thế chấp, kiến thức tài chính thấp, khó tiếp cận vốn của NH, khoản vay nhỏ lẻ… nên mọi chi phí rủi ro sẽ cao hơn NHTM. Điều đó lý giải vì sao có chuyện bù đắp rủi ro và chi phí hợp đồng lớn buộc CTTC phải cho vay lãi suất cao hơn.
Quả vậy, về phía CTTC, bà Vương Thủy Tiên, Thành viên Hội đồng thành viên Home Credit Vietnam cũng phân tích, dù rất ủng hộ dự thảo CVTD lần này của NHNN nhưng phải thừa nhận là dự thảo còn khá nhiều điểm chưa sát với thực tiễn.
Đơn cử, trong dự thảo của NHNN yêu cầu các CTTC tính lãi trên số tiền nợ thực tế còn lại, tránh việc tính lãi trên tổng tiền vay ban đầu. Tuy nhiên, điều này có thể không phù hợp do thông lệ quốc tế cho thấy việc tính lãi trên dư nợ gốc ban đầu là một loại sản phẩm vẫn có thị phần.
Hay hiện nay, để phù hợp với đặc thù phân khúc khách hàng và số lượng khách hàng lớn, khoản vay nhỏ lẻ, đồng thời thuận tiện cho việc quản lý, một số CTTC không áp dụng lãi chậm thanh toán đối với nợ gốc và nợ lãi quá hạn, mà chỉ áp dụng các mức phạt vi phạm hợp đồng tương ứng với những thời hạn chậm thanh toán khác nhau.
Trên thực tế, quy định này không thể áp dụng trên sản phẩm lãi suất 0% (vì lãi phạt trên gốc lẫn trên lãi chậm trả đều dựa trên lãi trong hạn, mà lãi trong hạn với sản phẩm 0% là 0%). Việc này sẽ làm mất đi ý nghĩa của các biện pháp chế tài cho những người vi phạm các cam kết tín dụng. Điều này sẽ xóa sổ các chương trình cho vay trả góp 0% của các công ty, xóa bỏ cơ hội tiếp cận nguồn vốn giá rẻ của người dân.
Mặt khác, với những CTTC có số lượng khách hàng lớn và mọi thứ đều làm dựa trên hệ thống CNTT, việc thay đổi cách tính lãi phạt sẽ làm tăng chi phí rất lớn cho công ty vì phải cấu trúc lại tất cả hệ thống CSDL. Quan trọng hơn, việc tính lãi phạt này sẽ khiến mức phạt của khách hàng thay đổi theo từng ngày, và sẽ rất khó khăn cho CTTC giải thích một cách rõ ràng, dễ hiểu cho khách hàng.
Hay một điểm nữa cũng khá tréo ngoe nằm ở Điều 20 về Lưu giữ hồ sơ CVTD, yêu cầu CTTC phải lưu quyết định CVTD có chữ ký của người có thẩm quyền; trường hợp quyết định tập thể, phải có biên bản ghi rõ quyết định được thông qua. Về lý thuyết, CTTC chủ yếu áp dụng phương thức phê duyệt từ hệ thống theo các bước phê duyệt đủ thẩm quyền để đáp ứng đặc thù cho vay với số lượng khách hàng lớn và nhỏ lẻ. Do đó, không thể có quyết định cho vay bằng giấy với chữ ký của người có thẩm quyền. Điều này cũng vô tình đã đi ngược lại việc khuyến khích áp dụng CNTT hiện đại vào các hoạt động tài chính nhằm giảm các thủ tục giấy tờ, cũng là xu hướng hiện nay trên thế giới.
Cũng còn những băn khoăn trong việc xem xét lại việc quy định cho vay tiền mặt dưới 10 triệu đồng. Theo bà Phạm Hải Vân, điều chỉnh này quá thấp. Bởi hiện nay các CTTC có 2 dòng sản phẩm: trực tiếp giải ngân và linh hoạt (nhắm đến người dân vùng sâu, vùng xa không có tài khoản NH hoặc đối tác không có hóa đơn chứng từ rõ ràng, theo đó người dân được chủ động việc mua sắm). “Do đó, hiện nay 10 triệu không phù hợp mức giá chung, bởi 1 chiếc xe Honda Wave Anpha thấp nhất cũng đã là 17 triệu đồng”, bà Vân băn khoăn.
Trước những trăn trở của CTTC, TS. Bùi Quang Tín nhận định, hiện nay luật đang nghiêng về bảo vệ người đi vay chứ không phải người cho vay là TCTD. Ông Tín thừa nhận, đúng là phần quy định phạt trong dự thảo đang chưa phù hợp với các sản phẩm lãi suất 0% mà các CTTC triển khai. Theo đó, ý kiến của TS. Tín là những người làm dự thảo cần tăng tỷ lệ lên 200-250% lãi suất cho vay trong hạn; hoặc với lãi suất 0%, cần tính mức phạt theo tỷ lệ % trên nợ gốc chậm thanh toán (nợ gốc quá hạn ở thời điểm hiện tại) sẽ phù hợp hơn.
Suy cho cùng, Dự thảo đã đưa ra rất nhiều điểm mới để phát triển hài hòa lợi ích của các bên trong mảng CVTD. Tuy nhiên, để hoàn hảo, có lẽ những người làm chính sách cũng cần lắng nghe ý kiến từ nhiều phía, từ đó có những điều chỉnh để có được một dự thảo tín dụng phù hợp, giúp tạo thuận lợi cho cả công ty lẫn người tiêu dùng trong những hoạt động sau này…
Home Credit hiểu rằng điều khoản tính lãi suất đối với các khoản quá hạn gốc cũng như quá hạn lãi... nhằm bảo vệ người tiêu dùng tránh khỏi những thông tin không rõ ràng, dễ gây hiểu nhầm liên quan đến lãi suất. Tuy nhiên, tôi nghĩ rằng NHNN nên cho phép CTTC đưa ra mức lãi phạt theo % hay một mức phạt xác định cụ thể (hợp lý so với tổng lãi vay hoặc dư nợ gốc), điều này vẫn đạt được cùng một mục đích đã đề ra mà vẫn đảm bảo tính minh bạch và dễ hiểu cho khách hàng", bà Vương Thủy Tiên.
“Việc yêu cầu CTTC phải tính lãi trên dư nợ gốc trễ hạn và lãi quá hạn là điểm mới trong dự thảo. Có điều, hiện nay chi phí quản lý của các CTTC rất lớn, thu nhập trên 1 khoản vay rất thấp. Do vậy, NHNN nên cho phép các CTTC linh động quản lý khoản vay của khách hàng”, bà Phạm Hải Vân.
“Tính về nợ xấu, hiện nay nợ xấu của CVTD là 2,58% trên tổng dư nợ CVTD, nhưng nếu tính chung trên tổng dư nợ của cả hệ thống trên địa bàn TP.HCM chỉ là 0,37%. Theo tôi đánh giá là thấp. Mức này chấp nhận được, nhưng khi chạy đua phục vụ khách hàng, mức độ rủi ro sẽ cao hơn, các CTTC cần nâng cao hơn năng lực quản lý rủi ro hơn nữa”, ông Nguyễn Hoàng Minh.
“Đối với điều khoản cho vay tiền mặt không quá 10 triệu đồng, tôi cho rằng Chính phủ có định hướng hạn chế sử dụng tiền mặt. Do vậy, dự thảo mới đưa ra mức này cũng có thể gọi là phù hợp. Có điều, quy định này đang không thuận lợi đối với hoạt động của CTTC. Do vậy, tôi nghĩ không nên hạn chế mức trần cho vay qua hình thức chuyển khoản”, ông Bùi Quang Tín |


Tin liên quan

Tin khác

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 5-11/11

TP. Hồ Chí Minh: Tổng dư nợ tín dụng tăng 12,4% trong 10 tháng đầu năm 2026

Hoàn thiện cơ chế xác minh khách hàng

Sáng 5/11: Tỷ giá trung tâm tiếp tục giảm 4 đồng

Hoán đổi ngoại tệ kỳ hạn 6 tháng: Hỗ trợ thanh khoản, giảm áp lực lãi suất

Đa dạng sản phẩm tài trợ vốn xuất nhập khẩu

NHNN lần đầu hoán đổi ngoại tệ kỳ hạn 6 tháng, hỗ trợ giảm mặt bằng lãi suất

Lãi suất giảm trên diện rộng, tiếp sức tăng trưởng kinh tế
Kỳ vọng tỷ giá tiếp tục ổn định những tháng cuối năm
Sáng 4/11: Tỷ giá trung tâm giảm 3 đồng