Lãi suất cho vay mua nhà ở đang ở mức rất thấp

| Tìm giải pháp hạ nhiệt giá nhà Cần “vốn mồi” rẻ tạo lực bẩy cho vay nhà ở xã hội |
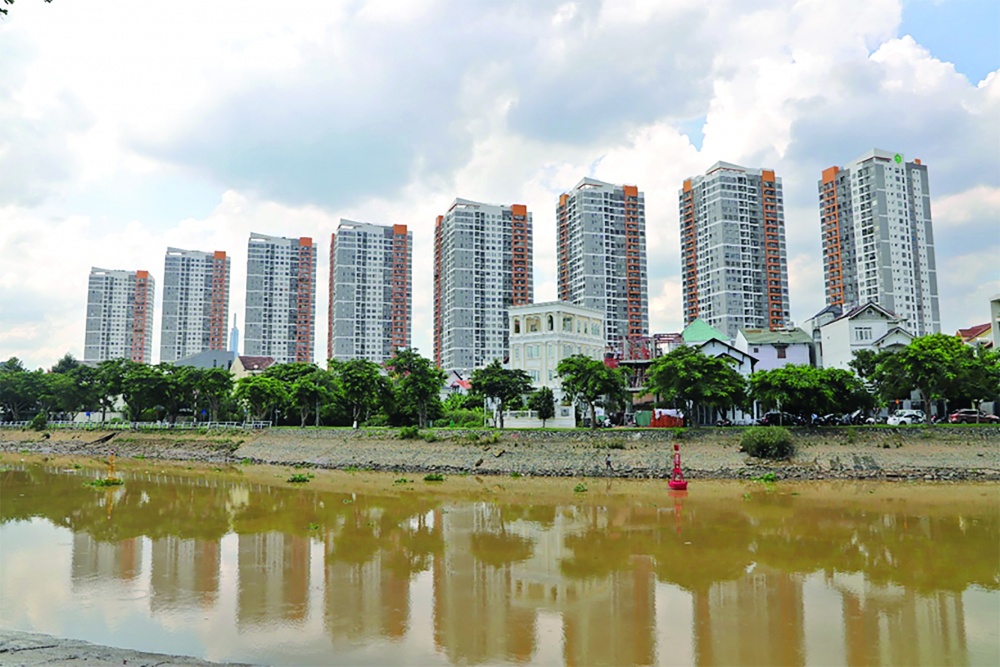 |
| Tín dụng nhà ở chiếm hơn 50% trong cho vay bất động sản |
Eximbank đang có gói cho vay mua nhà ở với lãi suất 3,5%/năm trong hai tháng đầu, 22 tháng kế tiếp tính lãi vay 7,5%/năm. Sau khi hết chu kỳ ưu đãi, lãi suất sẽ được tính theo lãi suất thả nổi. HDBank áp dụng lãi vay 3,5%/năm trong ba tháng đầu, 5%/năm trong 6 tháng tiếp theo, 6,5%/năm trong 12 tháng đầu hoặc 8%/năm cố định trong hai năm. PVcomBank cũng áp dụng lãi suất ưu đãi ba tháng đầu ở mức 3,99%/năm, 6 tháng đầu 5,99%/năm, 6,2%/năm trong 12 tháng đầu và 6,99%/năm cố định trong 18 tháng đầu.
Giới kinh doanh bất động sản cho rằng, lãi suất cho vay mua nhà ở và sửa chữa nhà hiện nay đang thấp nhất trong 20 năm qua. Nhìn chung, các ngân hàng áp dụng lãi suất ưu đãi cho chu kỳ đầu, sau đó tính lãi suất thả nổi theo hình thức lấy lãi suất tiền gửi của chính ngân hàng mình ở kỳ hạn từ 12 tháng, cộng thêm biên độ từ 3%- 4% để ra lãi suất cho vay cho thời kỳ tiếp theo. Do đó người vay vốn mua nhà nên vay ở những ngân hàng có lãi suất huy động thấp; và vay mua nhà những dự án có ngân hàng bảo lãnh thì lãi suất cho vay có thể cao hơn, nhưng thủ tục đơn giản, giải ngân nhanh hơn.
Ngoài lãi suất cho vay thương mại, trên thị trường tín dụng nhà ở hiện nay còn có tín dụng chính sách với lãi suất 6,6%/năm, đang được Ngân hàng Chính sách xã hội (NHCSXH) ở các tỉnh, thành phố cho vay mua nhà ở xã hội và vay sửa chữa nhà ở. Tuy nhiên, điều kiện vay vốn của các khoản tín dụng chính sách này chặt chẽ hơn, do ngân hàng sử dụng vốn ngân sách nhà nước. Chẳng hạn, cá nhân vay vốn tại NHCSXH để mua nhà ở xã hội phải là dự án nằm trong danh sách Sở Xây dựng địa phương đã phê duyệt. NHCSXH có thể cho vay tối đa 500 triệu đồng để sửa chữa nhà ở, song người vay vốn phải có xác nhận của chính quyền địa phương xác định nhà xuống cấp, dột nát, và có giấy phép sửa chữa nhà của cấp có thẩm quyền ở địa phương.
Cũng là tín dụng chính sách, UBND TP. Hồ Chí Minh mới điều chỉnh lãi suất từ 4,7%/năm xuống 3,2%/năm kể từ 1/10/2024 đối với khách hàng vay vốn từ Quỹ Phát triển nhà thành phố (HoF). Đối tượng cho vay của Quỹ là cán bộ công nhân viên chức và người lao động hưởng lương ngân sách thành phố. Nguồn vốn cho vay tạo lập nhà ở cho cán bộ công chức của TP. Hồ Chí Minh được lấy từ nguồn ngân sách thành phố và không giới hạn loại nhà mua. Người mua có thể chọn nhà ở trong khu dân cư, căn hộ… có giấy chứng nhận quyền sở hữu nhà ở do cơ quan có thẩm quyền cấp phép.
| Thống đốc NHNN Nguyễn Thị Hồng cho rằng, Chương trình 1 triệu căn nhà đến năm 2030 nhằm giải quyết nhà ở cho người có thu nhập thấp. Do đó, cần phải huy động vốn từ rất nhiều nguồn, đặc biệt là nguồn vốn từ ngân sách nhà nước. Các NHTM tự nguyện đưa ra gói tín dụng 120.000 tỷ đồng, đến nay đã tăng lên 145.000 tỷ đồng. Tốc độ giải ngân vốn vay cho chương trình nhà ở này phụ thuộc vào các địa phương phải công bố các dự án đủ điều kiện tham gia chương trình này theo hướng dẫn của Bộ Xây dựng. Trong bối cảnh Covid-19 tác động và còn hậu quả, những người có thu nhập thấp và công nhân lại càng gặp khó khăn trong việc vay và sở hữu một căn nhà. Theo đó, Bộ Xây dựng và các địa phương cần đánh giá nhu cầu sở hữu nhà ở hay nhu cầu thuê của những người có thu nhập thấp để đưa ra các giải pháp phù hợp. |
Theo thống kê của NHNN Việt Nam, tính đến cuối tháng 9/2024, tổng dư nợ tín dụng bất động sản đạt khoảng 3,15 triệu tỷ đồng, chiếm 20% tỷ trọng dư nợ toàn hệ thống. TP. Hồ Chí Minh, một trong những địa phương có tốc độ đô thị hóa lớn nhất nước, nhu cầu nhà ở rất lớn. Với hơn 1 triệu tỷ đồng dư nợ tín dụng bất động sản, tín dụng nhà ở (gồm nhà ở xã hội, nhà ở thương mại, nhà ở khác) chiếm khoảng 57% trong tổng dư nợ bất động sản trên địa bàn. Ông Nguyễn Đức Lệnh – Phó Giám đốc NHNN chi nhánh TP. Hồ Chí Minh cho rằng, thị trường bất động sản liên quan đến nhiều lĩnh vực sản xuất kinh doanh và dịch vụ khác; tác động trực tiếp đến hoạt động tín dụng bất động sản. Khi thị trường bất động sản khởi sắc, sẽ kích thích tạo lập dòng tiền và gia tăng việc làm cho người lao động có thu nhập ổn định, qua đó nhu cầu mua nhà ở sẽ tăng. Tuy nhiên, tín dụng bất động sản chủ yếu là cho vay trung dài hạn, trong khi huy động vốn của các tổ chức tín dụng chủ yếu là ngắn hạn. Do đó ngân hàng cần đặc biệt quan tâm, khai thác và sử dụng vốn hiệu quả.
Tin liên quan


Tin khác

Vốn rẻ tiếp tục 'thẩm thấu' vào nền kinh tế

Lãi suất giảm, bài toán mua nhà vẫn chờ lời giải

Nhiều sáng kiến số thay đổi cách quản lý ngân hàng

ABBank triển khai gói tín dụng 1.000 tỷ đồng, giảm lãi suất 2%

Nâng cao năng lực lồng ghép bình đẳng giới trong xây dựng văn bản pháp luật ngành Ngân hàng

Dư địa giảm lãi suất còn đến đâu?

Gỡ điểm nghẽn vốn vay nhà ở xã hội từ địa phương
Mở rộng 'lá chắn' bảo vệ giao dịch tài chính số

Ngân hàng Nhà nước chủ động điều tiết nguồn vốn, tạo dư địa giảm lãi suất

GPBank giảm tới 2% lãi suất cho vay, tung gói 1.000 tỷ đồng hỗ trợ sản xuất kinh doanh