Agribank khơi thông nguồn vốn, tạo lực đẩy để DNNVV bứt phá

| Agribank 3 năm liên tiếp vào Top 50 doanh nghiệp lớn nhất Đông Nam Á Agribank chuyển đổi số, hiện đại hóa hệ thống, tăng khả năng tiếp cận vốn và phụng sự khách hàng |
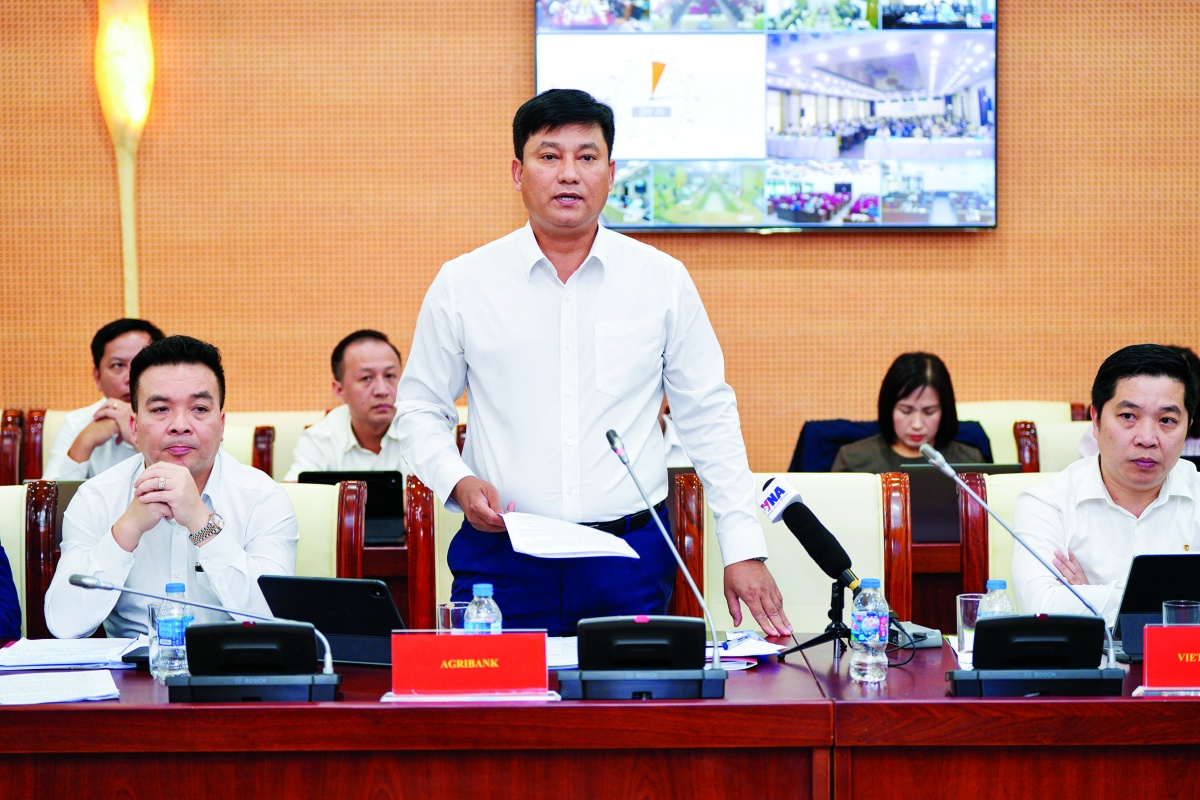 |
| Tổng Giám đốc Agribank Phạm Toàn Vượng |
Ưu tiên đầu tư nguồn lực cho DNNVV
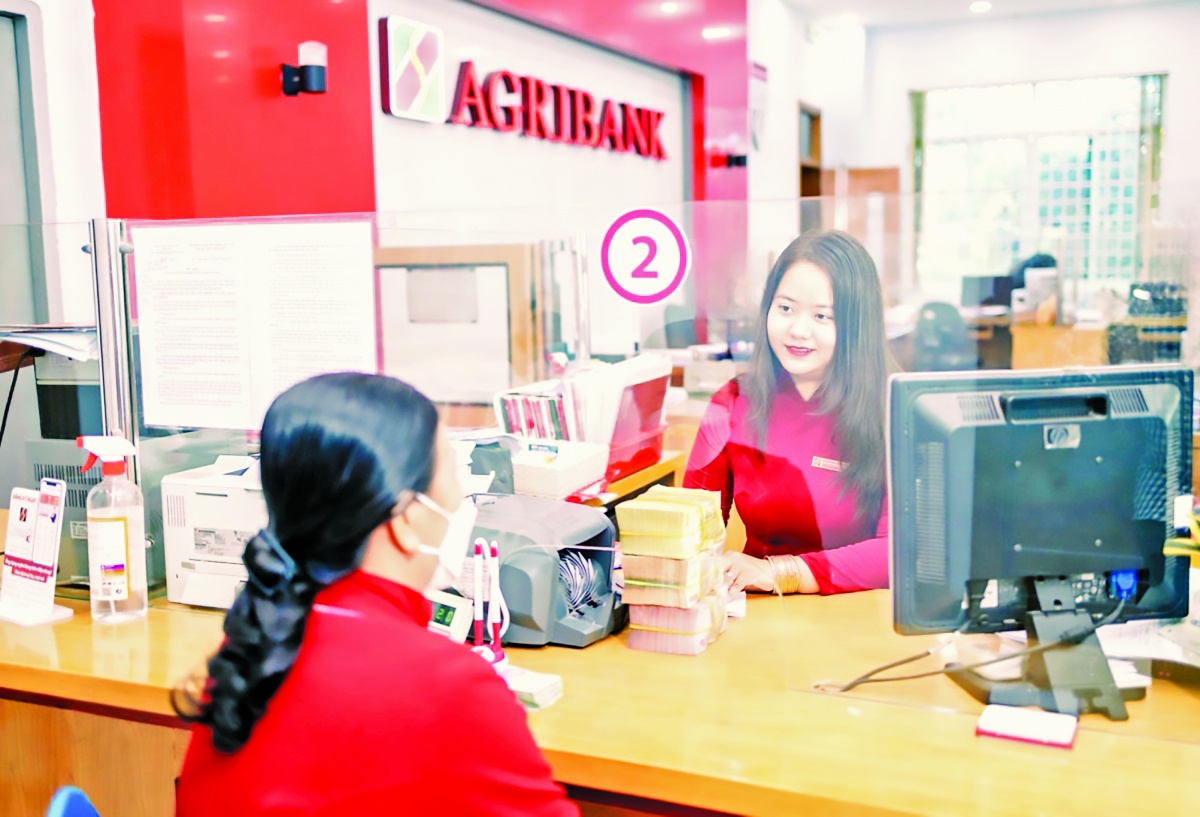
Trong dòng vốn phục vụ sản xuất, kinh doanh, DNNVV luôn là khu vực có nhu cầu vốn thường xuyên để duy trì hoạt động, mở rộng sản xuất và đầu tư cho những bước phát triển mới. Với Agribank, đây cũng là một trong những nhóm khách hàng trọng tâm và được ngân hàng dành nguồn lực qua nhiều chương trình tín dụng. Đến ngày 31/8/2026, Agribank có trên 24.000 khách hàng DNNVV, chiếm gần 90% số lượng khách hàng pháp nhân; dư nợ đối với nhóm khách hàng này chiếm gần 15% tổng dư nợ hơn 2,1 triệu tỷ đồng. Cùng với mở rộng số lượng khách hàng, nguồn lực tín dụng dành cho DNNVV cũng được triển khai qua nhiều chương trình với quy mô lớn.
Theo ông Phạm Toàn Vượng, Tổng giám đốc Agribank, DNNVV luôn giữ vai trò quan trọng trong nền kinh tế và cũng là phân khúc được Agribank ưu tiên dành nguồn lực. Hiện ngân hàng triển khai 10 chương trình tín dụng ưu đãi có đối tượng thụ hưởng là DNNVV, với tổng quy mô trên 520.000 tỷ đồng. Các chương trình áp dụng mức lãi suất ưu đãi thấp hơn từ 1,5-2,5%/năm so với mức lãi suất thông thường. Bên cạnh đó là các ưu đãi về phí dịch vụ, phí thanh toán quốc tế, bảo hiểm, mở thẻ tín dụng... nhằm góp phần giảm tổng thể chi phí tài chính cho doanh nghiệp.
Nguồn lực dành cho DNNVV tiếp tục được Agribank mở rộng khi ngân hàng đăng ký 70.000 tỷ đồng triển khai chương trình tín dụng ưu đãi hướng tới các động lực tăng trưởng kinh tế và DNNVV theo chủ trương của NHNN. Triển khai từ tháng 8/2026 đến năm 2028, chương trình áp dụng mức lãi suất thấp hơn từ 1-2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của Agribank. Phạm vi hỗ trợ không chỉ dành cho DNNVV mà còn mở rộng tới doanh nghiệp, cá nhân kinh doanh trong các lĩnh vực ưu tiên và động lực tăng trưởng như nông nghiệp, nông thôn; công nghiệp hỗ trợ; ứng dụng công nghệ cao; xuất khẩu; kinh tế số; trí tuệ nhân tạo; công nghiệp bán dẫn; chế biến, chế tạo và các dự án thuộc danh mục phân loại xanh...
Việc dành nguồn lực hỗ trợ DNNVV đã được Agribank duy trì qua nhiều giai đoạn, với những chương trình được thiết kế phù hợp với nhu cầu của doanh nghiệp ở từng thời điểm. Năm 2024, Agribank phối hợp với Cục Phát triển doanh nghiệp thuộc Bộ Kế hoạch và Đầu tư và Dự án Tăng cường năng lực cạnh tranh khu vực tư nhân Việt Nam (IPSC) ký biên bản ghi nhớ về các hoạt động hỗ trợ DNNVV trong lĩnh vực nông nghiệp tiếp cận tài chính. Cũng trong năm này, ngân hàng dành 10.000 tỷ đồng vốn vay ưu đãi ngắn hạn cho DNNVV, với lãi suất thấp hơn tới 1,5%/năm so với sàn lãi suất cho vay thông thường, hỗ trợ doanh nghiệp ổn định và thúc đẩy hoạt động sản xuất, kinh doanh.
Trước đó, trong giai đoạn khó khăn do dịch Covid-19, năm 2020 Agribank đã triển khai gói tín dụng ưu đãi 30.000 tỷ đồng dành cho DNNVV. Nguồn vốn tập trung hỗ trợ doanh nghiệp vượt qua khó khăn, duy trì hoạt động sản xuất, kinh doanh, với mức lãi suất 4,8%/năm đối với khoản vay ngắn hạn và 7,5%/năm đối với khoản vay trung, dài hạn. Chi phí vốn cũng là một trong những yếu tố tác động đến khả năng tiếp cận tín dụng của doanh nghiệp. Để giảm áp lực này, cùng với cải tiến quy trình và phương thức thẩm định, Agribank tiết giảm chi phí hoạt động, cân đối nguồn vốn và xây dựng chính sách lãi suất phù hợp với từng phân khúc, kỳ hạn, lĩnh vực và mức độ rủi ro. Riêng với chương trình 70.000 tỷ đồng, lãi suất cho vay thấp hơn từ 1-2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của Agribank. Các chính sách về phí dịch vụ và giải pháp ngân hàng cũng được triển khai, góp phần giảm thêm gánh nặng tài chính cho doanh nghiệp.
Tuy nhiên, mở rộng khả năng tiếp cận vốn vẫn phải đặt trong yêu cầu bảo đảm chất lượng tín dụng. Theo Agribank, việc đổi mới phương thức thẩm định, cải tiến quy trình và thực hiện các chính sách ưu đãi không đi cùng với hạ chuẩn tín dụng; thay vào đó là nâng cao chất lượng và tốc độ xử lý, không để những điểm nghẽn từ quy trình nội bộ làm chậm cơ hội đầu tư, sản xuất, kinh doanh của doanh nghiệp. “Quan điểm nhất quán của Agribank là tăng trưởng tín dụng phải đi cùng chất lượng. Nguồn vốn phải được sử dụng hiệu quả, tạo ra giá trị và dòng tiền, qua đó bảo đảm khả năng trả nợ của khách hàng và an toàn hoạt động của ngân hàng”, ông Vượng cho biết.
Gỡ điểm nghẽn để nâng khả năng hấp thụ vốn
Thực tiễn tại Agribank cho thấy số lượng khách hàng DNNV tiếp tục được mở rộng nhưng quy mô tín dụng chưa tăng tương xứng. Điều này cho thấy dư địa phát triển tín dụng đối với phân khúc DNNVV còn rất lớn.
Theo ông Phạm Toàn Vượng, khó khăn của DNNVV hiện nay không chỉ nằm ở khả năng tiếp cận nguồn vốn ngân hàng mà còn ở năng lực hấp thụ vốn của chính doanh nghiệp. Trong đó, tính minh bạch và độ tin cậy của thông tin, dữ liệu đang là một trong những vấn đề cần được tháo gỡ để ngân hàng và doanh nghiệp có thể đến gần nhau hơn.
Chia sẻ tại Hội nghị Tăng cường khả năng tiếp cận vốn tín dụng cho DNNVV mới đây, ông Vượng cho biết, trong khoảng trên dưới 1 triệu doanh nghiệp hiện nay, có khoảng 300.000 doanh nghiệp có quan hệ tín dụng với hệ thống ngân hàng, trong khi khoảng 700.000 doanh nghiệp đã sử dụng dịch vụ ngân hàng và được định danh. Khoảng cách giữa hai con số cho thấy dư địa mở rộng tín dụng đối với DNNVV còn lớn, nhưng để chuyển dư địa đó thành khả năng tiếp cận vốn thực tế, vẫn còn những điểm nghẽn cần tháo gỡ. “Giữa ngân hàng và doanh nghiệp, điều rất quan trọng để giải phóng được việc cho vay cũng như hồ sơ là minh bạch và dữ liệu”, ông Vượng nói.
Thực tế thẩm định tại Agribank cho thấy rõ hơn điểm nghẽn này. Ngay cả khi doanh nghiệp đã có báo cáo kiểm toán, trong nhiều trường hợp ngân hàng vẫn phải kiểm tra, đối chiếu thêm với dữ liệu thuế và các thông tin liên quan. Điều này làm kéo dài quá trình xem xét hồ sơ, kể cả đối với những doanh nghiệp có uy tín tốt.
Theo ông Vượng, nếu giải quyết được vấn đề minh bạch và độ tin cậy của dữ liệu, áp lực về tài sản bảo đảm cũng có thể giảm đáng kể. Khi ngân hàng có đủ thông tin để đánh giá phương án kinh doanh, dòng tiền và khả năng trả nợ, việc cấp tín dụng sẽ có thêm cơ sở để từng bước giảm phụ thuộc vào tài sản thế chấp. “Nếu giải quyết được vấn đề này thì câu chuyện tài sản bảo đảm và câu chuyện dòng tiền được giải phóng rất nhiều”, ông Vượng nhận định. Trước thực tế đó, Agribank đang tập trung vào ba nhóm giải pháp để hỗ trợ DNNVV tiếp cận vốn thuận lợi hơn. Trước hết, ngân hàng chủ động rà soát, tiếp cận và tư vấn những DNNVV có phương án sản xuất, kinh doanh khả thi, nhất là doanh nghiệp thuộc các lĩnh vực ưu tiên, động lực tăng trưởng và tham gia chuỗi giá trị; hỗ trợ khách hàng hoàn thiện phương án và hồ sơ vay vốn. Tiếp đến, phương thức cấp tín dụng tiếp tục được đổi mới theo hướng tăng cường thẩm định trên cơ sở dòng tiền, hợp đồng, đơn hàng, đầu ra và hiệu quả phương án kinh doanh. Đây là cơ sở để ngân hàng đánh giá đầy đủ hơn khả năng tạo dòng tiền và trả nợ của doanh nghiệp, thay vì quá phụ thuộc vào tài sản bảo đảm.
Phương thức quan trọng nữa đang được Agribank triển khai là chuẩn hóa, đơn giản hóa và số hóa quy trình; tăng cường ứng dụng công nghệ, khai thác dữ liệu trong thẩm định và quản lý khách hàng. Qua đó rút ngắn thời gian xử lý hồ sơ nhưng vẫn bảo đảm chất lượng tín dụng và kiểm soát rủi ro. Với các dự án lớn, phức tạp, Agribank tăng cường phối hợp giữa Trụ sở chính và các chi nhánh, bám sát tiến độ dự án để rút ngắn quá trình xử lý trong khi vẫn bảo đảm chất lượng thẩm định.
Agribank cũng gắn việc mở rộng khả năng tiếp cận vốn với trách nhiệm của từng chi nhánh, cán bộ trong quá trình phục vụ khách hàng. Ngân hàng giao chỉ tiêu cụ thể, đồng thời duy trì đường dây nóng để tiếp nhận phản ánh. “Những trường hợp doanh nghiệp đáp ứng điều kiện nhưng bị gây khó khăn trong quá trình tiếp cận tín dụng sẽ được kiểm tra, xử lý; cán bộ vi phạm bị xử lý nghiêm theo quy định”, ông Vượng thông tin thêm và cho rằng, hiệu quả của chương trình tín dụng trước hết có thể được nhìn qua doanh số giải ngân, dư nợ, số lượng khách hàng tiếp cận vốn và mức độ sử dụng nguồn lực đã bố trí. Đây là những thước đo phản ánh quy mô và tiến độ triển khai chương trình. Về dài hạn, điều quan trọng hơn là dòng vốn có giúp doanh nghiệp mở rộng sản xuất, triển khai dự án đúng tiến độ, nâng cao năng lực cạnh tranh và tạo được dòng tiền bền vững hay không.
Tuy nhiên, thay đổi từ phía ngân hàng mới giải quyết một phần bài toán. Một bộ phận DNNVV còn hạn chế về năng lực tài chính, quản trị dòng tiền, hồ sơ kế toán và mức độ minh bạch thông tin. Theo ông Vượng, doanh nghiệp cần chuẩn hóa quản trị, số hóa hoạt động, minh bạch doanh thu và xây dựng phương án kinh doanh có khả năng chứng minh dòng tiền trả nợ. Về phía cơ quan quản lý, cần tiếp tục tháo gỡ những vướng mắc về pháp lý, thủ tục đầu tư và hoàn thiện cơ sở dữ liệu phục vụ hoạt động thẩm định. Điều này đặc biệt quan trọng đối với các dự án hạ tầng, năng lượng, khu công nghiệp, nhà ở xã hội và dự án xanh. Ngân hàng có thể chuẩn bị nguồn vốn nhưng việc giải ngân vẫn phụ thuộc vào việc dự án có đầy đủ hồ sơ pháp lý và đáp ứng điều kiện triển khai.
Khả năng hấp thụ vốn còn phụ thuộc lớn vào thị trường đầu ra của doanh nghiệp. Theo đó, doanh nghiệp sẽ chủ động vay vốn hơn khi có đơn hàng và nhìn thấy khả năng tiêu thụ sản phẩm. Vì vậy, để nâng khả năng hấp thụ vốn, tín dụng cần được đặt trong mối liên hệ với đầu tư công, xúc tiến thương mại, hỗ trợ công nghệ, phát triển thị trường và tăng cường liên kết giữa doanh nghiệp đầu chuỗi với nhà cung cấp, đại lý và hộ sản xuất.
“Có nguồn vốn mới chỉ là điều kiện cần; để nguồn vốn thực sự trở thành tăng trưởng còn cần một dự án đủ điều kiện triển khai, một phương án kinh doanh khả thi và một thị trường có khả năng hấp thụ sản phẩm, dịch vụ được tạo ra”, ông Vượng phân tích.
Từ cách tiếp cận này, Agribank định hướng phát triển tín dụng theo chuỗi giá trị, kết hợp với các giải pháp thanh toán, quản lý dòng tiền, ngoại hối, bảo lãnh, tài trợ thương mại và các dịch vụ ngân hàng phù hợp. Chẳng hạn, vốn đầu tư cho một doanh nghiệp chế biến nông sản không chỉ giúp doanh nghiệp mở rộng năng lực sản xuất mà còn tạo đầu ra cho vùng nguyên liệu, việc làm cho người lao động, doanh thu cho logistics và dòng tiền cho những mắt xích liên quan. Khi dòng vốn đi vào doanh nghiệp đầu chuỗi hoặc dự án có tính dẫn dắt, hiệu quả tín dụng vì vậy có thể lan tỏa sang nhiều chủ thể khác. “Mục tiêu không chỉ là đưa nguồn vốn ra thị trường, mà là để dòng vốn đó tạo ra năng lực sản xuất, giá trị mới và dòng tiền bền vững cho doanh nghiệp, qua đó đóng góp thực chất vào tăng trưởng của nền kinh tế”, Tổng Giám đốc Agribank Phạm Toàn Vượng nhấn mạnh.
Có thể thấy, việc Agribank liên tục triển khai các chương trình tín dụng dành cho doanh nghiệp nhỏ và vừa cho thấy sự chuyển dịch rõ nét từ tư duy “cấp tín dụng” đơn thuần sang đồng hành cùng doanh nghiệp trong suốt quá trình phát triển. Việc Agribank chủ động vào cuộc, liên tục đưa ra các chương trình tín dụng ưu đãi, lãi suất và cơ chế phù hợp hơn không chỉ góp phần cụ thể hóa chủ trương của Chính phủ, NHNN về hỗ trợ DNNVV, mà còn tạo thêm điều kiện để doanh nghiệp duy trì hoạt động, mở rộng sản xuất, kinh doanh và nâng cao năng lực cạnh tranh. Các chương trình được triển khai hiệu quả đã, đang khơi thông nguồn vốn, tiếp thêm động lực bứt phá cho cộng đồng DNNVV, góp phần đưa nền kinh tế Việt Nam đạt được các mục tiêu tăng trưởng nhanh và bền vững trong giai đoạn mới.
Tin liên quan


Tin khác

SeABank được VISA vinh danh nhờ ứng dụng dữ liệu nâng cao hiệu quả quản lý danh mục thẻ


BIDV được vinh danh trong Top 50 Thương hiệu dẫn đầu Việt Nam

Vietcombank hạ lãi vay cuối năm, gần 25.000 khách hàng hưởng lợi

Vietcombank Chi nhánh Thành phố Hồ Chí Minh - 50 năm nối dòng di sản, bồi đắp phồn vinh

VietinBank iPay Mobile mở kho quà gần 2,2 tỷ đồng: Cơ hội sở hữu ô tô VinFast VF3 và iPhone 18 Pro

BIDV giải bài toán tiếp cận vốn của doanh nghiệp từ gốc

Vietcombank TP. Hồ Chí Minh: Nửa thế kỷ đồng hành cùng sự phát triển của Thành phố
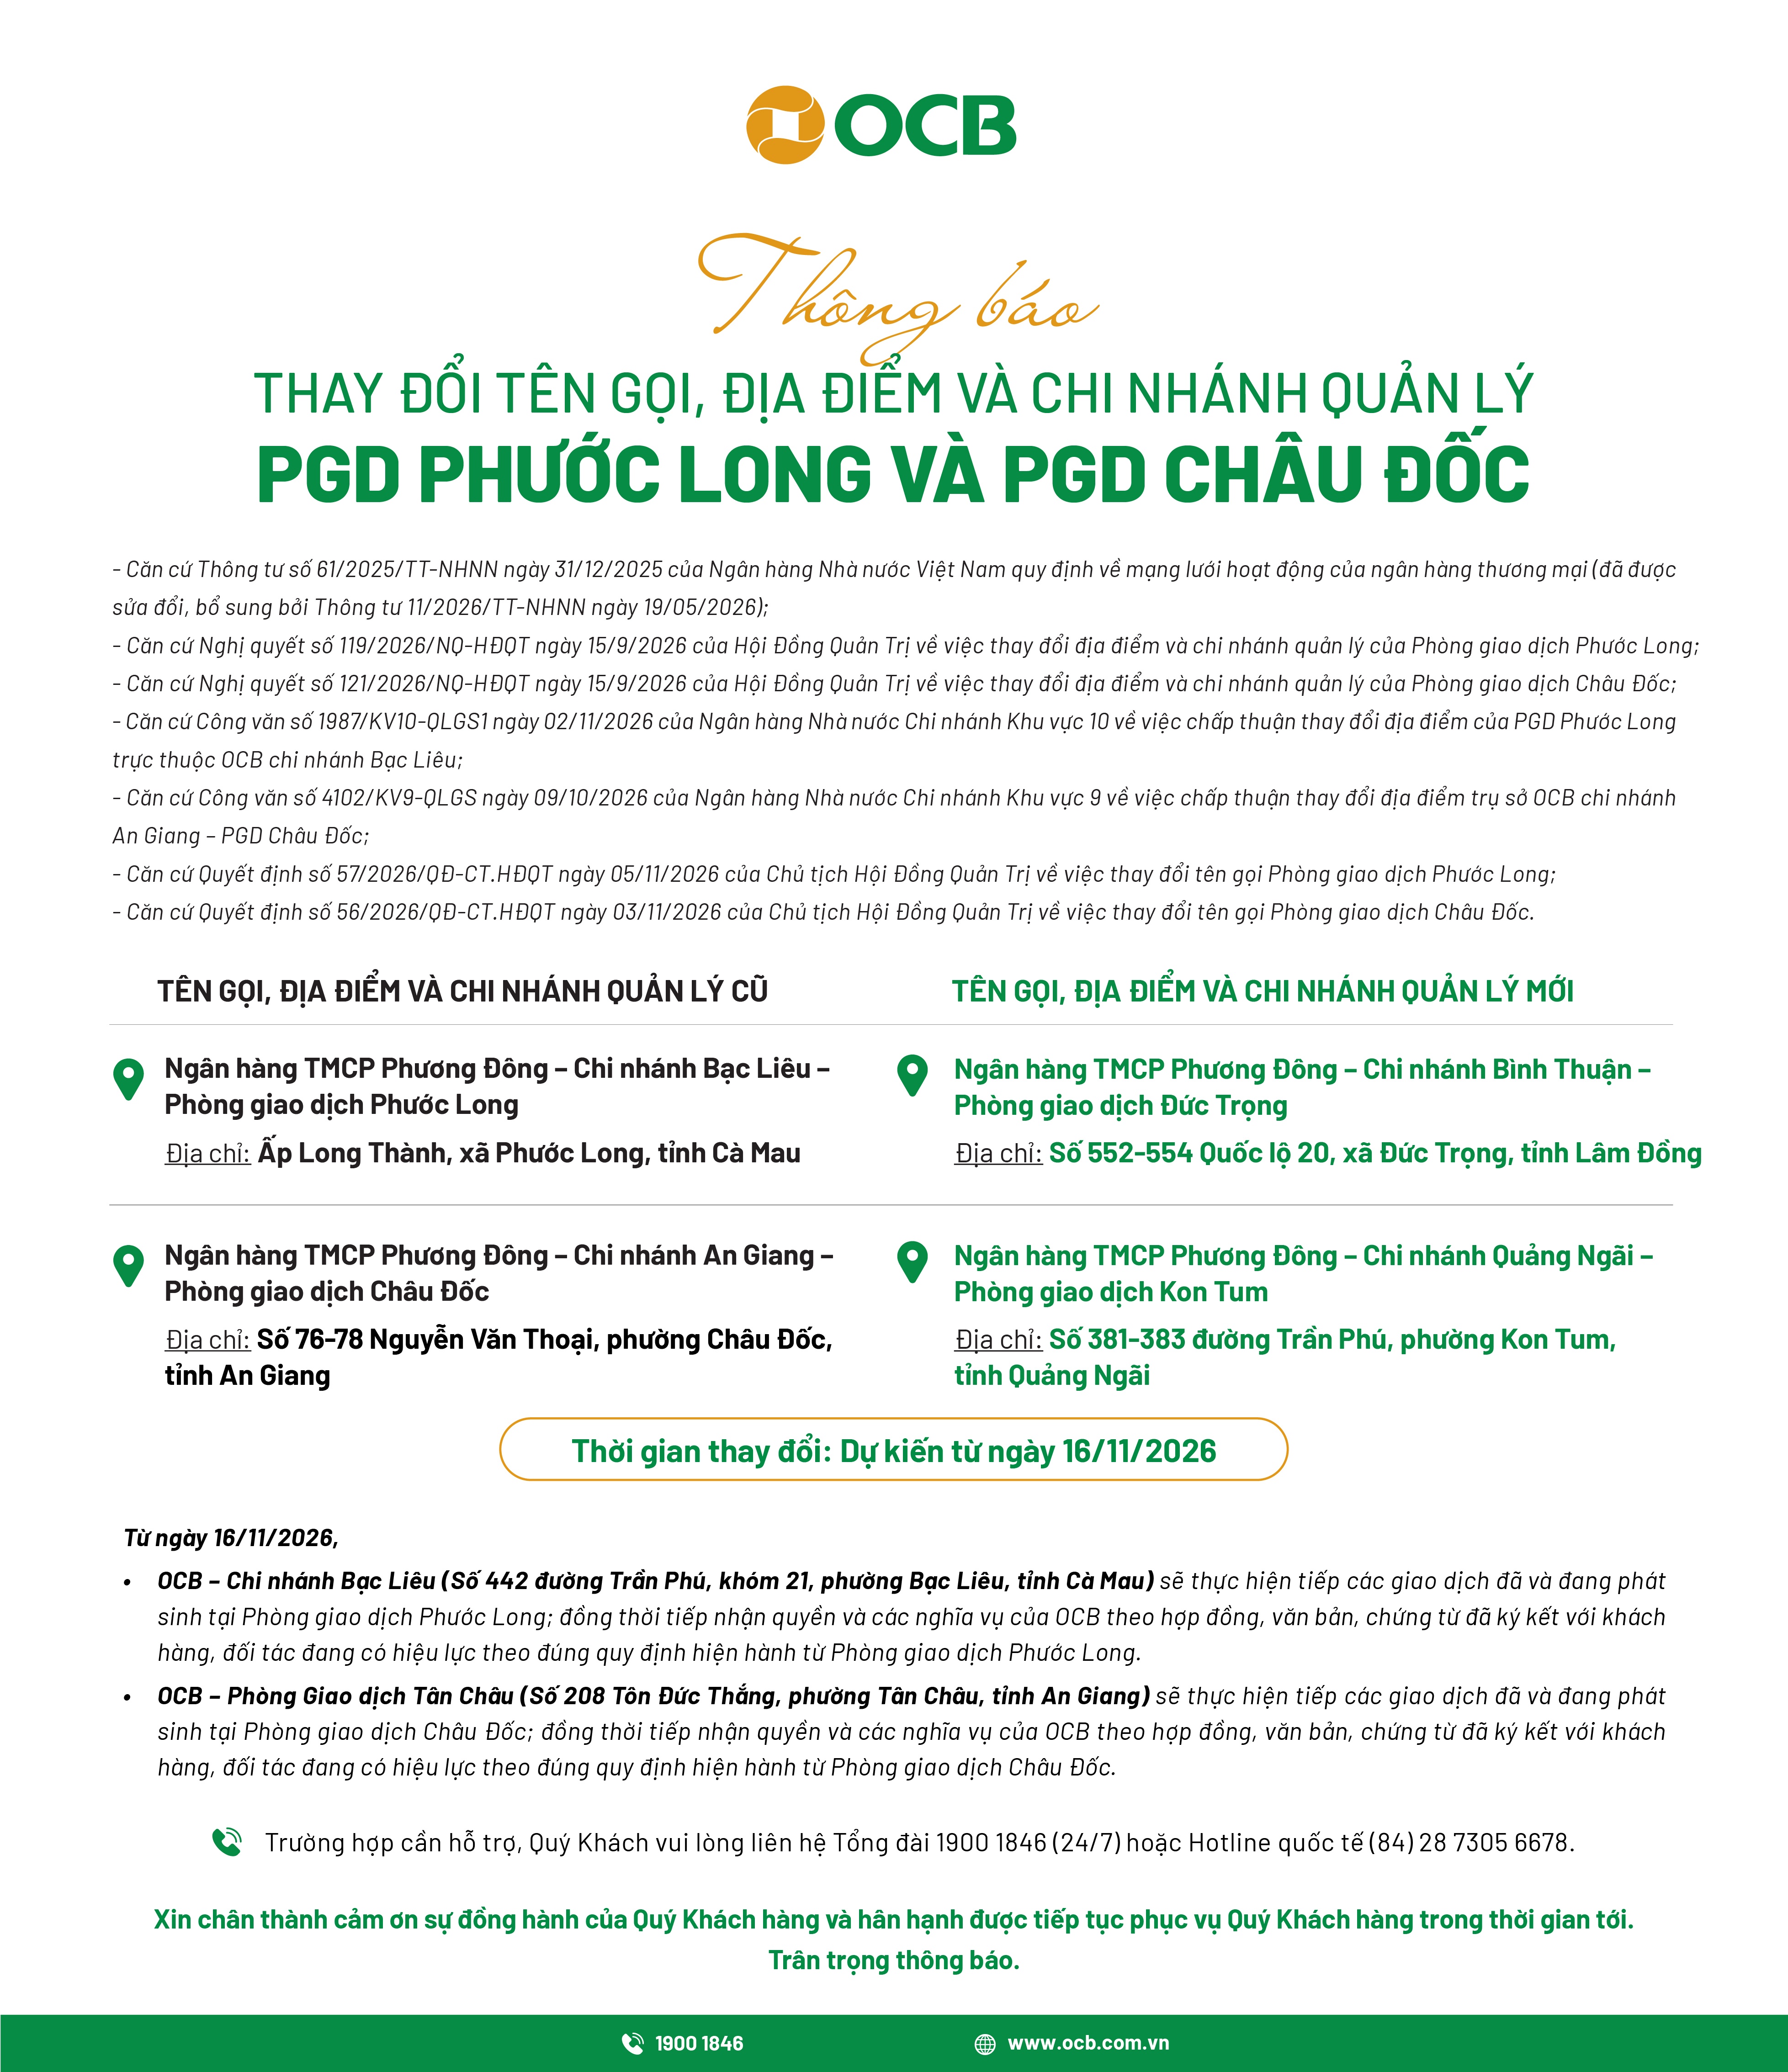
OCB thông báo thay đổi tên gọi, địa điểm hoạt động và chi nhánh quản lý Phòng giao dịch Phước Long và Phòng giao dịch Châu Đốc

Hơn 1,12 tỷ đồng chi trả quyền lợi bảo hiểm và giá trị nhân văn của Bảo an tín dụng