Chỉ số kinh tế:
Ngày 22/9/2026, tỷ giá trung tâm của VND với USD là 25.640 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.408/26.872 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Chính sách thuế đối với tài sản mã hóa

PL
PL  - 
Bộ trưởng Bộ Tài chính đã ban hành Thông tư số 32/2026/TT-BTC hướng dẫn thực hiện chính sách thuế đối với các hoạt động giao dịch, chuyển nhượng và kinh doanh tài sản mã hóa, triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam.
aa

Thông tư quy định rõ phạm vi điều chỉnh gồm thuế giá trị gia tăng, thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân, đồng thời hướng dẫn cụ thể thời điểm xác định doanh thu, thu nhập phát sinh từ các giao dịch tài sản mã hóa. Đối tượng áp dụng là toàn bộ các tổ chức, cá nhân có liên quan đến hoạt động trong lĩnh vực này.
Chính sách thuế đối với tài sản mã hóa
Hoạt động chuyển nhượng và kinh doanh tài sản mã hóa thuộc diện không chịu thuế giá trị gia tăng

Một điểm đáng chú ý là chính sách thuế giá trị gia tăng được thiết kế theo hướng hỗ trợ thị trường trong giai đoạn đầu. Theo đó, hoạt động chuyển nhượng và kinh doanh tài sản mã hóa thuộc diện không chịu thuế giá trị gia tăng, qua đó góp phần giảm chi phí giao dịch và tạo điều kiện thúc đẩy thanh khoản.

Thuế thu nhập doanh nghiệp

Đối với thuế thu nhập doanh nghiệp, Thông tư quy định, nhà đầu tư là tổ chức được thành lập và hoạt động theo quy định của pháp luật Việt Nam có thu nhập từ hoạt động chuyển nhượng tài sản mã hóa thuộc đối tượng nộp thuế thu nhập doanh nghiệp theo mức thuế suất 20%, trừ trường hợp quy định tại khoản 2 và khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.

Thu nhập chịu thuế từ hoạt động chuyển nhượng tài sản mã hóa trong kỳ được xác định bằng giá bán tài sản mã hóa trừ đi giá mua của tài sản mã hóa chuyển nhượng và các chi phí liên quan đến việc chuyển nhượng có hóa đơn, chứng từ theo quy định.

Doanh nghiệp là tổ chức cung cấp dịch vụ tài sản mã hóa theo quy định tại khoản 3 Điều 3 Nghị quyết số 05/2025/NQ-CP có thu nhập từ hoạt động cung cấp dịch vụ tài sản mã hóa thuộc đối tượng nộp thuế thu nhập doanh nghiệp theo mức thuế suất 20%, trừ trường hợp quy định tại khoản 2 và khoản 3 Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.

Nhà đầu tư là tổ chức được thành lập theo quy định của pháp luật nước ngoài có hoạt động chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ tài sản mã hóa thuộc đối tượng nộp thuế thu nhập doanh nghiệp theo tỷ lệ 0,1% trên doanh thu chuyển nhượng từng lần.

Thuế thu nhập cá nhân

Theo Thông tư, về thuế thu nhập cá nhân, nhà đầu tư là cá nhân (không phân biệt cá nhân cư trú hay không cư trú) có hoạt động chuyển nhượng tài sản mã hóa qua tổ chức cung cấp dịch vụ tài sản mã hóa thuộc đối tượng nộp thuế thu nhập cá nhân theo tỷ lệ 0,1 % trên giá chuyển nhượng từng lần.

Bên cạnh đó, Thông tư cũng xác định rõ thời điểm xác định doanh thu, thu nhập. Cụ thể, thời điểm xác định doanh thu, thu nhập đối với chuyển nhượng tài sản mã hóa thực hiện như quy định của pháp luật thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân về thời điểm xác định doanh thu, thu nhập đối với chuyển nhượng chứng khoán và pháp luật về tài sản mã hóa./.

PL

Tin liên quan

Tin khác

Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 12-18/9

Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 12-18/9

Tăng cường bảo đảm an toàn, chất lượng bữa ăn bán trú trong các cơ sở giáo dục; tiêu chuẩn công nhận đạt chuẩn giáo dục bắt buộc... là những thông tin chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần từ ngày 12-18/9/2026.
Hướng dẫn thể hiện tỷ giá ngoại tệ trên hóa đơn điện tử

Hướng dẫn thể hiện tỷ giá ngoại tệ trên hóa đơn điện tử

Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối thì đơn giá, thành tiền, tổng số tiền thuế giá trị gia tăng, tổng số tiền thanh toán được ghi bằng ngoại tệ; đơn vị tiền tệ ghi tên ngoại tệ.
Doanh nghiệp, cá nhân cùng tham gia đề xuất nhiệm vụ công nghệ chiến lược

Doanh nghiệp, cá nhân cùng tham gia đề xuất nhiệm vụ công nghệ chiến lược

Doanh nghiệp, viện nghiên cứu, cơ sở giáo dục đại học, tổ chức khoa học và công nghệ, cá nhân có thể gửi đề xuất nhiệm vụ nghiên cứu và phát triển công nghệ chiến lược tới Bộ Khoa học và Công nghệ trước ngày 30/9.
Kiến nghị bổ sung cơ chế chia sẻ rủi ro với các tổ chức tín dụng
Kiến nghị bổ sung cơ chế chia sẻ rủi ro với các tổ chức tín dụng

Luật Hỗ trợ doanh nghiệp nhỏ và vừa hiện hành chủ yếu quy định các nguyên tắc hỗ trợ, chưa hình thành cơ chế chia sẻ rủi ro thực chất giữa Nhà nước và tổ chức tín dụng. Do đó, các doanh nghiệp nhỏ và vừa vẫn phải đáp ứng đầy đủ điều kiện vay vốn theo quy định của pháp luật về tín dụng, trong khi năng lực tài chính và tài sản bảo đảm của nhiều doanh nghiệp còn hạn chế.
Cơ chế hoạt động và quản lý tài chính của Công ty TNHH MTV Mua bán nợ Việt Nam

Cơ chế hoạt động và quản lý tài chính của Công ty TNHH MTV Mua bán nợ Việt Nam

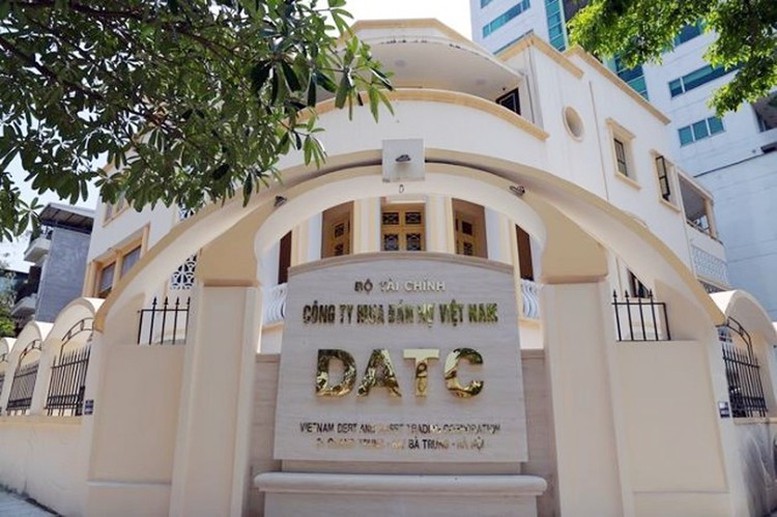
Chính phủ vừa ban hành Nghị định số 358/2026/NĐ-CP ngày 15/9/2026 quy định về cơ chế hoạt động, cơ chế quản lý tài chính của Công ty trách nhiệm hữu hạn một thành viên Mua bán nợ Việt Nam (DATC).
Dự án Luật Ngân sách nhà nước (hợp nhất)

Dự án Luật Ngân sách nhà nước (hợp nhất)

Bộ Tài chính đang dự thảo Luật Ngân sách nhà nước (hợp nhất).
Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 5-11/9

Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 5-11/9

Nhiều quy định mới về lựa chọn nhà thầu có hiệu lực từ 9/9/2026; nâng mức hỗ trợ phí bảo hiểm nông nghiệp... là những thông tin chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần từ ngày 5-11/9/2026.
Đề xuất quy định mới giúp ngân hàng được chủ động hơn trong bảo quản, kiểm đếm tiền mặt

Đề xuất quy định mới giúp ngân hàng được chủ động hơn trong bảo quản, kiểm đếm tiền mặt

Ngân hàng Nhà nước (NHNN) đang lấy ý kiến dự thảo Thông tư quy định về giao nhận, bảo quản, vận chuyển tiền mặt, tài sản quý, giấy tờ có giá, dự kiến thay thế Thông tư 01/2014/TT-NHNN và các văn bản sửa đổi, bổ sung. Một số nội dung đáng chú ý liên quan trực tiếp đến hoạt động của các tổ chức tín dụng là tăng tính chủ động trong bảo quản tiền mặt, linh hoạt thời hạn kiểm đếm và bổ sung yêu cầu về thiết bị an toàn tại quầy giao dịch.
Cắt thủ tục phòng cháy chữa cháy, siết trách nhiệm để không đánh đổi an toàn

Cắt thủ tục phòng cháy chữa cháy, siết trách nhiệm để không đánh đổi an toàn

Việc cắt giảm khoảng 75% thủ tục hành chính trong lĩnh vực phòng cháy, chữa cháy (PCCC), chuyển từ tiền kiểm sang hậu kiểm, đồng thời tăng trách nhiệm của doanh nghiệp đang mở ra hướng cải cách mới. Tuy nhiên, yêu cầu xuyên suốt là giảm chi phí tuân thủ nhưng không hạ chuẩn an toàn.
Điều kiện cấp giấy phép kinh doanh cho tổ chức kinh tế có vốn đầu tư nước ngoài

Điều kiện cấp giấy phép kinh doanh cho tổ chức kinh tế có vốn đầu tư nước ngoài

Chính phủ ban hành Nghị định số 342/2026/NĐ-CP quy định chi tiết Luật Thương mại và Luật Quản lý ngoại thương về hoạt động mua bán hàng hóa và các hoạt động liên quan trực tiếp đến mua bán hàng hóa của nhà đầu tư nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài tại Việt Nam.