Chỉ số kinh tế:
Ngày 9/11/2026, tỷ giá trung tâm của VND với USD là 25.610 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.380/26.840đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

Có tiền gửi ngân hàng, đừng bỏ qua những lưu ý này

Dùng tiền thông thái
Dùng tiền thông thái  - 
Bạn đọc Hằng Lê (Quảng Trị) hỏi: Tôi có một khoản tiền nhàn rỗi và muốn gửi tiết kiệm tại ngân hàng. Xin hỏi, khi gửi tiền, người gửi cần lưu ý những gì để bảo đảm quyền lợi của mình?
aa
Có tiền gửi ngân hàng, đừng bỏ qua những lưu ý này
Thời báo Ngân hàng xin cảm ơn bạn đã gửi câu hỏi. Sau đây là phần tư vấn:

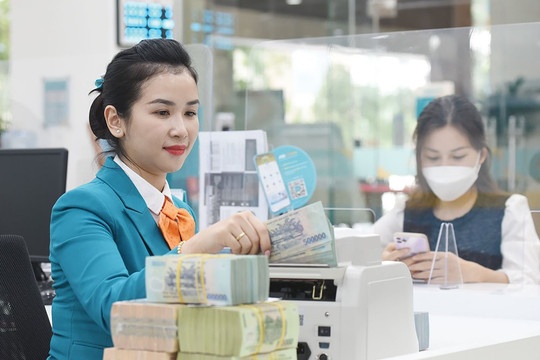
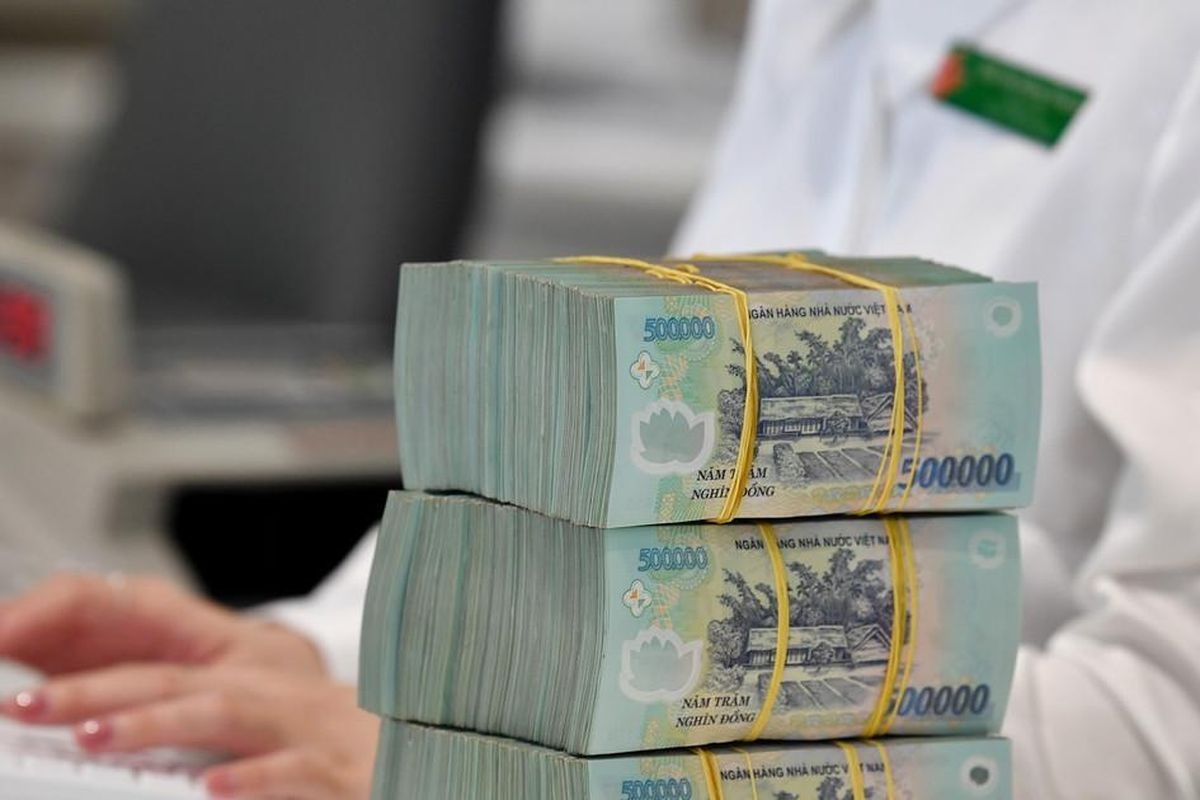
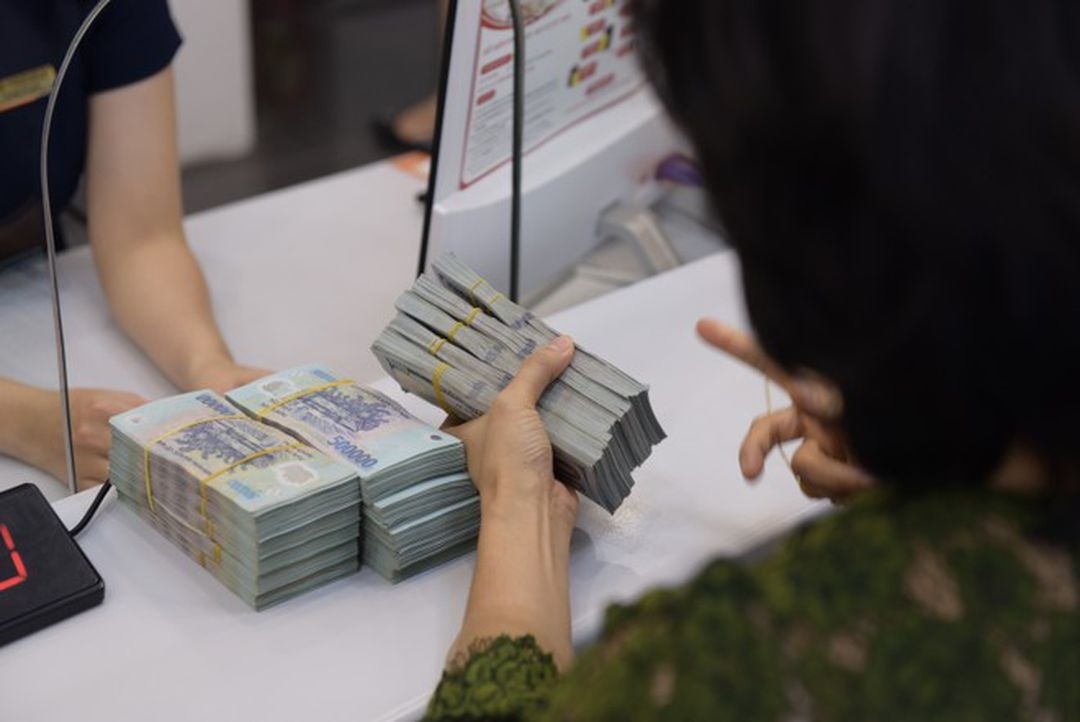
Gửi tiền ngân hàng là một trong những lựa chọn phổ biến của người dân khi muốn bảo toàn nguồn tiền và có thêm một khoản thu nhập từ lãi. Tuy nhiên, để khoản tiền gửi thực sự phát huy hiệu quả, người gửi tiền không nên chỉ quan tâm đến mức lãi suất mà cần lưu ý thêm nhiều yếu tố liên quan đến kỳ hạn, phương thức nhận lãi và quyền lợi khi tất toán trước hạn.

Không nên chỉ nhìn vào lãi suất

Khi lựa chọn một khoản tiền gửi, lãi suất là yếu tố dễ được quan tâm nhất. Tuy nhiên, mức lãi suất cao chưa chắc đồng nghĩa với phương án phù hợp nhất.

Người gửi tiền nên xem xét đồng thời kỳ hạn gửi, số tiền gửi, cách tính và phương thức trả lãi. Chẳng hạn, nếu thường xuyên có nhu cầu sử dụng tiền trong ngắn hạn, việc lựa chọn một kỳ hạn quá dài chỉ vì lãi suất cao hơn có thể khiến người gửi tiền gặp bất tiện khi phát sinh nhu cầu rút tiền.

Ngược lại, với khoản tiền chưa có kế hoạch sử dụng trong thời gian dài, chia nhỏ thành nhiều khoản tiền gửi với các kỳ hạn khác nhau có thể giúp chủ động hơn về dòng tiền.

Cân nhắc kỹ trước khi tất toán trước hạn

Một điểm người gửi tiền cần đặc biệt lưu ý là việc rút tiền trước ngày đáo hạn. Trong trường hợp cần sử dụng tiền đột xuất, khách hàng có thể phải tất toán khoản tiền gửi trước hạn và mức lãi được hưởng có thể thấp hơn đáng kể so với mức lãi suất của kỳ hạn đã lựa chọn.

Vì vậy, trước khi gửi tiền, khách hàng nên xác định tương đối rõ khoản tiền nào là tiền nhàn rỗi dài hạn và khoản nào có khả năng cần sử dụng trong thời gian tới.

Một cách đơn giản là không dồn toàn bộ tiền nhàn rỗi vào một khoản tiền gửi duy nhất. Thay vào đó, có thể cân nhắc phân bổ thành nhiều khoản với kỳ hạn khác nhau, phù hợp với nhu cầu tài chính của gia đình.

Đừng quên ngày đáo hạn

Ngày đáo hạn là thông tin người gửi tiền nên theo dõi. Trước khi khoản tiền đến hạn, khách hàng có thể kiểm tra lại nhu cầu sử dụng vốn và mặt bằng lãi suất tại thời điểm đó để quyết định có tiếp tục gửi hay lựa chọn phương án khác.

Đặc biệt, khách hàng nên đọc kỹ thỏa thuận tiền gửi để biết cách xử lý khoản tiền khi đến hạn, bao gồm việc có tự động tái tục hay không, tái tục theo phương thức nào và mức lãi suất áp dụng ra sao.

Việc chủ động kiểm tra giúp người gửi tiền tránh bỏ lỡ thời điểm phù hợp để đưa ra quyết định đối với khoản tiền của mình.

Nên đọc kỹ điều khoản trước khi gửi

Ngoài lãi suất, khách hàng nên quan tâm đến các điều kiện của sản phẩm tiền gửi, phương thức trả lãi, quy định về tất toán trước hạn, gia hạn hoặc các trường hợp thay đổi thông tin liên quan đến khoản tiền gửi.

Khi thực hiện giao dịch, khách hàng cũng nên lưu giữ đầy đủ chứng từ, thông tin xác nhận tiền gửi và chủ động kiểm tra thông tin trên các kênh chính thức của ngân hàng khi cần thiết.

Chủ động chia kỳ hạn để quản lý dòng tiền

Với những người có khoản tiền nhàn rỗi tương đối lớn, chia tiền thành nhiều khoản tiền gửi có thể là một giải pháp đáng cân nhắc.

Ví dụ, thay vì gửi toàn bộ số tiền trong cùng một kỳ hạn, người gửi có thể phân bổ thành các khoản có thời điểm đáo hạn khác nhau. Khi cần tiền, khách hàng có thể sử dụng khoản đến hạn thay vì phải ảnh hưởng đến toàn bộ số tiền đang gửi.

Cách làm này không chỉ giúp tăng tính chủ động mà còn phù hợp với nguyên tắc quản lý tài chính cá nhân: luôn duy trì một phần nguồn tiền có khả năng đáp ứng các nhu cầu phát sinh.

Gửi tiết kiệm cũng cần một kế hoạch

Tiền gửi ngân hàng thường được lựa chọn với mục tiêu an toàn và tạo thu nhập từ lãi, nhưng hiệu quả của khoản tiền gửi phụ thuộc không chỉ vào lãi suất mà còn vào cách người gửi quản lý dòng tiền.

Dùng tiền thông thái

Tin liên quan

Tin khác

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Bạn đọc Minh Tuấn (Tuyên Quang) hỏi: Tôi đang có nhu cầu mua một chiếc điện thoại và được cửa hàng giới thiệu chương trình trả góp lãi suất 0% qua thẻ tín dụng ngân hàng. Xin hỏi, khi tham gia chương trình này, tôi có thực sự không phải trả thêm bất kỳ khoản phí nào ngoài giá trị sản phẩm hay không?
Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?
Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?

Bạn đọc Thu Hương (TP. Huế) hỏi: Tôi hiện có khoảng 500 triệu đồng tiền nhàn rỗi, chưa có nhu cầu sử dụng trong thời gian tới. Tôi muốn số tiền này có thể sinh lời thay vì chỉ để trong tài khoản ngân hàng, nhưng cũng lo ngại rủi ro khi đầu tư. Xin hỏi, tôi nên phân bổ khoản tiền này như thế nào để vừa bảo đảm an toàn, vừa hạn chế mất giá do lạm phát?
SACOMBANK và Trung ương Hội Sinh viên Việt Nam  mở rộng hành trình làm chủ tài chính số đến sinh viên toàn quốc

SACOMBANK và Trung ương Hội Sinh viên Việt Nam mở rộng hành trình làm chủ tài chính số đến sinh viên toàn quốc

Tiếp nối thành công S-FinFest 2025, SACOMBANK tiếp tục phối hợp cùng Trung ương Hội Sinh viên Việt Nam triển khai Chuỗi hoạt động Tài chính số S-FinFest 2026. Chương trình hướng tới đưa kiến thức tài chính đến gần hơn với sinh viên thông qua sự kết hợp giữa giáo dục tài chính, trải nghiệm công nghệ số và các hoạt động giao lưu, giải trí.
Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Bạn đọc Đình Luyện (Sơn La) hỏi: Tôi đang có khoản vay thế chấp tại ngân hàng nhưng không may gặp tai nạn, dẫn đến mất khả năng lao động vĩnh viễn, không còn thu nhập để trả nợ như trước. Xin hỏi, trong trường hợp này, tôi có được ngân hàng miễn khoản nợ còn lại hay không?
Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?
Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?

Bạn đọc Minh Phương (Quảng Ninh) hỏi: Tôi chuẩn bị đi du lịch nước ngoài và đang phân vân nên đổi ngoại tệ mang theo hay sử dụng thẻ ngân hàng để thanh toán. Xin hỏi, phương thức nào thuận tiện, an toàn và tiết kiệm chi phí hơn?
Thúc đẩy phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng

Thúc đẩy phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng

Tổ chức Tài chính Quốc tế (IFC) đang thúc đẩy các cơ chế hợp tác với doanh nghiệp bảo hiểm quốc tế nhằm đa dạng hóa nguồn lực và mở rộng hoạt động tài trợ bằng nội tệ tại châu Á, qua đó mang đến cho Việt Nam nhiều cơ hội phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng.
Chubb Life Việt Nam: Diện mạo mới, trải nghiệm mới, thêm giá trị cho cộng đồng

Chubb Life Việt Nam: Diện mạo mới, trải nghiệm mới, thêm giá trị cho cộng đồng

Công ty TNHH Bảo hiểm Nhân thọ Chubb Việt Nam (Chubb Life Việt Nam) tiếp tục triển khai kế hoạch nâng cấp hệ thống văn phòng trên toàn quốc. Nổi bật trong chuỗi hoạt động là việc khai trương văn phòng kiểu mẫu (flagship) đầu tiên tại Hoàng Cầu (Hà Nội).
Ngân hàng không gia hạn thẻ tín dụng, khoản dư nợ được xử lý ra sao?

Ngân hàng không gia hạn thẻ tín dụng, khoản dư nợ được xử lý ra sao?

Bạn đọc Hữu Mạnh (Gia Lai) hỏi: Thẻ tín dụng của tôi sắp hết hạn sử dụng nhưng ngân hàng thông báo không tiếp tục gia hạn. Hiện tôi vẫn còn một khoản dư nợ chưa thanh toán. Xin hỏi, trong trường hợp này, tôi có phải trả ngay toàn bộ số tiền còn nợ hay vẫn được thanh toán theo kỳ hạn như trước?
Một người thừa kế không đồng ý ký tên, có rút được tiền tiết kiệm của người đã mất?

Một người thừa kế không đồng ý ký tên, có rút được tiền tiết kiệm của người đã mất?

Bạn đọc Ngọc Diệp (Thanh Hóa) hỏi: Bố tôi qua đời và để lại một khoản tiền tiết kiệm tại ngân hàng. Gia đình có nhiều người thuộc diện thừa kế nhưng một người không đồng ý ký vào văn bản thỏa thuận phân chia di sản. Xin hỏi, trong trường hợp này, những người còn lại có thể làm thủ tục rút tiền tiết kiệm của bố tôi hay không?
Người vay qua đời, bảo hiểm khoản vay có chi trả nợ ngân hàng không?

Người vay qua đời, bảo hiểm khoản vay có chi trả nợ ngân hàng không?

Bạn đọc Đức Tuấn (Cà Mau) hỏi: Người thân của tôi có vay vốn ngân hàng và đã tham gia bảo hiểm khoản vay. Tuy nhiên, người này không may qua đời khi khoản vay vẫn chưa được tất toán. Xin hỏi, trong trường hợp này, công ty bảo hiểm có trách nhiệm chi trả số tiền còn nợ tại ngân hàng hay không? Gia đình có phải tiếp tục thực hiện nghĩa vụ trả nợ không?