Lãi suất giảm, tiết kiệm vẫn giữ sức hút

| Gửi tiết kiệm, tiếp thêm nguồn vốn cho người nghèo Kỷ nguyên tài chính số: Khi Gen Z chủ động 'xây tài sản' thay vì chỉ tiết kiệm Có được dùng tiền gửi tiết kiệm làm tài sản bảo đảm để vay ngân hàng? |
“Hầm trú ẩn” an toàn của dòng tiền
Biểu lãi suất những ngày đầu tháng 11/2026 cho thấy nhiều ngân hàng đã điều chỉnh giảm lãi suất huy động, tập trung ở các kỳ hạn từ 6 tháng trở lên. Mức giảm phổ biến theo khảo sát là 0,5 điểm phần trăm/năm, tùy ngân hàng, kỳ hạn và hình thức gửi tiền. Cùng với tiết kiệm thông thường, một số ngân hàng cũng bắt đầu giảm lãi suất chứng chỉ tiền gửi.
Động thái này diễn ra sau chỉ đạo điều hành của Ngân hàng Nhà nước (NHNN) nhằm ổn định mặt bằng lãi suất, tạo điều kiện giảm chi phí vốn cho nền kinh tế. Sau các đợt điều chỉnh, mức lãi suất niêm yết trên 7%/năm thu hẹp đáng kể; phần lớn ngân hàng trong khảo sát niêm yết lãi suất tiền gửi kỳ hạn 12 tháng dưới ngưỡng này.
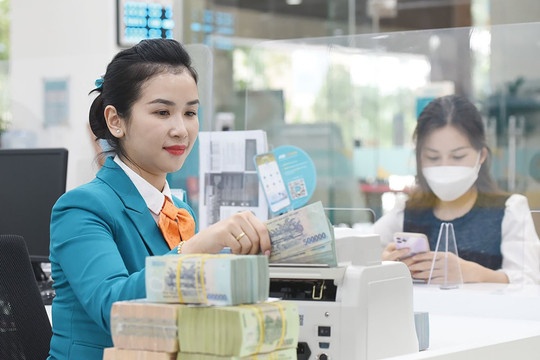 |
| Lãi suất huy động tại nhiều ngân hàng đồng loạt điều chỉnh giảm, song tiết kiệm vẫn là lựa chọn được người dân ưu tiên để tích lũy và bảo toàn vốn |
Lợi tức giảm khiến người có tiền nhàn rỗi phải tính toán lại, nhưng sức hấp dẫn của tiết kiệm không chỉ nằm ở mức lãi suất. Theo các chuyên gia, với khoản tiền dành cho sinh hoạt, học tập của con hoặc dự phòng tuổi già, khả năng bảo toàn vốn và chủ động thời điểm sử dụng thường có ý nghĩa lớn. Người gửi tiền chấp nhận mức sinh lời vừa phải để đổi lấy dòng thu nhập từ lãi có thể dự tính và sự thuận tiện trong quản lý tài sản.
Số liệu vừa được NHNN công bố cho thấy, đến cuối tháng 8/2026, tổng tiền gửi của khách hàng cá nhân và tổ chức kinh tế tại các ngân hàng đạt 17,771 triệu tỷ đồng. Trong đó, tiền gửi khách hàng cá nhân đạt hơn 11,434 triệu tỷ đồng, tăng 10,63% so với cuối năm 2025, tương đương tăng thêm khoảng 1,099 triệu tỷ đồng. Tiền gửi của tổ chức kinh tế đạt 6,337 triệu tỷ đồng, tăng 2,54%. Quy mô tiền gửi cá nhân cùng mức tăng trong tám tháng cho thấy ngân hàng tiếp tục giữ vị trí quan trọng trong lựa chọn tích lũy của người dân.
Theo TS. Châu Đình Linh, Trường Đại học Ngân hàng TP. Hồ Chí Minh, không thể lý giải xu hướng người dân tăng gửi tiền chỉ bằng yếu tố lãi suất. Quyết định phân bổ tài sản còn gắn với kỳ vọng sinh lời, mức độ rủi ro và cơ hội ở các kênh đầu tư khác.
“Trong bối cảnh các kênh đầu tư khác chưa đem lại mức sinh lời như kỳ vọng, tiền gửi ngân hàng vì thế trở thành một lựa chọn tương đối dễ hiểu”, TS. Linh nhận định. Theo TS. Châu Đình Linh, một bộ phận người dân có thể xem tiền gửi là nơi tạm thời giữ tài sản, chờ thời điểm thuận lợi hơn để quay trở lại chứng khoán, bất động sản hoặc vàng. Với nhóm khách hàng này, gửi tiết kiệm còn là cách duy trì nguồn tiền trong thời gian quan sát thị trường, thay vì phải đưa ra quyết định đầu tư ngay khi chưa đủ cơ sở.
Cùng quan điểm, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, nhận định ngân hàng vẫn là kênh tích lũy tài sản quen thuộc đối với phần lớn người dân. Khi các yếu tố kinh tế trong và ngoài nước còn nhiều biến động, tâm lý bảo toàn vốn tiếp tục được đặt lên hàng đầu. Bởi vậy, mức lãi suất thấp hơn không đồng nghĩa người gửi tiền sẽ lập tức chuyển sang một kênh đầu tư khác. Quyết định còn phụ thuộc vào mục đích sử dụng khoản tiền, thời gian có thể đầu tư và khả năng chấp nhận biến động của từng người.
Niềm tin và sự linh hoạt giữ chân dòng tiền
Một yếu tố được các chuyên gia nhấn mạnh là lãi suất thực dương. Khi lạm phát được kiểm soát tương đối tốt và lãi suất tiền gửi cao hơn tỷ lệ lạm phát, người gửi tiền có thêm động lực duy trì tài sản tại ngân hàng. Điều họ quan tâm không chỉ là số tiền lãi nhận được, mà còn là khả năng bảo toàn sức mua của khoản tích lũy.
Theo đó, đánh giá sức hấp dẫn của tiết kiệm cần đặt mức lãi suất trong tương quan với lạm phát và nhu cầu tài chính cụ thể. Với người ưu tiên tích lũy ổn định, một mức sinh lời có thể dự tính vẫn có giá trị, ngay cả khi thấp hơn kỳ vọng lợi nhuận ở những kênh đầu tư khác.
Sự linh hoạt của sản phẩm cũng góp phần giữ chân người gửi tiền. Theo chuyên gia một số sản phẩm có cơ chế rút vốn linh hoạt, trong khi một số chứng chỉ tiền gửi có thể được giao dịch trên thị trường thứ cấp. Khả năng sử dụng các tính năng này phụ thuộc vào điều kiện của từng sản phẩm, nhưng đã mở thêm lựa chọn cho khách hàng khi cần cân đối giữa lợi tức và thanh khoản.
Người có tiền nhàn rỗi cũng có thể chia khoản tích lũy thành nhiều sổ, bố trí các thời điểm đáo hạn khác nhau để phù hợp với kế hoạch chi tiêu. Cách quản lý này giúp họ chủ động hơn khi phát sinh nhu cầu sử dụng vốn, đồng thời duy trì phần tiền chưa cần dùng trong ngân hàng.
Ở góc độ điều hành, niềm tin của người dân là nền tảng quan trọng đối với sự ổn định của nguồn vốn huy động. Phát biểu tại phiên thảo luận ở hội trường Quốc hội, Thống đốc NHNN Phạm Đức Ấn cho biết tiền gửi ngắn hạn chiếm khoảng 80% tổng tiền gửi. Tuy nhiên, người dân thường gửi quay vòng, nên trên thực tế nguồn tiền này có tính ổn định. Theo Thống đốc, việc người dân tiếp tục gửi tiền vào ngân hàng thể hiện niềm tin đối với hệ thống. Khi thị trường vốn phát triển, hấp dẫn hơn và đáp ứng yêu cầu an toàn của người đầu tư, sự phân bổ dòng tiền giữa các kênh sẽ có thay đổi.
Trong bối cảnh hiện nay, nguồn tiền gửi được duy trì cũng tạo cơ sở để ngân hàng thực hiện vai trò trung gian tài chính, cung ứng vốn cho nền kinh tế. Theo VCBS Research, lãi suất huy động có thể duy trì quanh mặt bằng hiện nay để đáp ứng nhu cầu tín dụng tăng cao vào cuối năm, đồng thời bảo đảm cân đối thanh khoản của hệ thống ngân hàng. Điều này cho thấy mặt bằng lãi suất thời gian tới còn phụ thuộc vào nhu cầu vốn và khả năng cân đối nguồn lực của từng ngân hàng.
Còn theo Công ty Chứng khoán Rồng Việt (VDSC), lãi suất huy động có thể giảm nhanh trong ngắn hạn, ổn định đến cuối năm, nhưng khó giảm sâu trong năm 2027 do chênh lệch huy động và tín dụng vẫn lớn. Ông Nguyễn Thanh Tùng, Chủ tịch Hội đồng quản trị Vietcombank cho biết, khó khăn lớn nhất hiện nay là giảm lãi suất đầu vào nhưng vẫn bảo đảm lợi ích của người gửi tiền. Nếu điều chỉnh không hợp lý, chính sách có thể tác động đến hành vi gửi tiền. Vì vậy, lãn đạo Vietcombank kiến nghị NHNN và các ngân hàng thương mại cần phối hợp chặt chẽ để xác định mức lãi suất đầu vào phù hợp.
Tin liên quan


Tin khác
Sáng 2/11: Tỷ giá trung tâm giảm 6 đồng
Giảm lãi suất bền vững cần giải pháp đồng bộ
Làm rõ mức độ phụ thuộc của tăng trưởng kinh tế vào việc tiếp tục mở rộng tín dụng

Vốn dài hạn cho các công trình trọng điểm

Phó Thống đốc Phạm Thanh Hà: Truyền thông chính sách cần chủ động từ sớm

Thêm nhiều ngân hàng giảm lãi suất

Tín dụng tăng 11,94%, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng

Quản trị tài chính trong kỷ nguyên số: Nâng chất lượng dòng vốn, củng cố năng lực tăng trưởng
Cập nhật 18 nguyên tắc về hệ thống bảo hiểm tiền gửi hiệu quả

Nâng cao năng lực truyền thông chính sách trong ngành Ngân hàng