Cú hích cho ngân hàng thương mại: Từ vai trò chủ lực đến thước đo 2030 (Kỳ 3)

Kỳ 3: Xây dựng Đảng từ nguồn lực thực thi: Ba đòn bẩy kích hoạt nội lực ngân hàng quốc gia
Nút thắt vốn tự có: Điều kiện để quy mô đi cùng chất lượng
Trong quản trị tài chính ngân hàng hiện đại, vốn điều lệ và vốn chủ sở hữu không đơn thuần là số tiền ghi trên sổ sách mà là trần giới hạn của sự tăng trưởng. Tỷ lệ an toàn vốn (CAR) theo chuẩn mực quốc tế Basel chính là lá chắn phòng thủ quyết định ngân hàng được phép mở rộng quy mô tín dụng và chịu đựng rủi ro đến đâu.
Yêu cầu này phù hợp với chỉ đạo của Thủ tướng Lê Minh Hưng tại buổi làm việc với Ngân hàng Nhà nước và các tổ chức tín dụng ngày 13/8/2026 (Thông báo số 428/TB-VPCP của Văn phòng Chính phủ về kết luận của Thủ tướng tại buổi làm việc này): “Giai đoạn 2026 – 2030, yêu cầu đặt ra đối với ngành Ngân hàng không chỉ là phát triển về quy mô mà phải an toàn hơn, hiệu quả hơn, hiện đại hơn. Quy mô phải đi đôi với chất lượng; tăng trưởng tín dụng phải đi đôi với kiểm soát rủi ro”.
Tỷ trọng vốn điều lệ trên tổng tài sản của bốn ngân hàng còn thấp. Theo báo cáo thường niên năm 2025, tại ngày 31/12/2025 vốn điều lệ của Vietcombank là khoảng 83.557 tỷ đồng, VietinBank khoảng 77.669 tỷ đồng, BIDV khoảng 70.214 tỷ đồng và Agribank khoảng 51.639 tỷ đồng, tương đương khoảng 1,9% đến 3,4% tổng tài sản (chưa tính vốn từ lợi nhuận giữ lại và các quỹ). Trong khi đó, từ ngày 01/01/2030, mọi ngân hàng phải áp dụng Thông tư số 14/2025/TT-NHNN ngày 30/6/2025 của Thống đốc Ngân hàng Nhà nước, quy định tỷ lệ an toàn vốn theo hướng tiệm cận chuẩn mực Basel III. Khi vốn điều lệ chiếm tỷ trọng thấp, việc bồi đắp vốn phụ thuộc nhiều vào lợi nhuận giữ lại và các đợt tăng vốn, nên dư địa mở rộng tín dụng dài hạn không thể rộng hơn tốc độ tích lũy vốn.
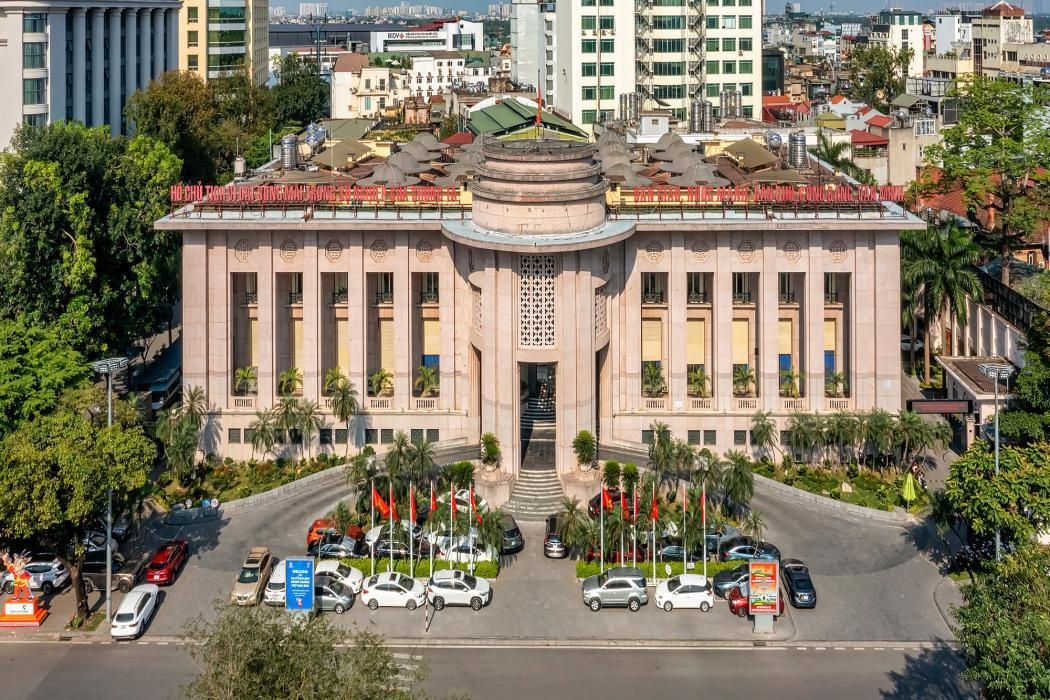 |
| Tăng vốn là một trong những điều kiện quan trọng để ngân hàng thương mại mở rộng hoạt động, đáp ứng yêu cầu an toàn vốn và tăng trưởng tín dụng gắn với kiểm soát rủi ro |
Tỷ trọng vốn tự có thấp là một điểm nghẽn mang tính thể chế kìm hãm trực tiếp quy mô tài sản có trọng số rủi ro (RWA). Khi tấm đệm vốn chưa đủ dày, các ngân hàng thương mại nhà nước khó có thể cấp thêm hạn mức tín dụng dài hạn cho các đại dự án hạ tầng quốc gia, các tổ hợp năng lượng tái tạo hay chuỗi dự án công nghiệp quy mô lớn.
Về nguồn vốn, Nghị quyết số 79-NQ/TW yêu cầu tiếp tục tăng vốn điều lệ cho các ngân hàng thương mại nhà nước để nâng cao năng lực tài chính, tỉ lệ an toàn vốn và hiệu quả hoạt động. Tại cuộc làm việc với Ngân hàng Nhà nước Việt Nam và hệ thống các tổ chức tín dụng ngày 13/8/2026, Thủ tướng Lê Minh Hưng tiếp tục chỉ đạo: “Thực hiện tăng vốn điều lệ cho các ngân hàng thương mại nhà nước”. Đây là cơ sở để đặt vấn đề sử dụng vốn nhà nước tại các ngân hàng theo định hướng đầu tư phát triển dài hạn, gắn với nâng cao năng lực tài chính, sức cạnh tranh và khả năng cung ứng vốn cho nền kinh tế.
Từ đó, cần để các cấp có thẩm quyền xem xét cơ chế phù hợp, trong khuôn khổ pháp luật, cho phép ngân hàng giữ lại tỷ lệ lợi nhuận sau thuế thích hợp, kể cả bằng cổ tức cổ phiếu, để bồi đắp vốn tự có một cách ổn định. Đối với Đảng ủy các ngân hàng thương mại nhà nước, vai trò tham mưu chiến lược thể hiện ở việc đề xuất lộ trình tăng vốn có tính toán cụ thể về mục tiêu CAR, nguồn vốn và tác động đến ngân sách nhà nước.
Tiên phong chuyển đổi số: Đưa nghị quyết của Đảng vào từng dòng chảy công nghệ
Lãnh đạo thực hiện cuộc Cách mạng công nghiệp lần thứ tư không phải là những khẩu hiệu trừu tượng mà cần được cụ thể hóa bằng các nghị quyết chuyên đề của Đảng ủy các Ngân hàng thương mại nhà nước về chuyển đổi số toàn diện theo tinh thần Nghị quyết số 52-NQ/TW ngày 27/09/2019 của Bộ Chính trị về một số chủ trương, chính sách chủ động tham gia cuộc Cách mạng công nghiệp lần thứ tư.
Tại các ngân hàng thương mại nhà nước, công nghệ không đơn giản là các phần mềm giao dịch tiện ích trên điện thoại di động mà là công cụ tái cấu trúc toàn diện chi phí hoạt động và mạng lưới vật lý. Lâu nay, khối ngân hàng nhà nước sở hữu lợi thế áp đảo về quy mô mạng lưới phòng giao dịch phủ khắp mọi miền đất nước. Đi cùng với lợi thế đó là gánh nặng chi phí hoạt động (CIR) đè nặng từ tiền thuê mặt bằng, quản lý kho bãi chứng từ giấy và định biên nhân sự vận hành thủ công.
Sự lãnh đạo của Đảng thể hiện ở việc định hướng ưu tiên nguồn lực đầu tư bài bản vào các nền tảng công nghệ lõi: nâng cấp hệ thống Core Banking thế hệ mới, ứng dụng điện toán đám mây và trí tuệ nhân tạo trong tự động hóa quy trình thẩm định tín dụng, định danh sinh trắc học và kiểm soát rủi ro tức thời.
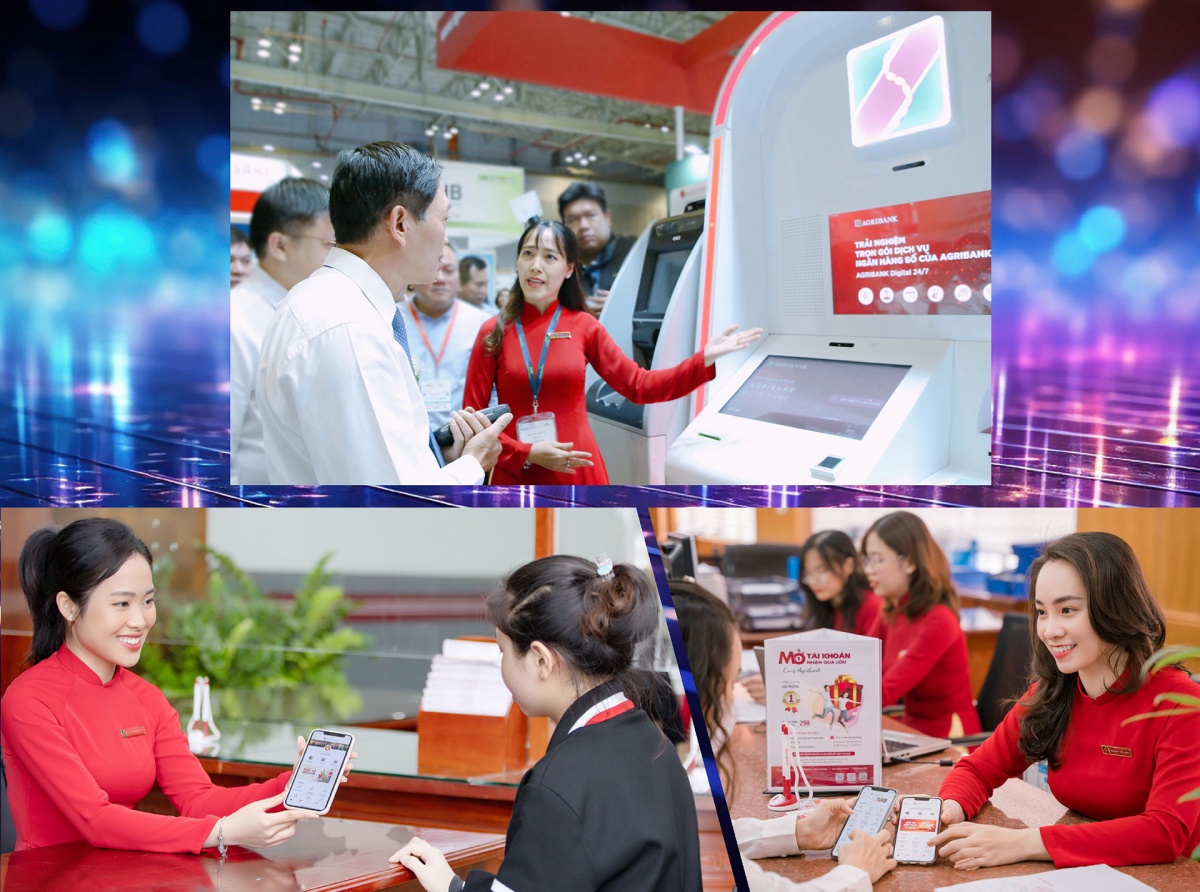 |
| Ứng dụng công nghệ số góp phần đổi mới phương thức cung ứng dịch vụ ngân hàng, nâng cao trải nghiệm khách hàng và hỗ trợ kiểm soát rủi ro |
Từ nền tảng số hóa đó, yêu cầu đặt ra với cấp ủy các ngân hàng là lãnh đạo việc sắp xếp lại mạng lưới theo chiều sâu: tiếp tục chuyển giao dịch phổ thông lên các kênh tự động, chuyển các phòng giao dịch truyền thống thành trung tâm tư vấn tài chính chuyên sâu, hỗ trợ doanh nghiệp và thúc đẩy tài trợ chuỗi giá trị.
Công nghệ dưới sự lãnh đạo của Đảng còn mang đậm bản chất nhân văn: trở thành công cụ đắc lực thực hiện mục tiêu tài chính toàn diện quốc gia. Nhờ ứng dụng số, đồng vốn ngân hàng nhà nước có điều kiện vượt qua những rào cản địa lý hiểm trở để đến với đồng bào vùng sâu, vùng xa, biên giới, hải đảo với chi phí hợp lý, bảo đảm người nghèo và người yếu thế không bị bỏ lại phía sau trên hành trình phát triển số của đất nước.
Xây dựng nhân tố con người: Khâu “then chốt của then chốt”
Mọi toan tính chiến lược về vốn và công nghệ đều sẽ vô nghĩa nếu thiếu đi nhân tố quyết định: con người. Sinh thời, Chủ tịch Hồ Chí Minh đã căn dặn: “Cán bộ là cái gốc của mọi công việc”, “Muôn việc thành công hoặc thất bại, đều do cán bộ tốt hoặc kém”. Trong một lĩnh vực nhạy cảm, nhiều cám dỗ vật chất và rủi ro đạo đức như ngân hàng, công tác xây dựng Đảng về cán bộ thực sự là khâu then chốt của then chốt.
Đảng ủy các ngân hàng thương mại nhà nước xác định rõ: để hội nhập sân chơi châu lục và toàn cầu, đội ngũ cán bộ, đảng viên ngành ngân hàng phải được tôi luyện để đạt chuẩn cả về phẩm chất chính trị lẫn trình độ chuyên môn – vừa có đức, vừa có tài theo tinh thần Quy định số 144-QĐ/TW của Bộ Chính trị về chuẩn mực đạo đức cách mạng của cán bộ, đảng viên trong giai đoạn mới, nhất là các chuẩn mực liêm chính, đổi mới sáng tạo và học tập suốt đời.
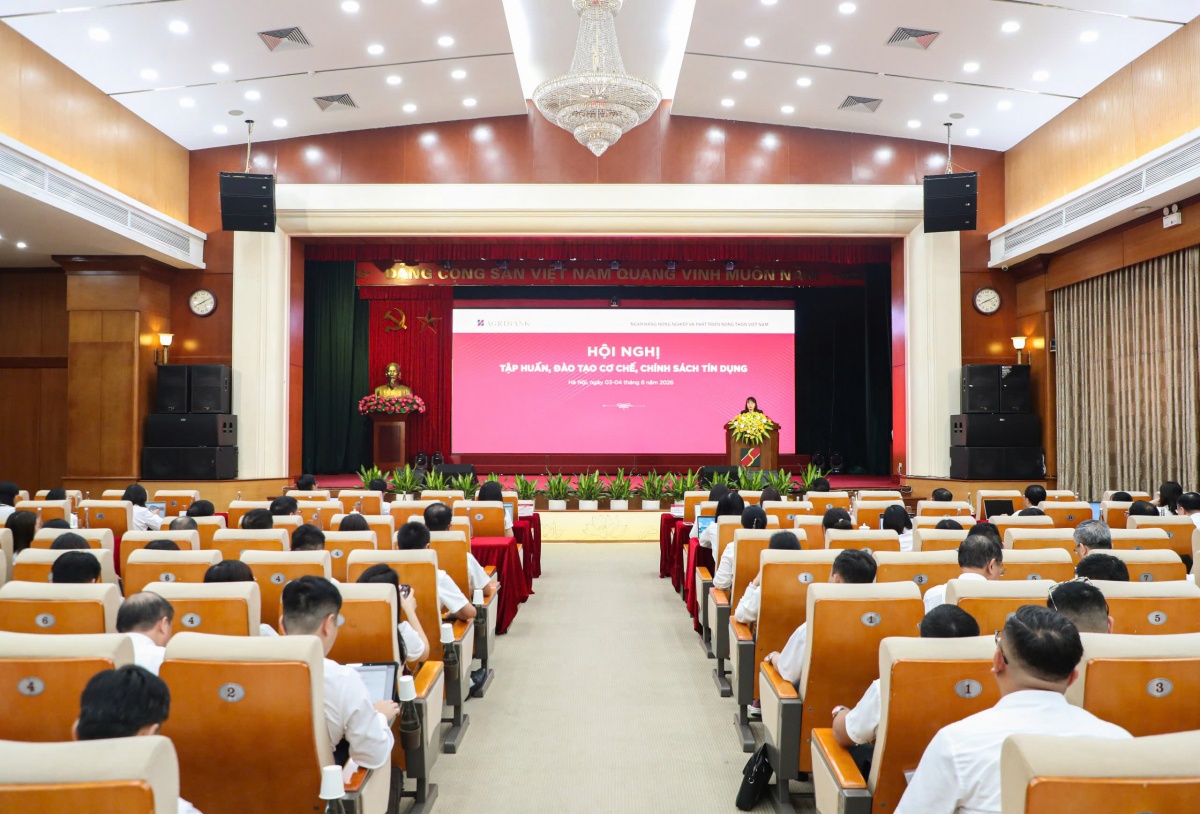 |
| Công tác đào tạo, bồi dưỡng chuyên môn và rèn luyện đạo đức nghề nghiệp góp phần xây dựng đội ngũ cán bộ ngân hàng đáp ứng yêu cầu quản trị hiện đại và chuyển đổi số |
Về phẩm chất chính trị, đó là sự kiên định lý tưởng phụng sự Tổ quốc, tuyệt đối liêm chính, có bản lĩnh chính trị vững vàng trước những cám dỗ lợi ích vật chất đời thường. Các cấp ủy Đảng cần thực hiện nghiêm các quy định của Trung ương về kiểm soát quyền lực, phòng, chống tham nhũng, lãng phí, tiêu cực và lợi ích nhóm trong hoạt động ngân hàng. Từng cán bộ làm công tác thẩm định, cấp tín dụng và định giá tài sản bảo đảm phải coi đạo đức nghề nghiệp là danh dự sống còn của người đảng viên.
Về năng lực chuyên môn, đó là tinh thần học tập suốt đời, chủ động làm chủ các chuẩn mực tài chính hiện đại nhất thế giới. Cán bộ ngân hàng nhà nước hôm nay không thể làm việc theo lối mòn kinh nghiệm cũ mà phải am hiểu sâu sắc mô hình quản trị rủi ro Basel III, các kỹ thuật phân tích dữ liệu lớn (Big Data), tài chính xanh, tài chính chuyển dịch và pháp luật kinh tế quốc tế.
Công tác quy hoạch, luân chuyển và đào tạo cán bộ của các Đảng bộ ngân hàng cần được đổi mới theo hướng thực chất, chọn đúng người có đức, có tài, dám nghĩ, dám làm, dám chịu trách nhiệm vì lợi ích chung để bố trí vào các vị trí lãnh đạo chủ chốt nơi đầu sóng ngọn gió.
Sự hội tụ tạo đà cho bước nhảy vọt
Ba đòn bẩy: Vốn dày dặn – Công nghệ tiên tiến – Con người liêm chính, chuyên nghiệp không vận hành riêng rẽ mà hòa quyện chặt chẽ thành một khối thống nhất dưới sự lãnh đạo của Đảng bộ các ngân hàng thương mại nhà nước.
Đó là những điều kiện nguồn lực cần chuẩn bị nghiêm túc, khoa học để biến khát vọng chính trị thành hiện thực sinh động, đưa ngân hàng thương mại nhà nước vững bước vào lộ trình 2026 - 2030.
Sức mạnh nội sinh ấy được tích lũy không phải để tạo nên những ốc đảo tài chính biệt lập, tách rời với đời sống kinh tế đất nước. Giá trị đích thực của một ngân hàng thương mại nhà nước nằm ở chỗ: tích lũy đủ sức mạnh để dang rộng đôi cánh, trở thành bệ phóng cho các thành phần kinh tế khác cùng cất cánh, trợ lực cho khu vực kinh tế tư nhân phát triển theo tinh thần của Đảng. Sứ mệnh cao cả và tầm nhìn cộng sinh bền vững đó sẽ được đúc kết trọn vẹn trong Kỳ 4: Đảng lãnh đạo nền kinh tế cộng sinh: Ngân hàng nhà nước vững mạnh làm bệ phóng cho kinh tế tư nhân cất cánh.
Tin liên quan


Tin khác
Tài chính số và xanh khẳng định dấu ấn tại Diễn đàn Kinh tế Mùa thu 2026

AI định hình mức độ hiện diện thương hiệu ngân hàng Việt

Ngân hàng bổ sung nguồn lực cho vay từ vốn quốc tế

SHB đồng hành cùng Ngày Thanh toán số Việt Nam 2026, thúc đẩy trải nghiệm thanh toán số an toàn và hiện đại

Đổi mới công tác giám sát, kiểm tra - Nâng cao hiệu quả bảo vệ quyền lợi người gửi tiền

Từ 26/11/2026, khách hàng được tra cứu thông tin tiền gửi tại quỹ tín dụng nhân dân

Làn sóng giảm lãi suất ngày càng sôi động
NHCSXH chi nhánh TP. Hồ Chí Minh đảm bảo hoạt động hiệu quả, an toàn
SACOMBANK bổ nhiệm ông Nguyễn Xuân Ái Quốc giữ chức Phó Tổng giám đốc

SHS khẳng định năng lực Ngân hàng Đầu tư quốc tế qua thương vụ trái phiếu 229 triệu SGD của SHB tại Singapore