Chỉ số kinh tế:
Ngày 25/9/2026, tỷ giá trung tâm của VND với USD là 25.641 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.409/26.873 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Đầu tư sao với ngân hàng, bất động sản?

Lam Anh
Lam Anh  - 
Việc đầu tư cổ phiếu mang tính chu kỳ như bất động sản và ngân hàng được nhà đầu tư ưa chuộng trở lại.
aa
Đầu tư sao với ngân hàng, bất động sản?
Ảnh minh họa

Nhìn lại quá trình giao dịch của cổ phiếu ngành Ngân hàng (NH) trong hai năm 2013 và 2014 vừa qua, phần lớn cổ phiếu ngành này đi ngang hoặc giảm. Chỉ gần đây mới có những phục hồi ấn tượng với kỳ vọng vào những kết quả ban đầu của quá trình tái cấu trúc.

Theo lý giải của các chuyên gia, nhóm cổ phiếu NH vẫn được nhà đầu tư (NĐT) mua vào vì kết quả kinh doanh (KQKD) quý I/2015 tăng trưởng tích cực. Dự báo dòng cổ phiếu này sẽ tiếp tục khả quan trong quý II năm nay, trở thành trụ đỡ chính cho các phiên giao dịch. Cũng theo giới phân tích, lợi nhuận của ngành năm 2015 phụ thuộc khá nhiều vào kết quả xử lý nợ xấu, đặc biệt là các nợ vay đảm bảo bằng bất động sản (BĐS) trong tương quan với sự trích lập dự phòng rủi ro đầy đủ.

Đánh giá về vấn đề nợ xấu của NH, một chuyên viên phân tích của VDSC cho biết, tính đến cuối quý III/2014, nợ xấu BĐS được công bố vào khoảng 4%, chiếm gần 50% tổng nợ xấu toàn hệ thống. Việc cải thiện khâu tiêu thụ là nhân tố tiên quyết giúp DN BĐS có dòng tiền dương để trả nợ. Kỳ vọng với nhiều chính sách hỗ trợ, sự hồi phục của thị trường BĐS sẽ giúp các NHTM đẩy mạnh tiến độ giải quyết nợ xấu. Ngoài ra, giới phân tích có một quan điểm chung khi cho rằng xu hướng tăng thu phí dịch vụ cũng sẽ góp phần ngày càng tăng thu nhập ngoài lãi của khối NH.

Như vậy, thời điểm khó khăn nhất của các NH đã qua, đây là cơ hội cho NĐT quan tâm đến cổ phiếu NH có thể kỳ vọng vào việc thu lãi. Song để hạn chế rủi ro, giới phân tích cũng khuyên rằng cổ phiếu ngành này sẽ không tăng liên tục phi mã mà sẽ luôn có những khoảng dừng và điều chỉnh. Quan ngại về vấn đề minh bạch và chất lượng tài sản sẽ luôn tạo ra “cận trên” đối với giá của cổ phiếu NH, chuyên viên phân tích chứng khoán cho rằng: cần chấp nhận mức sinh lời vừa phải, đặc biệt là với giao dịch cổ phiếu NH ngắn hạn. Đối với NĐT dài hạn thì chỉ nên mua vào trong những phiên điều chỉnh khi các chỉ số định giá ở vào mức hấp dẫn. Lựa chọn hàng đầu của NĐT trong nhóm cổ phiếu NH năm 2015 là VCB, MBB và tiếp theo là ACB, BID.

Một cổ phiếu cũng mang tính đầu tư chu kỳ tương tự với cổ phiếu NH là BĐS. Theo thống kê, có đến 71% cổ phiếu BĐS đang giao dịch với chỉ số P/B (giá cổ phiếu trên giá trị sổ sách) dưới 1,0 lần; trong đó, có hơn 23% số cổ phiếu có P/B nhỏ hơn 0,5 lần. Điều này cho thấy giá cổ phiếu BĐS đã đi sát hơn với KQKD của các DN.

Từ kết quả sàng lọc có thể thấy phần lớn các cơ hội đầu tư tiềm năng đều nằm ở ngành BĐS. Trong nhóm này, NĐT dễ dàng nhận thấy một số DN có triển vọng đảo chiều về KQKD khá rõ nét như TDH, NBB, BCI và HQC với các dự án sẵn sàng để kinh doanh. Bên cạnh đó, cũng có một vài DN chưa có sự hồi phục rõ ràng nhưng có khả năng ghi nhận lợi nhuận đột biến và vực dậy tình hình tài chính nhờ việc chuyển nhượng vốn tại các dự án lớn như QCG với dự án Phước Kiển và dự án 39 Bến Vân Đồn, SJS với dự án Nam An Khánh, VPH với dự án Lacasa và KDC Nhơn Đức, ITC với Intresco Plaza và LCG với dự án nhiên liệu sinh học (ethanol)…

Tuy nhiên, NĐT cần cân nhắc đến một đặc điểm chung của các DN này là KQKD những năm gần đây không mấy tích cực do ảnh hưởng chung của thị trường và chi phí lãi vay cao. Để cải thiện dòng tiền và tình hình tài chính, nhìn chung các DN này đều chọn các giải pháp giống nhau: chuyển nhượng một số dự án tiềm năng cho các NĐT khác, phát hành thêm vốn cổ phần để trả nợ và chuyển đổi cơ cấu sản phẩm, thu hẹp diện tích căn hộ/nền đất và hạ giá bán. Như vậy có nghĩa các DN BĐS chưa thoát khỏi khó khăn thực sự mà đang hoạt động theo một hình thức kinh doanh mới trên nền tảng cũ mà thôi.

Đánh giá về việc đầu tư cổ phiếu BĐS và NH thời điểm này, một lãnh đạo của CTCK KIS cho rằng, kinh tế Việt Nam vừa thoát đáy và bước vào giai đoạn hồi phục. Ở góc độ DN, thị trường lãi suất thấp cũng sẽ khuyến khích các DN đầu tư thêm. Đồng thời, những DN đang sử dụng đòn bẩy tài chính lớn cũng tiết kiệm được đáng kể chi phí tài chính khi lãi suất giảm. Trên nền tảng đó, các ngành kinh doanh nhạy cảm với chu kỳ kinh tế sẽ được hưởng lợi. NĐT có thể nắm bắt cơ hội để gia nhập thị trường, tạo giá trị đầu tư.

Tuy nhiên, rủi ro chung của việc đầu tư vào các cổ phiếu chu kỳ là KQKD của các DN có thể không cải thiện đáng kể hoặc sẽ hồi phục chậm. Do đó, chiến lược đầu tư này sẽ phù hợp hơn với NĐT có khả năng nắm giữ trong trung và dài hạn hoặc khả năng chịu đựng rủi ro cao. Thực tế, NĐT có khả năng chịu đựng rủi ro trung bình hoặc thấp cũng có thể phân bổ một phần danh mục đầu tư vào nhóm cổ phiếu này.

Lam Anh

Tin liên quan

Tin khác

Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận

Củng cố nội lực - BVBank triển khai phương án tăng vốn sau khi được NHNN và UBCKNN chấp thuận

Ngân hàng TMCP Bản Việt - BVBank (mã: BVB) công bố triển khai phương án chào bán 320 triệu cổ phiếu cho cổ đông trong đợt tăng vốn lên gần 10.000 tỷ đồng nhằm củng cố bộ đệm an toàn vốn đồng thời tạo dự địa tiếp tục tăng trưởng tín dụng trong chu kỳ tăng trưởng mới.
Phố Wall giằng co khi lợi suất trái phiếu và giá dầu tăng

Phố Wall giằng co khi lợi suất trái phiếu và giá dầu tăng

Phố Wall trải qua phiên giao dịch giằng co ngày 24/9 khi lợi suất trái phiếu Mỹ tăng mạnh và giá dầu vượt 100 USD/thùng, khiến S&P 500 gần như đi ngang, trong khi Nasdaq nhích nhẹ.
VN-Index lao dốc, nhóm trụ kéo thị trường xuống
VN-Index lao dốc, nhóm trụ kéo thị trường xuống

VN-Index giảm phiên thứ hai liên tiếp, mất thêm 26,56 điểm khi nhóm cổ phiếu vốn hóa lớn đồng loạt suy yếu. Áp lực bán lan rộng, khối ngoại duy trì bán ròng, khiến kỳ vọng nâng hạng chưa thể nâng đỡ thị trường.
Lễ vinh danh IR Awards 2026: 16 năm nâng tầm tính minh bạch và chuẩn mực quan hệ nhà đầu tư tại Việt Nam

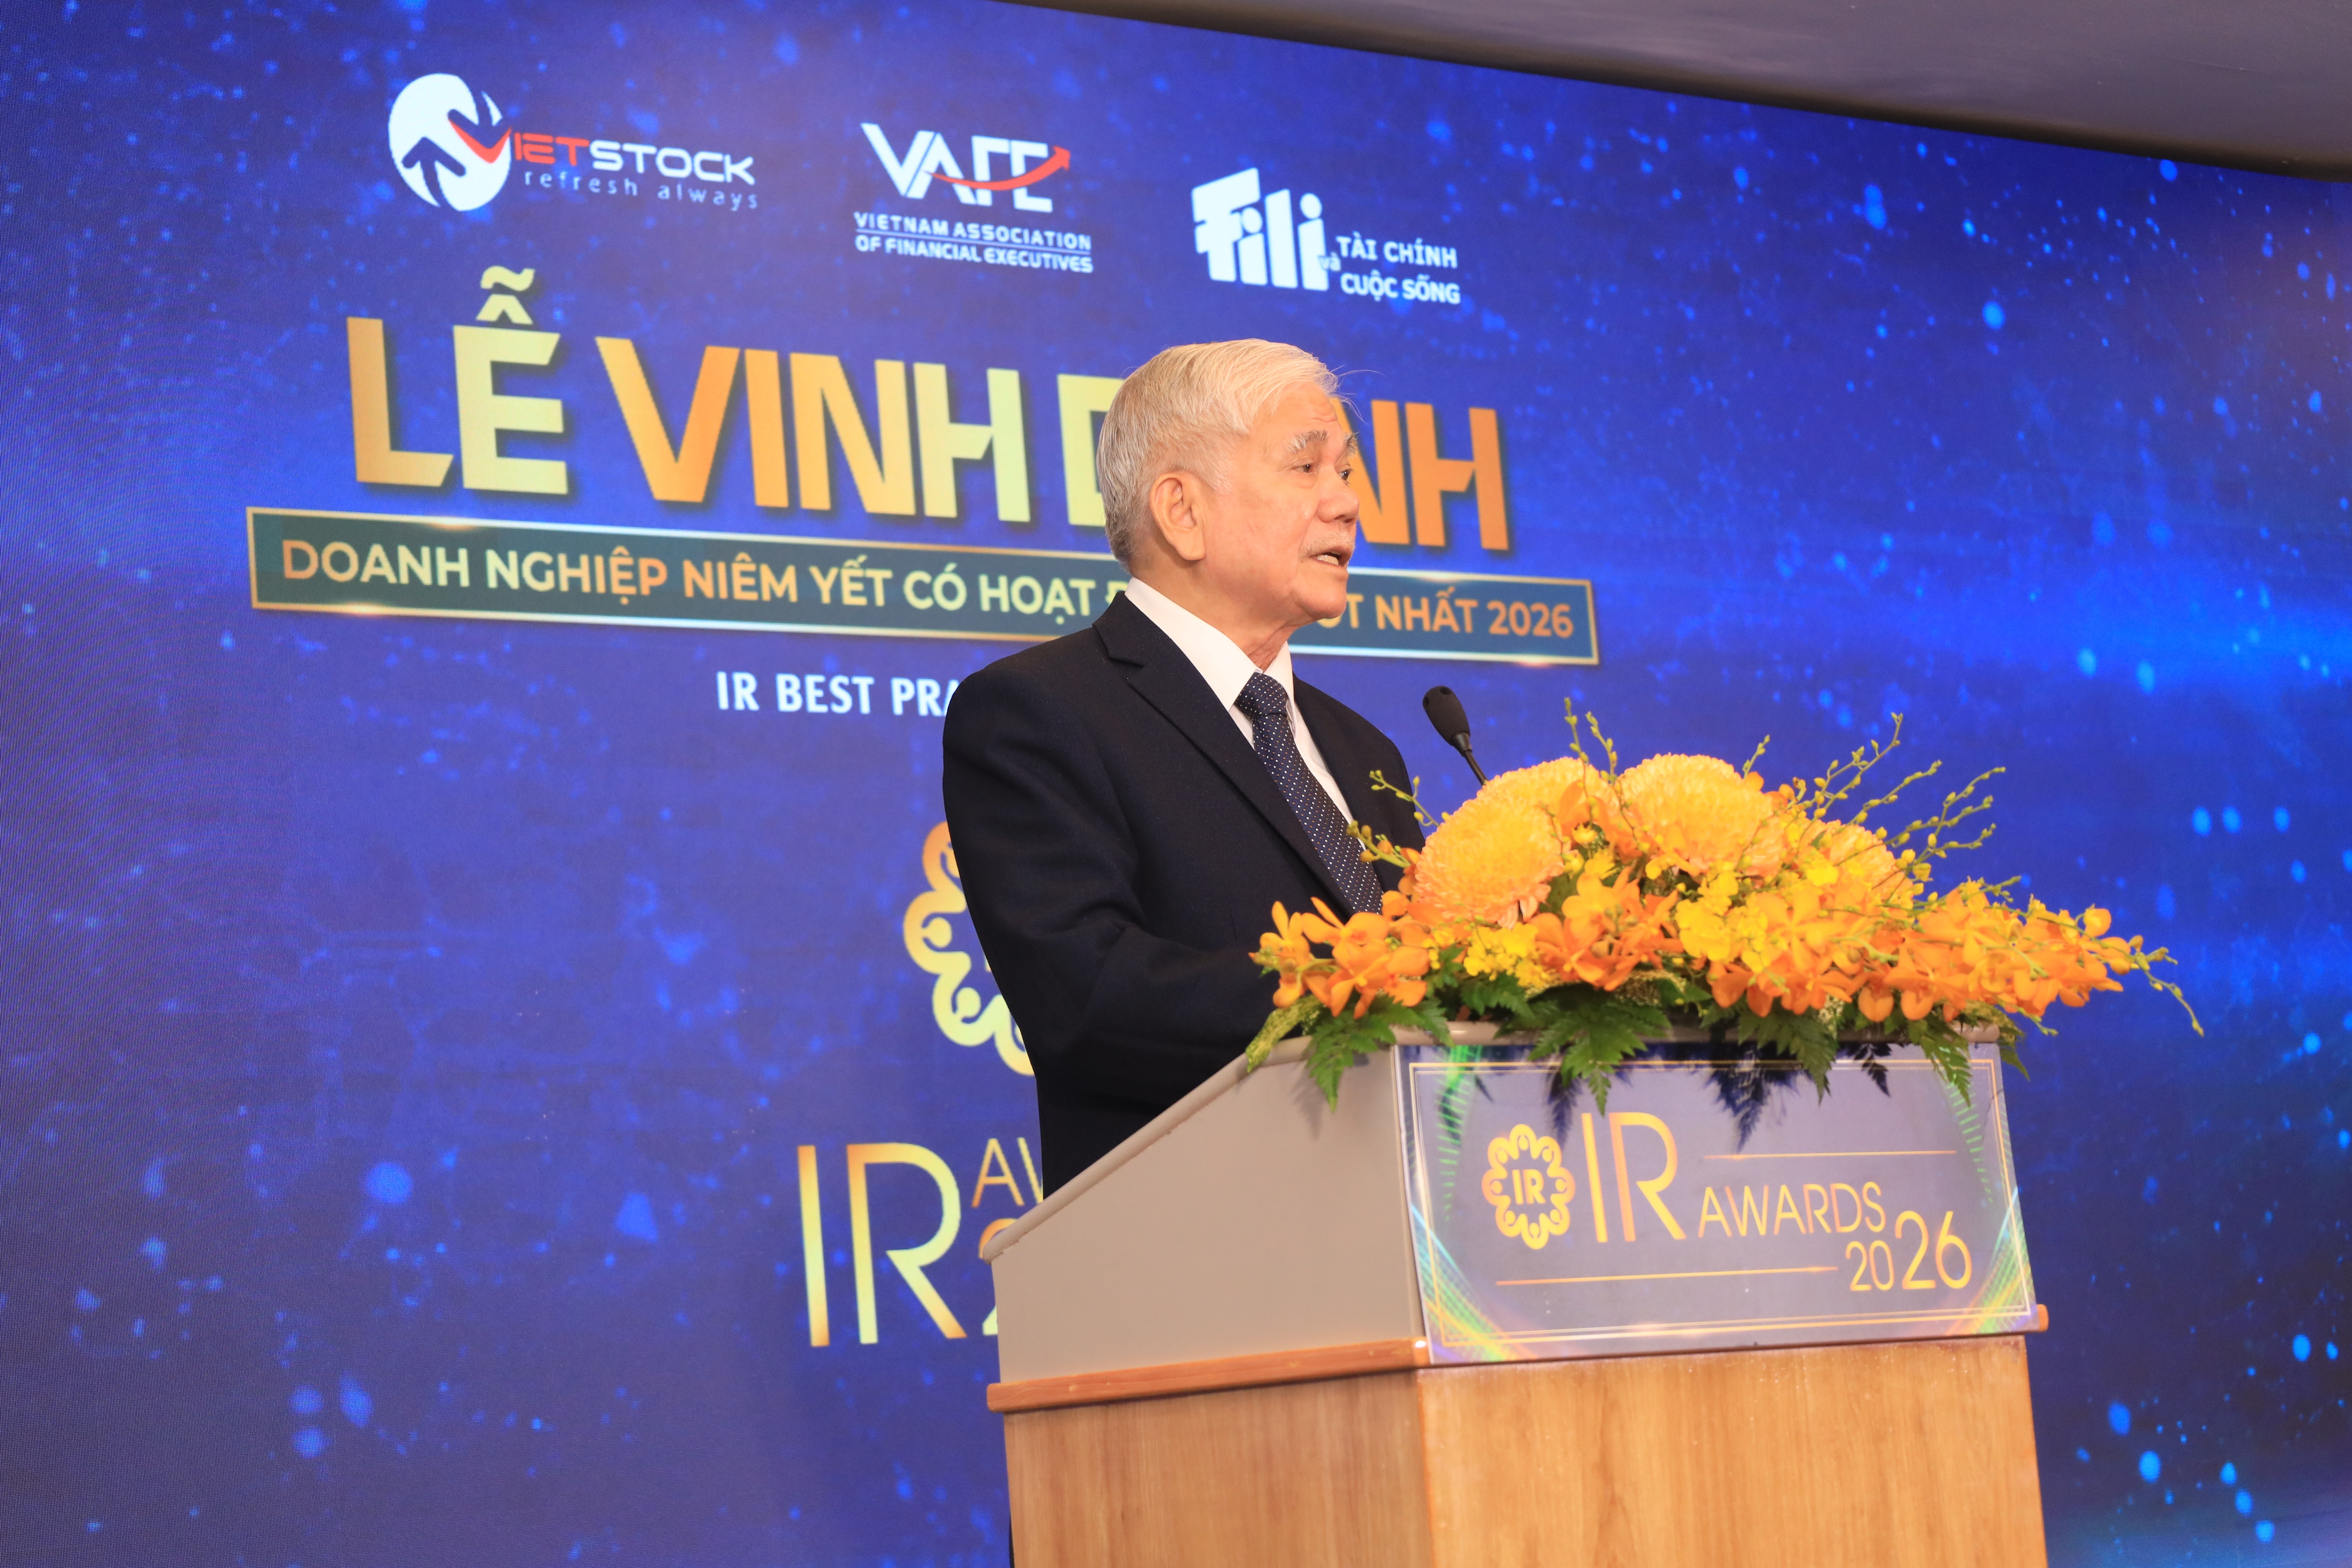
Lễ vinh danh IR Awards 2026: 16 năm nâng tầm tính minh bạch và chuẩn mực quan hệ nhà đầu tư tại Việt Nam

Ngày 24/9/2026, Lễ Vinh danh IR Awards 2026 đã diễn ra tại TP. Hồ Chí Minh, đánh dấu chặng đường 16 năm liên tục đồng hành cùng cộng đồng doanh nghiệp niêm yết trong việc thúc đẩy tính minh bạch, kỷ luật công bố thông tin và nâng cao chất lượng hoạt động Quan hệ Nhà đầu tư (IR) tại Việt Nam.
Gần một thập kỷ vắng doanh nghiệp FDI mới lên sàn: Nút thắt nằm ở đâu?

Gần một thập kỷ vắng doanh nghiệp FDI mới lên sàn: Nút thắt nằm ở đâu?

Từ năm 2017, thị trường chứng khoán Việt Nam không ghi nhận thêm doanh nghiệp FDI mới niêm yết, trong khi khu vực này vẫn mở rộng hoạt động sản xuất, kinh doanh. Khoảng lặng kéo dài ấy không đơn thuần là câu chuyện thủ tục. Từ những vướng mắc gắn với nghĩa vụ cũ, yêu cầu minh bạch giao dịch với công ty mẹ đến sự cân nhắc chi phí - lợi ích, hành trình trở thành công ty đại chúng đặt doanh nghiệp FDI trước nhiều lựa chọn khó.
Chứng khoán Mỹ giảm điểm, lợi suất trái phiếu gây sức ép

Chứng khoán Mỹ giảm điểm, lợi suất trái phiếu gây sức ép

Phố Wall khép lại phiên giao dịch ngày 23/9 trong bối cảnh nhà đầu tư tiếp tục đánh giá triển vọng lãi suất, sức khỏe kinh tế Mỹ và những diễn biến mới trên thị trường tài chính toàn cầu. Diễn biến của các chỉ số chủ chốt phản ánh sự thận trọng trước những yếu tố có thể ảnh hưởng đến dòng tiền và định giá cổ phiếu.
Blue-chips ‘quay xe’, VN-Index rơi tự do hơn 15 điểm

Blue-chips ‘quay xe’, VN-Index rơi tự do hơn 15 điểm

Trạng thái hồi phục chớp nhoáng nhanh chóng nhường chỗ cho áp lực xả hàng. Sự suy yếu của hàng loạt blue-chips cùng đà bán ròng nghìn tỷ từ khối ngoại đã đẩy VN-Index rơi tự do hơn 15 điểm, lùi sát mốc 1.800.
Sau nâng hạng, chứng khoán Việt cần gì để giữ dòng vốn quốc tế?

Sau nâng hạng, chứng khoán Việt cần gì để giữ dòng vốn quốc tế?

Việc được nâng hạng mở thêm cơ hội tiếp cận dòng vốn quốc tế, nhưng theo các chuyên gia, đó mới là điểm khởi đầu. Để dòng vốn vào nhiều hơn và ở lại lâu hơn, thị trường Việt Nam cần tiếp tục nâng chất lượng doanh nghiệp, cải thiện quản trị, phát triển sản phẩm, hoàn thiện hạ tầng và định vị rõ vai trò trong bản đồ vốn khu vực. Câu chuyện này sẽ được đặt lên bàn nghị sự tại Diễn đàn Chứng khoán châu Á lần thứ 31 lần đầu tiên do Việt Nam đăng cai.
Chứng khoán Mỹ phân hóa trước ẩn số lãi suất và lợi nhuận doanh nghiệp

Chứng khoán Mỹ phân hóa trước ẩn số lãi suất và lợi nhuận doanh nghiệp

Chứng khoán Mỹ khép phiên 22/9 với diễn biến phân hóa khi Nasdaq lập đỉnh đóng cửa mới, trong khi S&P 500 gần như đi ngang và Dow Jones giảm điểm. Cổ phiếu công nghệ, kỳ vọng hạ nhiệt căng thẳng Trung Đông và triển vọng lợi nhuận doanh nghiệp tiếp tục chi phối tâm lý nhà đầu tư.
Từ 0,7% lên 5% GDP: Ngành quỹ lấy gì để bứt tốc?

Từ 0,7% lên 5% GDP: Ngành quỹ lấy gì để bứt tốc?

Thị trường chứng khoán bước sang vị thế mới cũng đặt ngành quỹ trước yêu cầu phát triển tương xứng. Từ quy mô NAV khoảng 0,7% GDP, mục tiêu hướng tới 5% GDP vào năm 2030 đòi hỏi không chỉ mở rộng số lượng quỹ và nhà đầu tư, mà còn phải tái cấu trúc cơ sở nhà đầu tư, đa dạng sản phẩm, chuẩn hóa dữ liệu, đổi mới vận hành và tạo dựng niềm tin để chuyển hóa nguồn vốn thành dòng vốn dài hạn cho nền kinh tế.