Doanh số ô tô tăng mạnh, vì sao sức khỏe tài chính doanh nghiệp vẫn chịu áp lực?

 |
| Thị trường ô tô Việt Nam đang trải qua sự thay đổi đáng kể về quy mô lẫn cơ cấu sản phẩm |
Cuộc đua thị phần ngày càng quyết liệt
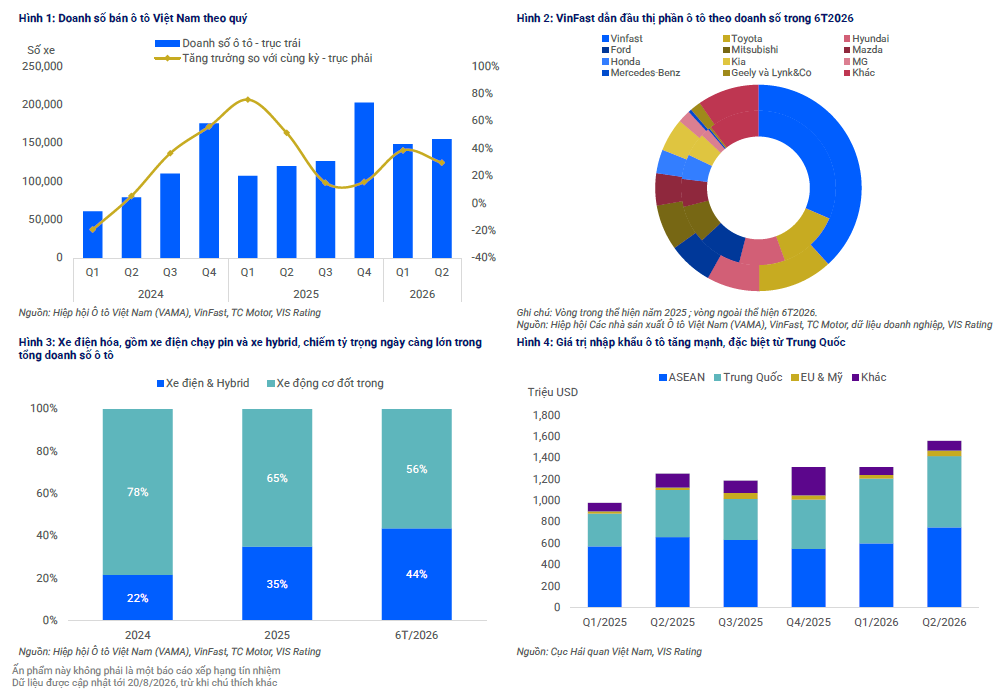
Thị trường ô tô Việt Nam đang trải qua sự thay đổi đáng kể về quy mô lẫn cơ cấu sản phẩm. Trong 6 tháng đầu năm 2026, doanh số toàn thị trường đạt 303.391 xe, tăng 33,8% so với cùng kỳ. Động lực nổi bật đến từ xe điện và xe hybrid.
Doanh số xe điện VinFast tăng 72%, đạt 115.916 xe; trong khi xe hybrid tăng 83%, lên 10.865 xe. Theo VIS Rating, chính sách ưu đãi, giá bán cạnh tranh và biến động của giá xăng đã thúc đẩy nhu cầu đối với các dòng xe điện hóa.
Sự dịch chuyển này thể hiện rõ hơn khi nhìn vào cơ cấu thị trường. Đồ thị của VIS Rating cho thấy xe điện và hybrid từ chỗ chiếm 22% tổng doanh số năm 2024 đã tăng lên 35% năm 2025 và đạt 44% trong 6 tháng đầu năm 2026. Ngược lại, tỷ trọng xe động cơ đốt trong giảm từ 78% xuống 56%.
Dù vậy, nhu cầu đối với xe động cơ đốt trong chưa suy giảm về số lượng. Doanh số phân khúc này được ước tính tăng 13% so với cùng kỳ, lên khoảng 174.000 xe. Điểm đáng chú ý là trong một thị trường vẫn tăng trưởng, nhiều thương hiệu lâu năm như Toyota, Hyundai và Ford lại mất thị phần.
Áp lực cạnh tranh còn đến từ xe nhập khẩu, đặc biệt là xe Trung Quốc. Giá trị nhập khẩu ô tô nguyên chiếc tăng 28,9%, lên 2,8 tỷ USD; riêng xe nhập khẩu từ Trung Quốc tăng 71,2%, đạt 1,26 tỷ USD. Giá bán cạnh tranh cùng các tính năng công nghệ của xe Trung Quốc đang mở rộng lựa chọn cho người mua, đồng thời làm cuộc cạnh tranh trên thị trường trở nên gay gắt hơn.
Ở chiều hỗ trợ, chính sách tiếp tục tạo lợi thế cho xe điện. Luật số 09/2026/QH16 gia hạn mức thuế tiêu thụ đặc biệt ưu đãi 1-3% đối với xe điện đến hết năm 2030, thay vì tháng 2/2027. Nghị định số 202/2026/NĐ-CP, có hiệu lực từ ngày 1/3/2027, cũng gia hạn mức lệ phí trước bạ lần đầu 0% đối với ô tô điện chạy pin đến hết năm 2030. VIS Rating cho rằng, việc duy trì các ưu đãi này sẽ tiếp tục hỗ trợ nhu cầu xe điện hóa và lợi thế về giá của xe điện trong trung hạn.
Như vậy, tăng trưởng của thị trường đang diễn ra đồng thời với sự thay đổi nhanh về cơ cấu sản phẩm và tương quan cạnh tranh. Đây cũng là điểm khiến bức tranh doanh số tích cực chưa chuyển hóa hoàn toàn thành sự cải thiện về hiệu quả kinh doanh của doanh nghiệp.
Doanh thu tăng nhưng biên lợi nhuận lõi thu hẹp
Sự khác biệt giữa tăng trưởng doanh số và chất lượng lợi nhuận thể hiện khá rõ trong báo cáo tài chính của các doanh nghiệp ô tô niêm yết được VIS Rating phân tích.
Trong 6 tháng đầu năm, doanh thu của nhóm doanh nghiệp này tăng 17,5% so với cùng kỳ nhờ doanh số xe tăng mạnh. Doanh thu cao hơn cùng thu nhập tài chính tăng đã giúp EBITDA tăng 28,9%.
Nhờ đó, một số chỉ tiêu đòn bẩy và khả năng trả lãi có sự cải thiện. Tỷ lệ nợ vay/EBITDA bình quân giảm nhẹ từ 4,66 lần năm 2025 xuống 4,47 lần; hệ số EBIT/chi phí lãi vay tăng từ 2,16 lần lên 2,43 lần. Đồ thị trên trang 3 của báo cáo cũng cho thấy EBITDA và EBIT cải thiện trong khi tỷ lệ đòn bẩy giảm nhẹ.
Nhưng nếu tách phần thu nhập tài chính và nhìn vào hoạt động kinh doanh ô tô cốt lõi, bức tranh thận trọng hơn.
Biên EBITDA lõi giảm từ 3,20% trong 6 tháng đầu năm 2025 xuống còn 3,06% trong cùng kỳ năm nay. Một nguyên nhân quan trọng là chi phí bán hàng tăng tới 38% so với cùng kỳ. VIS Rating nhận định cạnh tranh về giá gia tăng từ VinFast và xe Trung Quốc sẽ tiếp tục hạn chế biên lợi nhuận của ngành.
Đây là điểm đáng chú ý trong bức tranh ngành ô tô hiện nay. Doanh nghiệp có thể bán được nhiều xe hơn và ghi nhận doanh thu cao hơn, nhưng cạnh tranh để giành thị phần đồng thời khiến chi phí bán hàng gia tăng và khả năng sinh lời từ hoạt động cốt lõi bị thu hẹp.
Áp lực còn thể hiện rõ hơn ở dòng tiền. Phần lớn doanh nghiệp ô tô niêm yết trong phạm vi phân tích của VIS Rating ghi nhận dòng tiền từ hoạt động kinh doanh (CFO) âm trong 6 tháng đầu năm. Hàng tồn kho tăng 37% so với cuối năm 2025, trong khi vòng quay hàng tồn kho giảm từ 6,7 lần xuống 5,5 lần. Đồ thị về CFO và vòng quay hàng tồn kho trên trang 3 cho thấy dòng tiền hoạt động chuyển sang âm trong hai quý đầu năm 2026, đồng thời tốc độ luân chuyển tồn kho giảm đáng kể.
Cùng lúc, tiền lãi vay đã trả tăng 47% so với cùng kỳ do dư nợ vay lớn hơn, chi phí vay cao hơn và thời điểm thanh toán lãi vay.
VIS Rating dự báo CFO của các doanh nghiệp tiếp tục yếu trong 6 tháng cuối năm 2026 khi cạnh tranh về giá còn gay gắt và chi phí vay duy trì ở mức cao.
2.500 tỷ đồng trái phiếu đáo hạn và bài toán tái cấp vốn
Áp lực tài chính trong nửa cuối năm còn đến từ chi phí vốn và nghĩa vụ nợ. Khả năng tiếp cận nguồn vốn của ngành hiện vẫn được VIS Rating đánh giá ổn định. Tổng dư nợ vay của các doanh nghiệp ô tô niêm yết tăng 7,3% trong 6 tháng đầu năm. Tăng trưởng nợ tập trung tại một số doanh nghiệp lớn, trong đó có HUT và HAX, chủ yếu phục vụ mở rộng hệ thống phân phối ô tô.
Vấn đề nằm ở giá vốn. Lãi suất vay thực tế của các doanh nghiệp niêm yết tăng 1-4% so với cùng kỳ. Ở phía người tiêu dùng, lãi suất vay ngân hàng để mua ô tô cũng tăng khoảng 1,5-2%.
VIS Rating cho rằng lãi suất sẽ duy trì ở mức cao trong 12-18 tháng tới. Điều này tạo sức ép theo hai chiều: chi phí tài trợ vốn lưu động của doanh nghiệp tăng lên, trong khi chi phí vay mua xe cao hơn có thể ảnh hưởng đến nhu cầu của người tiêu dùng.
Thị trường trái phiếu tạo thêm một biến số đối với dòng tiền ngành ô tô. Trong 6 tháng đầu năm 2026 không ghi nhận đợt phát hành trái phiếu mới nào. Tuy nhiên, trong nửa cuối năm sẽ có khoảng 2.500 tỷ đồng trái phiếu đáo hạn.
Theo VIS Rating, khối lượng đáo hạn này sẽ làm tăng áp lực tái cấp vốn và nhiều khả năng thúc đẩy hoạt động phát hành mới trong thời gian tới.
Đặt các yếu tố cạnh nhau, thách thức của doanh nghiệp ô tô trong nửa cuối năm không nằm ở một chỉ tiêu riêng lẻ. Doanh số đang tăng, khả năng tiếp cận vốn chưa bị thu hẹp và EBITDA báo cáo cải thiện, nhưng biên lợi nhuận cốt lõi lại giảm; tồn kho tăng trong khi vòng quay chậm lại; CFO của phần lớn doanh nghiệp được phân tích ở trạng thái âm; chi phí vay tăng và một lượng trái phiếu đáng kể bước vào kỳ đáo hạn.
Chính sự đồng thời của các yếu tố này khiến VIS Rating duy trì quan điểm thận trọng đối với hồ sơ tín nhiệm ngành trong 6 tháng cuối năm 2026.
Điều đáng chú ý là sức ép xuất hiện đúng thời điểm thị trường ô tô đang tăng trưởng mạnh và thay đổi nhanh về cơ cấu. Xe điện và hybrid ngày càng chiếm tỷ trọng lớn hơn, xe Trung Quốc gia tăng hiện diện, trong khi những thương hiệu lâu năm phải đối mặt với áp lực thị phần. Người tiêu dùng có thêm lựa chọn, nhưng với doanh nghiệp, cuộc cạnh tranh không chỉ nằm ở số lượng xe bán ra mà còn ở giá bán, chi phí phân phối, tốc độ luân chuyển hàng tồn kho và khả năng quản trị vốn.
Vì vậy, bức tranh nửa cuối năm 2026 có hai mặt khá rõ. Một bên là nhu cầu thị trường được hỗ trợ bởi xu hướng điện hóa và các chính sách ưu đãi. Bên còn lại là áp lực ngày càng lớn lên khả năng sinh lời, dòng tiền và chi phí tài chính.
Doanh số tăng mạnh vì thế chưa đồng nghĩa sức khỏe tài chính của doanh nghiệp sẽ cải thiện tương ứng. Khi cạnh tranh về giá tiếp tục gia tăng, hàng tồn kho cần được giải phóng và chi phí vốn duy trì ở mức cao, khả năng chuyển tăng trưởng doanh thu thành lợi nhuận và dòng tiền sẽ là vấn đề đáng chú ý đối với ngành ô tô trong phần còn lại của năm 2026.
Tin liên quan

Tin khác

Mercedes-Benz GLC PHEV ra mắt, giá gần 3 tỷ đồng, hết xăng vẫn chạy tới 128km

Lễ hội xe vào cửa miễn phí cuối tuần này có gì?

BYD Sealion 5 chốt ngày ra mắt
BMW 3 Series thế hệ mới ra mắt

Tài xế chuyển sang xe điện được hỗ trợ gì từ chương trình “Vì tương lai xanh” lần 2?

Loạt SUV hạng C ‘đua nhau’ giảm giá

Việt Nam xếp trên quốc gia đông dân của Đông Nam Á về tăng trưởng doanh số ô tô

BYD SEALION 5 chuẩn bị ra mắt, gia nhập cuộc đua C-SUV đô thị

VinFast ra mắt Evo Grand thế hệ mới - xe máy điện đi được 262 km sau mỗi lần sạc

Xe địa hình Yamaha WR155R mới ra mắt có giá 79 triệu đồng