Kết nối dữ liệu giúp phá rào cản cho vay đổi mới sáng tạo

 |
| Khi cho vay theo chuỗi cung ứng, ngân hàng nhìn vào “cánh trái” (khoản phải thu) và “cánh phải” (khoản phải trả) của doanh nghiệp để thiết lập quan hệ đối tác toàn diện |
Chuyển dịch tư duy cấp vốn từ thực tiễn
Trong hoạt động ngân hàng truyền thống, việc cấp tín dụng thường dựa chặt chẽ trên bảng cân đối kế toán và tài sản bảo. Tuy nhiên, đối với cộng đồng khởi nghiệp sáng tạo và các doanh nghiệp công nghệ, cách tiếp cận này chưa đủ giải quyết được nhu cầu vốn. Để giải bài toán này, từ thực tiễn hoạt động cấp tín dụng thương mại, ông Trần Hoài Phương, thành viên Ban điều hành, Giám đốc Ngân hàng Doanh nghiệp, Ngân hàng TMCP Phát triển Thành phố Hồ Chí Minh (HDBank) cho rằng, các ngân hàng đã và đang thay đổi góc nhìn thẩm định rủi ro bằng cách bám sát chuỗi giá trị thực tế.
Theo ông Trần Hoài Phương, điểm nghẽn lớn nhất của doanh nghiệp công nghệ không chỉ là thiếu tài sản thế chấp hữu hình, mà nằm ở việc tổ chức tín dụng chưa hiểu rõ dòng tiền vận hành của họ. Kinh nghiệm thực tiễn tại HDBank cho thấy, khi cho vay theo chuỗi cung ứng, ngân hàng nhìn vào “cánh trái” (khoản phải thu) và “cánh phải” (khoản phải trả) của doanh nghiệp để thiết lập quan hệ đối tác toàn diện. Dư nợ cho vay theo chuỗi của HDBank đã đạt khoảng 1,2 tỷ USD, minh chứng cho việc ngân hàng sẵn sàng tài trợ cho nhà cung cấp bao bì của các tập đoàn đa quốc gia như Nestlé hay nhà phân phối của Unilever dù đòn bẩy tài chính cao, bởi ngân hàng kiểm soát được tính thanh khoản và khả năng tiêu thụ thực tế của sản phẩm. Khi chuyển sang lĩnh vực công nghệ, ngân hàng cũng xác định một hạn mức rủi ro kiểm soát để thử nghiệm các cấu trúc tài trợ mới như vốn lai (mezzanine financing) kết hợp giữa nợ và vốn cổ phần.
Dù đã có những mô hình chủ động từ phía các ngân hàng thương mại, song trên bình diện chung của toàn hệ thống, rào cản đưa vốn vào đổi mới sáng tạo vẫn là một bài toán hóc búa. Phân tích từ nghiên cứu học thuật và kinh nghiệm quốc tế, PGS. TS. Nguyễn Thanh Phương, Phó Giám đốc Học viện Ngân hàng, chỉ rõ Việt Nam không phải trường hợp cá biệt mà đang đối mặt với ba điểm nghẽn mang tính phổ quát.
Thứ nhất là khó khăn trong định giá tài sản vô hình. Doanh nghiệp công nghệ chủ yếu nắm giữ sáng chế, thuật toán phần mềm, cơ sở dữ liệu và chất xám con người, nhưng các ngân hàng hiện thiếu công cụ pháp lý và phương pháp định giá tin cậy để coi đây là tài sản bảo đảm.
Thứ hai là tình trạng bất cân xứng thông tin sâu sắc: doanh nghiệp công nghệ am tường sản phẩm của mình nhưng ngân hàng thương mại lại thiếu năng lực chuyên sâu và dữ liệu đối sánh để thẩm định mô hình kinh doanh mới.
Thứ ba, sự đứt gãy về nguồn vốn xuất hiện rõ rệt nhất ở giai đoạn “thung lũng chết” - thời điểm sau khi sản phẩm kết thúc thử nghiệm và chuẩn bị thương mại hóa. Khi ngân sách nhà nước hoặc vốn tài trợ ban đầu đã cạn kiệt, còn doanh thu và dòng tiền thương mại chưa kịp hình thành, việc tiếp cận vốn vay ngân hàng truyền thống gần như bất khả thi nếu không có các công cụ chia sẻ rủi ro hỗ trợ.
Không chỉ dừng lại ở bài toán thẩm định tài chính, sự thiếu hụt và phân tán dữ liệu quản lý cũng là nguyên nhân then chốt khiến các ngân hàng e ngại. Đánh giá dưới góc độ cơ quan quản lý kỹ thuật, ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin (Ngân hàng Nhà nước Việt Nam), nhận định rằng dữ liệu doanh nghiệp hiện nằm rải rác ở nhiều bộ, ngành khác nhau. Thông tin về thuế, bảo hiểm thuộc Bộ Tài chính; dữ liệu tài sản bất động sản thuộc ngành tài nguyên; trong khi các bằng sáng chế, tài sản trí tuệ lại do Bộ Khoa học và Công nghệ quản lý. Việc thiếu cơ chế chia sẻ tập trung và thiếu chuẩn kết nối dữ liệu liên thông khiến ngân hàng không thể có được bức tranh toàn diện và kịp thời về lịch sử hoạt động hay uy tín của doanh nghiệp khởi nghiệp sáng tạo.
 |
| Công nghệ không chỉ phục vụ chuyển tiền mà đóng vai trò hạ tầng kết nối giảm chi phí gia nhập thị trường cho toàn bộ hệ sinh thái |
Hoàn thiện hạ tầng số, chia sẻ rủi ro và cam kết hành động
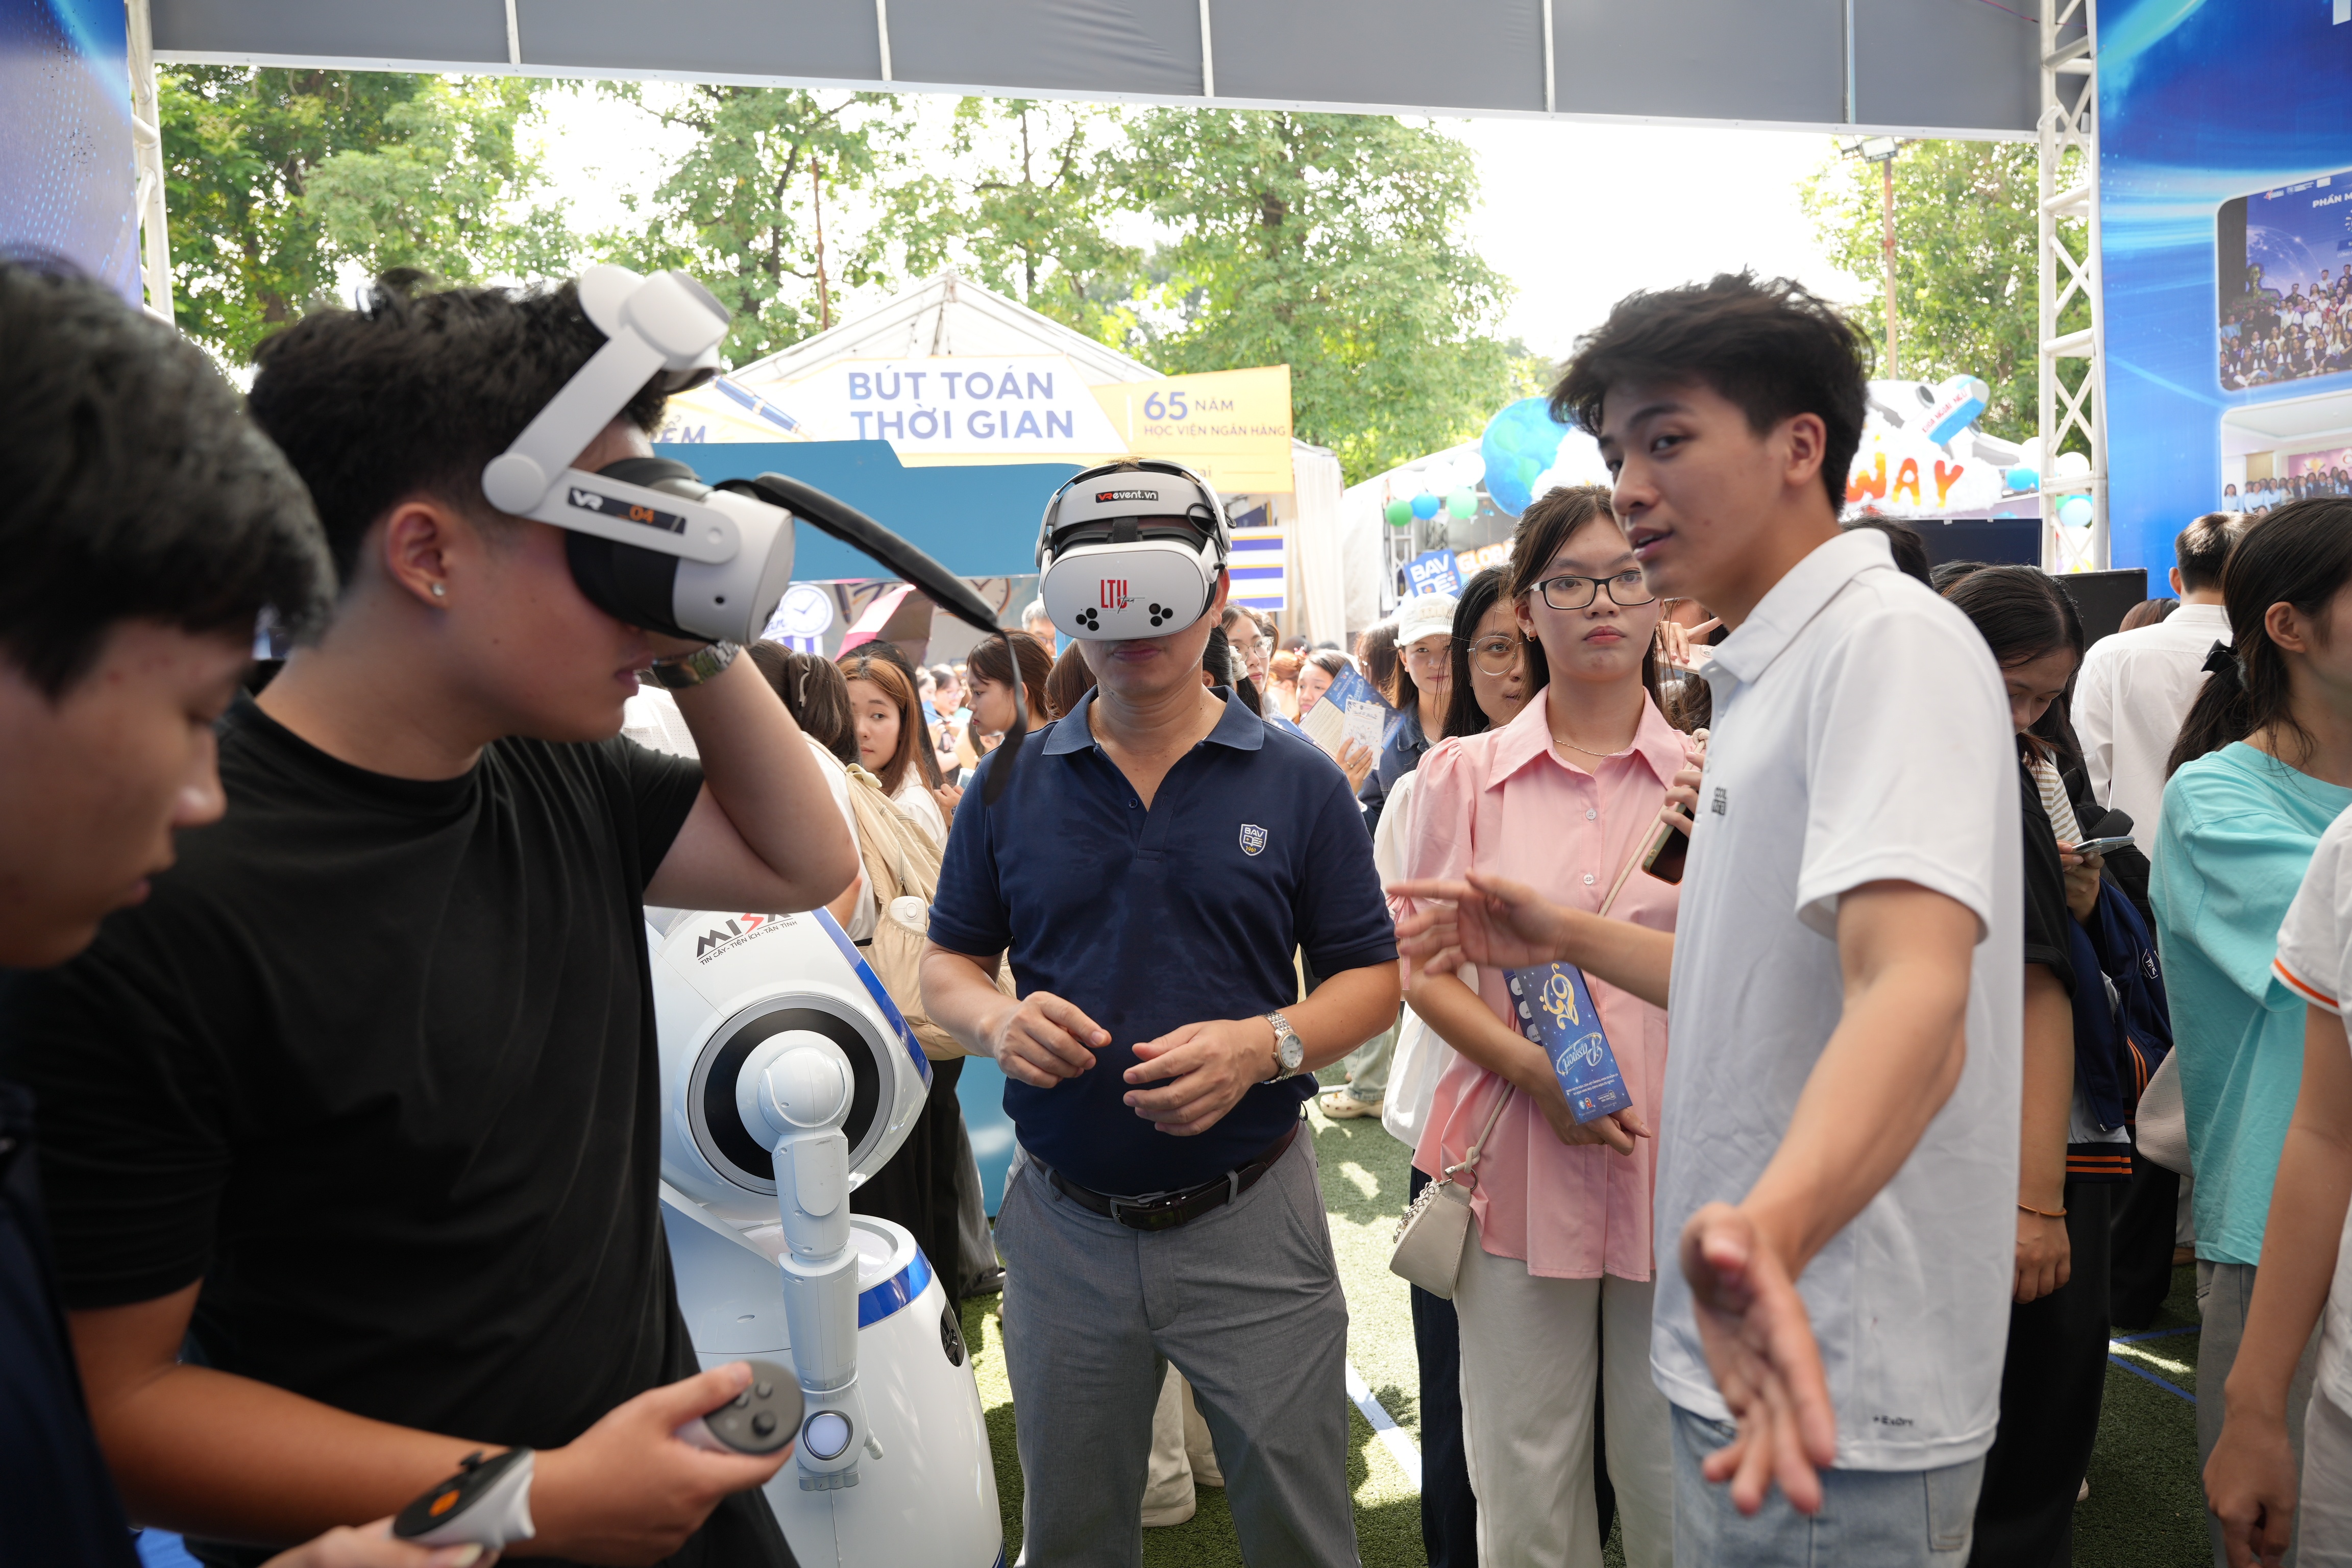
Để tháo gỡ căn cơ những nút thắt trên, các chuyên gia khẳng định cần triển khai đồng bộ các giải pháp từ chuẩn hóa công nghệ, thiết lập cơ chế tài chính chia sẻ rủi ro đến đào tạo nguồn nhân lực chất lượng cao. Ở góc độ vận hành thanh toán, công nghệ không chỉ phục vụ chuyển tiền mà đóng vai trò hạ tầng kết nối giảm chi phí gia nhập thị trường cho toàn bộ hệ sinh thái.
Ông Phạm Anh Liêm, Giám đốc Công nghệ thông tin MobiFone Digital Payments (MDP), cho biết mục tiêu của các đơn vị phát triển hạ tầng thanh toán số là đưa các tính năng an toàn bảo mật, định danh điện tử và phòng chống gian lận lồng ghép mặc định vào tầng chuyển mạch liên ngân hàng. Điều này giúp các tổ chức tín dụng, các công ty fintech quy mô nhỏ và trung bình không phải gánh chịu chi phí đầu tư hạ tầng quá lớn mà vẫn cung cấp được dịch vụ bảo mật cao.
Trong tương lai gần, trải nghiệm thanh toán sẽ được đảo ngược: thay vì người dùng phải chủ động tìm kiếm các tính năng phức tạp trên ứng dụng, đơn vị cung cấp dịch vụ sẽ tự động gửi yêu cầu thanh toán chuẩn hóa và người dùng chỉ cần thao tác xác nhận đơn giản, qua đó thúc đẩy tài chính toàn diện đến cả các đối tượng yếu thế hoặc vùng sâu, vùng xa.
Về phương diện chính sách và giải pháp thể chế, PGS. TS. Nguyễn Thanh Phương đề xuất năm nhóm giải pháp căn bản. Đó là nhanh chóng hoàn thiện khuôn khổ pháp lý, ban hành cơ chế thử nghiệm có kiểm soát (sandbox) cho các mô hình kinh doanh số mới. Triển khai cơ chế Nhà nước cùng chia sẻ rủi ro với thị trường thông qua Quỹ bảo lãnh tín dụng, thực hiện bảo lãnh một phần giá trị khoản vay cho các dự án công nghệ sáng tạo. Thành lập và phát triển các tổ chức định giá độc lập chuyên biệt về tài sản vô hình và xếp hạng tín nhiệm doanh nghiệp công nghệ. Xây dựng cơ sở dữ liệu dùng chung và cơ chế chia sẻ dữ liệu có kiểm soát. Đa dạng hóa cấu trúc vốn nhiều tầng nhằm đáp ứng đúng nhu cầu vốn theo từng vòng đời phát triển của doanh nghiệp.
Trên cơ sỏ đó, đại diện Học viện Ngân hàng cam kết sẽ đóng góp tích cực vào tiến trình này qua việc tổng hợp ý kiến diễn đàn thành báo cáo khuyến nghị gửi Ngân hàng Nhà nước; đồng thời đẩy mạnh đào tạo nguồn nhân lực tích hợp chuyên môn tài chính với năng lực công nghệ qua các chương trình như Fintech, Ngân hàng số, Khoa học dữ liệu, AI và đưa chuyên đề định giá tài sản vô hình vào giảng dạy thực tiễn.
Về phía cơ quan quản lý, ông Hoàng Minh Tiến cho biết, Ngân hàng Nhà nước sẽ tiếp tục đồng hành chặt chẽ cùng các tổ chức tín dụng trong việc hoàn thiện thể chế kỹ thuật. Ngành ngân hàng đã đi đầu trong việc đồng bộ 4 cơ sở dữ liệu chuyên ngành lên Trung tâm Dữ liệu quốc gia, cũng như kết nối thành công với Cơ sở dữ liệu quốc gia về dân cư để làm sạch, đối chiếu hàng trăm triệu hồ sơ khách hàng. Nhằm chuẩn hóa liên thông dữ liệu, Thông tư 64/2024/TT-NHNN đã được ban hành quy định về giải pháp Open API với 23 chuẩn giao diện lập trình mở cơ bản, có hiệu lực bắt buộc áp dụng từ ngày 1/3/2027. Đồng thời, cơ quan đang rà soát sửa đổi quy định về an ninh bảo mật theo định hướng Luật An ninh dữ liệu, và đẩy mạnh triển khai thông tư về ứng dụng trí tuệ nhân tạo (AI) trong ngành ngân hàng vừa được ban hành ngày 30/9, tạo hành lang pháp lý minh bạch cho các công nghệ tài chính mới.
Sự kết hợp giữa tư duy cởi mở của các ngân hàng thương mại, nền tảng số hiện đại từ các đơn vị hạ tầng, cơ chế chia sẻ rủi ro của Nhà nước và nguồn nhân lực được chuẩn bị bài bản chính là chìa khóa để khơi thông dòng vốn tín dụng. Khi dòng vốn thực sự tìm đến đúng các ý tưởng sáng tạo, nền kinh tế không chỉ giải quyết được bài toán tăng trưởng bền vững mà còn tạo lập nền tảng vững chắc để tự tin bước vào kỷ nguyên phát triển mới.
Tin liên quan


Tin khác

Khơi thông dòng vốn theo chuỗi cung ứng
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Ngân hàng mở rộng vốn quốc tế tiếp sức doanh nghiệp nhỏ và vừa

Sáng 2/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.636 đồng

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Agribank được vinh danh 3 giải thưởng Ngân hàng Việt Nam tiêu biểu 2026

AI, Deepfake gia tăng rủi ro: Công ty tài chính phải ‘kiểm soát chính xác hơn’

Sáng 1/10: Tỷ giá trung tâm giảm 3 đồng