Hoàn thiện chính sách tín dụng ưu đãi cho vùng đồng bào dân tộc thiểu số

| Đắk Lắk: Tín dụng chính sách xã hội - đòn bẩy giảm nghèo bền vững Phát huy vai trò cộng đồng và phụ nữ dân tộc thiểu số trong chương trình “Tiến về phía trước” |
 |
| Hoàn thiện chính sách tín dụng ưu đãi cho vùng đồng bào dân tộc thiểu số |
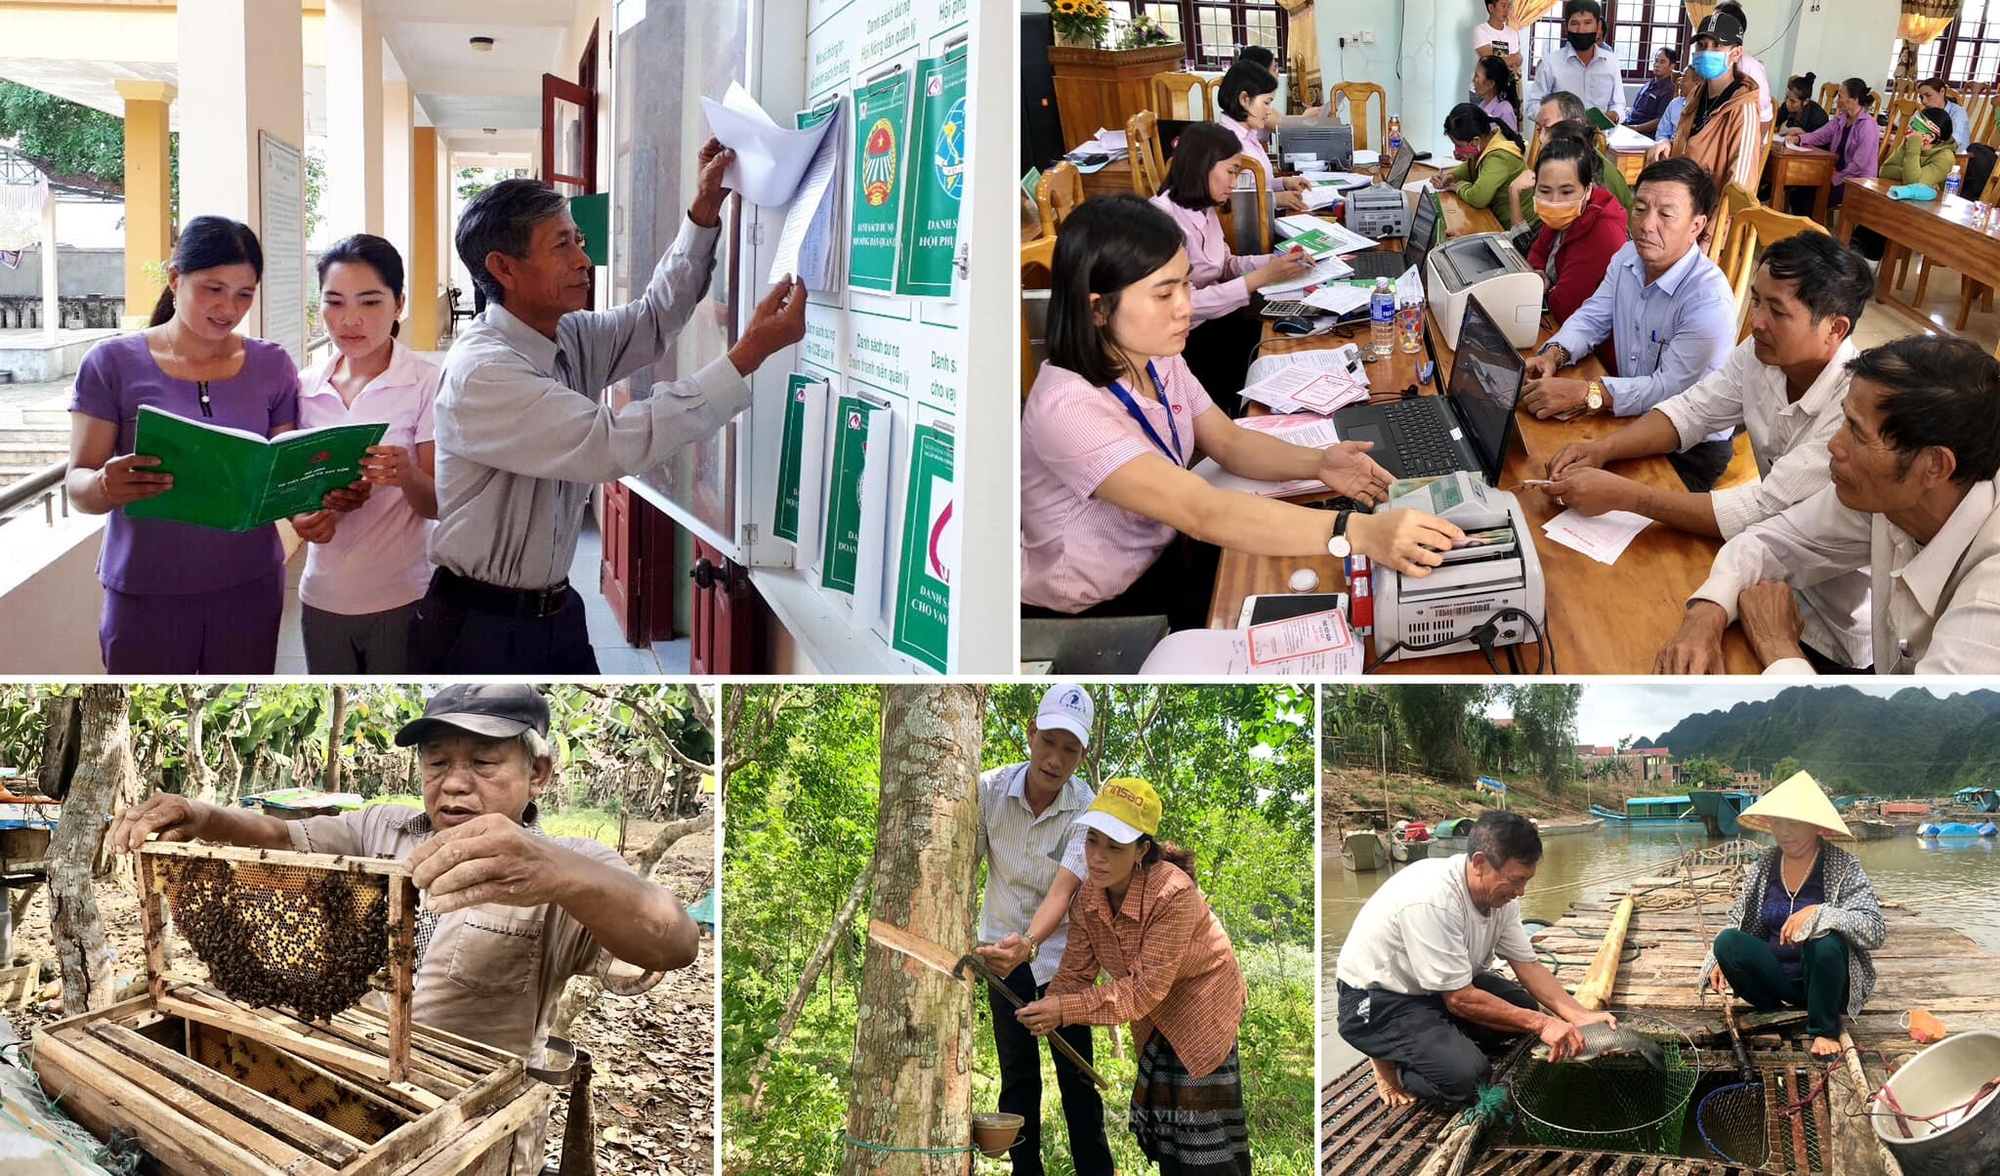
NHNN cho biết, tín dụng chính sách xã hội thông qua Ngân hàng Chính sách xã hội (NHCSXH) đã trở thành một công cụ quan trọng giúp người dân ở vùng khó khăn tiếp cận nguồn vốn để cải thiện đời sống và phát triển sản xuất. Đồng bào dân tộc thiểu số không chỉ được thụ hưởng các chương trình tín dụng chung dành cho hộ nghèo và các đối tượng chính sách khác, mà còn được tiếp cận các chương trình tín dụng đặc thù phục vụ phát triển kinh tế - xã hội tại khu vực dân tộc thiểu số và miền núi.
Quy mô tín dụng chính sách dành cho khu vực này đã được mở rộng đáng kể trong những năm gần đây. Tính đến cuối năm 2025, tổng dư nợ tín dụng chính sách tại NHCSXH đạt hơn 413.000 tỷ đồng, trong đó dư nợ tại vùng đồng bào dân tộc thiểu số và miền núi chiếm khoảng một phần ba tổng dư nợ của hệ thống. Điều này cho thấy khu vực này vẫn là một trong những trọng tâm của các chương trình tín dụng chính sách.
Cùng với các chương trình tín dụng chung, Nghị định số 28/2022/NĐ-CP của Chính phủ về chính sách tín dụng ưu đãi thực hiện Chương trình mục tiêu quốc gia phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi giai đoạn từ năm 2021 đến năm 2030 đã thiết kế một số chính sách tín dụng ưu đãi riêng, tập trung vào các nhu cầu thiết yếu của người dân như hỗ trợ đất ở, nhà ở, đất sản xuất và chuyển đổi nghề.
Tính đến cuối năm 2025, doanh số cho vay hỗ trợ nhà ở đạt trên 1.700 tỷ đồng và cho vay chuyển đổi nghề gần 1.060 tỷ đồng trong tổng số khoảng 2.900 tỷ đồng giải ngân theo Nghị định số 28/2022/NĐ-CP… Kết quả triển khai cho thấy nguồn vốn tín dụng ưu đãi đã góp phần hỗ trợ người dân vùng đồng bào dân tộc thiểu số và miền núi cải thiện điều kiện sống và từng bước ổn định sinh kế.
Dù nguồn vốn tín dụng đã góp phần cải thiện điều kiện sống của người dân, nhưng theo NHNN, tổng kết giai đoạn 2021 - 2025 cho thấy nhiều mục tiêu của Chương trình mục tiêu quốc gia phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi vẫn chưa đạt kế hoạch. Báo cáo của Chính phủ cho thấy tỷ lệ thực hiện một số mục tiêu còn hạn chế, trong đó hỗ trợ đất ở đạt khoảng 45,5%, hỗ trợ đất sản xuất đạt 14,2% và hỗ trợ chuyển đổi nghề đạt 38,3%.
Trong khi đó, thực tiễn triển khai cho thấy nhu cầu tiếp cận nguồn vốn ưu đãi của người dân tại vùng đồng bào dân tộc thiểu số và miền núi vẫn rất lớn. Tuy nhiên, phạm vi và đối tượng thụ hưởng của một số chính sách tín dụng hiện hành còn tương đối hẹp, chưa bao phủ hết các nhóm đối tượng có nhu cầu vay vốn để ổn định đất ở, phát triển sản xuất hoặc chuyển đổi sinh kế.
Hiện các chính sách tín dụng ưu đãi đang được triển khai theo Nghị định số 28/2022/NĐ-CP chỉ áp dụng trong giai đoạn thực hiện Chương trình mục tiêu quốc gia 2021 - 2025. Khi bước sang giai đoạn mới của Chương trình, việc nghiên cứu xây dựng Nghị định mới được xem là cần thiết nhằm tiếp tục triển khai các chính sách tín dụng ưu đãi, đồng thời mở rộng đối tượng thụ hưởng và điều chỉnh mức cho vay phù hợp hơn với nhu cầu thực tế.
Trên cơ sở đó, NHNN đề xuất xây dựng Nghị định mới nhằm tiếp tục triển khai các chính sách tín dụng ưu đãi hiện hành, đồng thời điều chỉnh, bổ sung một số nội dung cho phù hợp với yêu cầu của giai đoạn phát triển tiếp theo.
Cụ thể theo dự thảo, chính sách cho vay hỗ trợ đất ở và nhà ở tiếp tục áp dụng đối với hộ gia đình người dân tộc thiểu số và hộ nghèo, hộ cận nghèo là người dân tộc Kinh cư trú tại vùng đồng bào dân tộc thiểu số và miền núi, với mức vay tối đa 100 triệu đồng/hộ, thời hạn tối đa 15 năm và lãi suất 3%/năm. Đối với chính sách hỗ trợ đất sản xuất và chuyển đổi nghề, mức vay tối đa 200 triệu đồng/hộ, thời hạn tối đa 10 năm, với lãi suất bằng 50% lãi suất cho vay hộ nghèo. Dự thảo cũng bổ sung chính sách cho vay hỗ trợ phát triển sản xuất, kinh doanh tại vùng đồng bào dân tộc thiểu số và miền núi, với mức vay tối đa 200 triệu đồng đối với hộ gia đình và tối đa 10 tỷ đồng đối với doanh nghiệp nhỏ và vừa, hợp tác xã, tổ hợp tác và hộ kinh doanh, thời hạn vay tối đa 10 năm.
Ngoài các chính sách nêu trên, cơ quan soạn thảo cũng đề xuất quy định cụ thể về nguyên tắc cho vay, bảo đảm tiền vay, phân loại và xử lý nợ rủi ro nhằm bảo đảm việc triển khai tín dụng chính sách công khai, minh bạch và đúng đối tượng. Đáng chú ý, khách hàng vay vốn là hộ gia đình theo quy định tại Nghị định sẽ không phải thực hiện biện pháp bảo đảm tiền vay, tạo điều kiện thuận lợi hơn cho người dân tiếp cận nguồn vốn ưu đãi. Đồng thời, dự thảo cũng làm rõ trách nhiệm của các bộ, ngành, địa phương và NHCSXH trong việc tổ chức triển khai, rà soát đối tượng thụ hưởng và kiểm tra, giám sát quá trình sử dụng vốn vay, nhằm bảo đảm chính sách được thực hiện hiệu quả và đúng mục tiêu.
NHNN nhấn mạnh, việc xây dựng Nghị định mới nhằm hoàn thiện khung chính sách tín dụng ưu đãi tại NHCSXH, qua đó tiếp tục triển khai các chương trình hỗ trợ phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi, góp phần thực hiện các mục tiêu của Chương trình mục tiêu quốc gia trong giai đoạn tới.
Tin liên quan


Tin khác

Nông nghiệp giữ đà tăng trưởng, bài toán lớn ở 4 tháng cuối năm

Công nghệ sinh học trở thành động lực mới cho nền nông nghiệp xanh

Tăng tốc chống khai thác IUU, siết chặt đội tàu

Gỡ điểm nghẽn, đánh thức tiềm năng nông nghiệp Đà Nẵng

Thủy sản Việt tìm động lực tăng trưởng từ công nghệ và thị trường nội địa

Ngành chăn nuôi: Lợi thế cạnh tranh phía sau việc gắn mã QR

Sầu riêng hướng tới mốc 4 tỷ USD: Cơ hội lớn, áp lực chuẩn hóa chuỗi càng cao

Đà Nẵng phát huy sức mạnh toàn dân xây dựng nông thôn mới, đô thị văn minh

Nông nghiệp muốn đi xa, cơ giới hóa phải bắt nhịp cùng tổ chức sản xuất

Đơn giản hóa TTHC về mã số vùng trồng, mã số cơ sở đóng gói