Kiểm soát huy động vốn của chủ đầu tư, hạn chế rủi ro cho người mua nhà

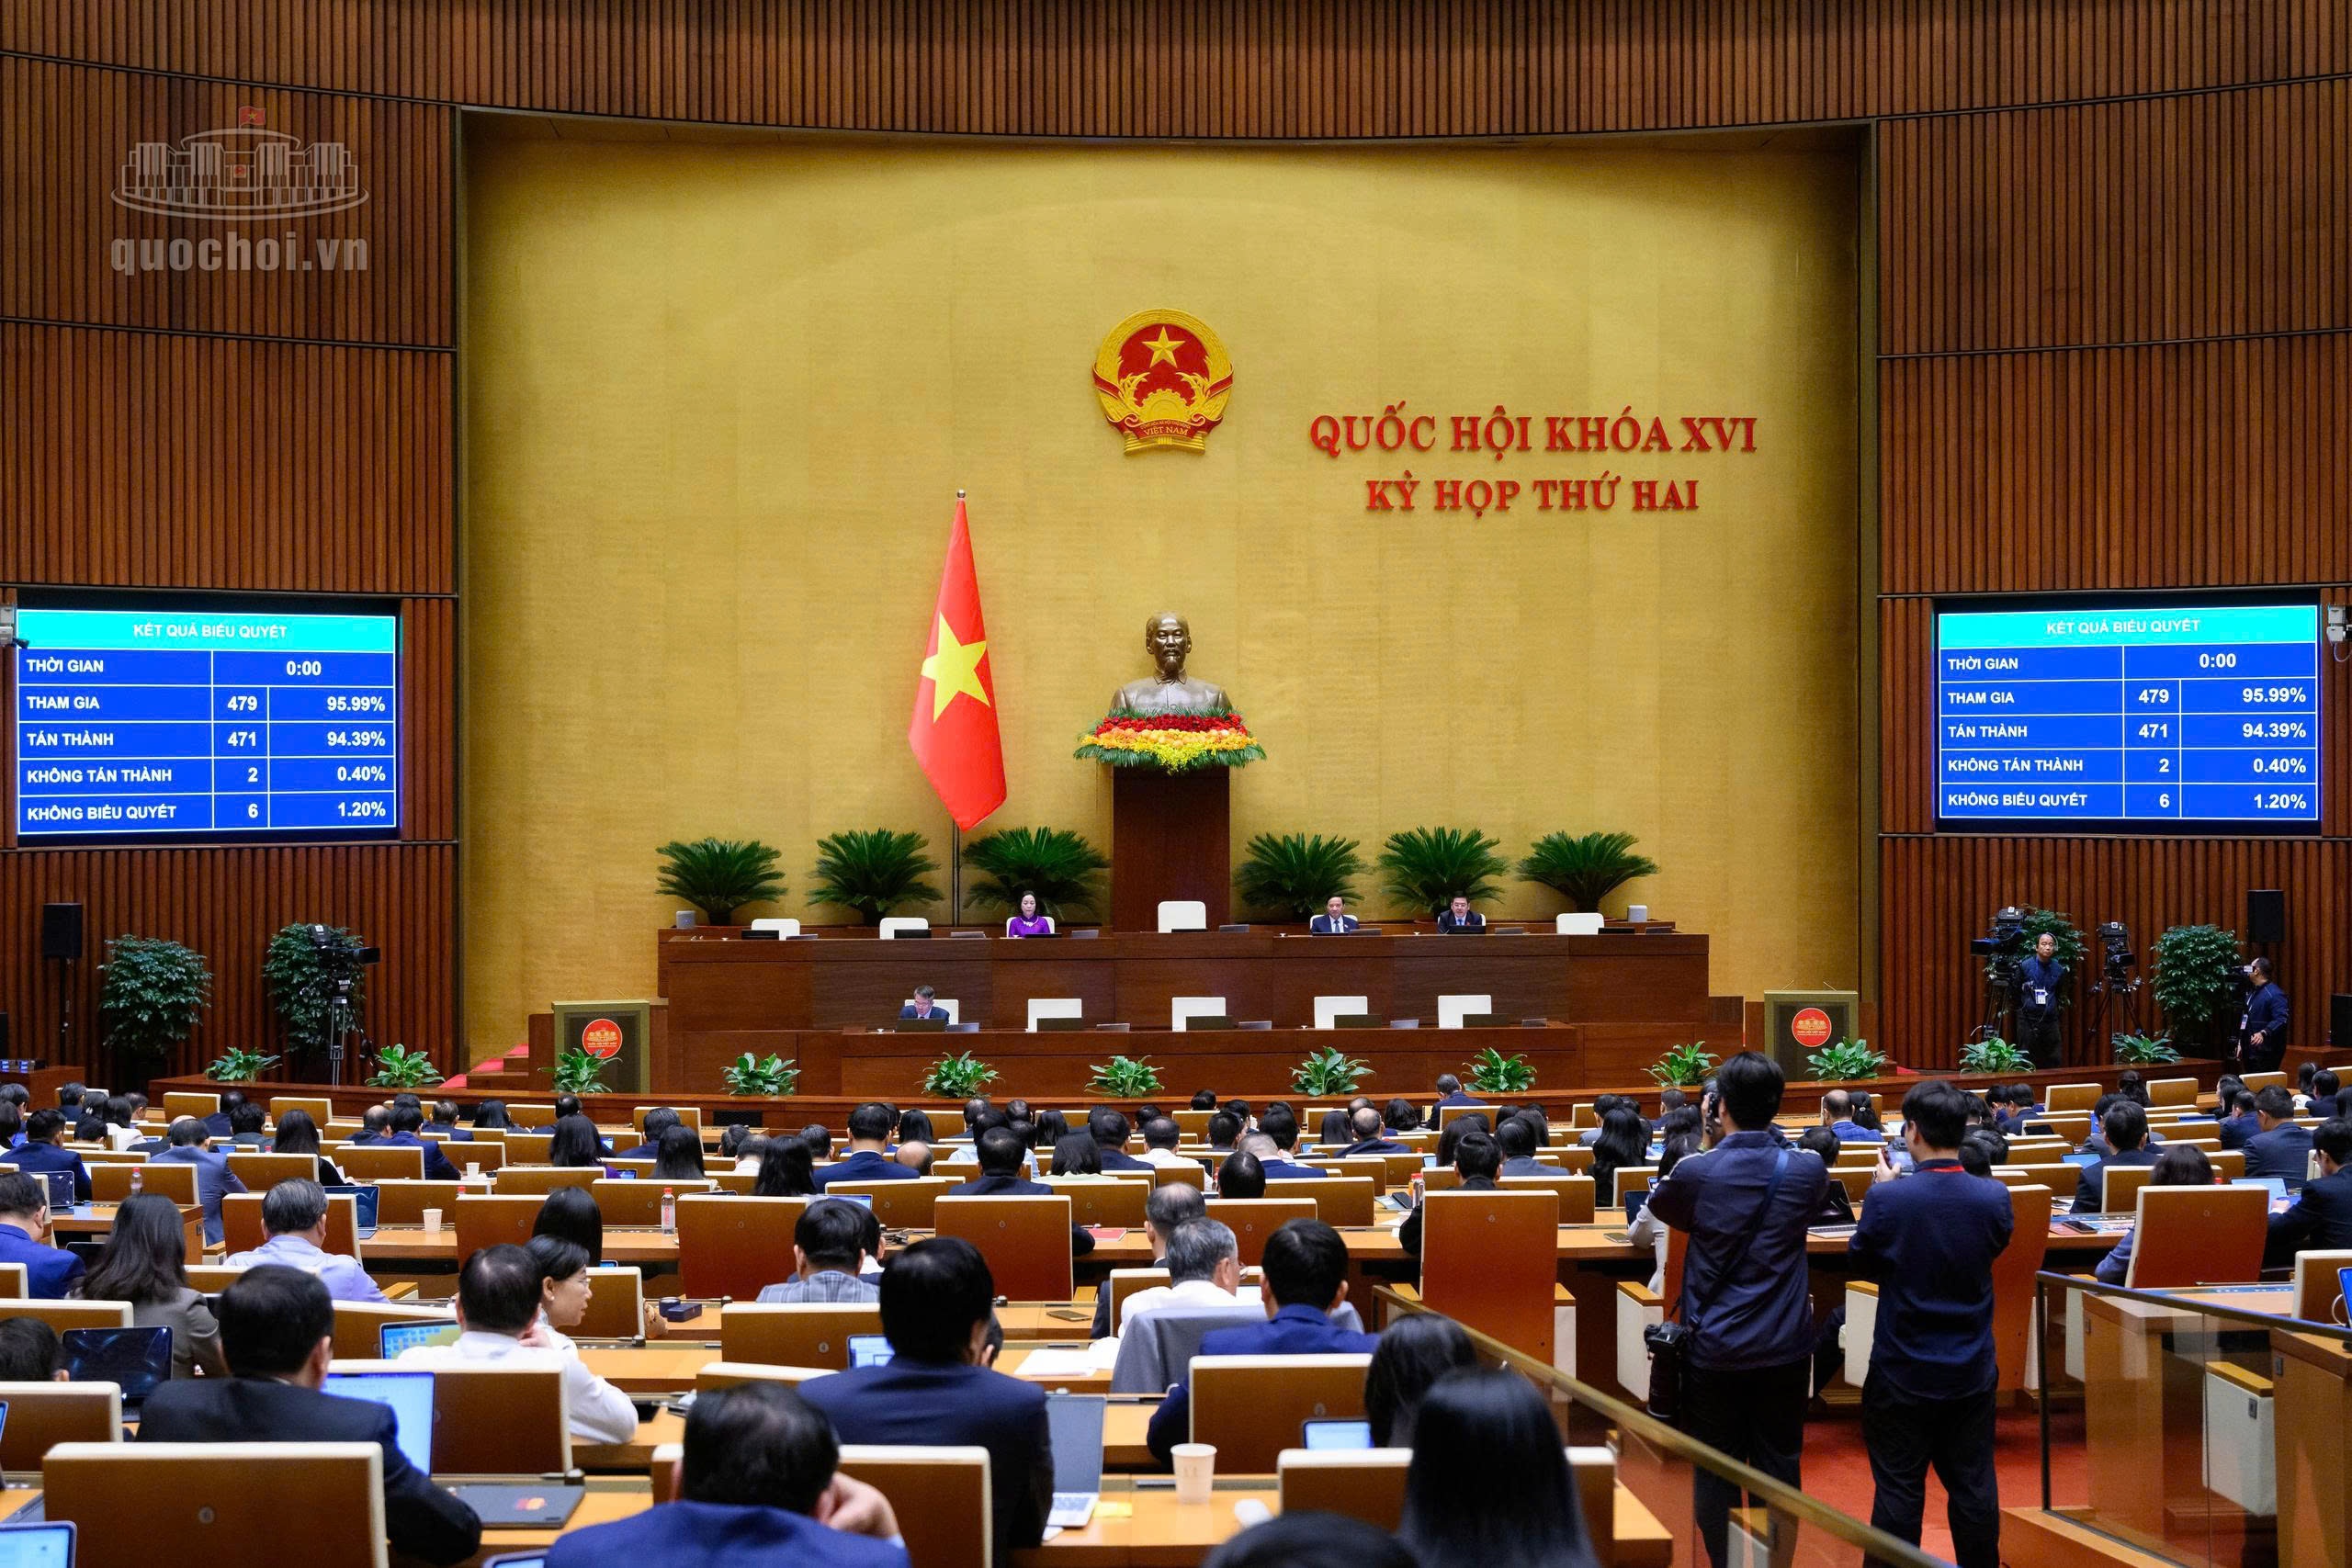 |
| Quốc hội biểu quyết thông qua Luật Kinh doanh bất động sản bằng hình thức biểu quyết điện tử |
Sáng 21/11, với 471/479 đại biểu tán thành, Quốc hội đã thông qua Luật Kinh doanh bất động sản (sửa đổi), với nhiều quy định được hoàn thiện theo hướng tăng cường minh bạch giao dịch, kiểm soát hoạt động huy động vốn của chủ đầu tư và bảo vệ quyền lợi khách hàng.
Trước khi Quốc hội biểu quyết, Bộ trưởng Xây dựng Trần Hồng Minh, thừa ủy quyền của Thủ tướng Chính phủ, trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật Kinh doanh bất động sản (sửa đổi).
Theo Bộ trưởng Xây dựng Trần Hồng Minh, dự thảo Luật đã được rà soát, chỉnh lý trên cơ sở tiếp thu ý kiến của đại biểu Quốc hội, Ủy ban Thường vụ Quốc hội và cơ quan thẩm tra, nhằm tháo gỡ những khó khăn, vướng mắc trong thực tiễn, khơi thông nguồn lực và tạo điều kiện để thị trường bất động sản phát triển an toàn, lành mạnh, bền vững.
Một trong những nội dung quan trọng là quy định về đặt cọc, thanh toán trong mua bán, thuê mua bất động sản hình thành trong tương lai.
Tiếp thu ý kiến đại biểu Quốc hội, dự thảo Luật bổ sung quy định chủ đầu tư không được thu tiền dưới mọi hình thức để bảo đảm việc ký kết hợp đồng trước khi bất động sản đủ điều kiện đưa vào kinh doanh. Quy định này nhằm ngăn chặn tình trạng huy động vốn trá hình thông qua các hình thức đặt cọc, giữ chỗ khi dự án chưa đủ điều kiện pháp lý, bảo vệ người mua trước những rủi ro có thể phát sinh.
 |
| Đại biểu tham gia phiên họp |
Đối với hợp đồng kinh doanh bất động sản, dự thảo Luật bổ sung yêu cầu công khai hợp đồng mẫu mà chủ đầu tư, doanh nghiệp sử dụng để ký kết với khách hàng trên Hệ thống thông tin về nhà ở và thị trường bất động sản. Chủ đầu tư phải tuân thủ các nội dung trong hợp đồng mẫu, không được tự ý thay đổi những nội dung đã công khai. Trường hợp hợp đồng ký với khách hàng có nội dung không đúng hợp đồng mẫu, không đúng hợp đồng đã công khai hoặc vi phạm quy định của Luật, chủ đầu tư bị xử lý theo quy định pháp luật và phải bồi thường thiệt hại phát sinh cho khách hàng.
Đáng chú ý, dự thảo Luật bổ sung nguyên tắc hậu kiểm đối với hợp đồng kinh doanh bất động sản, đồng thời tăng cường các quy định về bảo vệ quyền lợi người tiêu dùng.
Theo đó, khoản thanh toán còn lại tương đương 5% giá trị hợp đồng khi mua bán, thuê mua bất động sản hình thành trong tương lai, Chính phủ đã tiếp thu ý kiến đại biểu Quốc hội, bỏ phương án bắt buộc chuyển khoản tiền này vào tài khoản tại tổ chức tín dụng. Theo phương án được chỉnh lý, khoản tiền còn lại được thanh toán ngay sau khi bên mua, bên thuê mua nhận được giấy chứng nhận về quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất do cơ quan nhà nước có thẩm quyền cấp; hoặc khi bên mua, bên thuê mua đồng ý tự thực hiện thủ tục xin cấp giấy chứng nhận và chủ đầu tư đã bàn giao đầy đủ hồ sơ hợp lệ.
Việc điều chỉnh nhằm khắc phục tình trạng khoản tiền 5% bị phong tỏa trong thời gian dài, trong khi việc cấp giấy chứng nhận có thể chậm trễ do những nguyên nhân khách quan, vướng mắc về thủ tục hành chính hoặc pháp lý.
Đối với đề xuất tháo gỡ vướng mắc cho trường hợp chủ đầu tư không còn năng lực triển khai dự án, chưa hoàn thành nghĩa vụ tài chính về đất đai nhưng có nhà đầu tư khác đủ năng lực muốn nhận chuyển nhượng và tiếp tục thực hiện dự án, Chính phủ bảo lưu quan điểm giữ quy định như hiện hành. Theo đó, dự án bất động sản chỉ được chuyển nhượng sau khi chủ đầu tư đã hoàn thành nghĩa vụ tài chính về đất đai.
Chính phủ lý giải, quy định này nhằm bảo đảm thu ngân sách nhà nước, ngăn ngừa đầu cơ và sàng lọc năng lực thực chất của nhà đầu tư. Nếu cho phép chuyển nhượng khi chưa hoàn thành nghĩa vụ tài chính, có thể phát sinh tình trạng chuyển nhượng lòng vòng, đẩy chi phí đầu tư ban đầu và giá bất động sản tăng cao, ảnh hưởng đến sự phát triển lành mạnh của thị trường cũng như khả năng tiếp cận nhà ở của người dân.
Ngoài ra, dự thảo Luật cũng hoàn thiện quy định về bảo lãnh trong bán, cho thuê mua nhà ở hình thành trong tương lai. Chủ đầu tư chỉ được nhận tiền thanh toán sau khi bên mua, bên thuê mua đã nhận được thư bảo lãnh của tổ chức tín dụng.
Luật cũng bổ sung, hoàn thiện các quy định về biện pháp điều tiết thị trường bất động sản, gồm điều chỉnh quy hoạch, nguồn cung và cơ cấu sản phẩm; hỗ trợ tín dụng đối với các loại hình bất động sản cần ưu tiên phát triển; điều hành chính sách tài chính, tín dụng, thuế và các chính sách khác phù hợp với tình hình thực tế.
Luật Kinh doanh bất động sản (sửa đổi) có hiệu lực thi hành từ ngày 1/7/2027.
Tin liên quan


Tin khác

Người Việt đang bỏ lỡ cơ hội tích lũy tài sản vì chờ có nhiều tiền

Chuyển dịch năng lượng sạch: Từ cam kết đến hiệu quả đầu tư

Thị trường trái phiếu phân hóa: Thanh khoản bùng nổ trước 'đỉnh' đáo hạn

Từ năm 2027, không phải cứ lắp ráp tại Việt Nam là được ghi “Made in Vietnam”

Không đánh đổi môi trường để lấy tăng trưởng đơn thuần
HDBank và MUFG mở rộng hợp tác thị trường vốn, thúc đẩy dòng vốn đầu tư Việt Nam – Nhật Bản

Mở rộng dư địa vay vốn nước ngoài: Cơ hội và thách thức

Phố Wall chìm trong sắc đỏ, cổ phiếu công nghệ lao dốc

Bluechip hồi phục, VN-Index thu hẹp đà giảm

TP. Hồ Chí Minh hủy giao đất cho Saigontourist làm dự án bến tàu du lịch