Chỉ số kinh tế:
Ngày 16/10/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.406/26.868 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Lộ mã OTP, mất tiền tài khoản: Nên làm gì?

Dùng tiền thông thái
Dùng tiền thông thái  - 
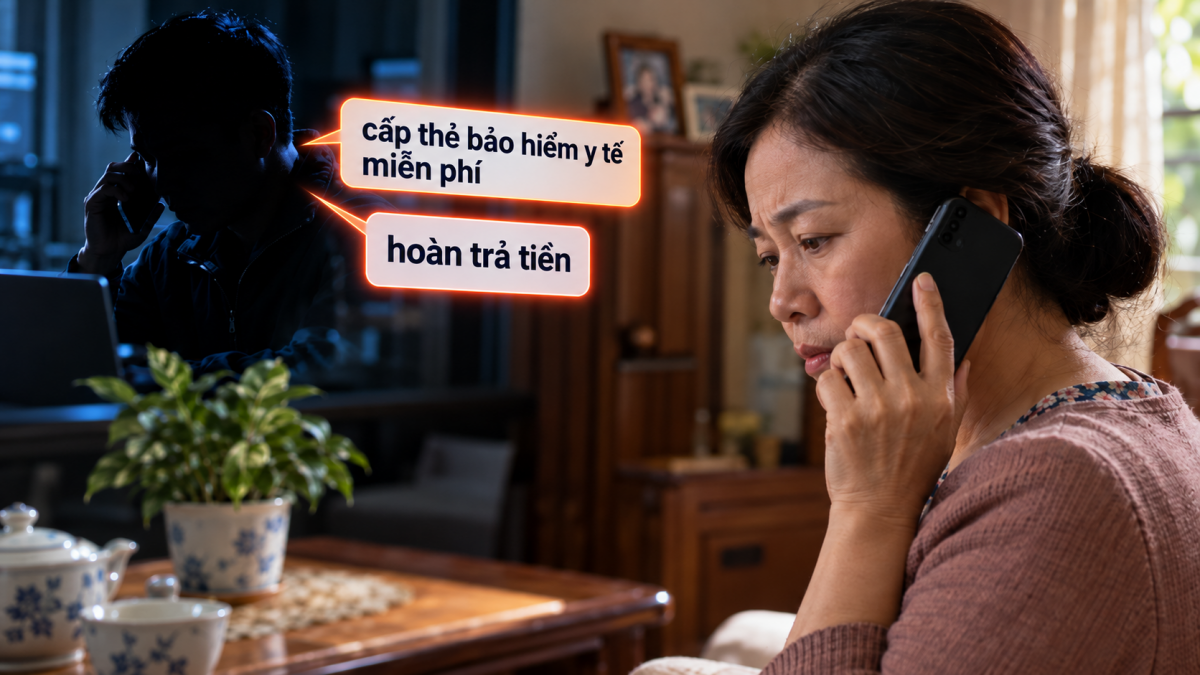
Bạn đọc Trần Thảo (TP. Huế) hỏi: Tôi vừa được người tự xưng là nhân viên ngân hàng liên hệ và trong lúc trao đổi đã cung cấp mã OTP. Sau đó, tài khoản của tôi phát sinh giao dịch chuyển tiền mà tôi không thực hiện. Xin hỏi trong trường hợp này, tôi cần làm gì ngay khi phát hiện giao dịch bất thường?
aa
Lộ mã OTP, mất tiền tài khoản: Nên làm gì?
Trả lời:

Thời báo Ngân hàng xin cảm ơn bạn đã gửi câu hỏi.

Khi khách hàng bị kẻ gian lừa cung cấp mã OTP rồi mất tiền trong tài khoản, trách nhiệm không phải lúc nào cũng mặc nhiên thuộc về một phía. Việc xác định ai phải chịu trách nhiệm cần căn cứ vào nguyên nhân, cách thức giao dịch và mức độ tuân thủ nghĩa vụ bảo mật của cả ngân hàng và khách hàng.

OTP là một trong những lớp xác thực được sử dụng để bảo đảm an toàn cho giao dịch ngân hàng điện tử. Vì vậy, khách hàng được khuyến cáo tuyệt đối không cung cấp OTP, mật khẩu, mã PIN hay thông tin bảo mật cho bất kỳ người nào, kể cả người tự xưng là nhân viên ngân hàng.

Theo Thông tư 50/2024/TT-NHNN, đơn vị cung cấp dịch vụ Online Banking phải hướng dẫn khách hàng bảo vệ OTP, nhận diện các tình huống lừa đảo, giả mạo ứng dụng hoặc website ngân hàng; đồng thời yêu cầu khách hàng thông báo kịp thời khi phát hiện giao dịch bất thường hoặc nghi ngờ bị lừa đảo.

Ở chiều ngược lại, khách hàng cũng có trách nhiệm bảo mật thông tin xác thực. Việc tự cung cấp OTP cho đối tượng lừa đảo, cài đặt ứng dụng không rõ nguồn gốc hoặc thực hiện giao dịch theo hướng dẫn của người lạ có thể là những yếu tố được xem xét khi xác định nguyên nhân dẫn đến việc mất tiền.

Tuy nhiên, lộ OTP không đồng nghĩa ngân hàng đương nhiên được miễn trách nhiệm. Nếu phát sinh tranh chấp, cần xem xét toàn bộ quá trình giao dịch: hệ thống ngân hàng có hoạt động bình thường hay không, giao dịch có được xác thực đúng quy trình hay không, ngân hàng có thực hiện các biện pháp bảo mật và cảnh báo theo quy định hay không, cũng như khách hàng đã bảo quản thông tin xác thực như thế nào.

Ngay khi phát hiện giao dịch bất thường, khách hàng cần liên hệ ngay với ngân hàng để yêu cầu hỗ trợ, khóa hoặc tạm dừng các dịch vụ liên quan nếu cần thiết và thực hiện tra soát giao dịch. Đồng thời, nên lưu giữ tin nhắn, lịch sử giao dịch, số điện thoại, đường link, tài khoản mạng xã hội hoặc các thông tin liên quan đến đối tượng lừa đảo để cung cấp cho cơ quan Công an.

Không nên tự xóa các dữ liệu liên quan hoặc tiếp tục trao đổi với đối tượng lừa đảo nếu việc này có thể làm mất dấu vết.

Việc ngân hàng có hoàn trả khoản tiền bị mất hay không cần được xem xét trên cơ sở kết quả xác minh vụ việc, quy định pháp luật và thỏa thuận giữa ngân hàng với khách hàng. Vì vậy, không thể chỉ dựa vào việc khách hàng để lộ mã OTP để xác định trách nhiệm. An toàn giao dịch là trách nhiệm của cả hai bên: ngân hàng phải bảo đảm hệ thống an toàn, tăng cường cảnh báo và kiểm soát rủi ro; khách hàng có trách nhiệm bảo mật thông tin xác thực, kiểm tra giao dịch và kịp thời thông báo khi phát hiện dấu hiệu bất thường.

Khuyến nghị: Không cung cấp OTP cho bất kỳ ai; không cài ứng dụng ngân hàng từ nguồn không chính thức; không truy cập đường link đáng ngờ và luôn kiểm tra kỹ nội dung giao dịch trước khi xác nhận.

Dùng tiền thông thái

Tin liên quan

Tin khác

Lạm phát gia tăng, nên làm gì?

Lạm phát gia tăng, nên làm gì?

Bạn đọc Quang Thái (Sơn La) hỏi: Tôi có một khoản tiền tích lũy nhưng lo ngại lạm phát khiến giá trị đồng tiền giảm theo thời gian. Xin hỏi, trong bối cảnh này, nên gửi tiết kiệm, mua vàng hay đầu tư vào các kênh khác để bảo vệ tài sản hiệu quả?
Hủy đơn hàng đã thanh toán bằng thẻ, bao lâu được hoàn tiền?

Hủy đơn hàng đã thanh toán bằng thẻ, bao lâu được hoàn tiền?

Bạn đọc Đào Nguyễn (Quảng Ninh) hỏi: Tôi đã thanh toán đơn hàng bằng thẻ ngân hàng nhưng sau đó hủy đơn. Người bán thông báo đã chấp nhận hủy, tuy nhiên tôi vẫn chưa nhận lại tiền. Xin hỏi tiền có được hoàn ngay vào tài khoản không và nếu chậm hoàn tiền thì tôi phải làm gì?
Thẻ tín dụng bị trừ tiền dù không mua sắm, xử lý thế nào?

Thẻ tín dụng bị trừ tiền dù không mua sắm, xử lý thế nào?

Bạn đọc Thái Hòa (Phú Thọ) hỏi: Gần đây, tôi phát hiện thẻ tín dụng của mình phát sinh khoản tiền phải thanh toán dù không thực hiện giao dịch mua sắm nào. Xin hỏi, nguyên nhân có thể do đâu và tôi cần làm gì để kiểm tra, xử lý khoản tiền bị trừ?
Vay tiêu dùng qua ứng dụng: Giải pháp cho người chưa có lịch sử tín dụng

Vay tiêu dùng qua ứng dụng: Giải pháp cho người chưa có lịch sử tín dụng

Một bộ phận lớn người trưởng thành tại Việt Nam chưa từng có lịch sử tín dụng (Credit History) trên hệ thống Trung tâm Thông tin Tín dụng Quốc gia (CIC). Điều này đồng nghĩa với việc họ gần như không thể tiếp cận các khoản tín dụng từ hệ thống ngân hàng truyền thống, dù nhu cầu chi tiêu và tài chính cá nhân là hoàn toàn chính đáng. Nhóm khách hàng này thường được gọi là "Credit Invisible" - những người vô hình trên bản đồ tín dụng quốc gia.
Vay tiêu dùng: Người vay cần tính kỹ khả năng trả nợ

Vay tiêu dùng: Người vay cần tính kỹ khả năng trả nợ

Thời gian qua, thị trường cho vay tiêu dùng tiếp tục tăng trưởng, đáp ứng nhu cầu mua nhà, mua ô tô và trang trải các khoản chi phục vụ đời sống. Tuy nhiên, áp lực chi phí huy động khiến lãi vay khó hạ nhiệt, dù các ngân hàng nỗ lực tiết giảm chi phí và đẩy mạnh chuyển đổi số. Để nguồn vốn vay thực sự giúp cải thiện cuộc sống, người dân cần cân đối chi tiêu, tính đầy đủ nghĩa vụ trả nợ và thận trọng khi sử dụng đòn bẩy tài chính.
Mua xe gia đình, chọn sao để hợp người, hợp việc, hợp ví?

Mua xe gia đình, chọn sao để hợp người, hợp việc, hợp ví?

Với dải sản phẩm thuần điện trải dài từ xe đô thị gọn gàng đến dòng 7 chỗ rộng rãi, VinFast mang lại phương án “đo ni đóng giày” cho từng gia đình, đồng thời gạt bỏ nỗi lo tiền xăng và bảo dưỡng định kỳ.
Chỉ đứng tên tài sản bảo đảm, có phải trả nợ thay người vay?

Chỉ đứng tên tài sản bảo đảm, có phải trả nợ thay người vay?

Bạn đọc Đình Luyện (Lâm Đồng) hỏi: Tôi đồng ý dùng sổ đỏ đứng tên mình để thế chấp ngân hàng, bảo đảm khoản vay của người thân nhưng không trực tiếp vay hoặc nhận tiền vay. Nếu người thân không trả được nợ, tôi có phải trả nợ thay hay ngân hàng chỉ được xử lý tài sản thế chấp?
Ngân hàng có được tự động trừ tiền trong tài khoản để thu nợ?

Ngân hàng có được tự động trừ tiền trong tài khoản để thu nợ?

Bạn đọc Thông Lê (Đắk Lắk) hỏi: Tôi có khoản vay tại ngân hàng và thường để tiền trong tài khoản thanh toán để chi tiêu hằng ngày. Gần đây, ngân hàng tự động trừ tiền trong tài khoản để thu nợ mà tôi không thực hiện giao dịch chuyển khoản. Xin hỏi, ngân hàng có được quyền tự động trừ tiền trong tài khoản của khách hàng để thu nợ không?
Có nên coi bảo hiểm nhân thọ là một kênh tích lũy tài chính?

Có nên coi bảo hiểm nhân thọ là một kênh tích lũy tài chính?

Bạn đọc Thanh Hải (Gia Lai) hỏi: Tôi đang cân nhắc tham gia bảo hiểm nhân thọ với mong muốn vừa bảo vệ tài chính cho gia đình trước những rủi ro, vừa tích lũy một khoản tiền cho tương lai. Xin hỏi, có nên coi bảo hiểm nhân thọ là một kênh tiết kiệm không? So với gửi tiết kiệm ngân hàng, hình thức này có những ưu điểm, hạn chế gì và cần lưu ý những vấn đề nào trước khi tham gia?
Gửi tiết kiệm online rồi mất điện thoại thì có mất tiền không?

Gửi tiết kiệm online rồi mất điện thoại thì có mất tiền không?

Bạn đọc Minh Anh (Lai Châu) hỏi: Tôi gửi toàn bộ tiền tiết kiệm trên ứng dụng ngân hàng. Nếu chẳng may bị mất điện thoại thì khoản tiền tiết kiệm của tôi có bị ảnh hưởng không? Tôi cần làm gì để bảo đảm an toàn cho số tiền đã gửi?