Mở đường cho người yếu thế tiếp cận tín dụng

Những năm qua, để xác định mức độ tín nhiệm của bên đi vay hoặc người mở thẻ, ngân hàng thường dựa vào dữ liệu thể hiện trực tiếp khả năng tài chính của khách hàng như hợp đồng lao động, sao kê lương, lịch sử tín dụng được ghi nhận tại Trung tâm Thông tin tín dụng Quốc gia (CIC). Tuy nhiên, theo ông Nguyễn Hải Nam - Giám đốc quốc gia Công ty Paretix tại Việt Nam và Campuchia, cách chấm điểm tín dụng truyền thống của các ngân hàng đang vô tình để lọt một lượng lớn khách hàng vẫn có khả năng trả nợ, nhưng lại đang bị đánh giá mức độ tín nhiệm “dưới chuẩn”.
Thực tế, không ít nông dân, người có thu nhập thấp, lao động tự do - nhóm đối tượng được coi là yếu thế trong xã hội có nhu cầu vay tiền từ ngân hàng nhưng lại không thể tiếp cận nguồn vốn này. Nguyên do là họ không chứng minh được thu nhập, không có hợp đồng lao động, bảng lương, tài sản thế chấp hay như với những người chưa từng đi vay, chưa từng mở thẻ chưa có lịch sử tín dụng.
Dù vậy, cũng phải nhìn nhận rằng đây cũng một bài toán khó với các nhà băng khi không có cơ sở để cho vay, mà câu chuyện “cốt tử” của ngân hàng vẫn là quản trị rủi ro, cho vay ra thì phải thu hồi lại.
 |
| Ảnh minh họa. |
Để giải quyết câu chuyện này, ông Nam gợi ý có thể sử dụng nhiều nguồn dữ liệu khác để thẩm định và chấm điểm tín dụng khách hàng. Chẳng hạn như thông tin về giao dịch của khách hàng tại siêu thị, các khoản thanh toán hóa đơn điện, nước… Tất cả dữ liệu đó sẽ được đưa vào hệ thống để xác định rủi ro tín dụng của khách hàng trước khi cấp hạn mức thẻ tín dụng nội địa hoặc cấp hạn mức cho vay.
Bởi lẽ, dù một khách hàng không có bất kỳ khoản vay ngân hàng nào nhưng vẫn có nhiều khoản khác cần thanh toán hàng tháng. Việc trả tiền đúng hẹn có thể phần nào xác định năng lực tài chính cũng như khả năng trả nợ của khách hàng. Đây chính là bước khởi đầu cho việc đánh giá tín nhiệm, chấm điểm tín dụng phục vụ cho vay tiêu dùng và các sản phẩm tài chính mà không phụ thuộc vào lịch sử quan hệ ngân hàng hay thông tin tín dụng của mỗi cá nhân như cách truyền thống.
Thực tế, mô hình chấm điểm theo AI kết hợp lịch sử tín dụng của khách hàng và sức mạnh của Big Data đã phổ biến trên thế giới nhưng vẫn là một lĩnh vực khá mới tại Việt Nam. Khảo sát từ McKinsey & Company tại khu vực châu Âu, châu Á và Bắc Mỹ cho thấy, hàng loạt ngân hàng đã ứng dụng AI để đưa ra quyết định cho vay chỉ trong 5 phút, giải ngân chưa đến 24 giờ.
Với công nghệ đang phát triển mỗi ngày, nhu cầu của khách hàng ngày càng cao, nếu xét duyệt cho vay hay mở thẻ theo cách truyền thống, ngân hàng sẽ tốn nhiều chi phí cũng như làm giảm khả năng mở rộng tệp khách hàng của mình.
Tuy nhiên, các chuyên gia cũng lưu ý, để cách xếp hạng tín nhiệm này thành công, bên cạnh các yếu tố về công nghệ thì nền tảng quan trọng không thể thiếu chính là sự đầy đủ và minh bạch về thông tin. Các dữ liệu về hành vi thanh toán, chi phí tiêu dùng của khách hàng cần chính xác để đảm bảo hoạt động cho vay được hiệu quả và an toàn.
Ngoài ra, Chính phủ và các cơ quan liên quan cần hoàn thiện hệ thống cơ sở dữ liệu quốc gia, kết hợp với việc hoàn tất triển khai căn cước công dân gắn chip cho toàn bộ người dân, nghiên cứu cơ chế kết nối, chia sẻ thông tin dữ liệu quốc gia để khai thác và sử dụng, từ đó sẽ giúp cho việc thẩm định, đánh giá khách hàng được chính xác, tiết kiệm nguồn lực cho các TCTD.
Theo quan điểm TS. Châu Đình Linh - Đại học Ngân hàng TP. Hồ Chí Minh, mô hình chấm điểm tín dụng dựa trên nguồn dữ liệu đa dạng hơn như thanh toán các loại hoá đơn, mua sắm… là một ý tưởng khá hay, tuy nhiên chỉ phù hợp với khoản vay nhỏ ở các công ty tài chính, Fintech và một số ngân hàng hướng tới đối tượng khách hàng vi mô.
Bởi lẽ, các công ty Fintech sẽ xây dựng hệ thống dữ liệu này dựa trên tệp khách hàng mục tiêu, khẩu vị rủi ro riêng của mình, đảm bảo mở rộng được tệp khách hàng nhưng vẫn phải dựa trên pháp luật quy định và chắc chắn về khả năng trả nợ của người vay. Điều này cũng hợp với xu thế chung khi các công ty Fintech đang thúc đẩy mạnh mẽ số hoá hoạt động cho vay đối với những món vay nhỏ lẻ.
Còn tại các NHTM, với nhiều đối tượng khách hàng khác nhau, việc xây dựng một hệ thống chấm điểm chỉ dựa trên những thông tin cơ bản như hóa đơn sẽ gây lãng phí, bởi với những khoản vay lớn sẽ cần nhiều cơ sở hơn. Ví dụ, nếu mua một ngôi nhà thì không thể dựa trên hóa đơn thanh toán điện nước.
“Việc này sẽ như dùng dao mổ trâu để giết gà”, TS. Linh ví von.
Chính vì vậy, để tăng khả năng tiếp cận tín dụng của những đối tượng yếu thế, về phía các TCTD cần kiện toàn hệ thống quản trị và quản trị rủi ro với tệp khách hàng này, tăng cường hoạt động truyền thông, đơn giản hoá thủ tục vay.
Đặc biệt, không chỉ dựa trên tương tác giữa nhân viên tín dụng và khách hàng mà phải phát triển tổ vay vốn cộng đồng và nhân rộng mô hình này tại các địa phương. Đồng thời, thông qua trưởng các tổ vay vốn, ngân hàng có thể thông tin cho người vay về lãi suất, cách thanh toán để đảm bảo người dân hiểu và thực hiện nghiêm túc nghĩa vụ trả nợ, từ đó tăng khả năng tiếp cận nguồn vốn chính thức, hạn chế tín dụng đen khỏi đời sống người dân, nhất là ở vùng nông thôn, vùng sâu vùng xa.
Tin liên quan

Tin khác

Ngân hàng giảm lãi suất, tiếp sức doanh nghiệp

Yêu cầu các TCTD tiếp tục tiết giảm chi phí để giảm lãi suất cho vay

Thanh toán số thúc đẩy minh bạch thuế
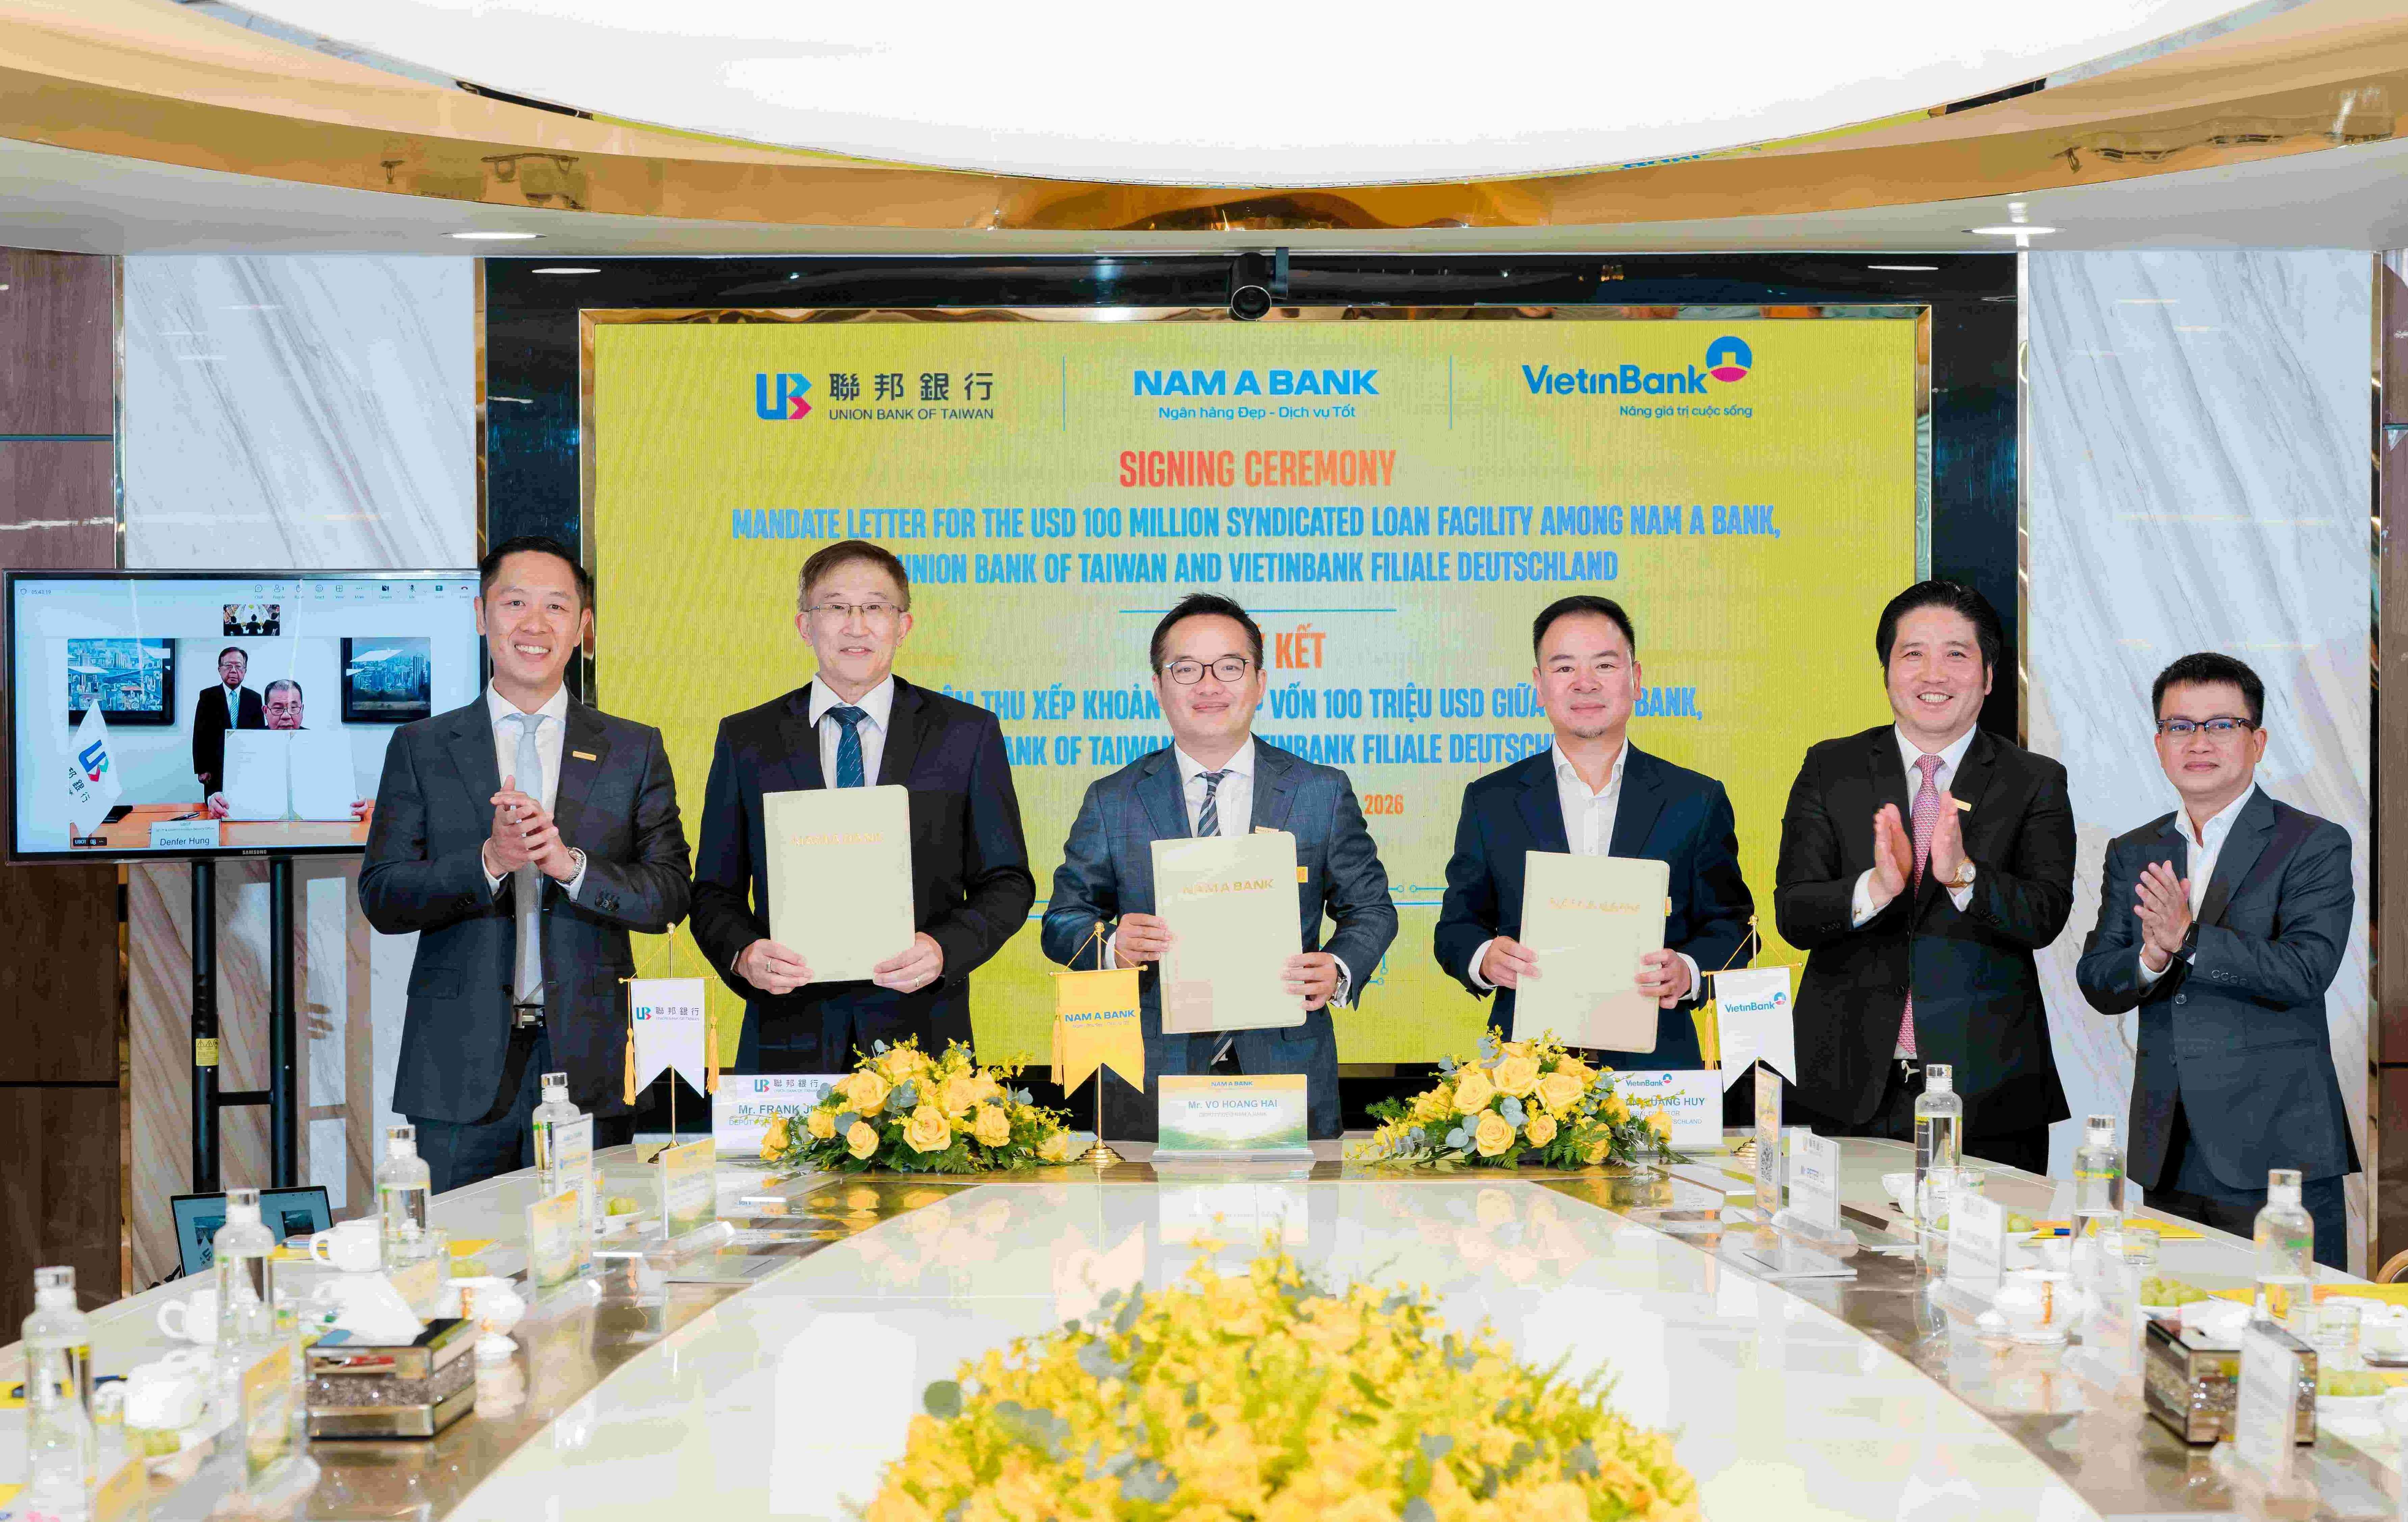
Nam A Bank mở rộng kênh huy động vốn đa phương với giao dịch 100 triệu USD

Huy động vốn trên địa bàn TP. Hồ Chí Minh tăng trưởng tích cực

Sáng 16/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng
Nam A Bank hợp tác JPMorgan Chase: Nâng tầm năng lực thanh toán quốc tế và tài trợ xuất nhập khẩu

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 15-21/10

Sáng 15/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.642 đồng

Lãi suất chưa thể ‘hạ nhiệt’: Doanh nghiệp cần chủ động bài toán vốn