Một số quy định mới về xử phạt vi phạm hành chính thuế, hóa đơn

| Số hóa tài chính thúc đẩy minh bạch dòng tiền Tháo gỡ vướng mắc về thuế, ưu đãi về vốn |
 |
| Chính phủ ban hành một số quy định mới về xử phạt vi phạm hành chính thuế, hóa đơn |
Trong đó, Nghị định số 310/2025/NĐ-CP sửa đổi, bổ sung khoản 1 Điều 2 Nghị định số 125/2020/NĐ-CP theo hướng mở rộng và làm rõ khái niệm vi phạm hành chính về thuế.
Theo quy định, vi phạm hành chính về thuế là hành vi có lỗi do tổ chức, cá nhân thực hiện vi phạm quy định của pháp luật về quản lý thuế, pháp luật về thuế và các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu (tiền sử dụng đất; tiền thuê đất, thuê mặt nước; tiền cấp quyền khai thác khoáng sản; tiền cấp quyền khai thác tài nguyên nước; lợi nhuận sau thuế còn lại sau khi trích lập các quỹ của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ; cổ tức, lợi nhuận được chia cho phần vốn nhà nước đầu tư tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên; các khoản thu theo quy định pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp) mà không phải là tội phạm và theo quy định của pháp luật phải bị xử phạt vi phạm hành chính.
Bổ sung các trường hợp bất khả kháng trong xử phạt vi phạm hành chính về thuế, hóa đơn
Đồng thời, Nghị định số 310/2025/NĐ-CP bổ sung khoản 10 vào sau khoản 9 Điều 2 quy định các trường hợp bất khả kháng trong xử phạt vi phạm hành chính về thuế, hóa đơn: Thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ, chiến tranh, bạo loạn, đình công hoặc sự kiện xảy ra một cách khách quan không thể lường trước được và người nộp thuế không thể khắc phục được mặc dù đã áp dụng mọi biện pháp cần thiết và khả năng cho phép.
Bổ sung quy định về đối tượng bị xử phạt
Nghị định số 310/2025/NĐ-CP cũng bổ sung quy định về đối tượng bị xử phạt. Cụ thể, Nghị định số 310/2025/NĐ-CP sửa đổi, bổ sung điểm a khoản 1 Điều 3 Nghị định số 125/2020/NĐ-CP quy định về đối tượng bị xử phạt vi phạm hành chính về thuế, hóa đơn.
Theo quy định mới, người nộp thuế có hành vi vi phạm hành chính về thuế, hóa đơn:
Trường hợp người nộp thuế ủy quyền cho tổ chức, cá nhân khác thực hiện các nghĩa vụ về thuế mà pháp luật về thuế, quản lý thuế quy định nghĩa vụ, trách nhiệm của bên được ủy quyền phải thực hiện thay người nộp thuế thì nếu bên được ủy quyền có hành vi vi phạm hành chính quy định tại Nghị định này thì tổ chức, cá nhân được ủy quyền bị xử phạt theo Nghị định này.
Trường hợp theo quy định của pháp luật về thuế và quản lý thuế, tổ chức, cá nhân có nghĩa vụ đăng ký thuế, khai, nộp thuế thay người nộp thuế mà tổ chức, cá nhân đăng ký thuế, khai, nộp thuế thay có hành vi vi phạm hành chính quy định tại Nghị định này thì tổ chức, cá nhân đăng ký thuế, khai, nộp thuế thay bị xử phạt vi phạm hành chính về thuế theo quy định tại Nghị định này.
Trường hợp theo quy định chống xói mòn cơ sở thuế toàn cầu, đơn vị hợp thành chịu trách nhiệm kê khai có nghĩa vụ đăng ký thuế, nộp hồ sơ khai thuế và nộp thuế thu nhập doanh nghiệp bổ sung, đơn vị hợp thành được Tập đoàn giao trách nhiệm gửi thông báo đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15 có hành vi vi phạm hành chính tại Nghị định này thì bị xử phạt theo quy định tại Nghị định này.
Sửa đổi quy định về xử phạt vi phạm hành chính về thuế đối với tổ chức, cá nhân liên quan
Nghị định số 310/2025/NĐ-CP sửa đổi Điều 19 Xử phạt vi phạm hành chính về thuế đối với tổ chức, cá nhân liên quan như sau:
Phạt tiền từ 2.000.000 đồng đến 6.000.000 đồng đối với hành vi cung cấp thông tin, tài liệu liên quan đến xác định nghĩa vụ thuế, tài khoản của người nộp thuế theo quy định của pháp luật hoặc yêu cầu của cơ quan thuế quá thời hạn quy định từ 05 ngày trở lên.
Phạt tiền từ 6.000.000 đồng đến 10.000.000 đồng đối với một trong các hành vi sau đây:
- Cung cấp không chính xác thông tin liên quan đến tài sản, quyền, nghĩa vụ về tài sản của người nộp thuế do mình nắm giữ; thông tin, tài liệu liên quan đến xác định nghĩa vụ thuế của người nộp thuế theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
- Cung cấp không chính xác thông tin liên quan đến tài khoản của người nộp thuế tại tổ chức tín dụng, kho bạc nhà nước, chi nhánh ngân hàng nước ngoài theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
- Cung cấp không chính xác thông tin liên quan đến tiền lương, tiền công hoặc thu nhập của người nộp thuế do mình nắm giữ theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế.
Phạt tiền từ 10.000.000 đồng đến 16.000.000 đồng đối với một trong các hành vi sau đây:
- Không cung cấp thông tin liên quan đến tài sản, quyền, nghĩa vụ về tài sản của người nộp thuế do mình nắm giữ; thông tin, tài liệu liên quan đến xác định nghĩa vụ thuế của người nộp thuế theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
- Không cung cấp thông tin liên quan đến tài khoản của người nộp thuế tại tổ chức tín dụng, kho bạc nhà nước, chi nhánh ngân hàng nước ngoài theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
- Không cung cấp thông tin liên quan đến tiền lương, tiền công hoặc thu nhập của người nộp thuế do mình nắm giữ theo quy định của pháp luật hoặc theo yêu cầu của cơ quan thuế;
- Thông đồng, bao che người nộp thuế trốn thuế, không thực hiện quyết định cưỡng chế hành chính thuế, trừ hành vi không trích chuyển tiền từ tài khoản của người nộp thuế quy định tại Điều 18 Nghị định 125/2025/NĐ-CP.
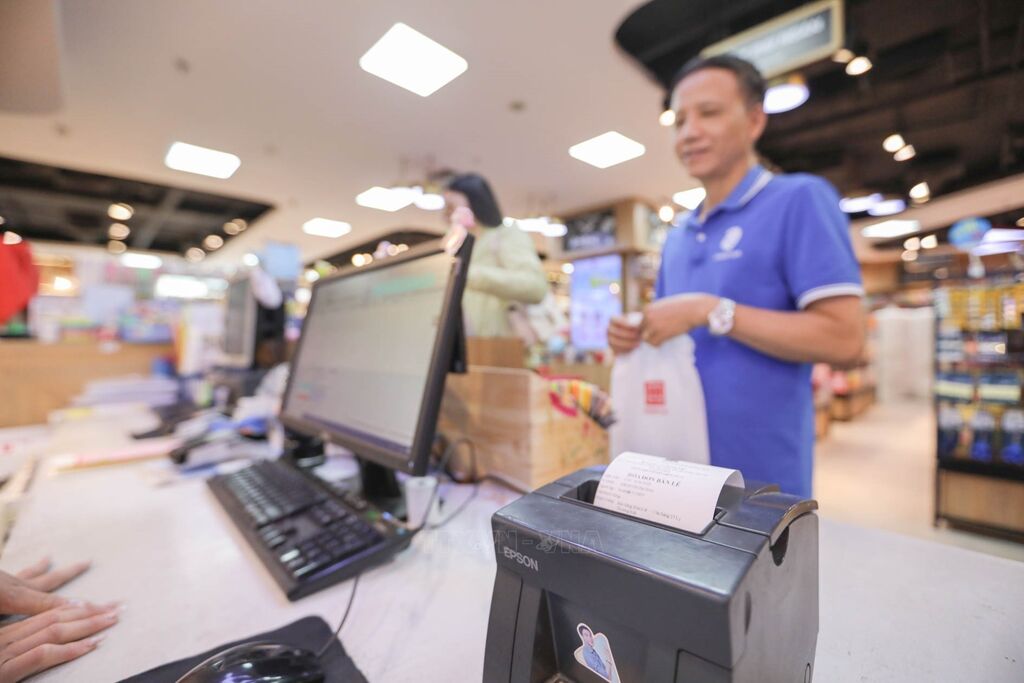
Theo quy định mới, hành vi cho, bán hóa đơn bị phạt tiền từ 20.000.000 đồng đến 50.000.000 đồng.
Phạt hành vi lập hóa đơn không đúng thời điểm
Đồng thời, Nghị định 310/2025/NĐ-CP cũng sửa đổi, bổ sung khoản 2 Điều 24 quy định hành vi lập hóa đơn không đúng thời điểm theo quy định của pháp luật bị xử phạt như sau:
Phạt cảnh cáo đối với hành vi lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa 01 số hóa đơn.
Phạt tiền từ 500.000 đồng đến 1.500.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 02 số hóa đơn đến dưới 10 số hóa đơn và trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ 01 số hóa đơn.
Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 10 số hóa đơn đến dưới 50 số hóa đơn và trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 02 số hóa đơn đến dưới 10 số hóa đơn.
Phạt tiền từ 5.000.000 đồng đến 15.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 50 số hóa đơn đến dưới 100 số hóa đơn và trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 10 số hóa đơn đến dưới 20 số hóa đơn.
Phạt tiền từ 15.000.000 đồng đến 30.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 100 số hóa đơn trở lên và trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 20 số hóa đơn đến dưới 50 số hóa đơn.
Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 50 số hóa đơn đến dưới 100 số hóa đơn.
Phạt tiền từ 50.000.000 đồng đến 70.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 100 số hóa đơn trở lên.
Mức phạt không lập hóa đơn theo quy định
Nghị định 310/2025/NĐ-CP cũng sửa đổi, bổ sung khoản 3 Điều 24 quy định hành vi không lập hóa đơn theo quy định bị xử phạt như sau:
Phạt cảnh cáo đối với hành vi không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa 01 số hóa đơn.
Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 02 số hóa đơn đến dưới 10 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định 01 số hóa đơn;
Phạt tiền từ 2.000.000 đồng đến 10.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 10 số hóa đơn đến dưới 50 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 02 số hóa đơn đến dưới 10 số hóa đơn.
Phạt tiền từ 10.000.000 đồng đến 30.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 50 số hóa đơn đến dưới 100 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 10 số hóa đơn đến dưới 20 số hóa đơn.
Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 100 số hóa đơn trở lên và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 20 số hóa đơn đến dưới 50 số hóa đơn.
Phạt tiền từ 60.000.000 đồng đến 80.000.000 đồng trong trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 50 số hóa đơn trở lên.
Điều khoản chuyển tiếp
Nghị định 310/2025/NĐ-CP có hiệu lực từ ngày 16/1/2026.
Nghị định nêu rõ, trường hợp hành vi vi phạm hành chính về thuế, hóa đơn đã kết thúc trước ngày Nghị định này có hiệu lực thì áp dụng quy định tại văn bản quy phạm pháp luật về xử phạt vi phạm hành chính về thuế, hóa đơn có hiệu lực tại thời điểm thực hiện hành vi vi phạm đó.
Trường hợp hành vi vi phạm hành chính về thuế, hóa đơn đang được thực hiện trước ngày Nghị định này có hiệu lực và hành vi vi phạm hành chính đó được phát hiện sau ngày Nghị định này có hiệu lực thì áp dụng quy định tại Nghị định này.
Đối với các hành vi vi phạm hành chính về thuế, hóa đơn đã bị xử phạt trước ngày Nghị định này có hiệu lực mà cá nhân, tổ chức còn khiếu nại, khởi kiện thì được giải quyết theo quy định của pháp luật xử phạt vi phạm hành chính về thuế và hóa đơn và các quy định pháp luật liên quan có hiệu lực tại thời điểm thực hiện hành vi vi phạm.
Tin liên quan


Tin khác
Tăng cường các biện pháp quản lý, điều hành giá trong những tháng cuối năm 2026
Điều chỉnh, bổ sung Chiến lược nợ công đến năm 2030
Hướng dẫn chế độ tài chính với chương trình, dự án tài chính vi mô

Cải cách tiền lương: Hướng tới trả theo vị trí việc làm và hiệu quả

Quy định mới: Trường học được và không được thu khoản nào?
Đề xuất quy định mới về đăng ký, sử dụng mã số đơn vị có quan hệ với ngân sách
Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 3-9/10

Triển khai chính sách đặc thù để gỡ vướng các dự án phục vụ Hội nghị APEC 2027

Tái cấu trúc các chương trình khoa học, công nghệ và đổi mới sáng tạo quốc gia giai đoạn 2026 - 2035

Điều chỉnh, bổ sung cơ chế, chính sách đặc thù để gỡ vướng cho các dự án tồn đọng