Đất ngân hàng đang xử lý nợ có đánh thuế như đất bỏ hoang?

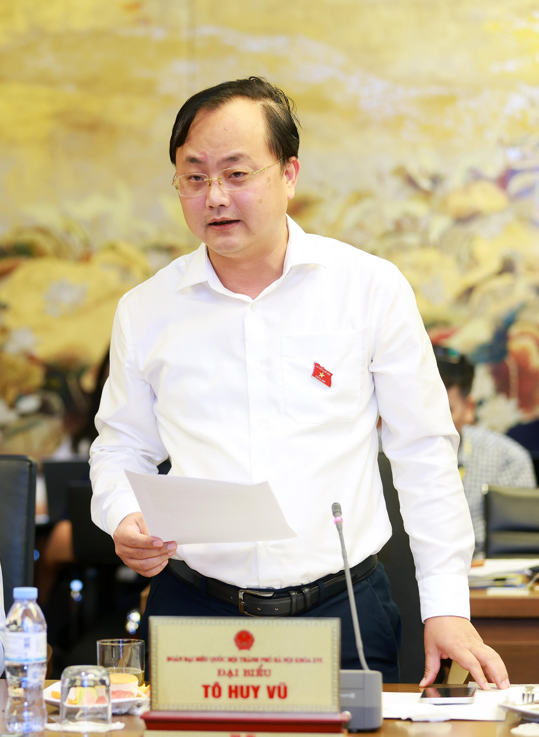 |
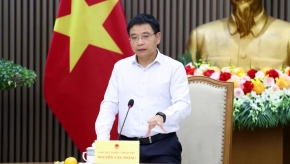
| Đại biểu Quốc hội Tô Huy Vũ thảo luận tại tổ chiều 23/10 |
Đất đang xử lý tài sản bảo đảm không phải đất găm giữ để đầu cơ
Góp ý dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân chiều 23/10, đại biểu Quốc hội Tô Huy Vũ dành sự quan tâm đặc biệt đến đề xuất áp thuế suất 0,2% đối với đất bỏ hoang. Đại biểu đồng tình với mục tiêu của chính sách nhưng cho rằng cần làm rõ đối tượng chịu thuế, điều kiện áp dụng và sự thống nhất với pháp luật đất đai trước khi triển khai.
Một trong những vấn đề được đại biểu đặt ra là cách xử lý đối với bất động sản mà các tổ chức tín dụng hoặc Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) đang nắm giữ trong quá trình xử lý tài sản bảo đảm.
Theo đại biểu, trên thực tế có hai nhóm bất động sản liên quan đến lĩnh vực tài chính, ngân hàng có thể bị áp dụng thuế suất này. Nhóm thứ nhất là bất động sản mà tổ chức tín dụng hoặc VAMC nhận hoặc nắm giữ trong quá trình xử lý tài sản bảo đảm. Đây là những tài sản đang chờ bán trong thời hạn pháp luật cho phép, không phải hành vi găm giữ đất nhằm đầu cơ.
Nhóm thứ hai là đất thuộc các dự án đang thế chấp nhưng bị chậm tiến độ. Đối với những trường hợp này, việc xác định đất có thuộc diện chịu thuế hay không cần gắn với tình trạng pháp lý và nguyên nhân chậm đưa đất vào sử dụng.
Từ thực tế đó, đại biểu đề nghị loại trừ bất động sản mà tổ chức tín dụng, VAMC đang nắm giữ trong thời hạn xử lý tài sản bảo đảm theo quy định pháp luật khỏi diện áp dụng thuế suất dành cho đất bỏ hoang.
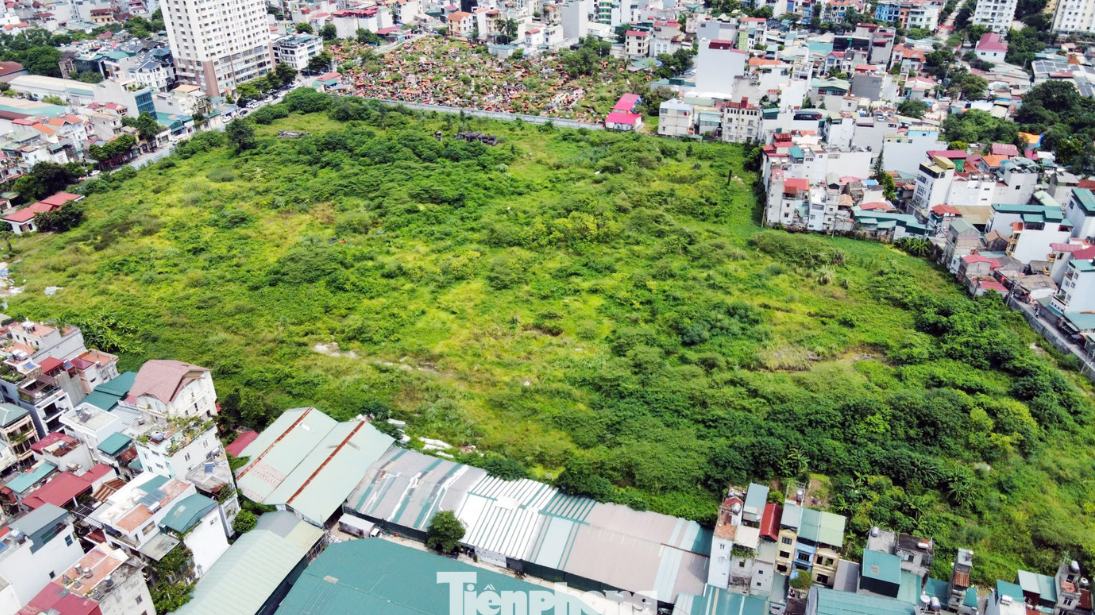 |
| Ảnh minh họa (nguồn: Internet) |
Bên cạnh đối tượng chịu thuế, đại biểu Tô Huy Vũ còn chỉ ra những vướng mắc trong cơ sở pháp lý để triển khai chính sách.
Theo đại biểu, dự thảo luật dẫn chiếu sang pháp luật đất đai, trong khi chính cơ quan soạn thảo, khi trả lời Bộ Tư pháp, đã thừa nhận Luật Đất đai năm 2024 chưa có khái niệm và tiêu chí xác định đất bỏ hoang. Nội dung này mới được đề xuất trong dự thảo Luật Đất đai sửa đổi tại Tờ trình 744, trình Quốc hội cùng kỳ họp.
Do đó, nếu hai luật không cùng có hiệu lực từ ngày 1/7, có thể phát sinh tình trạng đã có thuế suất nhưng chưa có căn cứ pháp lý để xác định đối tượng chịu thuế.
Một vấn đề khác là ranh giới giữa mức thuế suất 0,2% đối với đất bỏ hoang và mức 0,15% áp dụng cho đất chưa sử dụng theo đúng quy định vẫn chưa rõ ràng. Đại biểu lo ngại sự thiếu cụ thể này có thể dẫn đến cơ chế xin - cho trong quá trình thực hiện.
Đáng chú ý, khoản 7 Điều 37 dự thảo Luật Đất đai sửa đổi còn quy định khoản tiền lũy tiến hằng năm đối với đất dự án chậm sử dụng. Nếu không được rà soát, điều chỉnh đồng bộ, các quy định có thể dẫn đến việc thu trùng nghĩa vụ tài chính.
Đại biểu cũng dẫn Báo cáo tổng kết 836, trong đó đánh giá mức thuế suất 0,2% hiện áp dụng đối với đất lấn chiếm chưa tạo tác động đáng kể đến hành vi nắm giữ đất.
Từ những vấn đề trên, đại biểu kiến nghị luật phải quy định rõ thuế suất 0,2% chỉ được áp dụng khi cơ quan có thẩm quyền đã xác định và công bố tình trạng đất thuộc diện chịu thuế; đồng thời loại trừ những trường hợp chậm sử dụng đất do nguyên nhân khách quan.
Cùng với việc loại trừ bất động sản đang được tổ chức tín dụng, VAMC nắm giữ trong thời hạn xử lý tài sản bảo đảm, đại biểu đề nghị không thu trùng các nghĩa vụ tài chính theo pháp luật đất đai và gắn thời điểm có hiệu lực của chính sách thuế này với hiệu lực của Luật Đất đai sửa đổi.
Ưu đãi thuế phải được quy định rõ trong luật
Không chỉ với chính sách thuế đất bỏ hoang, đại biểu Tô Huy Vũ còn đặt vấn đề về cách thiết kế các quy định miễn thuế trong dự thảo luật.
Trước hết, đại biểu ghi nhận Chính phủ và Bộ Tài chính đã khẩn trương hoàn thiện hồ sơ nhằm thể chế hóa Nghị quyết 71, Nghị quyết 72 và Nghị quyết 21 của Trung ương. Đại biểu cũng đánh giá cao việc Chính phủ tiếp thu một số ý kiến quan trọng, trong đó có việc giữ lại thuế đối với đất lấn chiếm, tổ chức thẩm định bổ sung tại Báo cáo 535 của Bộ Tư pháp và dẫn chiếu tiêu chí cơ sở giáo dục không vì lợi nhuận sang pháp luật giáo dục.
Đại biểu tán thành sự cần thiết ban hành luật, đồng thời ủng hộ mạnh mẽ chính sách miễn thuế thu nhập doanh nghiệp cho cơ sở giáo dục công lập.
Theo Biểu 4, Báo cáo tổng kết 836 được đại biểu dẫn lại, năm 2025, khối giáo dục công lập vẫn nộp khoảng 1.120 tỷ đồng thuế thu nhập doanh nghiệp, trong đó khoảng 735 tỷ đồng được tính theo tỷ lệ trên doanh thu.
Phương pháp tính thuế này không tách bạch được hoạt động giáo dục với hoạt động phụ trợ, dẫn đến tình trạng Nhà nước vừa cấp kinh phí vừa thu thuế của chính đơn vị mình.
Vì vậy, đại biểu đánh giá quy định miễn thuế không phụ thuộc phương pháp tính thuế tại khoản 5b là giải pháp kỹ thuật hợp lý. Đại biểu cũng ủng hộ việc miễn thuế đất ở cho đồng bào dân tộc thiểu số và chỉnh lý quy định phù hợp mô hình chính quyền địa phương hai cấp.
Tuy nhiên, qua nghiên cứu hồ sơ, đại biểu nhận thấy một vấn đề xuyên suốt: chính sách ưu đãi đang được thiết kế chủ yếu theo danh nghĩa chủ thể, chưa gắn chặt với hoạt động được ưu đãi và người thụ hưởng cuối cùng.
Trong khi đó, những nội dung quan trọng như miễn thuế cho ai, miễn đối với khoản thu nhập nào và thu hồi ưu đãi ra sao lại được chuyển xuống nghị định.
Đại biểu Tô Huy Vũ lưu ý hai chính sách có tác động lớn là miễn thuế đối với hoạt động cung cấp suất ăn và áp thuế suất 0,2% đối với đất bỏ hoang không có trong dự thảo lấy ý kiến rộng rãi theo Công văn 8765 ngày 24/6/2026 mà mới được bổ sung sau đó.
Vì vậy, trong 63 văn bản góp ý không có ý kiến nào về hai nội dung này. Theo đại biểu, việc Tờ trình xác định không có vấn đề còn ý kiến khác nhau chưa phản ánh đúng thực tế, nhất là khi Thường trực Ủy ban Tài chính - Ngân sách cũng không tán thành chính sách miễn thuế suất ăn.
Từ đó, đại biểu đề nghị phạm vi miễn thuế phải được quy định trực tiếp trong luật, thay vì chỉ ghi chung rằng được miễn thuế theo quy định của Chính phủ.
Đại biểu viện dẫn khoản 4 Điều 70 Hiến pháp về thẩm quyền của Quốc hội đối với các loại thuế và mục 3.5 Kết luận 280 ngày 29/9 của Ủy ban Thường vụ Quốc hội, trong đó yêu cầu đối tượng, điều kiện và phạm vi miễn thuế phải được quy định rõ trong luật.
Theo đại biểu, Bộ Giáo dục và Đào tạo cũng đã cảnh báo việc giao Chính phủ bổ sung các khoản thu nhập được miễn thuế chưa phù hợp với Hiến pháp. Tuy nhiên, phương án xử lý hiện nay lại chuyển toàn bộ danh mục xuống nghị định.
Đáng chú ý, dự thảo nghị định mở rộng miễn thuế sang các dịch vụ phục vụ, hỗ trợ giáo dục có nội hàm rộng, miễn toàn bộ lãi tiền gửi ngân hàng, đồng thời đặt ra nghĩa vụ nộp lại toàn bộ số thuế đã miễn kèm tiền phạt.
Đại biểu đề nghị luật xác lập ba nguyên tắc: chỉ miễn thu nhập từ hoạt động giáo dục, đào tạo và dịch vụ gắn trực tiếp với người học của chính cơ sở; không miễn thu nhập từ đầu tư tài chính, cho thuê tài sản hoặc kinh doanh thương mại độc lập, đồng thời phải hạch toán riêng; quy định cơ chế thu hồi ưu đãi khi vi phạm điều kiện, có giới hạn thời gian truy thu và loại trừ trường hợp giải thể do bất khả kháng hoặc do quy hoạch theo góp ý của Thanh tra Chính phủ.
Tin liên quan
Tin khác

NHNN Khu vực 1: Sắp xếp lại hệ thống quỹ tín dụng nhân dân, hướng tới hoạt động an toàn, bền vững
Minh bạch dòng vốn để phát triển trái phiếu chính phủ xanh

Hội nghị 'Ngành ngân hàng đồng hành khơi thông nguồn lực Tài chính - Ngân hàng phục vụ tăng trưởng vùng Đông Nam Bộ'

Sáng 23/10: Tỷ giá trung tâm giảm 5 đồng

Ngân hàng khai thác hiệu quả dữ liệu khách hàng

NHNN tuyển chọn đơn vị phát triển nền tảng AI hỗ trợ quản lý tín dụng

Khai mạc Hội thảo quốc tế về Ngân hàng và Tài chính Việt Nam năm 2026
Cà Mau: Đẩy mạnh kết nối, hướng dòng vốn vào lĩnh vực ưu tiên, động lực tăng trưởng

Techcombank nhập cuộc giảm lãi suất

Để AI thực sự trở thành năng lực cốt lõi, các ngân hàng cần làm gì?