Chỉ số kinh tế:
Ngày 15/9/2026, tỷ giá trung tâm của VND với USD là 25.617 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.387/26.847 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Năm 2025: Bốn nhóm đối tượng không phải nộp thuế thu nhập cá nhân

Phan Hà
Phan Hà  - 
Năm 2025, chính sách thuế thu nhập cá nhân (TNCN) tiếp tục được thực hiện theo hướng bảo đảm công bằng, hỗ trợ người có thu nhập thấp và khu vực kinh doanh nhỏ lẻ.
aa
4 nhóm cá nhân được miễn nghĩa vụ nộp thuế, căn cứ vào mức thu nhập, hình thức làm việc và doanh thu

Pháp luật thuế hiện hành quy định rõ 4 nhóm đối tượng không phải nộp thuế TNCN nếu đáp ứng đầy đủ các điều kiện về mức thu nhập, hình thức lao động, doanh thu cũng như nghĩa vụ kê khai,

hồ sơ theo quy định. Việc nhận diện đúng các trường hợp này giúp người lao động và cá nhân kinh doanh xác định chính xác nghĩa vụ thuế, hạn chế sai sót khi quyết toán.

Nhóm đối tượng đầu tiên được miễn thuế là người có thu nhập từ tiền lương, tiền công chưa đến ngưỡng chịu thuế. Theo quy định tại Thông tư 111/2013/TT-BTC và Nghị quyết 954/2020/UBTVQH14, cá nhân không có người phụ thuộc sẽ không phải nộp thuế TNCN nếu tổng thu nhập sau khi trừ các khoản giảm trừ theo quy định chưa vượt 11 triệu đồng/tháng.

Các khoản giảm trừ bao gồm bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, các khoản đóng góp từ thiện, nhân đạo, khuyến học, các khoản được miễn theo luật và những khoản không tính vào thu nhập chịu thuế. Chỉ khi phần thu nhập tính thuế vượt ngưỡng này thì cá nhân mới phát sinh nghĩa vụ nộp thuế.

Đối với người có người phụ thuộc, mức giảm trừ gia cảnh làm tăng ngưỡng chịu thuế tương ứng. Cụ thể, sau khi giảm trừ, nếu thu nhập thực nhận chưa vượt 15,4 triệu đồng/tháng với một người phụ thuộc; 19,8 triệu đồng với hai người; 24,2 triệu đồng với ba người; 28,6 triệu đồng với bốn người và 33 triệu đồng với năm người phụ thuộc thì cá nhân vẫn không phải nộp thuế TNCN. Việc xác định đúng thu nhập sau giảm trừ và kê khai chính xác người phụ thuộc là yếu tố quan trọng để xác định nghĩa vụ thuế.

Nhóm thứ hai là cá nhân làm việc theo hợp đồng lao động dưới 3 tháng hoặc không ký hợp đồng lao động. Theo Thông tư 111/2013/TT-BTC, cá nhân cư trú thuộc nhóm này được tạm thời không bị khấu trừ thuế tại nguồn trong hai trường hợp.

Thứ nhất, khi tiền lương, tiền công dưới 2 triệu đồng cho mỗi lần chi trả. Thứ hai, khi thu nhập từ 2 triệu đồng/lần trở lên nhưng đây là nguồn thu nhập duy nhất, sau khi trừ các khoản giảm trừ vẫn chưa đến ngưỡng chịu thuế và người nhận thu nhập có cam kết theo Mẫu số 08/CK-TNCN ban hành kèm Thông tư 80/2021/TT-BTC.

Trong trường hợp đáp ứng đủ điều kiện, đơn vị chi trả được phép không khấu trừ 10% thuế TNCN tại nguồn. Tuy nhiên, người lao động phải chịu trách nhiệm hoàn toàn về nội dung cam kết. Nếu đến cuối năm, tổng thu nhập thực tế vượt ngưỡng chịu thuế, cá nhân vẫn phải tự quyết toán và nộp bổ sung thuế theo quy định.

Nhóm thứ ba là cá nhân có các khoản thu nhập thuộc diện được miễn thuế. Luật Thuế thu nhập cá nhân năm 2007, đã được sửa đổi, bổ sung qua các năm và tiếp tục được điều chỉnh bởi Luật Khoa học, Công nghệ và Đổi mới sáng tạo năm 2025, quy định 19 khoản thu nhập được miễn thuế TNCN.

Khi cá nhân có thu nhập thuộc các khoản này và đáp ứng đầy đủ điều kiện theo quy định pháp luật, phần thu nhập được miễn sẽ không phải nộp thuế TNCN trong năm 2025. Đây là nhóm thu nhập mang tính đặc thù, an sinh hoặc khuyến khích, được Nhà nước ưu tiên miễn thuế.

Nhóm cuối cùng là hộ kinh doanh và cá nhân kinh doanh có doanh thu thấp. Theo Điều 4 Thông tư 40/2021/TT-BTC, nếu doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì không phải nộp thuế giá trị gia tăng và thuế TNCN. Mốc 100 triệu đồng/năm là căn cứ để cơ quan thuế xác định đối tượng không thuộc diện nộp hai loại thuế này.

Trường hợp kinh doanh theo hình thức nhóm cá nhân hoặc hộ gia đình, ngưỡng doanh thu 100 triệu đồng/năm được tính cho một người đại diện duy nhất trong năm tính thuế. Dù được miễn thuế, hộ và cá nhân kinh doanh vẫn có trách nhiệm kê khai trung thực, đầy đủ, nộp hồ sơ đúng thời hạn và chịu trách nhiệm trước pháp luật về tính chính xác của số liệu đã khai báo.

Có thể thấy, các quy định miễn thuế TNCN năm 2025 tiếp tục khẳng định định hướng hỗ trợ người có thu nhập thấp, lao động thời vụ và khu vực kinh doanh nhỏ. Tuy nhiên, để được hưởng đúng chính sách, người dân cần chủ động nắm rõ quy định, thực hiện đầy đủ nghĩa vụ kê khai và tuân thủ pháp luật thuế hiện hành.

Phan Hà

Tin liên quan

Tin khác

Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 5-11/9

Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 5-11/9

Nhiều quy định mới về lựa chọn nhà thầu có hiệu lực từ 9/9/2026; nâng mức hỗ trợ phí bảo hiểm nông nghiệp... là những thông tin chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần từ ngày 5-11/9/2026.
Đề xuất quy định mới giúp ngân hàng được chủ động hơn trong bảo quản, kiểm đếm tiền mặt

Đề xuất quy định mới giúp ngân hàng được chủ động hơn trong bảo quản, kiểm đếm tiền mặt

Ngân hàng Nhà nước (NHNN) đang lấy ý kiến dự thảo Thông tư quy định về giao nhận, bảo quản, vận chuyển tiền mặt, tài sản quý, giấy tờ có giá, dự kiến thay thế Thông tư 01/2014/TT-NHNN và các văn bản sửa đổi, bổ sung. Một số nội dung đáng chú ý liên quan trực tiếp đến hoạt động của các tổ chức tín dụng là tăng tính chủ động trong bảo quản tiền mặt, linh hoạt thời hạn kiểm đếm và bổ sung yêu cầu về thiết bị an toàn tại quầy giao dịch.
Cắt thủ tục phòng cháy chữa cháy, siết trách nhiệm để không đánh đổi an toàn

Cắt thủ tục phòng cháy chữa cháy, siết trách nhiệm để không đánh đổi an toàn

Việc cắt giảm khoảng 75% thủ tục hành chính trong lĩnh vực phòng cháy, chữa cháy (PCCC), chuyển từ tiền kiểm sang hậu kiểm, đồng thời tăng trách nhiệm của doanh nghiệp đang mở ra hướng cải cách mới. Tuy nhiên, yêu cầu xuyên suốt là giảm chi phí tuân thủ nhưng không hạ chuẩn an toàn.
Điều kiện cấp giấy phép kinh doanh cho tổ chức kinh tế có vốn đầu tư nước ngoài

Điều kiện cấp giấy phép kinh doanh cho tổ chức kinh tế có vốn đầu tư nước ngoài

Chính phủ ban hành Nghị định số 342/2026/NĐ-CP quy định chi tiết Luật Thương mại và Luật Quản lý ngoại thương về hoạt động mua bán hàng hóa và các hoạt động liên quan trực tiếp đến mua bán hàng hóa của nhà đầu tư nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài tại Việt Nam.
Không bàn giao kinh phí bảo trì nhà chung cư có thể bị phạt đến 300 triệu đồng

Không bàn giao kinh phí bảo trì nhà chung cư có thể bị phạt đến 300 triệu đồng

Nghị định số 339/2026/NĐ-CP quy định chi tiết mức xử phạt vi phạm chủ đầu tư về quản lý, sử dụng nhà chung cư và kinh phí bảo trì.
Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội
Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội

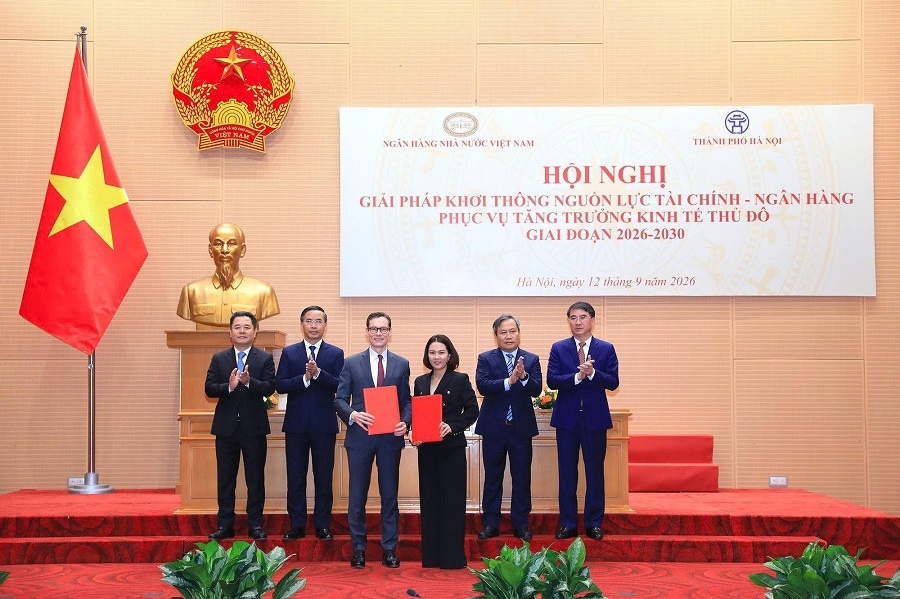
Ngân hàng Nhà nước Việt Nam (NHNN) đang dự thảo Thông tư quy định điều kiện, hồ sơ, thủ tục đề nghị chấp thuận mức cấp tín dụng tối đa vượt giới hạn đối với các dự án lớn, quan trọng trên địa bàn Thủ đô. Theo dự thảo, mức cấp tín dụng tối đa đề nghị đối với một khách hàng không vượt quá 38% vốn tự có của ngân hàng; đối với một khách hàng và người có liên quan không vượt quá 52% vốn tự có.
Nghiên cứu kỹ cơ chế, chính sách áp dụng chung cho các tuyến cao tốc giai đoạn 2026-2030

Nghiên cứu kỹ cơ chế, chính sách áp dụng chung cho các tuyến cao tốc giai đoạn 2026-2030

Văn phòng Chính phủ có Văn bản số 8941/VPCP-CN ngày 30/8/2026 gửi Bộ Xây dựng truyền đạt ý kiến chỉ đạo của Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc về việc trình cơ chế, chính sách áp dụng chung cho các tuyến cao tốc giai đoạn 2026 – 2030.
Dữ liệu “xóa nhòa” khoảng cách giữa cơ chế và thực tiễn trong lĩnh vực Hải quan

Dữ liệu “xóa nhòa” khoảng cách giữa cơ chế và thực tiễn trong lĩnh vực Hải quan

Ngành Hải quan tiếp tục bước sang giai đoạn phát triển mới với mục tiêu xây dựng hải quan số, hải quan thông minh. Trong đó, dữ liệu trở thành “mắt xích” quan trọng giúp tăng mức độ tuân thủ và quản lý rủi ro thay vì gia tăng các điều kiện, thủ tục tiền kiểm.
Tổ chức tín dụng nước ngoài được sử dụng tài khoản tại ngân hàng Việt Nam để thanh toán, chuyển tiền quốc tế

Tổ chức tín dụng nước ngoài được sử dụng tài khoản tại ngân hàng Việt Nam để thanh toán, chuyển tiền quốc tế

Ngân hàng Nhà nước Việt Nam (NHNN) vừa ban hành Thông tư số 39/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 16/2014/TT-NHNN hướng dẫn sử dụng tài khoản ngoại tệ, tài khoản đồng Việt Nam của người cư trú, người không cư trú tại ngân hàng được phép. Thông tư có hiệu lực từ ngày 19/9/2026.
Cắt giảm tối đa thủ tục hành chính, tạo đột phá cho tăng trưởng hai con số giai đoạn 2026 - 2030

Cắt giảm tối đa thủ tục hành chính, tạo đột phá cho tăng trưởng hai con số giai đoạn 2026 - 2030

Chính phủ vừa ban hành Nghị quyết số 258/NQ-CP ngày 31/8/2026 về nhiệm vụ, giải pháp chủ yếu đẩy mạnh công tác cải cách thủ tục hành chính, góp phần thúc đẩy tăng trưởng hai con số giai đoạn 2026 - 2030.