Chia sẻ rủi ro để mở rộng cánh cửa tín dụng cho DNNVV

Đổi mới thẩm định, đa dạng sản phẩm để DNNVV tiếp cận vốn tốt hơn
Theo ông Đỗ Văn Vẻ, nâng cao khả năng tiếp cận vốn cho DNNVV không chỉ là câu chuyện của riêng ngành Ngân hàng hay của riêng doanh nghiệp, mà là một trong những vấn đề quan trọng để khơi thông nguồn lực cho khu vực kinh tế tư nhân, thúc đẩy sản xuất kinh doanh và tạo thêm động lực tăng trưởng cho nền kinh tế.
Bởi điều doanh nghiệp cần không đơn thuần là có thêm vốn, mà quan trọng hơn là có thể tiếp cận được nguồn vốn phù hợp, đúng thời điểm và với chi phí hợp lý để biến cơ hội kinh doanh thành năng lực sản xuất và tăng trưởng thực sự.
Từ thực tiễn tại Hưng Yên, doanh nghiệp nhận thấy một thực tế, DNNVV rất cần vốn và ngân hàng cũng cần những khách hàng tốt. Nhưng giữa “doanh nghiệp cần vốn” và “doanh nghiệp đủ điều kiện tiếp cận vốn” vẫn còn một khoảng cách. Khoảng cách ấy có thể đến từ tài sản bảo đảm, từ năng lực quản trị, minh bạch tài chính; từ hồ sơ, thủ tục, khả năng chứng minh dòng tiền và cả cách đánh giá mức độ tín nhiệm, triển vọng thị trường cũng như hiệu quả của phương án sản xuất kinh doanh.
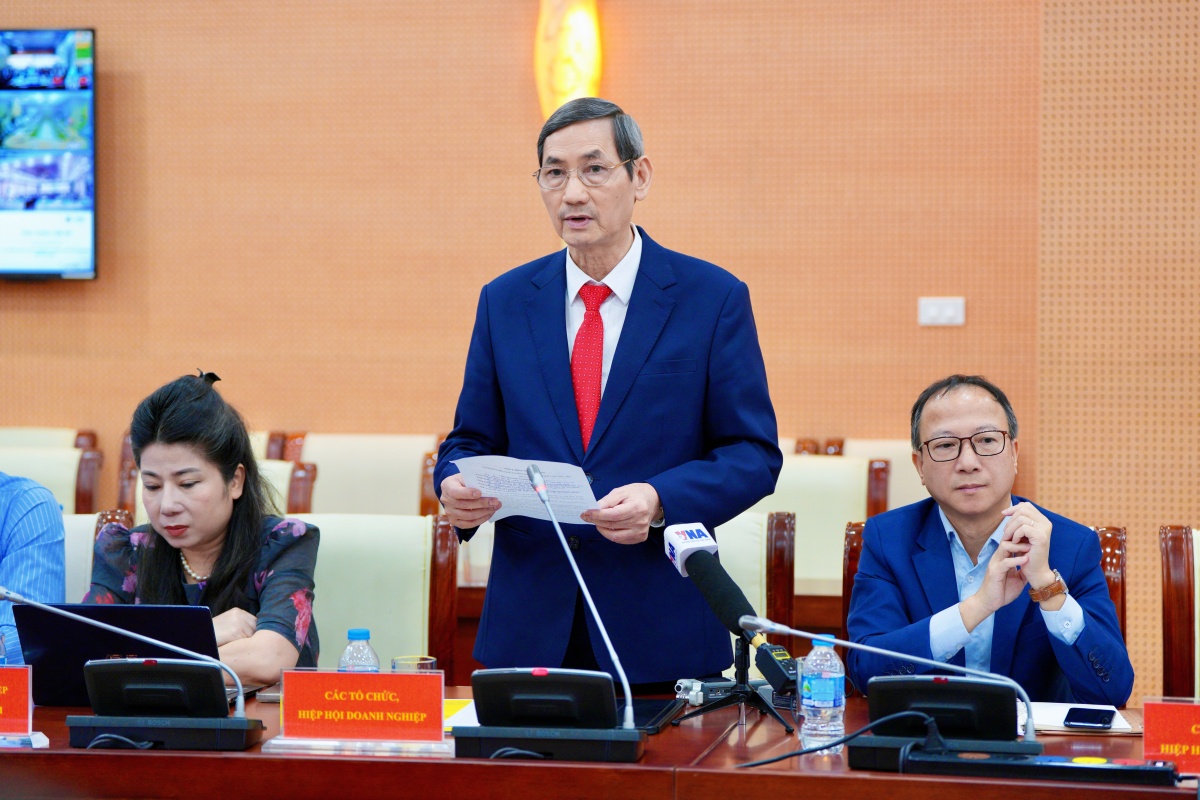 |
| Ông Đỗ Văn Vẻ, Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên phát biểu tại Hội nghị |
Vì vậy, bài toán hiện nay không chỉ là tăng lượng vốn đưa ra nền kinh tế, mà cần đồng thời mở rộng khả năng tiếp cận vốn và nâng cao năng lực hấp thụ vốn của DNNVV. Từ thực tiễn đó, Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên cho rằng, phải từng bước đổi mới phương thức đánh giá tín dụng đối với DNNVV, giảm dần sự phụ thuộc vào tài sản bảo đảm.
Doanh nghiệp chia sẻ, ngân hàng phải bảo đảm nguyên tắc an toàn vốn và kiểm soát rủi ro. Nhưng đối với DNNVV, nếu tài sản bảo đảm trở thành điều kiện gần như quyết định thì nhiều doanh nghiệp có thị trường, có đơn hàng, có dòng tiền và phương án sản xuất kinh doanh khả thi vẫn khó tiếp cận tín dụng. Vì vậy, ông Đỗ Văn Vẻ mong các tổ chức tín dụng tiếp tục ứng dụng mạnh hơn công nghệ và dữ liệu, đánh giá doanh nghiệp toàn diện hơn thông qua dòng tiền, hợp đồng, đơn hàng, lịch sử thanh toán, dữ liệu thuế, hóa đơn điện tử, uy tín của doanh nghiệp và hiệu quả thực tế của phương án kinh doanh.
“Đừng chỉ nhìn doanh nghiệp hôm nay đang có bao nhiêu tài sản, hãy nhìn cả năng lực doanh nghiệp có thể tạo ra bao nhiêu giá trị trong tương lai”, ông Đỗ Văn Vẻ bày tỏ.
Ngoài ra, đại diện Hiệp hội Doanh nghiệp tỉnh Hưng Yên cũng đề xuất cần đa dạng hóa sản phẩm tín dụng phù hợp với đặc điểm của từng nhóm DNNVV. Bởi, doanh nghiệp sản xuất, doanh nghiệp xuất khẩu, doanh nghiệp công nghiệp hỗ trợ hay doanh nghiệp đang đầu tư chuyển đổi số, chuyển đổi xanh có chu kỳ kinh doanh và nhu cầu vốn rất khác nhau. Vì vậy, nghiên cứu phát triển mạnh hơn tín dụng dựa trên dòng tiền, tín dụng theo chuỗi cung ứng, tài trợ đơn hàng, khoản phải thu; đồng thời có những sản phẩm tín dụng trung và dài hạn phù hợp để doanh nghiệp đầu tư máy móc, công nghệ, đổi mới sáng tạo, chuyển đổi số và chuyển đổi xanh.
Cần có cơ chế chia sẻ rủi ro giữa Nhà nước, ngân hàng và doanh nghiệp
Để khơi thông dòng vốn cho DNNVV, theo ông Đỗ Văn Vẻ, một trong những vấn đề cần được giải quyết là cơ chế chia sẻ rủi ro giữa Nhà nước, ngân hàng và doanh nghiệp. Theo đó, tiếp tục nâng cao hiệu quả của Quỹ bảo lãnh tín dụng cho DNNVV, Quỹ Phát triển DNNVV và các công cụ hỗ trợ phù hợp.
Nếu ngân hàng phải gánh toàn bộ rủi ro thì việc mở rộng tín dụng cho những doanh nghiệp còn hạn chế về tài sản bảo đảm sẽ rất khó. Ngược lại, nếu Nhà nước có cơ chế chia sẻ rủi ro hợp lý, ngân hàng đổi mới phương pháp thẩm định và doanh nghiệp nâng cao tính minh bạch, thì hoàn toàn có thể mở rộng cánh cửa tín dụng mà không phải hạ thấp chuẩn an toàn tín dụng.
Ngoài ra, bản thân chính DNNVV cũng phải chủ động thay đổi để nâng cao khả năng tiếp cận vốn. Không phải cứ doanh nghiệp cần vốn thì ngân hàng phải cho vay, và càng không nên đặt vấn đề hạ chuẩn tín dụng bằng mọi giá.
Doanh nghiệp muốn tiếp cận vốn thuận lợi hơn thì trước hết phải nâng cao quản trị, minh bạch tài chính, quản lý tốt dòng tiền, thực hiện đầy đủ nghĩa vụ với Nhà nước và xây dựng phương án sản xuất kinh doanh có tính khả thi.
Hiệp hội Doanh nghiệp tỉnh Hưng Yên cho biết, sẵn sàng làm cầu nối giữa doanh nghiệp với ngân hàng, phối hợp tổ chức các chương trình kết nối tín dụng; hỗ trợ doanh nghiệp nâng cao năng lực quản trị, chuẩn hóa hồ sơ và phản ánh kịp thời những khó khăn phát sinh trong quá trình tiếp cận vốn.
"Nếu ba chủ thể cùng chuyển động theo một hướng, tôi tin rằng chúng ta không chỉ giải quyết bài toán “vốn cho DNNVV”, mà quan trọng hơn là hình thành một dòng vốn thông minh, an toàn và hiệu quả - đưa nguồn lực đến đúng nơi có khả năng tạo ra việc làm, sản phẩm, giá trị gia tăng và đóng góp cho nền kinh tế", Chủ tịch Hiệp hội Doanh nghiệp tỉnh Hưng Yên kỳ vọng.
Tin liên quan
Tin khác

Dư nợ tín dụng doanh nghiệp nhỏ và vừa vượt 4,1 triệu tỷ đồng tăng 12,37% so với cuối năm 2025

Bàn giải pháp khơi thông vốn cho doanh nghiệp nhỏ và vừa

Sáng 18/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 17/9-23/9

NHNN điều chỉnh cách tính tăng trưởng tín dụng đối với một số loại hình bất động sản

Sáng 17/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.632 đồng

Ngân hàng hỗ trợ phát triển kinh tế biển

Fed có thể tiếp tục 'neo cao' lãi suất, đâu là dư địa giữ ổn định tỷ giá?

Bổ sung nguồn lực cho nền kinh tế, Việt Nam tính chuyện trở lại thị trường trái phiếu quốc tế

Sáng 16/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.626 đồng