NHTW Úc nâng lãi suất lên đỉnh 15 năm, báo hiệu chu kỳ lãi suất cao toàn cầu

 |
Tăng và phát tín hiệu chưa dừng lại
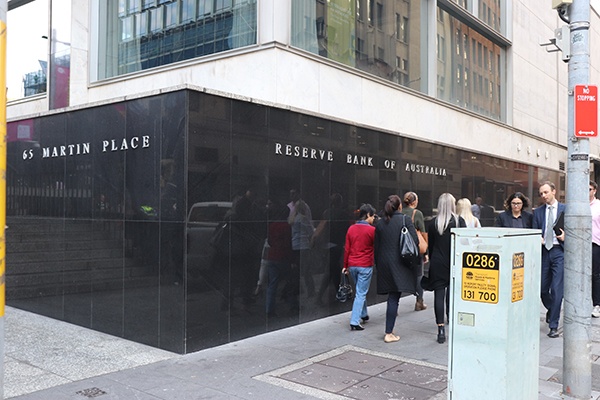
RBA ngày 29/9 quyết định nâng lãi suất chính sách thêm 25 điểm cơ bản, từ 4,35% lên 4,60%, mức cao nhất kể từ cuối năm 2011. Đây là lần tăng thứ tư RBA nâng lãi suất trong năm 2026, đưa tổng mức thắt chặt từ đầu năm lên 100 điểm cơ bản.
Điều khiến nhà đầu tư chú ý hơn nằm ở thông cáo đi kèm. RBA cho biết lạm phát vẫn cao và một số rủi ro tăng giá hàng hóa, dịch vụ từng được cảnh báo trong tháng 8 đang trở thành hiện thực. Giá năng lượng toàn cầu hiện cao hơn đáng kể so với giả định trong các dự báo tháng 8; nhu cầu liên quan tới trí tuệ nhân tạo đang thúc đẩy giá hàng hóa công nghệ tăng nhanh, trong khi áp lực lên năng lực cung ứng trong nước vẫn lớn. Tăng trưởng sản lượng dù đã chậm lại nhưng vẫn mạnh hơn dự kiến trong quý II.
Lạm phát cơ bản của Australia ở mức 3,6%, cao hơn vùng mục tiêu 2-3%. RBA tiếp tục để ngỏ khả năng nâng lãi suất thêm nếu cần thiết để đưa lạm phát trở lại mục tiêu một cách bền vững.
“Hội đồng Chính sách tiền tệ sẽ tiếp tục thực hiện những biện pháp mà họ cho là cần thiết để đưa lạm phát trở lại mức mục tiêu một cách bền vững, bao gồm cả việc tiếp tục tăng mục tiêu lãi suất tiền mặt nếu cần thiết. Theo đó, Hội đồng sẽ theo dõi sát sao các dữ liệu, cũng như những đánh giá đang thay đổi về triển vọng kinh tế và các rủi ro, để làm cơ sở cho các quyết định của mình. Chính sách tiền tệ đang ở vị thế phù hợp để ứng phó với những diễn biến mới, và Hội đồng tập trung vào việc thực hiện nhiệm vụ của mình là đảm bảo ổn định giá cả và toàn dụng lao động”, thông cáo sau cuộc họp của RBA cho biết.
Thị trường hiện cũng đang định giá khả năng RBA sẽ có ít nhất một lần tăng lãi suất nữa trong thời gian tới.
Quyết định của RBA đã được dự báo khá rộng rãi nên phản ứng ban đầu của thị trường không quá mạnh. Tuy nhiên, đồng đô la Australia vẫn bật tăng sau thông báo, trong bối cảnh nhà đầu tư điều chỉnh kỳ vọng về con đường lãi suất phía trước.
Quan trọng hơn, RBA không hành động trong trạng thái biệt lập. Ngày 16/9, Fed tăng lãi suất 25 điểm cơ bản lên vùng 3,75-4,00%, lần tăng đầu tiên kể từ năm 2023.
Đến ngày 29/9, thị trường đang định giá xác suất Fed tiếp tục nâng lãi suất vào cuối tháng 10 lên trên 70%.
Tại châu Âu, ECB cũng tăng lãi suất trong tháng 9, đưa lãi suất chính sách lên 2,50%. Tuy nhiên, Chủ tịch ECB Christine Lagarde gần đây nhấn mạnh chính sách cần đi theo hướng “có chừng mực”, bởi giá năng lượng cao không chỉ làm tăng lạm phát mà còn có thể làm suy yếu tăng trưởng.
Trong khi đó, BoJ đã nâng lãi suất lên 1,25%, mức cao nhất trong 31 năm, khi lạm phát tăng và đồng yen yếu làm gia tăng chi phí nhập khẩu.
Một “thời kỳ lãi suất mới”?
Việc nhiều ngân hàng trung ương lớn đồng thời nghiêng về thắt chặt đang phản ánh một thay đổi đáng kể trong cách thị trường nhìn về lãi suất toàn cầu. Nếu trước đây câu hỏi chủ yếu là khi nào các ngân hàng trung ương có thể nới lỏng trở lại, trọng tâm nay chuyển sang khả năng lãi suất phải duy trì ở mức cao lâu hơn, thậm chí phải tiếp tục tăng.
Các thị trường trái phiếu chính phủ lớn nhất thế giới cũng đang hướng tới tháng giao dịch tồi tệ nhất trong nhiều năm, khi chi phí năng lượng tăng vọt làm gia tăng lạm phát, trong khi sự bùng nổ của AI thúc đẩy tăng trưởng kinh tế. Điều này khiến các nhà đầu tư cũng phải chuẩn bị cho một giai đoạn mà lãi suất duy trì ở mức cao trong thời gian dài hơn.
Lợi suất trái phiếu kỳ hạn hai năm tại Mỹ, Pháp, Đức, Anh và Australia đều tăng mạnh, trong khi lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã vượt 5% lần đầu tiên kể từ năm 2007.
Hai lực đang khiến bài toán khó hơn đối với các ngân hàng trung ương. Thứ nhất là giá năng lượng cao, trực tiếp làm tăng chi phí sản xuất, vận tải và kỳ vọng lạm phát. Thứ hai là làn sóng đầu tư vào trí tuệ nhân tạo vừa hỗ trợ tăng trưởng, vừa kéo theo nhu cầu vốn rất lớn. Việc các tập đoàn công nghệ tăng mạnh phát hành trái phiếu cũng làm gia tăng cạnh tranh nguồn vốn trên thị trường.
Sức ép đó đang hiện rõ qua mức độ biến động của thị trường. Chỉ số ICE BofA MOVE, một thước đo mức độ biến động của thị trường trái phiếu, đã tăng gần 30% trong tháng 9, mức tăng mạnh nhất kể từ tháng 3. Lợi suất cao hơn đồng thời gây sức ép lên cổ phiếu và các tài sản rủi ro, trong khi USD được hỗ trợ bởi kỳ vọng Fed tiếp tục thắt chặt.
Vẫn còn sớm để khẳng định một chu kỳ tăng lãi suất toàn cầu mới đã chính thức hình thành. Dù vậy, quyết định mới nhất của RBA bổ sung thêm một bằng chứng quan trọng: các ngân hàng trung ương ngày càng khó đặt cược vào việc lạm phát sẽ tự hạ nhiệt đủ nhanh để sớm quay lại nới lỏng. Với thị trường tài chính toàn cầu, kịch bản “lãi suất cao hơn trong thời gian dài hơn” vì thế đang có cơ sở ngày càng rõ rệt.
Tin liên quan


Tin khác

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 29/9

Thêm nhiều quan chức Fed ủng hộ tăng lãi suất để ứng phó với lạm phát

Fed có tăng lãi suất trong tháng 10: Sẽ được quyết định trong tuần này?

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 28/9

Nhiều quan chức NHTW Nhật kêu gọi tăng lãi suất nhanh hơn

Giá Brent trở lại trên 106 USD: Thị trường định giá lại triển vọng mở Hormuz

USD tăng giá tuần thứ hai, triển vọng khó lường; yên Nhật vẫn cần can thiệp

Nhà đầu tư thận trọng với trái phiếu doanh nghiệp liên quan đến AI

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 25/9

Thị trường lao động vẫn khỏe: Fed rộng đường tăng lãi suất?