Chỉ số kinh tế:
Ngày 30/10/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.406/26.868 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.

NIM vẫn sẽ bị “kìm chân” trong năm 2025

Hạ Chi
Hạ Chi  - 
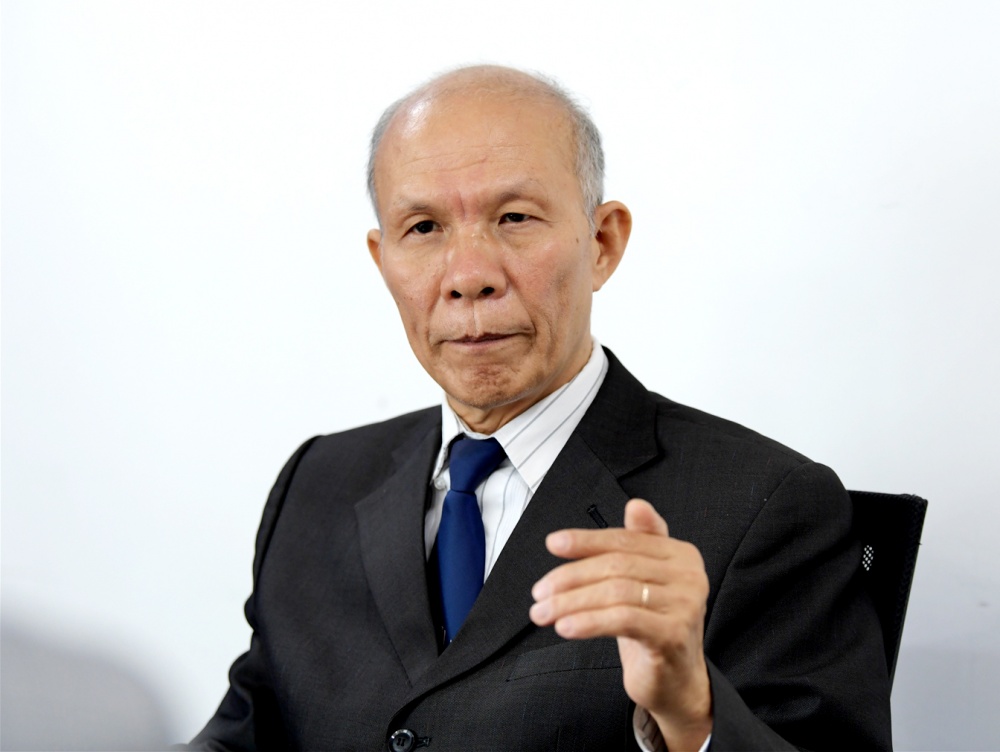
Trao đổi với phóng viên Thời báo Ngân hàng, PGS.TS Đinh Trọng Thịnh - Chuyên gia tài chính cho rằng, trong năm 2025, tỷ lệ lãi cận biên (NIM) của các nhà băng vẫn sẽ tiếp tục gặp nhiều thách thức và được dự báo sẽ giữ nguyên hoặc tăng nhẹ trong điều kiện thuận lợi, khó có thể tăng cao như kỳ vọng.
aa
NIM vẫn sẽ bị “kìm chân” trong năm 2025
Trong năm 2024, NIM của các ngân hàng có xu hướng giảm, ông có nhận định như thế nào về điều này?

NIM của các ngân hàng đã thể hiện rõ xu hướng giảm trong năm vừa qua. Trong quý cuối cùng của năm 2024, tăng trưởng tín dụng ở mức cao nhưng NIM vẫn ghi nhận sự thu hẹp, điều này phản ánh diễn biến thực tế của thị trường. Hiện nay, ngành Ngân hàng đang chịu áp lực rất lớn khi phải tăng lãi suất huy động, tăng tính hấp dẫn kênh tiền gửi so với các kênh đầu tư khác. Tuy nhiên, lãi suất cho vay vẫn kiên định giữ ở mặt bằng thấp để có thể hỗ trợ người dân, doanh nghiệp nhất là trong giai đoạn cuối năm và cận kề Tết Nguyên đán.

Mặt khác, sự cạnh tranh gay gắt giữa các nhà băng trong việc thu hút khách hàng, công khai lãi suất cũng khiến ngân hàng khó mà cho vay lãi cao. Chưa kể, tình hình nợ xấu của nhiều ngân hàng có dấu hiệu gia tăng gần đây khiến họ bắt buộc phải tăng trích lập dự phòng, đây cũng là yếu tố gia tăng chi phí. Chính vì vậy, một số ngân hàng ghi nhận tăng trưởng tín dụng cao trong quý IV nhưng NIM vẫn dự báo giảm. Có thể thấy, xu hướng NIM giảm đang diễn ra ở nhiều nhà băng.

Liệu NIM đã “chạm đáy” và trong năm 2025 có thể cải thiện tỷ lệ này không, thưa ông?

Tôi cho rằng, NIM đã chạm đáy. Tăng trưởng tín dụng trong năm 2025 dự kiến là 16% cao hơn năm 2024 thì thu nhập được kỳ vọng sẽ cải thiện trong thời gian tới. Nhưng phải nhận định rằng, NIM của ngành Ngân hàng sẽ tiếp tục gặp áp lực trong năm 2025, đặc biệt là nửa đầu năm. Bởi lẽ, theo chỉ đạo của Chính phủ và định hướng điều hành của NHNN, lãi suất cho vay sẽ tiếp tục duy trì ở mức thấp, thậm chí là giảm thêm để hỗ trợ khách hàng vì nhu cầu tín dụng chưa phục hồi hoàn toàn. Hơn nữa, Thông tư 06/2023/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư số 39/2016/TT-NHNN quy định về hoạt động cho vay của TCTD, chi nhánh ngân hàng nước ngoài đối với khách hàng yêu cầu các NTHM phải công bố lãi suất cho vay mới, tăng tính minh bạch, cạnh tranh giữa các ngân hàng, góp phần làm giảm đáng kể lãi suất cho vay. Ngoài ra, việc các ngân hàng liên tục hạ lãi suất và tung ra các gói vay ưu đãi để hỗ trợ doanh nghiệp và cá nhân thiệt hại bởi cơn bão Yagi trong thời gian vừa qua, kéo dài đến năm 2025 cũng sẽ là yếu tố tác động đến việc cải thiện NIM của các ngân hàng.

Theo ông, trong thời gian tới NIM sẽ có sự phân hoá như thế nào giữa các nhà băng?

Việc xác định NIM của NHTM không đơn thuần chỉ làm phép tính trừ giữa lãi suất cho vay và lãi suất huy động mà phải tính toán đầy đủ các chi phí cấu thành. Chẳng hạn, chi phí đầu vào gồm lãi suất huy động và các chi phí khác như chi phí dự trữ bắt buộc, bảo hiểm tiền gửi, chi phí dự trữ đảm bảo khả năng thanh toán, chi phí hoạt động dự phòng rủi ro… Vì vậy, tỷ lệ NIM cũng sẽ khác nhau, phụ thuộc vào chi phí cấu thành giá đầu vào và đầu ra của các ngân hàng.

Theo tôi, trong thời gian tới, những nhà băng có lợi thế chi phí vốn thấp và danh mục tài sản tốt dự kiến sẽ dẫn đầu trong xu hướng phục hồi NIM. Đối với các NHTM tư nhân, mức phục hồi NIM có thể đạt mức cao hơn khi khả năng tăng trưởng tín dụng tốt hơn. Do nhóm ngân hàng này tập trung cho vay bán lẻ, với các phân khúc cho vay tiêu dùng nên lãi suất cho vay bình quân cũng cao hơn.

Ngoài ra, trong kỷ nguyên số hóa, ngân hàng nào đẩy mạnh đầu tư công nghệ, chuyển đổi ngân hàng số, tăng trải nghiệm cho khách hàng… sẽ giảm bớt chi phí hoạt động, tăng hiệu quả kinh doanh, góp phần cải thiện được NIM.

Xin cảm ơn ông!

Hạ Chi

Tin liên quan

Tin khác

Tín dụng tăng 11,94%, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng

Tín dụng tăng 11,94%, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng

Theo Ngân hàng Nhà nước Việt Nam (NHNN), đến ngày 26/10/2026, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng, tăng 11,94% so với cuối năm 2025. Vốn tín dụng tiếp tục hướng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên; tín dụng đối với các lĩnh vực tiềm ẩn rủi ro được theo dõi chặt chẽ.
Quản trị tài chính trong kỷ nguyên số: Nâng chất lượng dòng vốn, củng cố năng lực tăng trưởng
Quản trị tài chính trong kỷ nguyên số: Nâng chất lượng dòng vốn, củng cố năng lực tăng trưởng

Công nghệ 4.0 đang mở rộng khả năng tiếp cận thông tin, kết nối thị trường và tổ chức hoạt động kinh doanh. Cùng với cơ hội tăng trưởng, doanh nghiệp đứng trước yêu cầu nâng cao chất lượng quyết định tài chính, từ huy động nguồn lực đến phân bổ, giám sát và thu hồi vốn. Đây là những nội dung được trao đổi tại Hội thảo “Quản trị tài chính doanh nghiệp tư nhân trong kỷ nguyên số” do Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi tổ chức.
Cập nhật 18 nguyên tắc về hệ thống bảo hiểm tiền gửi hiệu quả

Cập nhật 18 nguyên tắc về hệ thống bảo hiểm tiền gửi hiệu quả

Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI) vừa thông qua phiên bản sửa đổi của bộ Nguyên tắc cơ bản về hệ thống bảo hiểm tiền gửi hiệu quả (Core Principles for Effective Deposit Insurance Systems) năm 2025 nhằm cập nhật khuôn khổ chuẩn mực quốc tế trước những thay đổi trong cấu trúc hệ thống tài chính.
Ông Đặng Đình Thích được bổ nhiệm giữ chức Thành viên HĐTV kiêm Tổng giám đốc VAMC

Ông Đặng Đình Thích được bổ nhiệm giữ chức Thành viên HĐTV kiêm Tổng giám đốc VAMC

Ngày 30/10, VAMC tổ chức Hội nghị công bố và trao quyết định của Thống đốc NHNN về công tác cán bộ. Đồng chí Phạm Đức Ấn, Ủy viên Ban Chấp hành Trung ương Đảng, Bí thư Đảng ủy, Thống đốc Ngân hàng Nhà nước Việt Nam dự và phát biểu chỉ đạo tại Hội nghị.
CIC chia sẻ kinh nghiệm, hỗ trợ nâng cao năng lực hoạt động thông tin tín dụng tại Lào

CIC chia sẻ kinh nghiệm, hỗ trợ nâng cao năng lực hoạt động thông tin tín dụng tại Lào

Trung tâm TTTD Quốc gia Việt Nam (CIC) tham dự chương trình trao đổi, chia sẻ kinh nghiệm về hoạt động TTTD tại Viêng Chăn, Lào. Chương trình tập trung vào những vấn đề cốt lõi trong phát triển hệ thống TTTD, từ khuôn khổ pháp lý, chất lượng dữ liệu đến sản phẩm, công nghệ và quản trị rủi ro.
Nâng cao năng lực truyền thông chính sách trong ngành Ngân hàng

Nâng cao năng lực truyền thông chính sách trong ngành Ngân hàng

Ngày 30/10, tại Hà Nội, Ngân hàng Nhà nước Việt Nam (NHNN) phối hợp với Tổ chức Hợp tác quốc tế Đức (GIZ) tổ chức Chương trình tập huấn “Truyền thông chính sách và kỹ năng làm việc với báo chí trong bối cảnh tăng trưởng xanh và phát triển bền vững”. Chương trình nhằm nâng cao năng lực truyền thông chính sách cho đội ngũ lãnh đạo, quản lý ngành Ngân hàng, góp phần bảo đảm thông tin về hoạt động chỉ đạo, điều hành được truyền tải kịp thời, chính xác và nhất quán.
Sáng 30/10: Tỷ giá trung tâm giảm 7 đồng

Sáng 30/10: Tỷ giá trung tâm giảm 7 đồng

Ngày 30/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 10-40 đồng so với phiên trước.
Đồng vốn nhân văn nơi vùng đất Tây Nam Tổ quốc (Kỳ 1)
Đồng vốn nhân văn nơi vùng đất Tây Nam Tổ quốc (Kỳ 1)

Không có tài sản đảm bảo vẫn có thể tiếp cận vốn với lãi suất thấp - dòng vốn tín dụng từ Ngân hàng Chính sách xã hội (NHCSXH) được ví như chiếc phao cứu sinh dành cho người nghèo và các đối tượng chính sách. Không biết từ bao giờ, người nông dân miền Tây đã quen gọi đồng vốn từ NHCSXH là đồng vốn nhân văn.
Ngân hàng Nhà nước xem xét cơ chế giao dịch vốn cho Trung tâm Tài chính quốc tế

Ngân hàng Nhà nước xem xét cơ chế giao dịch vốn cho Trung tâm Tài chính quốc tế

Trong thời gian chưa có ngân hàng thành viên ở Trung tâm Tài chính quốc tế Việt Nam tại TP. Hồ Chí Minh (VIFC-HCMC), Ngân hàng Nhà nước dự kiến xem xét cho phép thực hiện một số giao dịch vốn thông qua tài khoản tại các ngân hàng đang hoạt động trong nước. Giải pháp nhằm tháo gỡ vướng mắc cho nhà đầu tư, và bảo đảm kiểm soát dòng tiền và tuân thủ quy định pháp luật.
3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”

3 năm liên tiếp - VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”
Năm 2026 là năm thứ 3 liên tiếp thương hiệu Bán lẻ của VietinBank được ghi nhận tại Lễ trao giải thường niên của Tập đoàn Dữ liệu Quốc tế (IDG) ngày 30/9/2026 tại TP. Hồ Chí Minh. VietinBank tiếp tục khẳng định vị thế của Ngân hàng Bán lẻ hàng đầu tại Việt Nam luôn đồng hàng cùng khách hàng, đẩy mạnh chuyển đổi số và không ngừng đổi mới sản phẩm, dịch vụ.