Nửa cuối 2026: Giữ “điểm cân bằng” vĩ mô trong môi trường nhạy cảm hơn

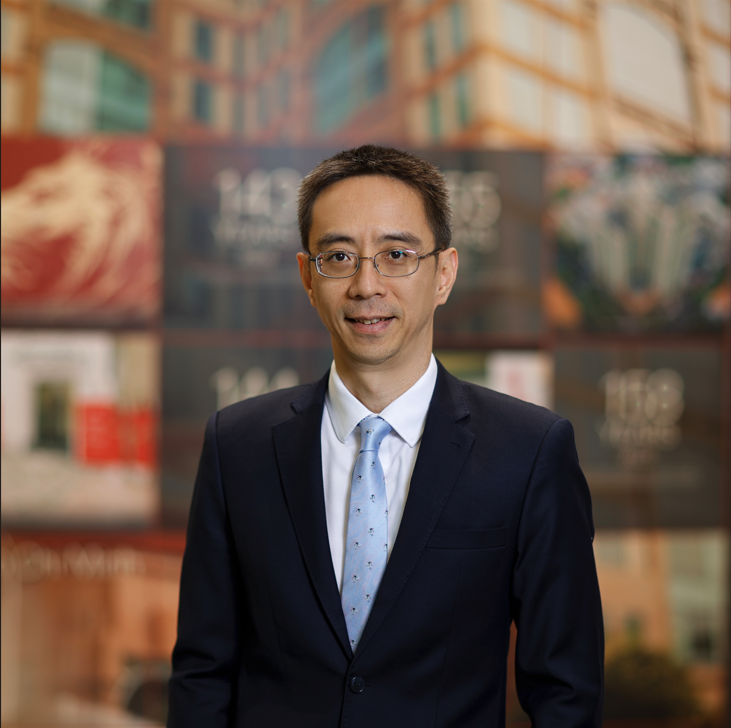 |
| Ông Ngô Đăng Khoa, Giám đốc toàn quốc Khối Kinh doanh vốn, tiền tệ và Thị trường chứng khoán, HSBC Việt Nam. |
Nửa đầu năm 2026, kinh tế Việt Nam tiếp tục cho thấy sức bật đáng chú ý. Hoạt động thương mại tăng trưởng mạnh, đầu tư duy trì tích cực, du lịch phục hồi tốt và niềm tin của khu vực doanh nghiệp nhìn chung vẫn được giữ vững.
Tuy nhiên, khi nền kinh tế đi nhanh hơn, bài toán điều hành vĩ mô cũng trở nên phức tạp hơn. Tăng trưởng mạnh hơn thường đi cùng với nhu cầu vốn lớn hơn, nhu cầu nhập khẩu đầu vào cao hơn, nhu cầu thanh toán quốc tế lớn hơn và vì vậy, áp lực lên cung - cầu ngoại tệ, lãi suất và kỳ vọng thị trường cũng trở nên rõ nét hơn. Nửa cuối năm 2026 vì thế là câu chuyện của việc giữ cân bằng trong một môi trường ngày càng nhạy cảm hơn.
Thương mại tăng tốc, cầu ngoại tệ cũng tăng
Điểm đáng chú ý của nửa đầu năm 2026 là cả xuất khẩu và nhập khẩu đều tăng trưởng rất mạnh. Từ góc độ tăng trưởng, đây là tín hiệu tích cực. Doanh nghiệp đang mở rộng sản xuất, chuẩn bị đơn hàng và gia tăng đầu tư cho giai đoạn tiếp theo. Đặc biệt, việc nhập khẩu tăng mạnh ở nhóm máy móc, thiết bị, linh kiện và nguyên vật liệu cho thấy phần lớn nhu cầu nhập khẩu hiện nay mang tính chất phục vụ sản xuất và đầu tư, hơn là tiêu dùng đơn thuần.
Nhưng ở góc độ thị trường ngoại hối, diễn biến này cũng đồng nghĩa với việc cầu ngoại tệ trong nước tăng lên đáng kể. Khi doanh nghiệp nhập khẩu nhiều hơn, nhu cầu mua USD để thanh toán quốc tế sẽ tăng tương ứng. Trong khi đó, dù xuất khẩu vẫn tăng tốt, tốc độ nhập khẩu đang cao hơn, khiến cán cân thương mại hàng hóa và cán cân vãng lai không còn dồi dào như năm trước. Điều này làm cho bộ đệm ngoại tệ của nền kinh tế mỏng hơn tương đối, và tỷ giá vì vậy có thể trở nên nhạy cảm hơn với các biến động cả trong nước lẫn quốc tế.
Trong nửa cuối năm, áp lực này có thể rõ hơn do yếu tố mùa vụ. Quý III thường là giai đoạn doanh nghiệp tăng nhập nguyên liệu cho chu kỳ sản xuất cuối năm, đồng thời cũng là thời điểm nhiều doanh nghiệp FDI thực hiện chuyển lợi nhuận, thanh toán nội bộ hoặc cơ cấu lại dòng tiền. Vì vậy, cung - cầu ngoại tệ nhiều khả năng sẽ tiếp tục ở trạng thái căng hơn so với cùng kỳ một số năm trước.
Dù vậy, kịch bản cơ sở vẫn là tỷ giá USD/VND biến động theo hướng tăng vừa phải. Việt Nam hiện vẫn có nhiều yếu tố hỗ trợ quan trọng như tăng trưởng GDP cao, FDI giải ngân tích cực, du lịch phục hồi mạnh và triển vọng xuất khẩu vẫn tương đối khả quan.
Bên cạnh đó, định hướng điều hành mới tiếp tục nhấn mạnh việc phối hợp đồng bộ giữa tỷ giá, lãi suất, cung tiền, thanh khoản và tín dụng. Việc điều hành tỷ giá vì vậy nhiều khả năng sẽ tiếp tục theo hướng linh hoạt, phù hợp với diễn biến thị trường và được phối hợp chặt chẽ với các công cụ chính sách tiền tệ khác.
Mối quan hệ đa chiều và linh hoạt hơn
Một điểm đáng chú ý của chu kỳ hiện nay là mối quan hệ giữa tỷ giá và lãi suất đã trở nên linh hoạt và đa chiều hơn so với trước. Nếu như ở một số giai đoạn trước, thị trường thường nhìn khá trực diện rằng áp lực tỷ giá tăng thì lãi suất phải tăng để bảo vệ đồng nội tệ, thì hiện nay bài toán điều hành phức tạp hơn nhiều.
Lý do là nền kinh tế Việt Nam đang ở trong một chu kỳ tăng trưởng cao hơn, nhu cầu tín dụng lớn hơn, trong khi áp lực tỷ giá vừa đến từ các yếu tố bên ngoài như đồng USD mạnh lên, vừa đến từ chính nhu cầu ngoại tệ phục vụ thương mại, đầu tư và thanh toán. Như vậy, lãi suất hiện không chỉ là công cụ để hỗ trợ tỷ giá, mà còn phải đồng thời cân bằng nhiều mục tiêu khác như hỗ trợ tăng trưởng, kiểm soát lạm phát, duy trì thanh khoản hệ thống và ổn định kỳ vọng thị trường.
Cuộc họp Chính phủ mới nhất cho thấy yêu cầu này đang được nâng lên thành một nguyên tắc điều hành rõ ràng hơn. NHNN được yêu cầu thường xuyên đánh giá “điểm cân bằng” giữa kiểm soát lạm phát và hỗ trợ tăng trưởng, đồng thời xây dựng các kịch bản cụ thể cho lãi suất, tỷ giá, cung tiền, thanh khoản và tín dụng. Điều đó cho thấy phản ứng chính sách trong nửa cuối năm có thể không nhất thiết đến từ một lần thay đổi lãi suất điều hành, mà có thể được truyền dẫn qua thanh khoản hệ thống, hoạt động thị trường mở, định hướng tín dụng và điều hành tỷ giá.
Trong bối cảnh lãi suất điều hành được duy trì, mặt bằng lãi suất huy động và lãi suất liên ngân hàng vẫn cần được theo dõi sát, bởi diễn biến này phản ánh tương tác giữa nhu cầu tín dụng, thanh khoản hệ thống và kỳ vọng tỷ giá. Cuộc họp cũng cho thấy định hướng chính sách là tăng cường cung ứng thanh khoản khi cần, đồng thời yêu cầu các tổ chức tín dụng tiết giảm chi phí và ổn định mặt bằng lãi suất cho vay.
Kỳ vọng thực tế và chọn lọc hơn
Từ góc độ thị trường tài chính, kỳ vọng đối với đồng VND hiện nay đang chuyển theo hướng thực tế và chọn lọc hơn. Trước đây, khi cán cân bên ngoài thuận lợi hơn và nguồn cung ngoại tệ dồi dào, thị trường thường nhìn VND như một đồng tiền có độ ổn định cao trong khu vực. Còn hiện nay, nhà đầu tư vẫn giữ niềm tin vào nền tảng của VND, nhưng đồng thời theo dõi sát hơn các yếu tố ngắn hạn như cầu ngoại tệ trong nước, diễn biến thương mại, dòng vốn FDI và xu hướng lãi suất toàn cầu. Tuy nhiên, đây là sự điều chỉnh theo hướng lành mạnh, chứ không phải sự suy giảm niềm tin.
Điểm tích cực là nền tảng hỗ trợ cho VND vẫn khá rõ. Tăng trưởng kinh tế duy trì tốt, FDI giải ngân tích cực, du lịch phục hồi mạnh và câu chuyện nâng hạng thị trường chứng khoán tiếp tục là yếu tố hỗ trợ tâm lý nhà đầu tư. Vì vậy, có thể nói thị trường hiện nay đang đánh giá đồng tiền này một cách thực tế, cân bằng và bám sát dữ liệu hơn.
Những lưu ý cho nửa cuối năm 2026
Một trong những điểm cần lưu ý cho nửa cuối năm là thị trường có thể đang tương đối lạc quan về khả năng các áp lực sẽ tiếp tục được kiểm soát riêng lẻ. Từng yếu tố hiện nay có thể vẫn nằm trong vùng quản lý được, như giá dầu đã hạ nhiệt so với giai đoạn căng thẳng nhất, lạm phát có dấu hiệu dịu hơn và tỷ giá vẫn đang vận động trong cơ chế linh hoạt. Tuy nhiên, phạm vi điều hành sẽ phụ thuộc nhiều hơn vào khả năng phối hợp đồng thời giữa tỷ giá, lãi suất, thanh khoản, tín dụng và với chính sách tài khóa cũng như các chính sách vĩ mô khác.
Nhưng rủi ro thực sự nằm ở khả năng nhiều áp lực cùng hội tụ trong một thời điểm. Nếu trong nửa cuối năm xuất hiện đồng thời ba yếu tố gồm giá năng lượng tăng trở lại, Fed duy trì lập trường cao lâu hơn dự kiến và cầu ngoại tệ nội địa tăng mạnh theo mùa vụ, thì kỳ vọng thị trường có thể thay đổi khá nhanh.
Đặc biệt, cần lưu ý đến rủi ro từ bên ngoài, nhất là diễn biến của đồng USD toàn cầu. Nếu USD tiếp tục mạnh lên từ từ, áp lực lên các đồng tiền châu Á, trong đó có VND, sẽ không đến từ một cú sốc đơn lẻ mà từ sự điều chỉnh dần trong kỳ vọng thị trường. Ngoài ra, thị trường cũng có thể đang hơi lạc quan về tốc độ cải thiện của cán cân thương mại trong nửa cuối năm. Đúng là nhập khẩu hiện nay phần lớn phục vụ sản xuất, nhưng nếu xuất khẩu không tăng đủ nhanh để hấp thụ lượng đầu vào đã nhập, thì áp lực lên cán cân bên ngoài có thể kéo dài hơn dự kiến.
Vì vậy, rủi ro lớn nhất không nằm ở một biến số đơn lẻ, mà ở khả năng các biến số cùng dịch chuyển theo hướng bất lợi, khiến thị trường phải điều chỉnh lại kỳ vọng trong thời gian ngắn.
Quản lý rủi ro tỷ giá chủ động hơn
Một thay đổi tích cực khác của giai đoạn hiện nay là hành vi của doanh nghiệp. Nếu vài năm trước, khi tỷ giá tương đối ổn định và chi phí vốn thấp hơn, không ít doanh nghiệp có xu hướng trì hoãn quyết định phòng ngừa rủi ro hoặc chỉ xử lý khi biến động đã xảy ra, thì hiện nay cả doanh nghiệp xuất nhập khẩu lẫn khối FDI đều đã trở nên chủ động hơn.
Với doanh nghiệp nhập khẩu, xu hướng dễ thấy là tăng cường lập kế hoạch dòng tiền ngoại tệ sớm hơn, chia nhỏ thời điểm mua ngoại tệ và quan tâm nhiều hơn đến các công cụ phòng ngừa như giao dịch kỳ hạn. Với doanh nghiệp xuất khẩu, thay vì chờ tỷ giá thuận lợi, nhiều đơn vị bắt đầu ưu tiên bảo vệ biên lợi nhuận và tính chắc chắn của dòng tiền.
Đối với doanh nghiệp FDI, thay đổi còn rõ hơn. Các tập đoàn đa quốc gia hiện nhìn Việt Nam như một điểm sản xuất, đồng thời họ cũng quản trị thanh khoản theo chuẩn khu vực hoặc toàn cầu. Vì vậy, họ quan tâm nhiều hơn đến việc tối ưu cấu trúc vay VND hay USD, thời điểm chuyển đổi ngoại tệ, cũng như mức độ phòng ngừa phù hợp với từng dòng tiền. So với vài năm trước, quyết định sử dụng ngoại tệ hiện nay ít mang tính cơ hội hơn và mang tính quản trị bảng cân đối nhiều hơn.
Điều đáng chú ý là ngày càng nhiều doanh nghiệp coi phòng ngừa rủi ro không phải là một chi phí phát sinh, mà là một phần của chiến lược tài chính. Đây là một sự thay đổi tích cực và cũng phản ánh mức độ trưởng thành hơn của thị trường.
Nhìn tổng thể, nửa cuối năm 2026 cho thấy nền kinh tế vẫn đang có nhiều điểm tựa quan trọng. Nhưng chính vì tăng trưởng đang tốt hơn, bài toán điều hành cũng mang tính thách thức hơn. Tỷ giá, lãi suất, lạm phát và kỳ vọng thị trường giờ đây không còn là những biến số có thể nhìn tách rời, mà đang liên kết chặt chẽ hơn trong một trạng thái cân bằng động.
Điều tích cực là cả cơ quan điều hành lẫn khu vực doanh nghiệp đều đang cho thấy mức độ thích ứng tốt hơn so với trước. Nếu được duy trì, Việt Nam có cơ sở để đi qua nửa cuối năm với một trạng thái tăng trưởng tích cực, đồng thời ổn định hơn về chất lượng. Thước đo quan trọng sẽ không chỉ là tốc độ tăng trưởng tín dụng hay mức tăng GDP, mà còn là khả năng duy trì “điểm cân bằng” giữa tăng trưởng, lạm phát, tỷ giá, thanh khoản và an toàn hệ thống. Trong bối cảnh hiện nay, đó có lẽ mới là nền tảng quan trọng nhất của sức bền kinh tế.
Tin liên quan


Tin khác

Chuyển hóa vốn tín dụng thành năng lực sản xuất mới

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Từ hạt gạo ngon nhất thế giới đến cuộc chiến bảo vệ thương hiệu ST25

Chủ động nhận diện rủi ro, nâng hiệu quả xử lý nợ xấu
Ổn định giá nhà, thúc đẩy nền kinh tế phát triển bền vững
Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI