Nhu cầu vốn tăng: Động lực tăng trưởng tín dụng những tháng cuối năm

| 'Ba đúng' để vốn ngân hàng tăng cường nội lực cho DNNVV Doanh nghiệp trước bài toán tiếp cận và hấp thụ vốn Tổ chức tín dụng cần chủ động quản trị trạng thái ngoại tệ |
Đưa vốn vào sản xuất, đón nhu cầu cuối năm
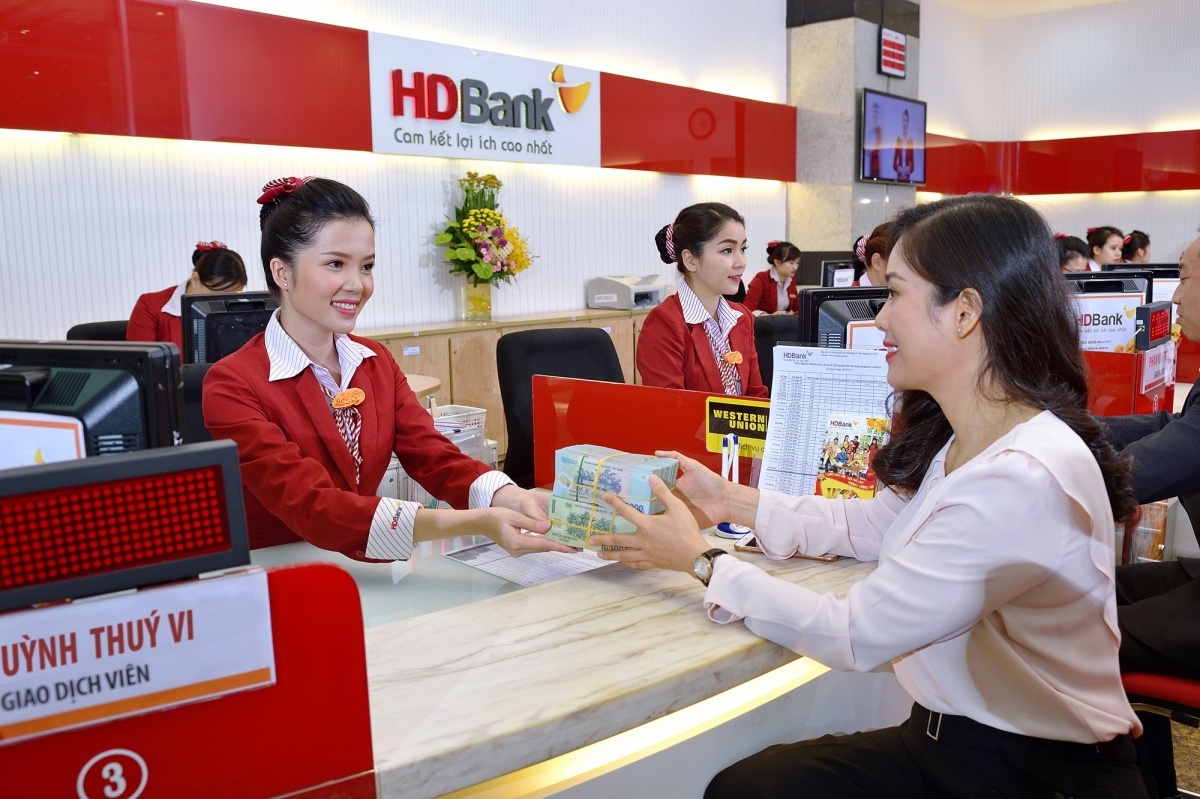
Những tháng cuối năm là thời điểm doanh nghiệp tăng nhu cầu vốn để nhập nguyên vật liệu, hoàn thiện đơn hàng, thanh toán chi phí đầu vào và chuẩn bị nguồn hàng cho mùa kinh doanh mới. Nguồn tín dụng được cung ứng kịp thời với chi phí hợp lý sẽ giúp doanh nghiệp duy trì hoạt động liên tục, chủ động dòng tiền và nắm bắt cơ hội mở rộng sản xuất.
Theo thống kê của NHNN, đến ngày 26/10/2026, dư nợ tín dụng toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng, tăng 11,9% so với cuối năm 2025. Trong đó, tín dụng phục vụ hoạt động sản xuất, kinh doanh chiếm 77,4% tổng dư nợ, tương đương khoảng 16,1 triệu tỷ đồng. Cơ cấu này cho thấy sản xuất, kinh doanh tiếp tục là khu vực chủ yếu hấp thụ nguồn vốn tín dụng của hệ thống ngân hàng.
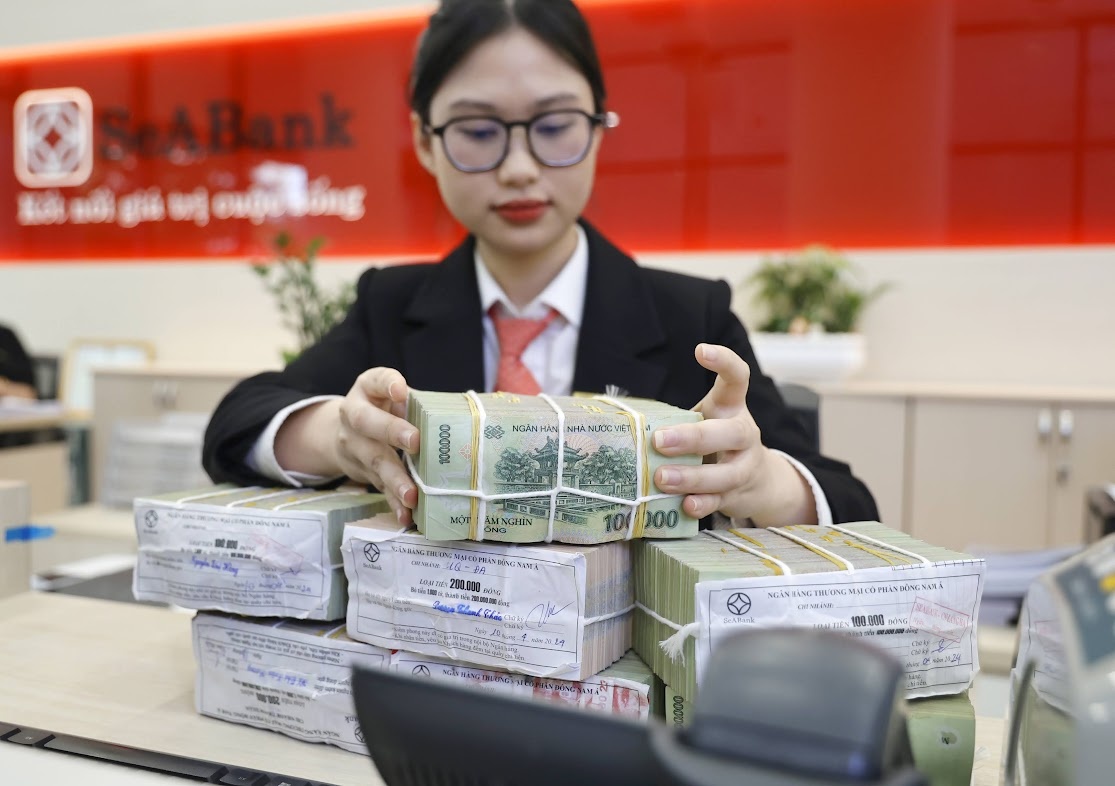 |
| Nhu cầu vốn phục vụ sản xuất, kinh doanh những tháng cuối năm đang tạo động lực tăng trưởng tín dụng |
Ông Đào Văn Hà, Phó Vụ trưởng Vụ Dự báo, Thống kê, NHNN cho biết, chương trình tín dụng ưu đãi dành cho các động lực tăng trưởng và doanh nghiệp nhỏ và vừa đã được 20 ngân hàng thương mại công bố triển khai, với tổng quy mô khoảng 416.000 tỷ đồng, đến nay phục vụ 33.000 lượt khách hàng.
Cùng với các chương trình tín dụng quy mô lớn, từng ngân hàng đang lựa chọn phân khúc và thiết kế chính sách cho vay phù hợp với nhu cầu khách hàng. Bà Bùi Thị Thu Thủy, Giám đốc cao cấp Quản trị tài chính doanh nghiệp, Khối Tài chính Kế hoạch Techcombank thông tin, động lực tăng trưởng thời gian tới tập trung vào ba phân khúc: dự án hạ tầng, doanh nghiệp nhỏ và vừa (SME) và khách hàng cá nhân.
Đối với SME, Techcombank ưu tiên những doanh nghiệp có năng lực tài chính tốt, thuộc hệ sinh thái hoặc chuỗi giá trị. Ở phân khúc cá nhân, ngân hàng không kỳ vọng cho vay mua nhà sớm phục hồi trong quý IV, nhưng vẫn nhìn thấy cơ hội ở nhóm khách hàng vay tín chấp có thu nhập ổn định và lịch sử tín dụng rõ ràng.
Từ góc nhìn nhu cầu thị trường, ông Đinh Đức Quang, Giám đốc Khối Kinh doanh Tiền tệ, Ngân hàng UOB Việt Nam nhận định, nhu cầu vốn của khu vực doanh nghiệp hiện vẫn lớn, đặc biệt khi hoạt động sản xuất, xuất nhập khẩu tiếp tục mở rộng. Trong khi đó, các nhu cầu vốn để mua bất động sản cho thuê, nắm giữ tài sản hoặc đầu tư có dấu hiệu giảm.
Theo ông Quang, với tốc độ tăng trưởng hiện nay, mục tiêu tăng trưởng tín dụng 15% cả năm có khả năng đạt được. Nhu cầu vốn cho sản xuất, thương mại và các dự án đầu tư lớn vẫn đáng kể, tiếp tục tạo động lực cho tín dụng những tháng cuối năm.
Để nguồn vốn đến được doanh nghiệp thuận lợi hơn, yêu cầu đặt ra không chỉ là mở rộng quy mô cho vay mà còn phải cải thiện quá trình tiếp cận tín dụng. Ông Đào Văn Hà cho biết, bên cạnh cung ứng nguồn vốn, NHNN tiếp tục đề nghị các tổ chức tín dụng cải tiến thủ tục, rút ngắn thời gian xét duyệt khoản vay. Các ngân hàng cần đẩy mạnh cho vay dựa trên dòng tiền và lịch sử tín dụng, tạo điều kiện để doanh nghiệp tiếp cận vốn thuận lợi hơn.
Mở rộng ưu đãi, hỗ trợ giảm chi phí vay vốn
Đón nhu cầu vốn cuối năm, nhiều ngân hàng tiếp tục triển khai các chương trình ưu đãi với quy mô lớn, tập trung vào sản xuất, kinh doanh và các lĩnh vực ưu tiên. Bà Phùng Thị Bình, Phó Tổng giám đốc Agribank cho biết, từ đầu năm đến nay, Agribank đã triển khai 24 chương trình tín dụng ưu đãi với tổng quy mô 600.000 tỷ đồng, dư nợ đạt khoảng 300.000 tỷ đồng. Lãi suất cho vay của các chương trình này thấp hơn từ 2 đến 2,5%/năm so với lãi suất cho vay thông thường.
Trong các tháng cuối năm 2026, Agribank dự kiến triển khai 11 chương trình tín dụng ưu đãi với quy mô 425.000 tỷ đồng, lãi suất giảm từ 1,5 đến 3%/năm so với lãi suất cho vay bình quân. Các chương trình này bổ sung nguồn vốn phục vụ khách hàng trong giai đoạn nhu cầu sản xuất, kinh doanh tăng lên.
Tại Vietcombank, đến nay có gần 17.000 doanh nghiệp, hộ kinh doanh được thụ hưởng chính sách cho vay ưu đãi, với quy mô dư nợ được thông tin ở mức ước khoảng 100.000 tỷ đồng. Nhóm khách hàng thụ hưởng gồm hơn 3.000 doanh nghiệp và gần 14.000 cá nhân, hộ kinh doanh hoạt động trong lĩnh vực sản xuất, kinh doanh. Từ ngày 19/10 đến hết năm 2026, ngân hàng triển khai chương trình tín dụng dành cho các lĩnh vực ưu tiên, với mức giảm lãi suất 1,5–2%/năm.
Trong tháng 11, TPBank cũng triển khai hai chương trình ưu đãi lãi suất với đối tượng và cơ chế vay riêng biệt. Đối với doanh nghiệp thuộc các ngành trọng tâm như xây lắp, điện, viễn thông, dược phẩm – vật tư y tế và doanh nghiệp có hoạt động xuất nhập khẩu, ngân hàng dành hạn mức tín dụng 5.000 tỷ đồng, triển khai đến hết ngày 31/12/2026.
Các khoản vay thuộc chương trình có kỳ hạn tối đa 12 tháng, thời gian hưởng ưu đãi tối đa ba tháng. Lãi suất cho vay trong tháng đầu tiên từ 7,5%/năm; sau thời gian ưu đãi, lãi suất áp dụng theo quy định của ngân hàng.
Nguồn vốn hướng đến nhu cầu bổ sung vốn lưu động, thanh toán chi phí đầu vào, duy trì sản xuất và thực hiện đơn hàng đúng tiến độ. Với doanh nghiệp xuất nhập khẩu, việc bố trí vốn phù hợp chu kỳ thanh toán, giao nhận hàng hóa có ý nghĩa thiết thực đối với khả năng cân đối dòng tiền.
Bên cạnh đó, TPBank triển khai ưu đãi cho sản phẩm vay kinh doanh, áp dụng với phương thức vay theo hạn mức tín dụng. Khách hàng được hưởng lãi suất cố định 7,9%/năm trong tháng đầu tiên và 9,9%/năm trong hai tháng tiếp theo, thời gian vay tối thiểu bốn tháng.
Song hành với các chương trình của ngân hàng thương mại, NHNN tiếp tục hỗ trợ thanh khoản cho hệ thống. Phó Thống đốc NHNN Phạm Thanh Hà khẳng định, NHNN sẽ điều hành thanh khoản một cách chủ động, cung ứng nguồn vốn cho thị trường để hỗ trợ giảm mặt bằng lãi suất trong thời gian tới.
NHNN đã áp dụng các biện pháp như nghiệp vụ thị trường mở hằng ngày, tái cấp vốn, hoán đổi ngoại tệ sang đồng Việt Nam với các kỳ hạn ngắn. Đồng thời triển khai hoán đổi ngoại tệ sang đồng Việt Nam kỳ hạn sáu tháng đối với các tổ chức tín dụng, hỗ trợ nguồn vốn tương đối dài hơi.
Về tín dụng, NHNN sẽ theo dõi sát diễn biến trong hai tháng cuối năm để bảo đảm dòng vốn đi đúng mục tiêu, tập trung vào sản xuất, kinh doanh và các lĩnh vực ưu tiên. Đối với lãi suất, cơ quan điều hành tiếp tục chỉ đạo các ngân hàng thương mại, tổ chức tín dụng quyết liệt triển khai biện pháp giảm mặt bằng lãi suất, cả lãi suất huy động và cho vay. Đồng thời có biện pháp xử lý đối với các tổ chức tín dụng không thực hiện nghiêm chỉ đạo.
Tin liên quan


Tin khác

Ngân hàng đồng hành thu hút dòng vốn ngoại chất lượng cao

Sáng 17/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.652 đồng

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế