Sống lâu, đầu tư vào đâu? Điều chỉnh danh mục theo tuổi thọ

 |
Quan niệm đầu tư đã thay đổi
Trong những năm gần đây, quan niệm về thời gian nắm giữ một khoản đầu tư cũng như kỳ hạn của toàn bộ danh mục đang thay đổi đáng kể. Một trong những nguyên nhân quan trọng là tuổi thọ ngày càng gia tăng.
Chiến lược truyền thống là rút dần khỏi đời sống kinh doanh sau khoảng tuổi 60 trở nên kém phù hợp hơn khi tuổi thọ tăng. Tại một số thị trường phát triển như Monaco, Thụy Sĩ, Nhật Bản, Hàn Quốc và Hồng Kông, tuổi thọ trung bình đang tiến gần mốc 90 tuổi.
Cùng với đó, quan niệm lâu nay cho rằng tỷ trọng trái phiếu trong danh mục nên tương ứng với tuổi của nhà đầu tư cũng ngày càng ít được ưa chuộng. Theo chiến lược này, một người 80 tuổi thường nên phân bổ khoảng 80% danh mục đầu tư vào trái phiếu.
Thế nhưng, thay vì tìm cách tăng tỷ trọng trái phiếu để củng cố mục tiêu bảo toàn vốn trong bối cảnh tuổi thọ gia tăng, nhiều nhà đầu tư lớn tuổi hiện nay lại lựa chọn giảm tỷ trọng này. Sự thay đổi trong tư duy này bắt nguồn từ yếu tố tuổi thọ tăng, nhưng thường diễn ra một cách vô thức.
Những tiến bộ trong y tế và lối sống giúp con người sống thọ hơn, đồng thời cũng khiến họ cảm thấy trẻ trung ngay cả khi đã lớn tuổi. “Chúng tôi gặp không ít khách hàng cao tuổi nhưng họ hoàn toàn không xem mình là người già. Họ cảm thấy vẫn còn rất nhiều thời gian để chấp nhận rủi ro cao hơn, tiếp tục điều hành doanh nghiệp hoặc thậm chí khởi nghiệp nhiều lần nữa”, bà Esty Dwek, Giám đốc Bộ phận Tư vấn Đầu tư khu vực châu Âu, Trung Đông và châu Phi, HSBC Private Banking, chia sẻ.
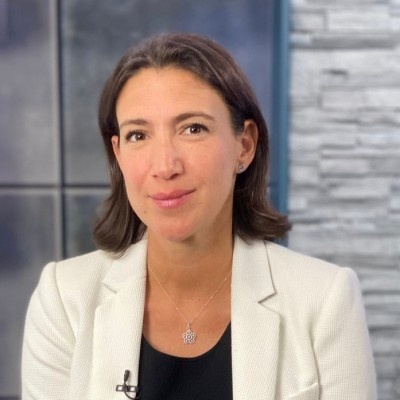 |
| Bà Esty Dwek |
Không chỉ tuổi thọ, diễn biến của thị trường tài chính trong thời gian dài cũng góp phần định hình cách nhìn này. Ông Georgios Leontaris, Giám đốc Đầu tư Thụy Sĩ và thị trường châu Âu, Trung Đông và châu Phi, HSBC Private Banking, nhận định: “Đầu tư vào tài sản rủi ro mang lại hiệu quả rất tốt kể từ sau khủng hoảng tài chính toàn cầu cuối những năm 2000. Thị trường cũng có lúc suy giảm nhưng không quá lâu và thực tế sau đó đã phục hồi nhanh chóng. Diễn biến này giúp nhiều nhà đầu tư lớn tuổi tự tin gia tăng mức độ chấp nhận rủi ro. Họ tin rằng mình có đủ thời gian để vượt qua các đợt biến động tiếp theo và tiếp tục để thị trường tạo ra giá trị cho họ.”
Sự thay đổi không chỉ diễn ra ở nhóm khách hàng lớn tuổi. Theo bà Esty Dwek, các thế hệ trẻ đang chủ động hơn trong việc chuẩn bị tài chính cho một cuộc sống trường thọ hơn. “Nhà đầu tư thuộc thế hệ Gen Z và Millennials chắc chắn muốn hiểu rõ hơn, đi sâu vào các chi tiết của hoạch định tài sản dài hạn”, bà cho biết.
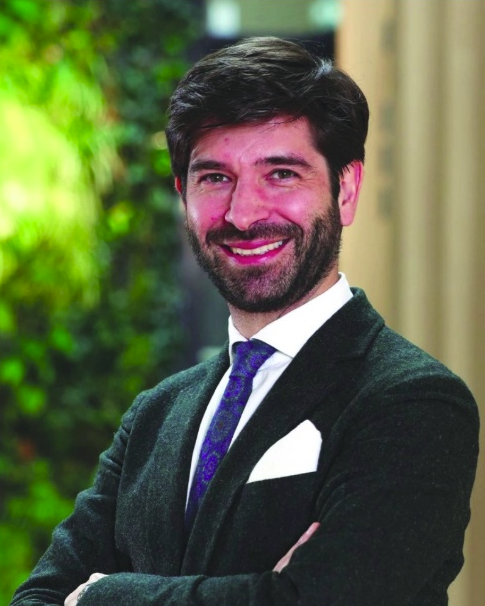 |
| Ông Georgios Leontaris |
Đánh giá lại “tuổi thọ” của tài sản
Sống lâu hơn còn làm thay đổi cách nhiều gia đình nhìn nhận mục đích cuối cùng của tài sản. Khi có cơ hội chứng kiến thế hệ thứ hai, thứ ba, thậm chí thứ tư trưởng thành, một số nhà đầu tư có giá trị tài sản ròng cao (HNW) và siêu cao (UHNW) chuyển sang lập kế hoạch đầu tư đa thế hệ với tầm nhìn dài hơn.
Bà Esty Dwek nhận định: “Một trong những thay đổi lớn chúng tôi quan sát thấy là thời gian đầu tư của khách hàng đang ngày càng dài hơn. Đặc biệt, nhiều doanh nhân muốn tài sản của mình có thể tồn tại qua nhiều thế kỷ. Họ không chỉ nghĩ đến tuổi thọ của bản thân mà còn quan tâm đến “tuổi thọ” của tài sản”.
Khi kỳ hạn được kéo dài qua nhiều thế hệ, cách phân bổ tài sản và nhìn nhận rủi ro cũng thay đổi. Danh mục được tối ưu để vừa tạo đủ thu nhập cho thế hệ hiện tại, vừa tạo tăng trưởng cho các thế hệ kế tiếp.
Theo ông Georgios Leontaris, đây cũng là một trong những yếu tố làm tăng sức hấp dẫn của các phương tiện đầu tư dạng đóng, nơi nhà đầu tư chấp nhận hạn chế thanh khoản để đổi lấy khả năng tiếp cận những tài sản có kỳ hạn dài hơn. Ông chia sẻ: “Các nhà đầu tư sẵn sàng đánh đổi tính thanh khoản ngắn hạn để phân bổ vốn sang các khoản đầu tư dài hạn vào dự án hạ tầng vì các khoản đầu tư này được thiết kế với mục đích tạo ra lợi suất cao hơn. Chúng tôi nhận thấy các khoản đầu tư này khá hấp dẫn đối với các nhà đầu tư lớn tuổi - những người tin rằng họ vẫn còn 20 hoặc 30 năm nữa để hưởng lợi từ đó.”
Lập kế hoạch đầu tư dài hạn hiệu quả
Một kế hoạch đầu tư cho cuộc sống thọ hơn vì vậy không chỉ cần kéo dài kỳ hạn đầu tư, mà còn phải thay đổi cách xác định mục tiêu, quản trị rủi ro và nhìn nhận giá trị mà tài sản mang lại.
Điểm khởi đầu vẫn là xác định rõ nhà đầu tư đang hướng tới điều gì và trong khoảng thời gian bao lâu. Khi tầm nhìn không chỉ giới hạn ở một đời người, mục tiêu, khẩu vị rủi ro cũng như nhu cầu của người thừa kế hoặc người thụ hưởng đều cần được đưa vào quá trình hoạch định. Danh mục khi đó phải đồng thời hỗ trợ tăng trưởng tài sản và tạo nguồn thu nhập qua nhiều thập kỷ, cho nhiều thế hệ.
Thời gian đầu tư dài hơn còn mang lại lợi ích bổ sung từ lãi kép (tái đầu tư lợi nhuận để sinh thêm lời) và đồng thời mở ra cơ hội tham gia vào các lĩnh vực mới có tiềm năng phát triển trong tương lai.
Tuy nhiên, tầm nhìn kéo dài nhiều thập kỷ không có nghĩa danh mục có thể bất biến. Một chiến lược như vậy cần đồng thời có sức bền và sự linh hoạt: đủ bền để vượt qua các chu kỳ biến động của thị trường, nhưng cũng đủ linh hoạt để thích ứng với những thay đổi của mỗi cá nhân và gia đình. Việc thường xuyên rà soát mức độ chấp nhận rủi ro và tái cân bằng tỷ trọng tài sản vì thế vẫn cần thiết khi kỳ hạn, nhu cầu và mục tiêu thay đổi.
Quản lý danh mục hiệu quả chỉ là một phần trong hoạch định kế hoạch thừa kế mang tính bao quát hơn, nhằm tạo điều kiện chuyển giao tài sản cho thế hệ kế tiếp thuận lợi. Điều này đòi hỏi sự linh hoạt để điều chỉnh kế hoạch cũng như duy trì trao đổi thường xuyên nhằm thống nhất mục tiêu và hạn chế xung đột có thể phát sinh trong tương lai.
Một yếu tố quan trọng khác là ưu tiên đa dạng hóa danh mục đầu tư. Danh mục có thể được đa dạng hóa theo khu vực địa lý, ngành và nhóm tài sản, qua đó giúp quản trị rủi ro và tăng khả năng thích nghi trước các chu kỳ thị trường hay những thay đổi dài hạn của nền kinh tế.
“Nếu xây dựng một danh mục đa dạng với tầm nhìn dài hạn ngay từ đầu, về cơ bản, bạn có thể để danh mục tự vận hành và chỉ cần điều chỉnh nhẹ ở một vài điểm nhỏ. Đa dạng hóa danh mục đầu tư giúp có thêm thời gian dành cho những việc khác thay vì phải liên tục can thiệp vào danh mục. Đồng thời, điều này cũng góp phần ổn định lợi nhuận”, bà Esty Dwek đề xuất.
Tầm nhìn dài hơn cũng khiến lợi nhuận tài chính không còn là thước đo duy nhất. Bởi hoạch định tài sản cho một cuộc sống trường thọ bao gồm cả an sinh mọi mặt, thời gian sống khỏe mạnh và mức độ viên mãn của mỗi cá nhân.
Ở một góc độ nào đó, chính những lĩnh vực liên quan đến tuổi thọ cũng có thể trở thành cơ hội đầu tư. Georgios Leontaris nhận định: “Các lĩnh vực như công nghệ sinh học hay chăm sóc sức khỏe mở ra cơ hội lợi ích về mặt cuộc sống cá nhân lẫn tài chính. Những công ty hoạt động trong lĩnh vực này đang nỗ lực cải thiện chất lượng cuộc sống của tất cả chúng ta.”
Ở góc độ rộng hơn, tuổi thọ của con người ngày càng được một bộ phận nhà đầu tư đặt trong mối quan hệ với tính bền vững của xã hội và môi trường. Như Esty Dwek kết luận: “Nhiều nhà đầu tư trẻ liên hệ tuổi thọ của bản thân với “tuổi thọ” của hành tinh này. Họ đang hướng tới những chiến lược đầu tư có yếu tố bền vững và xã hội. Phụ nữ nói chung đặc biệt quan tâm đến đầu tư mang tính đạo đức.”
Quản lý danh mục đầu tư cho một cuộc đời trăm tuổi vì thế không chỉ là câu chuyện làm sao để nguồn vốn tồn tại đủ lâu. Những danh mục có sức bền, đa dạng hóa tốt và chú trọng tương lai sẽ giúp đảm bảo rằng tài sản không chỉ phục vụ tốt cho một đời người, mà còn có thể tạo giá trị cho nhiều thế hệ tiếp nối.
Tin liên quan


Tin khác

Con cái có quyền biết tài sản của cha mẹ tại ngân hàng không?

Lạm phát gia tăng, nên làm gì?

Hủy đơn hàng đã thanh toán bằng thẻ, bao lâu được hoàn tiền?

Thẻ tín dụng bị trừ tiền dù không mua sắm, xử lý thế nào?

Vay tiêu dùng qua ứng dụng: Giải pháp cho người chưa có lịch sử tín dụng

Vay tiêu dùng: Người vay cần tính kỹ khả năng trả nợ

Mua xe gia đình, chọn sao để hợp người, hợp việc, hợp ví?

Chỉ đứng tên tài sản bảo đảm, có phải trả nợ thay người vay?

Ngân hàng có được tự động trừ tiền trong tài khoản để thu nợ?

Có nên coi bảo hiểm nhân thọ là một kênh tích lũy tài chính?