Tài sản sinh lời 8%, lãi vay 7-8%: Nhà đầu tư được gì ngoài rủi ro?

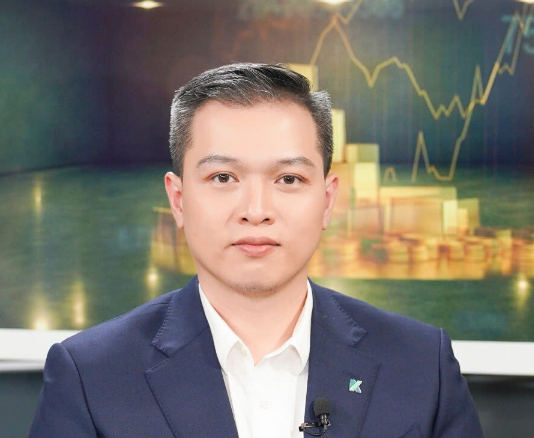 |
| Ông Lương Duy Phước, Giám đốc Nghiên cứu thị trường, Công ty Cổ phần Chứng khoán Kafi |
Khi lợi nhuận không đủ bù chi phí vốn
Lãi suất gia tăng không chỉ làm thay đổi cách vận hành của thị trường tài chính mà còn tác động trực tiếp đến từng khoản vay, dòng tiền và quyết định đầu tư của mỗi người. Tiền mặt có thể bị lạm phát bào mòn sức mua, trong khi chi phí vay mua nhà, vay tiêu dùng, vay kinh doanh hay sử dụng đòn bẩy đầu tư đều gia tăng.
Theo ông Lương Duy Phước, Giám đốc Nghiên cứu thị trường, Công ty Cổ phần Chứng khoán Kafi, lạm phát toàn cầu đang có dấu hiệu quay trở lại. Chiến sự tại Trung Đông khiến giá năng lượng tăng mạnh, làm gia tăng lo ngại lạm phát kéo dài và môi trường lãi suất cao khó sớm hạ nhiệt.
Các ngân hàng trung ương lớn cũng thận trọng hơn trong việc nới lỏng chính sách tiền tệ. Ông Phước dẫn thông tin Ngân hàng Trung ương Nhật Bản đã bốn lần tăng lãi suất, từ 0,1% lên 1% kể từ tháng 7/2024, khiến nguồn vốn giá rẻ từng hỗ trợ dòng tiền đầu tư toàn cầu dần thu hẹp. Cục Dự trữ Liên bang Mỹ cũng thể hiện lập trường cứng rắn hơn trước rủi ro lạm phát, làm suy yếu kỳ vọng lãi suất sớm giảm và khiến chi phí vốn tiếp tục neo cao.
Trong khi đó, dòng tiền toàn cầu đang tập trung mạnh vào câu chuyện trí tuệ nhân tạo, tiếp tục chảy vào các doanh nghiệp công nghệ, bán dẫn và hạ tầng. Một mặt, kỳ vọng vào AI kéo định giá tài sản lên cao; mặt khác, lãi suất và rủi ro lạm phát khiến thị trường nhạy cảm hơn trước những thay đổi về tăng trưởng hoặc chính sách tiền tệ.
Đối với Việt Nam, ông Phước đánh giá mức độ ảnh hưởng hiện ở mức vừa phải. Tuy nhiên, nền kinh tế vẫn phải giải bài toán chi phí vốn trong khi đặt mục tiêu tăng trưởng cao và nhu cầu vốn dành cho sản xuất, đầu tư, phát triển hạ tầng ngày càng lớn.
Mặt bằng lãi suất trong nước không còn thấp như trước. Việc nhiều ngân hàng, kể cả nhóm ngân hàng quốc doanh, tăng lãi suất huy động cho thấy áp lực thanh khoản và chi phí vốn trong hệ thống vẫn hiện hữu. Bởi vậy, duy trì mặt bằng lãi suất hợp lý trở thành một trọng tâm điều hành nhằm ổn định thanh khoản, kiểm soát cạnh tranh lãi suất và hỗ trợ doanh nghiệp giảm chi phí vốn.
Lãi suất cao tại các nền kinh tế phát triển cũng khiến dòng vốn quốc tế thận trọng hơn với các thị trường mới nổi, tạo thêm áp lực lên tỷ giá, dòng vốn và thị trường chứng khoán. Áp lực càng đáng chú ý khi Việt Nam đẩy mạnh đầu tư công và phát triển hạ tầng, trong khi chi phí huy động vốn quốc tế còn cao, nhất là đối với dự án sử dụng vốn vay ngoại tệ.
Theo ông Phước, vấn đề không chỉ là huy động đủ vốn mà phải huy động với chi phí hợp lý, đồng thời giữ ổn định tỷ giá, lạm phát và hệ thống tài chính.
Ở cấp độ cá nhân, khi chi phí vốn tăng, cả “chi phí sống” và “chi phí tài chính” đều tăng theo. Gửi tiết kiệm vẫn là một cách bảo toàn vốn, nhưng nếu lãi suất tiền gửi thấp hơn tốc độ tăng giá của các khoản chi tiêu thiết yếu, giá trị thực của tài sản vẫn có thể hao hụt.
Với người vay mua nhà hoặc vay tiêu dùng, rủi ro lớn nhất là thu nhập không tăng kịp nghĩa vụ trả nợ. Một khoản vay từng phù hợp khi lãi suất thấp có thể trở thành gánh nặng nếu lãi suất tăng hoặc thu nhập suy giảm.
Đối với nhà đầu tư, chi phí margin hoặc vốn vay cao hơn đồng nghĩa tài sản phải tạo ra mức sinh lời lớn hơn mới có thể hòa vốn. Nếu thị trường đi ngang, lãi vay vẫn âm thầm bào mòn lợi nhuận.
“Đòn bẩy chỉ thực sự có lợi khi lợi suất kỳ vọng của tài sản cao hơn hẳn chi phí vốn, có một biên an toàn đủ lớn. Nếu tài sản chỉ sinh lời khoảng 8% mà chi phí vay đã 7-8% thì nhà đầu tư đang gánh rủi ro mà không được trả công xứng đáng”, ông Phước phân tích.
Khi thị trường đi xuống, đòn bẩy khuếch đại tổn thất: giá trị tài sản giảm nhưng nghĩa vụ nợ không giảm. Nhà đầu tư thậm chí có thể bị buộc bán tài sản vào thời điểm bất lợi nhất để trả nợ hoặc đáp ứng yêu cầu bổ sung ký quỹ.
Dấu hiệu cảnh báo xuất hiện khi lãi vay chiếm tỷ trọng ngày càng lớn trong dòng tiền, người vay phải dùng thu nhập mới để trả lãi cũ hoặc phải bán tài sản chỉ để giữ khoản vay không đổ vỡ. Đòn bẩy có thể khuếch đại lợi nhuận khi thị trường thuận lợi, nhưng trong môi trường vốn đắt, nó cũng khuếch đại chi phí và sai lầm của nhà đầu tư.
Dòng tiền trở lại với tài sản tạo thu nhập ổn định
Khi lãi suất và lạm phát cùng tăng, nhà đầu tư đòi hỏi mức sinh lời cao hơn để bù đắp chi phí vốn và rủi ro. Thay vì né tránh hoàn toàn các tài sản rủi ro, dòng tiền có xu hướng chọn lọc chặt chẽ hơn, đồng thời tăng sự quan tâm đến tiền gửi, quỹ tiền tệ, trái phiếu ngắn hạn và những tài sản có lợi suất tương đối ổn định.
Ông Phước dẫn dữ liệu cho biết, ngay sau khi chiến sự Iran bùng phát vào đầu tháng 3/2026, chỉ trong một tuần, các quỹ thị trường tiền tệ toàn cầu đã thu hút khoảng 48 tỷ USD, trong khi gần 19 tỷ USD bị rút khỏi các quỹ cổ phiếu Mỹ và toàn cầu. Đến giữa tháng 3/2026, quỹ tiền tệ đã có tám tuần liên tiếp hút vốn; dòng tiền cũng tiếp tục chảy vào trái phiếu chính phủ và trái phiếu ngắn hạn.
Xu hướng tìm kiếm tài sản tạo thu nhập ổn định tiếp tục được thể hiện trong tháng 8. Riêng tuần kết thúc ngày 12/8, quỹ trái phiếu Mỹ hút thêm 9,4 tỷ USD, còn quỹ tiền tệ đón gần 14 tỷ USD.
Đáng chú ý, cổ phiếu cũng bắt đầu thu hút vốn trở lại khi nỗi lo lãi suất tăng dịu bớt. Diễn biến này cho thấy nhà đầu tư không từ bỏ rủi ro mà chuyển sang lựa chọn kỹ hơn, chỉ chấp nhận rủi ro khi mức sinh lời kỳ vọng đủ hấp dẫn.
Các tổ chức quản lý tài sản lớn cũng tăng tỷ trọng trái phiếu chất lượng cao, tài sản tạo dòng tiền ổn định và những khoản đầu tư mang tính phòng thủ; đồng thời giảm sự phụ thuộc vào một vài nhóm cổ phiếu hoặc một thị trường.
Theo thông tin ông Phước chia sẻ, BlackRock ưu tiên trái phiếu chất lượng cao và tài sản tạo thu nhập ổn định hơn thay vì chỉ kỳ vọng vào cổ phiếu. J.P. Morgan kết hợp cổ phiếu, trái phiếu và các tài sản khác, đồng thời vẫn nhìn thấy cơ hội tại một số thị trường trái phiếu mới nổi.
Goldman Sachs chú trọng trái phiếu khi lợi suất ở mức cao nhưng vẫn lựa chọn kỹ về kỳ hạn và chất lượng do rủi ro lạm phát chưa chấm dứt. Berkshire Hathaway tiếp tục duy trì tỷ trọng lớn tiền mặt và trái phiếu Kho bạc Mỹ ngắn hạn, hạn chế mua cổ phiếu khi định giá chưa hấp dẫn và giữ thanh khoản để chờ cơ hội.
Điểm chung không phải là rút khỏi thị trường, mà là ưu tiên chất lượng tài sản, dòng tiền, khả năng phòng thủ và sự linh hoạt của danh mục trong môi trường chi phí vốn cao.
Bốn nguyên tắc giữ tài sản không bị bào mòn
Trong bối cảnh lãi suất không còn thấp, ông Lương Duy Phước cho rằng người dân và nhà đầu tư cần xây dựng một cấu trúc tài chính phù hợp với khả năng chịu rủi ro, thay vì chỉ tìm kiếm khoản đầu tư có mức sinh lời cao nhất.
Nguyên tắc đầu tiên là ưu tiên những tài sản có khả năng tạo thu nhập hoặc dòng tiền tương đối ổn định, thay vì chỉ trông chờ vào tăng giá. Khi chi phí vốn cao, dòng tiền thực nhận giúp nhà đầu tư chủ động hơn trong việc trang trải nghĩa vụ tài chính và giảm phụ thuộc vào thời điểm bán tài sản.
Thứ hai, phải duy trì khả năng thanh khoản. Mỗi người cần có một khoản dự phòng và tiết kiệm đủ để đáp ứng chi tiêu, nghĩa vụ tài chính cũng như những tình huống bất ngờ. Thanh khoản không chỉ bảo đảm cuộc sống mà còn giúp nhà đầu tư tránh phải bán tài sản vào thời điểm bất lợi.
Thứ ba, cần chủ động quản lý nợ, thường xuyên rà soát các khoản vay và ưu tiên thanh toán trước những khoản có lãi suất cao. Khi chi phí vốn tăng, việc giảm một khoản lãi phải trả có thể quan trọng không kém tìm kiếm thêm lợi nhuận từ một khoản đầu tư mới.
Thứ tư, sử dụng đòn bẩy phải có kỷ luật. Không nên dùng vốn vay ngắn hạn để đầu tư vào tài sản cần thời gian dài mới thu hồi vốn; quy mô khoản vay phải phù hợp với khả năng tài chính và sức chịu đựng của dòng tiền.
Quan trọng hơn, cấu trúc tài chính cần đồng thời đáp ứng ba yêu cầu: đủ thanh khoản, đủ đa dạng và phù hợp mức chịu rủi ro của mỗi người. Nhờ đó, ngay cả khi thị trường diễn biến bất lợi, nhà đầu tư vẫn có thể duy trì cuộc sống, thực hiện nghĩa vụ tài chính và tạo điều kiện để tài sản phục hồi trong dài hạn.
Từ cách tiếp cận quản trị tài sản của Kafi, ông Phước cho rằng đây không chỉ là việc lựa chọn một cổ phiếu hoặc tìm kiếm lợi nhuận cao trong ngắn hạn, mà là quá trình tích lũy, phân bổ và phát triển tài sản phù hợp với từng giai đoạn tài chính.
Bên cạnh các giải pháp dành cho nhà đầu tư chủ động như giao dịch cổ phiếu và công cụ phân tích, doanh nghiệp đang phát triển nhóm giải pháp phục vụ nhu cầu tích lũy, đầu tư dài hạn thông qua Wealthtech. Mục tiêu là hình thành một nền tảng công nghệ quản trị tài sản, nơi khách hàng vừa có thể chủ động đầu tư, vừa phân bổ một phần tài sản vào các giải pháp ổn định hơn và theo dõi mục tiêu tài chính trên cùng hệ sinh thái.
Công nghệ và dữ liệu được kỳ vọng giúp quá trình quản trị tài sản trở nên đơn giản, minh bạch và được cá nhân hóa hơn. Nhưng dù sử dụng công cụ nào, điểm xuất phát vẫn là kỷ luật tài chính: hiểu rõ chi phí vốn, giữ đủ thanh khoản, kiểm soát nợ và chỉ chấp nhận rủi ro khi lợi suất kỳ vọng tạo được một biên an toàn phù hợp.
Tin liên quan
Tin khác

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Giá bất động sản sẽ đi về đâu?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?

Chuyên gia Việt tìm kiếm điều gì khi quyết định ra nước ngoài làm việc?

Từ ngân hàng số đến ngân hàng tự vận hành: Vai trò và giới hạn của AI

Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Chỉ dẫn địa lý - Cần nhưng chưa đủ

Giảm lãi suất phải đi đôi với bảo đảm an toàn hệ thống ngân hàng