Tạo động lực mạnh mẽ cho doanh nghiệp, hướng đến mục tiêu tăng trưởng kinh tế 8%

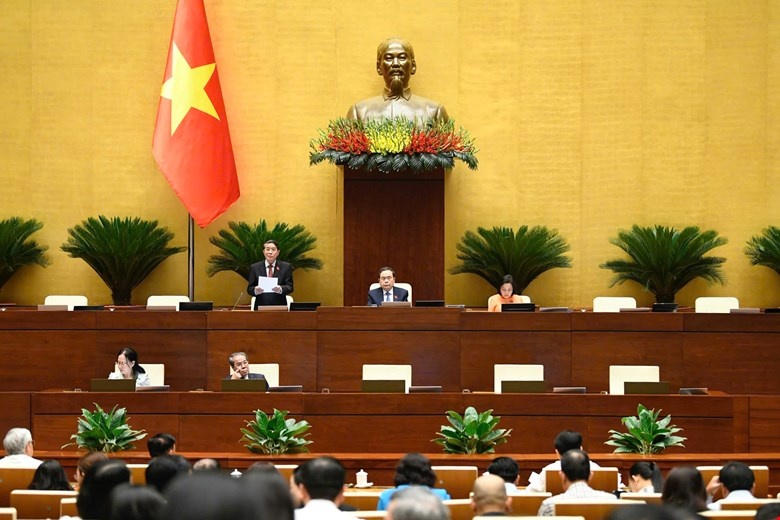 |
| Phó Chủ tịch Quốc hội Nguyễn Đức Hải điều hành phiên họp |
Đảm bảo tính bao quát và đồng bộ trong chính sách thuế
Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp được xây dựng nhằm thể chế hóa các chủ trương của Đảng, đặc biệt là Nghị quyết 57-NQ/TW về phát triển khoa học, công nghệ, đổi mới sáng tạo và Nghị quyết 68-NQ/TW về phát triển kinh tế tư nhân. Trình bày báo cáo giải trình, tiếp thu, chỉnh lý, Ủy viên Ủy ban Thường vụ Quốc hội Phan Văn Mãi cho biết, dự thảo luật đã được hoàn thiện dựa trên ý kiến của các đại biểu Quốc hội, các Đoàn đại biểu Quốc hội, Chính phủ và các hội nghị chuyên trách, đảm bảo tính khả thi và đồng bộ với hệ thống pháp luật.
Về quy định các khoản thu nhập chịu thuế, ông Phan Văn Mãi nhấn mạnh rằng, dự thảo luật giữ nguyên quy định về “các khoản thu nhập khác” ngoài các khoản thu nhập được liệt kê cụ thể, nhằm đảm bảo tính bao quát và xác lập cơ sở pháp lý để thu thuế đối với mọi khoản thu nhập từ hoạt động sản xuất, kinh doanh của doanh nghiệp. Quy định này đặc biệt cần thiết để bao quát các khoản thu nhập mới phát sinh, chưa được quy định do chưa xuất hiện trong thực tiễn tại thời điểm hiện nay. Quy định này kế thừa từ luật hiện hành, không gây vướng mắc trong thực hiện, nên đề nghị Quốc hội giữ nguyên như dự thảo.
Để đảm bảo tính thống nhất và đồng bộ của hệ thống pháp luật, dự thảo luật bổ sung quy định rằng nếu các luật khác có quy định ưu đãi thuế thu nhập doanh nghiệp khác với Luật này thì áp dụng theo Luật này. Ông Phan Văn Mãi cho biết, quy định này nhằm tập trung các chính sách ưu đãi thuế trong các văn bản luật về thuế, chấm dứt việc lồng ghép ưu đãi thuế trong các luật chuyên ngành, đảm bảo tính tổng thể, nhất quán và dễ thực hiện. Ủy ban Thường vụ Quốc hội đã chỉ đạo rà soát các ưu đãi thuế trong các luật chuyên ngành mới được thông qua tại Kỳ họp thứ 8, Kỳ họp bất thường thứ 9, các dự thảo luật tại Kỳ họp thứ 9, cũng như Luật Thủ đô và các nghị quyết về cơ chế, chính sách đặc thù, để tổng hợp phù hợp vào dự thảo luật. Theo đó, dự thảo đã được chỉnh lý để bổ sung các ưu đãi thuế từ các luật chuyên ngành, đồng thời đảm bảo ưu đãi có trọng tâm, trọng điểm, không dàn trải, với mức ưu đãi cao nhất dành cho khoa học công nghệ, công nghệ mới, công nghệ cao và các dự án đầu tư chiến lược.
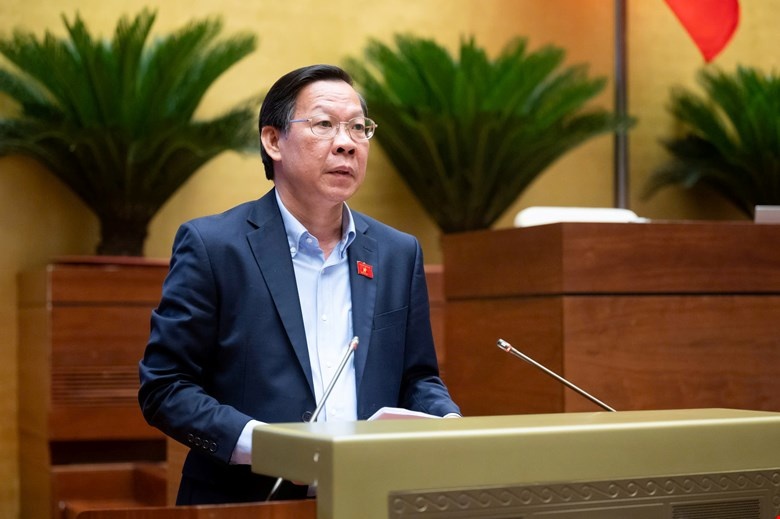 |
| Chủ nhiệm Uỷ ban Kinh tế và Tài chính Phan Văn Mãi báo cáo trước Quốc hội |
Thúc đẩy khoa học công nghệ và kinh tế tư nhân
Một trong những điểm nhấn của dự thảo luật là các chính sách ưu đãi thuế nhằm khuyến khích phát triển khoa học, công nghệ và đổi mới sáng tạo, thể hiện rõ tinh thần của Nghị quyết 57-NQ/TW. Ông Phan Văn Mãi cho biết, dự thảo đã bổ sung quy định cho phép doanh nghiệp tặng tài trợ được trừ khoản tài trợ cho phát triển công nghệ, đổi mới sáng tạo và chuyển đổi số vào chi phí khi tính thuế thu nhập doanh nghiệp, đồng thời doanh nghiệp nhận tài trợ được miễn thuế đối với khoản thu nhập này, không phân biệt tài trợ từ doanh nghiệp độc lập hay doanh nghiệp có quan hệ liên kết. Tuy nhiên, ông lưu ý rằng một số ý kiến lo ngại về rủi ro lợi dụng chính sách để chuyển giá, chuyển lợi nhuận hoặc trốn thuế, do các khoản chi cho phát triển công nghệ thường lớn, phạm vi rộng và thiếu quy định cụ thể về định giá thị trường. Ông đề nghị Quốc hội xem xét bổ sung quy định miễn thuế cho mọi khoản tài trợ như đề xuất của Chính phủ, đồng thời yêu cầu Chính phủ ban hành đầy đủ quy định để chống chuyển giá, theo dõi và đánh giá tác động của chính sách, báo cáo Quốc hội để điều chỉnh kịp thời nếu cần.
Dự thảo cũng bổ sung quy định cho phép doanh nghiệp được trừ khoản chi phí bổ sung, cao hơn mức thực chi, cho hoạt động nghiên cứu và phát triển khi xác định thu nhập chịu thuế. Nội dung này được chỉnh lý để giao Chính phủ quy định chi tiết về mức chi bổ sung, điều kiện và phạm vi áp dụng, tạo cơ sở pháp lý linh hoạt, phù hợp với thực tiễn. Dự thảo đã bổ sung các khoản tài trợ và chi phí cho nghiên cứu khoa học, phát triển công nghệ, đổi mới sáng tạo và chuyển đổi số trong doanh nghiệp vào danh mục chi phí được trừ khi tính thuế thu nhập doanh nghiệp, đáp ứng yêu cầu thúc đẩy khoa học công nghệ.
Về hỗ trợ doanh nghiệp nhỏ và vừa, dự thảo đưa ra các mức thuế suất ưu đãi 15% và 17% dựa trên tiêu chí doanh thu, thay vì các tiêu chí phức tạp của Luật Hỗ trợ doanh nghiệp nhỏ và vừa, để đảm bảo đơn giản, thuận lợi và phù hợp với quản lý thuế. Ông giải thích rằng, doanh nghiệp nhỏ và vừa chiếm gần 94% tổng số doanh nghiệp, nên việc sử dụng tiêu chí doanh thu giúp tránh ưu đãi dàn trải, đồng thời các doanh nghiệp này vẫn được hưởng ưu đãi cao hơn nếu đáp ứng điều kiện về địa bàn hoặc lĩnh vực khuyến khích đầu tư.
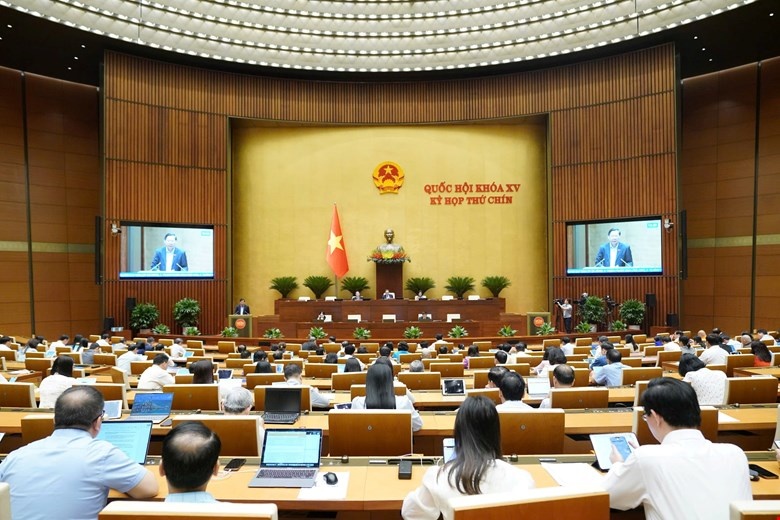 |
| Toàn cảnh nghị trường |
Tăng tính linh hoạt và minh bạch trong quản lý thuế
Dự thảo luật chú trọng giải quyết các vướng mắc thực tiễn thông qua việc điều chỉnh các khoản chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Ông Phan Văn Mãi cho biết, dự thảo đã được chỉnh lý để quy định riêng một khoản mục cho các khoản chi không liên quan đến hoạt động sản xuất, kinh doanh nhưng được tính vào chi phí được trừ, nhằm đảm bảo tính cụ thể, rõ ràng và tránh vướng mắc. Một số khoản chi đặc thù đã phát sinh trên thực tế cũng được bổ sung vào danh mục chi phí được trừ, giúp tháo gỡ khó khăn cho doanh nghiệp và địa phương.
Về bù trừ lãi, lỗ giữa hoạt động kinh doanh bất động sản, chuyển nhượng dự án đầu tư với các hoạt động kinh doanh khác, dự thảo đã sửa đổi quy định hiện hành để cho phép bù trừ, tạo thuận lợi và đảm bảo công bằng cho các doanh nghiệp kinh doanh bất động sản đa ngành, góp phần đạt mục tiêu tăng trưởng kinh tế 8%. Tuy nhiên, ông lưu ý rằng một số ý kiến lo ngại về rủi ro lợi dụng chính sách để giảm nghĩa vụ thuế thông qua hạch toán lỗ có chủ đích. Ông đề nghị Quốc hội đồng ý với đề xuất của Chính phủ, nhưng yêu cầu Chính phủ tổ chức thực hiện để tránh lạm dụng, đồng thời tiếp tục đánh giá tác động thực tế để loại trừ rủi ro.
Về ưu đãi thuế cho các lĩnh vực cụ thể, dự thảo đã chỉnh lý để áp dụng thuế suất ưu đãi 10% thống nhất cho tất cả các loại hình báo chí, tương tự báo in, nhằm hỗ trợ ngành báo chí trước thách thức cạnh tranh với các nền tảng số. Các quy định về ưu đãi thuế cho sản xuất sản phẩm, cung cấp dịch vụ công nghệ số đã được điều chỉnh để đồng bộ với dự thảo Luật Công nghiệp công nghệ số, bổ sung phù hợp vào khoản 2 Điều 12. Đối với ưu đãi đầu tư mở rộng, ông đề nghị giữ nguyên quy định hiện hành để khuyến khích doanh nghiệp mở rộng sản xuất, kinh doanh, với mức ưu đãi miễn, giảm thuế cho thu nhập tăng thêm từ dự án đầu tư mở rộng, nhưng không áp dụng ưu đãi về thuế suất để tránh cách hiểu khác nhau.
Về thời gian giải ngân vốn cho các dự án hưởng ưu đãi đầu tư đặc biệt, ông Phan Văn Mãi cho biết, dự thảo đã chỉnh lý để giao Chính phủ quy định cụ thể, đáp ứng yêu cầu phát triển mới của đất nước. Ủy ban Thường vụ Quốc hội đang chỉ đạo rà soát, cập nhật các nội dung từ Nghị quyết 68-NQ/TW, như ưu đãi thuế cho doanh nghiệp nhỏ, doanh nghiệp khởi nghiệp và quỹ đầu tư mạo hiểm, để hoàn thiện dự thảo luật.
Tin liên quan


Tin khác

NHNN quy định tỷ lệ dư nợ cho vay trên tổng tiền gửi tối đa 95%

Kéo dài thời hạn áp dụng các loại thuế đối với xăng, dầu đến hết năm 2026

Quy định về truy xuất nguồn gốc sản phẩm, hàng hóa

Quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ
Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 18-25/9

Kế hoạch thực hiện Nghị quyết về phát triển kinh tế có vốn đầu tư nước ngoài
Chỉ đạo, điều hành của Chính phủ, Thủ tướng Chính phủ nổi bật tuần 12-18/9

Hướng dẫn thể hiện tỷ giá ngoại tệ trên hóa đơn điện tử

Doanh nghiệp, cá nhân cùng tham gia đề xuất nhiệm vụ công nghệ chiến lược

Kiến nghị bổ sung cơ chế chia sẻ rủi ro với các tổ chức tín dụng