Thấy gì từ cơ chế hỗ trợ lãi suất 4% đối với nông nghiệp, nông thôn?

 |
Kinh nghiệm đáng chú ý không chỉ nằm ở mức hỗ trợ lãi suất mà còn ở cách thiết kế chính sách phù hợp với nhu cầu người vay và cơ chế phối hợp để đưa vốn đến đúng đối tượng.
Hỗ trợ lãi suất nhưng gắn với phương án sản xuất
Trong những năm đầu của quá trình đổi mới và chuyển sang cơ chế thị trường, TP. Hồ Chí Minh đã triển khai nhiều chương trình nhằm hỗ trợ các ngành, lĩnh vực cần ưu tiên phát triển. Một số chương trình sau đó được duy trì, điều chỉnh qua nhiều giai đoạn như chương trình kích cầu đầu tư, bình ổn thị trường và chuyển dịch cơ cấu nông nghiệp, nông thôn.
Trong số các chính sách này, Chương trình chuyển dịch cơ cấu kinh tế nông nghiệp Thành phố giai đoạn trước để lại những kinh nghiệm đáng chú ý đối với hoạt động tín dụng, đặc biệt là cơ chế hỗ trợ lãi vay cho hộ nông dân phát triển sản xuất nông nghiệp, thủy sản và diêm nghiệp.
Một dấu mốc của chương trình là Công văn 419/UB-CNN ngày 5/2/2002 của UBND TP. Hồ Chí Minh về hỗ trợ lãi vay cho hộ nông dân phát triển sản xuất nông nghiệp, thủy sản và diêm nghiệp. Theo đó, mức hỗ trợ lãi suất vay là 4%/năm.
Lưu ý là hỗ trợ lãi suất được thực hiện trên cơ sở đề án, phương án sản xuất - kinh doanh được phê duyệt, đi kèm những quy định cụ thể về mức hỗ trợ, thời gian vay và phương thức bảo đảm khoản vay.
Cơ chế khi đó cho phép áp dụng các hình thức như thế chấp bằng tài sản hình thành từ vốn vay, vay tín chấp hoặc vay theo dự án sản xuất - kinh doanh. Các khoản vay có quy mô phù hợp với hộ gia đình, thời hạn vay được xác định theo chu kỳ cây trồng, vật nuôi.
Theo đánh giá của ông Nguyễn Đức Lệnh, Phó giám đốc Ngân hàng Nhà nước Chi nhánh Khu vực 2 cho rằng, cách thiết kế này phù hợp với đặc điểm của hộ sản xuất tại khu vực nông thôn, ngoại thành TP. Hồ Chí Minh thời điểm đó. Qua đó giúp chính sách hỗ trợ lãi suất gắn trực tiếp hơn với nhu cầu vốn phục vụ sản xuất.
Chương trình được thực hiện tại các địa bàn như Củ Chi, Cần Giờ, Bình Chánh..., hỗ trợ các hộ nông dân phát triển sản xuất, ổn định đời sống. Đồng thời, chương trình góp phần thực hiện định hướng hình thành các vùng sản xuất nông - lâm - thủy sản tập trung, nâng cao chất lượng sản phẩm phục vụ thị trường trong nước và xuất khẩu.
Cơ chế này được người dân quen gọi là “Chương trình 419”. Sau giai đoạn đầu, chính sách hỗ trợ tiếp tục được duy trì và điều chỉnh phù hợp với từng thời kỳ thông qua các quyết định như Quyết định 105 năm 2006, Quyết định 13 năm 2011, Quyết định 04 năm 2016 và Quyết định 655 năm 2018.
Việc chính sách được tiếp nối qua nhiều giai đoạn cho thấy hỗ trợ lãi suất không chỉ được xem là biện pháp giảm chi phí vốn cho người vay, mà còn được sử dụng như một công cụ hỗ trợ chuyển dịch cơ cấu kinh tế nông nghiệp, nông thôn theo định hướng của Thành phố.
Không chỉ là câu chuyện của ngân hàng
Một kinh nghiệm khác được ông Nguyễn Đức Lệnh nhấn mạnh là cơ chế phối hợp trong tổ chức thực hiện.
Một chính sách hỗ trợ lãi suất từ ngân sách liên quan đến nhiều khâu: xác định đối tượng thụ hưởng, phê duyệt phương án sản xuất - kinh doanh, thẩm định và cho vay, giải ngân, cấp bù lãi suất cũng như thu hồi nợ. Vì vậy, hiệu quả của chương trình không chỉ phụ thuộc vào ngân hàng cho vay.
Trong quá trình triển khai thời điểm đó, Ngân hàng Nhà nước Chi nhánh TP. Hồ Chí Minh phối hợp với Sở Nông nghiệp và Phát triển nông thôn, Sở Tài chính, chính quyền huyện, xã và các ngân hàng thương mại.
Các cơ quan chức năng thực hiện việc phê duyệt đề án, phương án sản xuất - kinh doanh, xác nhận đối tượng vay vốn và đối tượng được hưởng hỗ trợ. Danh sách sau đó được chuyển tới các ngân hàng thương mại để tiếp nhận hồ sơ, thẩm định và quyết định cho vay theo quy định.
Cách tổ chức này tạo ra sự phân công giữa cơ quan quản lý nhà nước, chính quyền địa phương và tổ chức tín dụng. Trong đó, ngân hàng thực hiện chức năng thẩm định và cấp tín dụng, còn việc xác định đối tượng, chính sách hỗ trợ và nguồn cấp bù lãi suất có sự tham gia của các cơ quan liên quan.
Theo ông Lệnh, trong quá trình thực hiện, các đơn vị đã tổ chức nhiều cuộc họp, trao đổi, tọa đàm và khảo sát thực tế để nắm bắt nhu cầu cũng như những vướng mắc của người dân.
Những vấn đề phát sinh tập trung vào thủ tục xác nhận đối tượng vay, thủ tục nhận hỗ trợ lãi suất, thu nợ, hoàn trả phần lãi cấp bù, thời gian giải ngân và cơ chế chi trả từ ngân sách nhà nước. Việc xử lý các khâu này có ý nghĩa trực tiếp đối với khả năng tiếp cận chính sách của người dân.
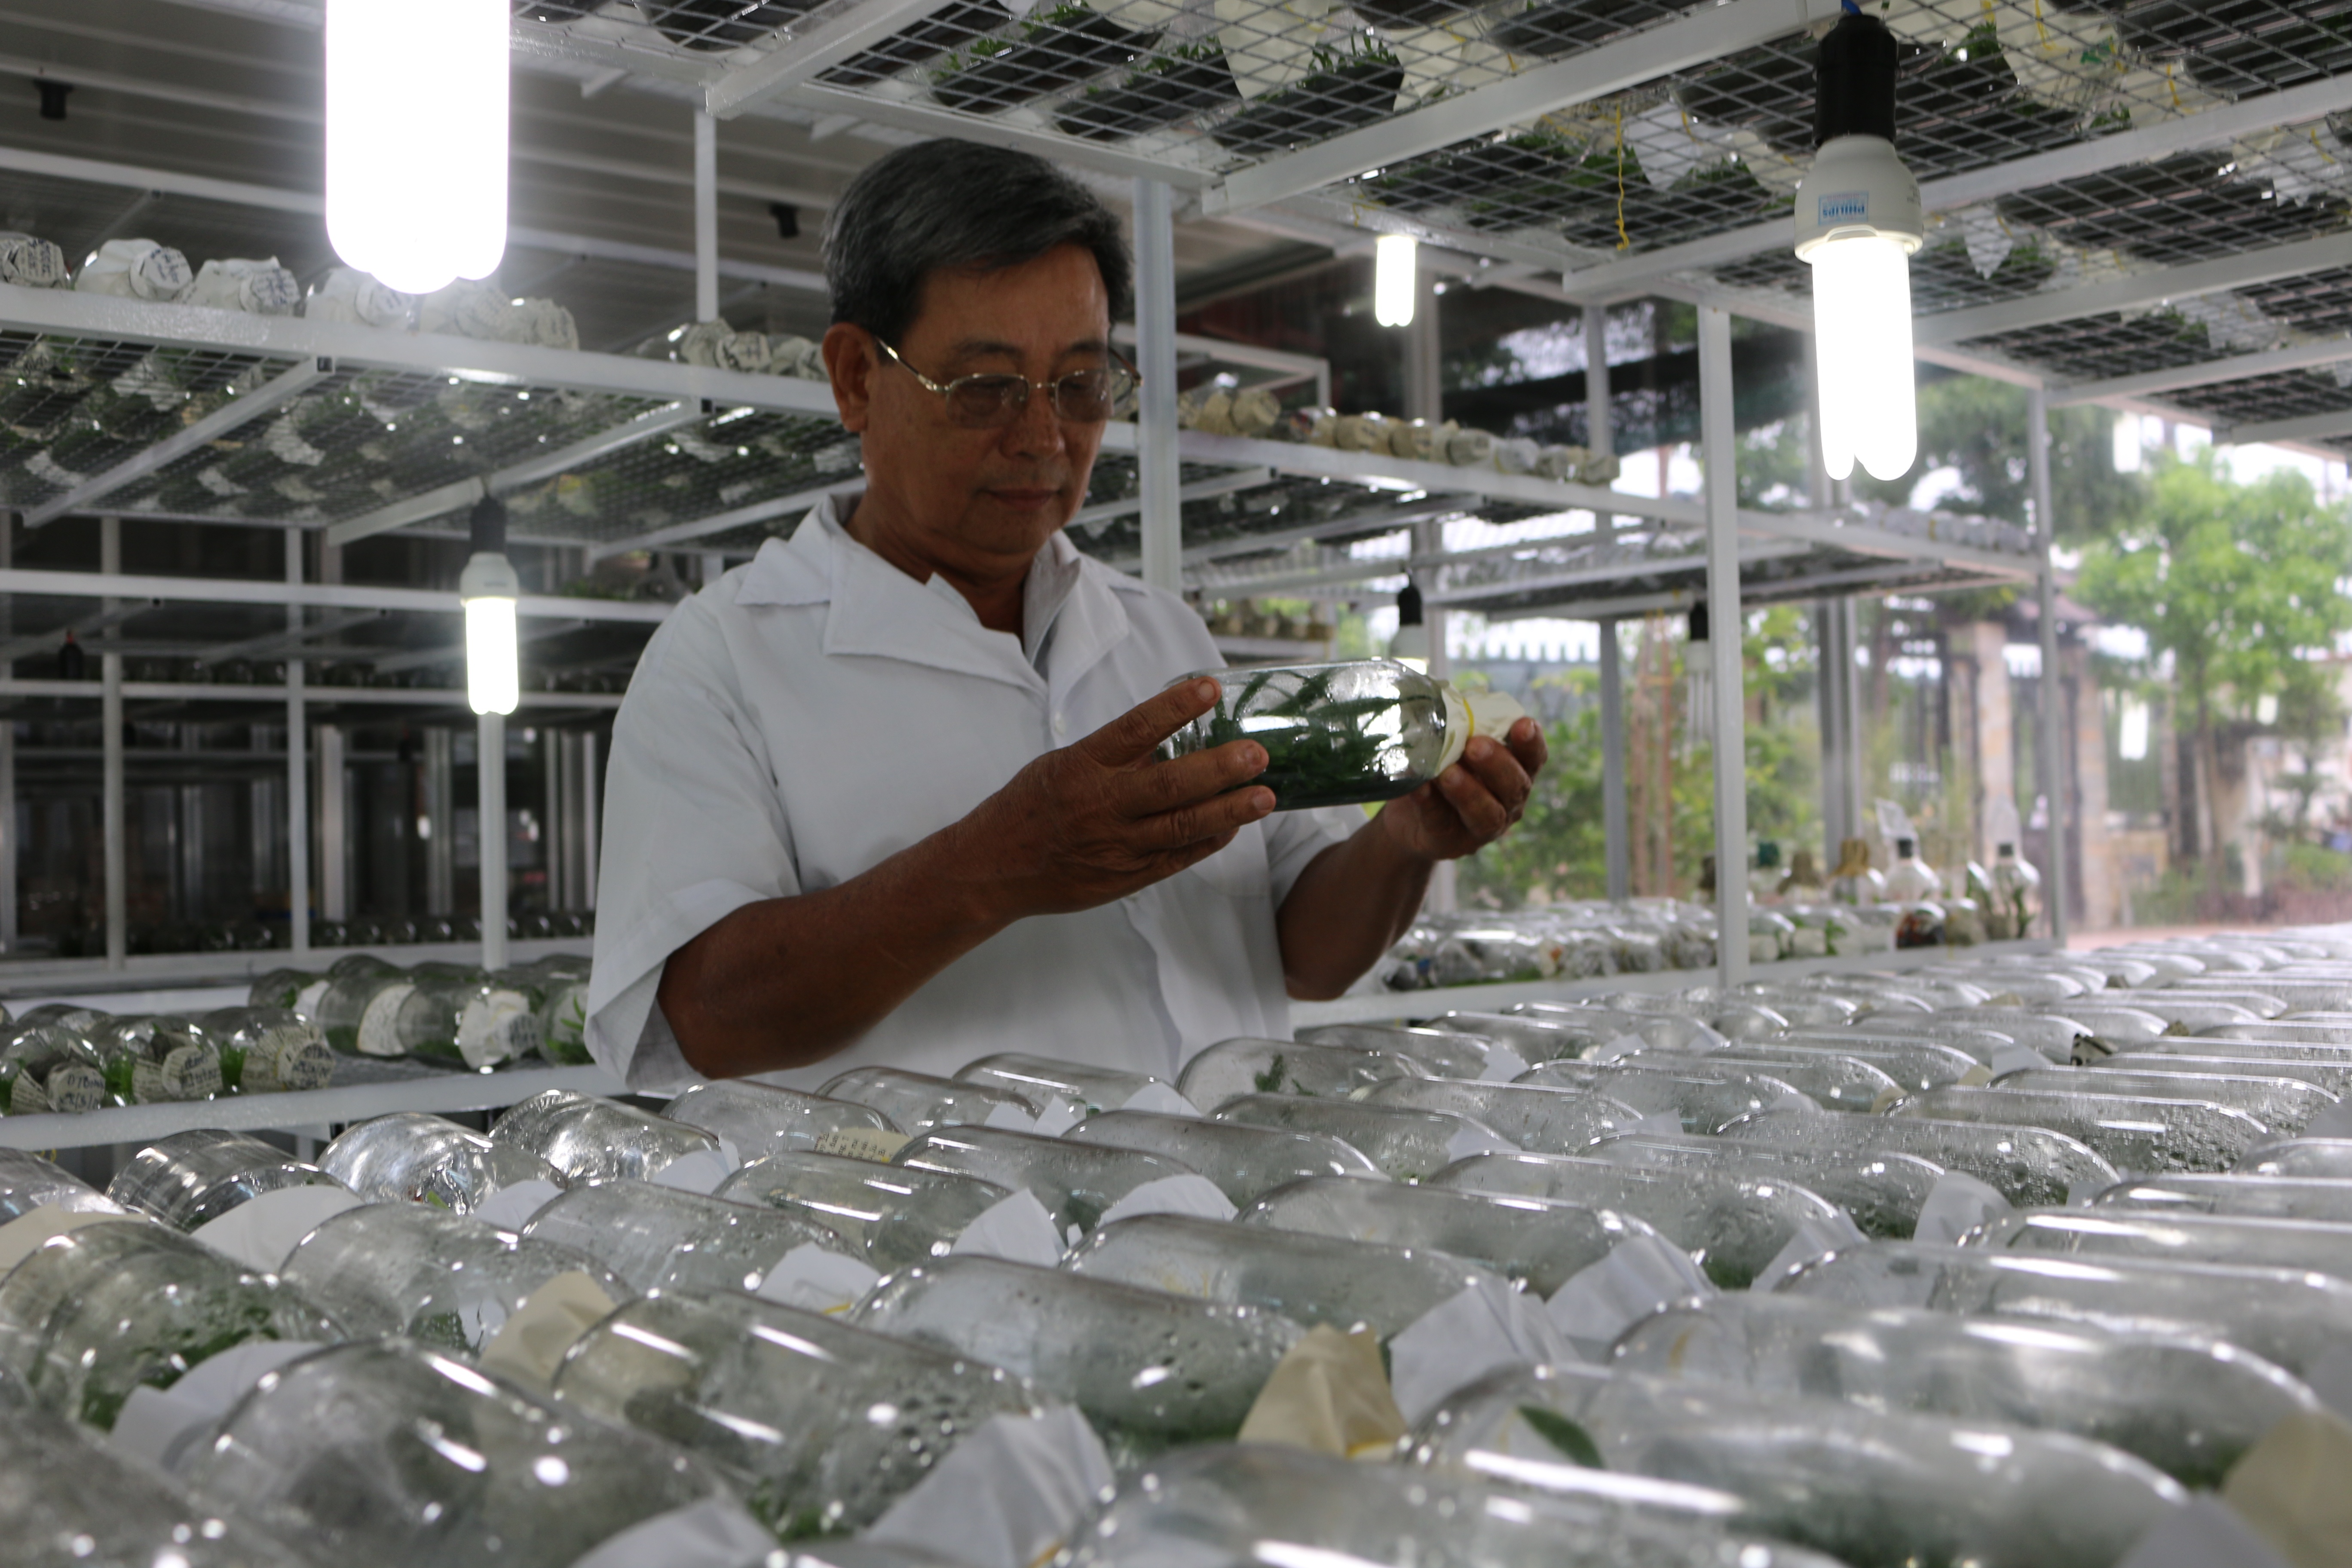 |
| Sản xuất giống cây hoa lan ở Củ Chi - Ảnh: Đình Hải |
Đánh giá “Chương trình 419”, các ý kiến cho rằng điểm đáng chú ý không đơn thuần nằm ở con số hỗ trợ lãi suất 4%/năm. Hiệu quả của chính sách gắn với 3 yếu tố: xác định đúng lĩnh vực và đối tượng cần hỗ trợ; thiết kế điều kiện tín dụng phù hợp với đặc điểm sản xuất nông nghiệp; và xây dựng cơ chế phối hợp đủ rõ để chính sách từ ngân sách có thể đi qua hệ thống ngân hàng đến người thụ hưởng.
Đây cũng là điểm phân biệt giữa hỗ trợ lãi suất với việc đơn thuần hạ lãi suất cho vay. Nguồn hỗ trợ được gắn với phương án sản xuất - kinh doanh cụ thể, đối tượng thụ hưởng được xác nhận và khoản vay vẫn trải qua quá trình tiếp nhận, thẩm định của ngân hàng thương mại.
Từ kinh nghiệm này, ông Nguyễn Đức Lệnh cho rằng công tác tổ chức thực hiện có vai trò không kém việc xây dựng chính sách. Một cơ chế hỗ trợ dù được thiết kế phù hợp vẫn cần quy trình triển khai rõ ràng, trách nhiệm cụ thể của từng cơ quan và khả năng xử lý kịp thời những vướng mắc phát sinh.
Những kinh nghiệm từ chương trình hỗ trợ lãi suất đối với nông nghiệp, nông thôn TP. Hồ Chí Minh vì vậy vẫn có giá trị tham khảo trong quá trình ngành Ngân hàng triển khai các cơ chế, chính sách tín dụng của Chính phủ, Ngân hàng Nhà nước và chính quyền Thành phố hiện nay.
Ở góc độ này, câu chuyện của mức hỗ trợ lãi suất 4% cách đây hơn hai thập niên không chỉ là câu chuyện về chi phí vốn. Điều đáng chú ý hơn là cách một chính sách tài khóa của địa phương được kết nối với tín dụng ngân hàng, gắn trách nhiệm của nhiều cơ quan và hướng dòng vốn vào những lĩnh vực Thành phố xác định cần khuyến khích phát triển.
Tin liên quan

Tin khác
Ngân hàng tìm dư địa giảm lãi suất thông qua tiết giảm chi phí hoạt động

Kiều hối chuyển về TP. Hồ Chí Minh quý III tăng gần 40%
Đưa dòng tiền doanh nghiệp vào tiêu chí hỗ trợ vốn

Khơi thông dòng vốn theo chuỗi cung ứng
AI giúp ngân hàng 'hiểu' khách hàng, nâng chất lượng dịch vụ
Ngân hàng MALAYAN BANKING BERHAD - chi nhánh TP. Hồ Chí Minh thay đổi địa điểm

Cho vay doanh nghiệp KCX-KCN trên địa bàn Khu vực 2 đạt 461 nghìn tỷ đồng sau 8 tháng

Tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai tăng 10,08%

Chuyển đổi số góp phần nâng cao hiệu quả hoạt động tín dụng chính sách trên địa bàn TP. Đồng Nai

Chính sách đột phá của TP. Hồ Chí Minh và kinh nghiệm triển khai cho ngành Ngân hàng