Thu hồi tài sản số: Thách thức mới trong cuộc chiến chống tội phạm tài chính

Giới thiệu
Một trong những nguyên tắc nền tảng của nhà nước pháp quyền là tội phạm không được phép hưởng lợi từ các hành vi phạm pháp. Tuy nhiên, thực tế cho thấy các tổ chức tội phạm vẫn đang nắm giữ phần lớn lợi nhuận bất hợp pháp mà chúng tạo ra. Mặc dù các quốc gia đã đầu tư đáng kể vào điều tra tài chính; phòng, chống rửa tiền, chống tài trợ khủng bố (AML/CTF) và hợp tác quốc tế, hiệu quả thu hồi tài sản phạm tội trên phạm vi toàn cầu vẫn còn rất hạn chế.
Sự phát triển nhanh chóng của tài sản số đã làm gia tăng đáng kể thách thức này. Các loại tài sản như Bitcoin, Ethereum và các tài sản số khác cho phép giá trị được chuyển giao xuyên biên giới gần như tức thời, lưu trữ ngoài hệ thống tài chính truyền thống và che giấu quyền sở hữu thông qua các cấu trúc kỹ thuật phức tạp. Điều này khiến quá trình truy tìm, phong tỏa, thu giữ và tịch thu tài sản phạm tội trở nên khó khăn hơn bao giờ hết.
Thu hồi tài sản không chỉ là một vấn đề thực thi pháp luật. Mỗi đồng tiền bất hợp pháp còn nằm trong tay tội phạm đều có thể được tái đầu tư vào lừa đảo, tội phạm mạng, hoặc các hoạt động bất hợp pháp khác. Ngược lại, mỗi đồng tiền được thu hồi thành công có thể được sử dụng để bồi thường cho nạn nhân, tăng cường năng lực thực thi pháp luật và hỗ trợ các mục tiêu phát triển xã hội. Vì vậy, thu hồi tài sản không chỉ là vấn đề công lý mà còn là một yêu cầu quan trọng đối với phát triển kinh tế và quản trị quốc gia.
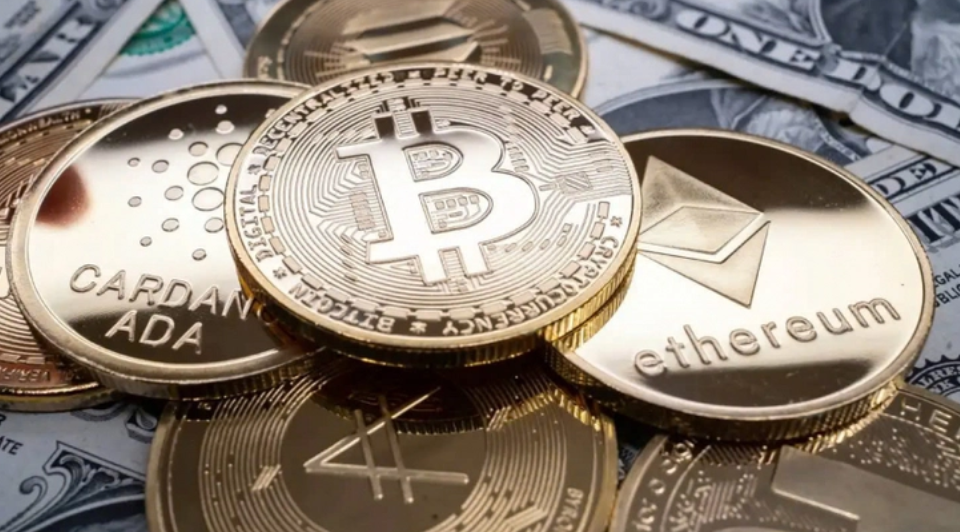 |
| Ảnh minh họa (Nguồn: baochinhphu.vn) |
Thách thức thu hồi tài sản trên toàn cầu
Các nghiên cứu hiện có cho thấy thế giới mới chỉ thu hồi được một tỉ lệ rất nhỏ trong tổng số lợi nhuận bất hợp pháp mà các tổ chức tội phạm tạo ra. Mặc dù việc đo lường chính xác quy mô của nền kinh tế ngầm toàn cầu vẫn còn nhiều khó khăn, các ước tính đều cho thấy đây là một thị trường có giá trị khổng lồ và tiếp tục gia tăng cùng với quá trình toàn cầu hóa và số hóa nền kinh tế.
Theo Liên minh quốc tế chống các nền kinh tế bất hợp pháp - ICAIE (2026), các hoạt động kinh tế bất hợp pháp trên toàn cầu có quy mô ước tính tương đương 2 - 5% GDP thế giới, với giá trị lên tới 6.000 tỉ USD mỗi năm. Trong đó, rửa tiền đóng vai trò như một cơ chế giúp che giấu nguồn gốc tài sản do phạm tội mà có, đồng thời đưa các khoản tiền này vào hệ thống tài chính và nền kinh tế hợp pháp
Đặc biệt, sự phát triển nhanh chóng của tiền mã hóa, tài sản ảo, tài chính phi tập trung (DeFi) và các công nghệ xuyên biên giới đang làm gia tăng đáng kể mức độ phức tạp của công tác truy tìm, phong tỏa, quản lý và tịch thu tài sản phạm tội. Các loại hình tài sản này cũng đang tạo ra những thách thức mới về xác định chủ sở hữu thực sự, hợp tác quốc tế, lưu ký tài sản và thực thi các quyết định thu hồi tài sản. Khác với tài sản truyền thống như tài khoản ngân hàng, bất động sản hoặc phương tiện vận tải, quyền kiểm soát tài sản ảo chủ yếu phụ thuộc vào việc nắm giữ khóa riêng (private key). Các tài sản này có thể được chuyển đi toàn cầu trong vài phút, lưu giữ trong ví cá nhân không thông qua trung gian hoặc phân tán trên công nghệ chuỗi khối (Blockchain).
Mặc dù Blockchain đem lại tính minh bạch nhất định thông qua việc ghi lại lịch sử giao dịch, các cơ quan thực thi pháp luật vẫn gặp nhiều khó khăn trong việc xác định chủ sở hữu thực sự, tiếp cận thông tin từ các sàn giao dịch ở nước ngoài hoặc thu giữ tài sản trước khi chúng được chuyển sang một địa chỉ khác. Các rào cản pháp lý, khác biệt giữa các hệ thống pháp luật và sự thiếu hụt chuyên gia về phân tích Blockchain càng làm gia tăng khó khăn này. Do đó, tài sản ảo không chỉ làm tăng quy mô tài sản cần thu hồi mà còn làm gia tăng độ phức tạp của toàn bộ quy trình thu hồi tài sản.
Có thể thấy, khoảng cách thu hồi tài sản (asset recovery gap) vẫn là một trong những điểm yếu lớn nhất trong cuộc chiến chống tội phạm tài chính toàn cầu. Mặc dù các quốc gia đã đầu tư đáng kể vào công tác điều tra và phòng chống rửa tiền, phần lớn lợi nhuận bất hợp pháp vẫn tiếp tục lưu chuyển trong nền kinh tế toàn cầu và nằm ngoài khả năng thu hồi của các cơ quan chức năng. Điều này càng nhấn mạnh sự cần thiết phải xây dựng các cơ chế hiện đại hơn để truy tìm, thu giữ, quản lý và xử lý tài sản, đặc biệt là tài sản ảo trong kỷ nguyên số.
Vòng đời của quá trình thu hồi tài sản
Theo Royal United Services Institute (RUSI, 2024) - một trong những viện nghiên cứu hàng đầu của Vương quốc Anh về quốc phòng, an ninh và chống tội phạm tài chính, thu hồi tài sản không phải là một sự kiện đơn lẻ mà là một quy trình liên tục, bao gồm nhiều giai đoạn liên kết chặt chẽ với nhau. Thành công của công tác thu hồi tài sản không chỉ phụ thuộc vào khả năng xác định và thu giữ tài sản phạm tội mà còn phụ thuộc vào việc quản lý, bảo toàn giá trị và xử lý tài sản một cách hiệu quả cho đến giai đoạn cuối cùng.
Theo cách tiếp cận của RUSI, vòng đời của quá trình thu hồi tài sản bao gồm năm giai đoạn chính:
(i) Truy tìm và xác định tài sản: Xác định vị trí, quyền sở hữu và mối liên hệ giữa tài sản với hành vi phạm tội thông qua điều tra tài chính, phân tích dữ liệu và thu thập chứng cứ.
(ii) Phong tỏa và thu giữ tài sản: Áp dụng các biện pháp pháp lý nhằm ngăn chặn việc chuyển nhượng, che giấu hoặc tẩu tán tài sản trong quá trình điều tra và tố tụng.
(iii) Quản lý và bảo toàn giá trị tài sản: Bảo đảm tài sản được lưu giữ an toàn, duy trì giá trị kinh tế và hạn chế rủi ro thất thoát hoặc mất giá trong thời gian chờ phán quyết cuối cùng. Đối với tài sản ảo, giai đoạn này đặc biệt quan trọng do tính biến động giá cao và các yêu cầu nghiêm ngặt về lưu ký, bảo mật khóa riêng và an ninh mạng.
(iv) Tịch thu hoặc tước quyền sở hữu: Hoàn tất các thủ tục pháp lý để tước bỏ quyền sở hữu của đối tượng phạm tội đối với tài sản có nguồn gốc bất hợp pháp hoặc được sử dụng cho mục đích phạm tội.
(v) Xử lý và phân bổ tài sản: Thanh lý, hoàn trả hoặc tái phân bổ tài sản sau khi có quyết định tịch thu. Tùy từng trường hợp, tài sản có thể được hoàn trả cho nạn nhân, chuyển trả cho quốc gia bị thiệt hại trong các vụ án tham nhũng hoặc được sử dụng cho các mục đích công ích, phát triển cộng đồng và tăng cường năng lực thực thi pháp luật.
Mỗi giai đoạn trong vòng đời thu hồi tài sản đều đòi hỏi một khung pháp lý rõ ràng, quy trình nghiệp vụ hiệu quả và sự phối hợp chặt chẽ giữa các cơ quan điều tra, viện kiểm sát, tòa án, cơ quan thi hành án, cơ quan quản lý tài sản và các đối tác quốc tế. Bất kỳ điểm yếu nào trong chuỗi này đều có thể làm giảm đáng kể hiệu quả thu hồi tài sản. Một tài sản được truy tìm thành công nhưng không được phong tỏa kịp thời có thể bị tẩu tán; tương tự, một tài sản đã bị thu giữ nhưng không được quản lý phù hợp có thể mất giá hoặc thất thoát trước khi hoàn tất quá trình tịch thu. Vì vậy, hiệu quả của hệ thống thu hồi tài sản chỉ được bảo đảm khi toàn bộ vòng đời thu hồi tài sản được quản lý một cách thống nhất, minh bạch và chuyên nghiệp.
Kinh nghiệm quốc tế về vòng đời thu hồi tài sản có giá trị tham khảo trong xây dựng cơ chế quản lý thống nhất. Tuy nhiên, việc vận dụng tại Việt Nam cần phù hợp với quy định của pháp luật hình sự, tố tụng hình sự, thi hành án và các quy định liên quan đến quyền sở hữu, quản lý, xử lý tài sản. Đặc biệt, cần phân biệt các biện pháp bảo đảm phục vụ điều tra, truy tố, xét xử với quyết định tịch thu hoặc xử lý tài sản theo thẩm quyền của cơ quan có thẩm quyền.
Tầm quan trọng của việc quản lý tài sản ảo sau khi thu giữ
Trong thực tế, nhiều cuộc thảo luận tập trung vào việc điều tra và thu giữ tài sản, nhưng việc quản lý tài sản sau khi thu giữ lại thường chưa được quan tâm đúng mức.
Đối với tài sản ảo, thách thức càng lớn hơn khi giá trị của chúng có thể biến động mạnh chỉ trong thời gian ngắn. Một tài sản trị giá hàng triệu USD tại thời điểm thu giữ có thể giảm đáng kể trước khi quá trình tố tụng hoàn tất. Bên cạnh đó, việc quản lý không phù hợp có thể dẫn tới rủi ro mất khóa truy cập, bị tấn công mạng hoặc thất thoát tài sản.
Hiện nay, nhiều cơ quan vẫn sử dụng các phương pháp thủ công như giấy tờ hoặc bảng tính để quản lý tài sản bị thu giữ. Cách tiếp cận này không còn phù hợp trong môi trường mà tài sản có thể tồn tại hoàn toàn dưới dạng kỹ thuật số.
Trên thực tế, một hệ thống quản lý tài sản hiện đại cần có: (i) Ví lưu ký do Nhà nước kiểm soát; (ii) Cơ chế bảo quản và lưu ký an toàn; (iii) Hệ thống kiểm toán và theo dõi đầy đủ; (iv) Định giá và giám sát tài sản theo thời gian thực; (v) Quy trình chuẩn hóa cho việc thanh lý và xử lý tài sản; (vi) Nền tảng công nghệ tích hợp để quản lý đồng thời tài sản vật chất và tài sản số. Nếu không có năng lực quản lý hiện đại, việc thu giữ thành công chưa chắc đã dẫn tới việc thu hồi thành công.
Mục tiêu cuối cùng của thu hồi tài sản không chỉ là tước đi lợi ích kinh tế từ các hành vi phạm tội, mà còn đưa nguồn lực này trở lại phục vụ xã hội. Việc xử lý tài sản bị tịch thu cần tuân thủ quy định pháp luật, trong đó chú trọng bảo vệ quyền và lợi ích hợp pháp của các bên liên quan, thực hiện nghĩa vụ bồi thường, hoàn trả cho người bị thiệt hại và xử lý tài sản theo quyết định của cơ quan có thẩm quyền. Một hệ thống thu hồi tài sản hiệu quả không chỉ góp phần làm suy yếu tiềm lực tài chính của các mạng lưới tội phạm, mà còn củng cố niềm tin của người dân vào công lý, đồng thời tăng cường khả năng phòng ngừa và răn đe tội phạm trong tương lai.
Một số hàm ý đối với Việt Nam
Tại Việt Nam, khung pháp lý về tài sản số đang từng bước được hình thành và hoàn thiện. Luật Công nghiệp công nghệ số (Luật số 71/2025/QH15) đã xác lập cơ sở pháp lý quan trọng đối với tài sản số. Tiếp đó, Nghị quyết số 05/2025/NQ-CP của Chính phủ quy định việc thí điểm thị trường tài sản mã hóa theo nguyên tắc thận trọng, có kiểm soát, bảo đảm an toàn, minh bạch và bảo vệ quyền, lợi ích hợp pháp của các chủ thể tham gia. Những bước tiến này tạo điều kiện để tiếp tục nghiên cứu, hoàn thiện cơ chế phát hiện, truy tìm, thu giữ, quản lý và xử lý tài sản số có liên quan đến hành vi vi phạm pháp luật.
Trong bối cảnh Việt Nam đang phát triển Trung tâm tài chính quốc tế (IFC) và thúc đẩy chuyển đổi số trong lĩnh vực tài chính, việc xây dựng cơ chế thu hồi tài sản số hiệu quả không chỉ góp phần ngăn chặn dòng tiền bất hợp pháp mà còn bảo vệ quyền tài sản, tăng cường tính minh bạch và củng cố niềm tin của nhà đầu tư. Trên cơ sở đó, bài viết đề xuất một số hàm ý chính sách sau:
Thứ nhất, tiếp tục hoàn thiện khung pháp lý về thu hồi tài sản số. Theo đó, cần làm rõ cơ sở pháp lý và trình tự, thủ tục truy tìm, phong tỏa, thu giữ, tịch thu tài sản số có liên quan đến hành vi phạm tội. Đồng thời, hoàn thiện quy định về thu thập, bảo quản và sử dụng chứng cứ điện tử, dữ liệu Blockchain trong quá trình điều tra, truy tố, xét xử; tăng cường cơ chế phối hợp và tương trợ tư pháp quốc tế để xử lý các vụ việc có tài sản được chuyển dịch qua nhiều quốc gia.
Thứ hai, nghiên cứu xây dựng quy trình quản lý, bảo quản và lưu ký an toàn đối với tài sản số bị thu giữ theo quy định pháp luật. Trên cơ sở đánh giá điều kiện pháp lý, kỹ thuật và năng lực tổ chức thực hiện, có thể xem xét các mô hình lưu ký chuyên biệt, bảo đảm kiểm soát chặt chẽ quyền truy cập, an toàn tài sản, khả năng kiểm tra, giám sát và trách nhiệm giải trình của các chủ thể liên quan; đồng thời tạo điều kiện kết nối thông tin giữa cơ quan điều tra, viện kiểm sát, tòa án và cơ quan thi hành án.
Thứ ba, tăng cường năng lực chuyên môn cho các cơ quan liên quan. Đặc thù của tài sản số đòi hỏi đội ngũ cán bộ thực thi pháp luật có kiến thức về phân tích Blockchain, điều tra tài chính, tội phạm mạng và giám định kỹ thuật số. Vì vậy, cần chú trọng đào tạo chuyên sâu cho điều tra viên, kiểm sát viên, thẩm phán và cán bộ thi hành án; đồng thời thúc đẩy hợp tác với các tổ chức quốc tế để tiếp cận phương pháp điều tra, công cụ công nghệ và kinh nghiệm xử lý tài sản số trong các vụ án xuyên biên giới.
Thứ tư, gắn năng lực thu hồi tài sản với quá trình phát triển IFC tại Việt Nam. Thực tế cho thấy, bên cạnh chính sách thu hút đầu tư, khả năng bảo vệ quyền tài sản, xử lý tranh chấp và thực thi phán quyết cũng là những yếu tố quan trọng đối với niềm tin của nhà đầu tư. Do đó, cần từng bước hoàn thiện cơ chế xử lý tài sản số, nâng cao hiệu quả thi hành các quyết định tư pháp và tăng cường phối hợp giữa cơ quan quản lý, tòa án và cơ quan thực thi pháp luật. Đặc biệt, khả năng công nhận, phối hợp thực hiện các quyết định liên quan đến tài sản xuyên biên giới cần được quan tâm, phù hợp với pháp luật Việt Nam và các cam kết quốc tế có liên quan.
Kết luận
Thu hồi tài sản là một mắt xích quan trọng nhưng còn nhiều hạn chế trong cuộc chiến chống tội phạm tài chính toàn cầu, khi phần lớn lợi nhuận bất hợp pháp chưa được thu hồi, trong khi sự phát triển của tài sản số tiếp tục đặt ra những thách thức mới về pháp lý, công nghệ và năng lực thực thi. Đối với Việt Nam, quá trình hoàn thiện khung pháp lý về tài sản số và phát triển IFC là cơ hội để từng bước xây dựng hệ thống thu hồi tài sản hiện đại, dựa trên nền tảng pháp luật rõ ràng, công nghệ phù hợp, nhân lực chuyên môn và cơ chế quản trị minh bạch. Quá trình này cần được thực hiện thận trọng, phù hợp với điều kiện thực tiễn và hệ thống pháp luật Việt Nam, bảo đảm hài hòa giữa yêu cầu đấu tranh phòng, chống tội phạm, bảo vệ quyền tài sản hợp pháp và duy trì an toàn, minh bạch của thị trường tài chính.
Tài liệu tham khảo
1. Europol (2023), Does crime still pay? https://www.europol.europa.eu/media-press/newsroom/news/does-crime-still-pay
2. International Centre for Asset Intelligence and Economic Crime (2026), How big are Criminalized (Illicit) Markets Internationally and the Global Shadow Economy? https://icaie.com/2026/04/how-big-are-criminalized-illicit-markets-internationally-and-the-global-shadow-economy/
3. RUSI (2024), Crypto-Asset Recovery Challenges, Observed Practices and Strategies. Link: https://static.rusi.org/special-resource-crypto-asset-recovery-challenges-final.pdf
Tin liên quan


Tin khác

Ngoại thương Việt Nam: Từ tăng trưởng quy mô đến nâng cao giá trị gia tăng

Dấu ấn ngành Ngân hàng trong hiện thực hóa chủ trương hội nhập quốc tế của Đảng

Truyền thông chính sách góp phần bảo vệ nền tảng tư tưởng của Đảng trong ngành Ngân hàng
Thực trạng Danh mục dự án vay vốn theo Nghị định số 78/2023/NĐ-CP: Nhìn từ lý thuyết ngân hàng phát triển

An ninh dữ liệu trong bối cảnh gia tăng kết nối, chia sẻ ngân hàng: Yêu cầu pháp lý và hàm ý quản trị tại Việt Nam

Kỳ vọng lạm phát toàn cầu: Thử thách mới đối với các ngân hàng trung ương
Dẫn dắt chuyển đổi xanh, thúc đẩy mô hình tăng trưởng mới (Kỳ 2)
Dẫn dắt chuyển đổi xanh, thúc đẩy mô hình tăng trưởng mới (Kỳ 1)