Tiết kiệm vi mô - nền tảng nâng cao khả năng tự chủ tài chính cho phụ nữ và cộng đồng yếu thế

| Giáo dục tài chính sớm là nền tảng hình thành thói quen tiết kiệm bền vững Tiết kiệm - nền tảng ổn định và phát triển quốc gia |
Tiết kiệm vi mô - trụ cột của tài chính toàn diện
Theo bà Phạm Thị Thuỳ Linh, Chiến lược tài chính toàn diện quốc gia về tài chính toàn diện đến năm 2025 định hướng năm 2030 xác định rõ: “Mọi người dân và doanh nghiệp, đặc biệt là nhóm yếu thế, được tiếp cận và sử dụng an toàn, thuận tiện các sản phẩm, dịch vụ tài chính phù hợp nhu cầu với chi phí hợp lý”. Trong đó, việc hình thành thói quen tiết kiệm, nhất là tiết kiệm vi mô, được coi là nền tảng quan trọng để đạt mục tiêu này.
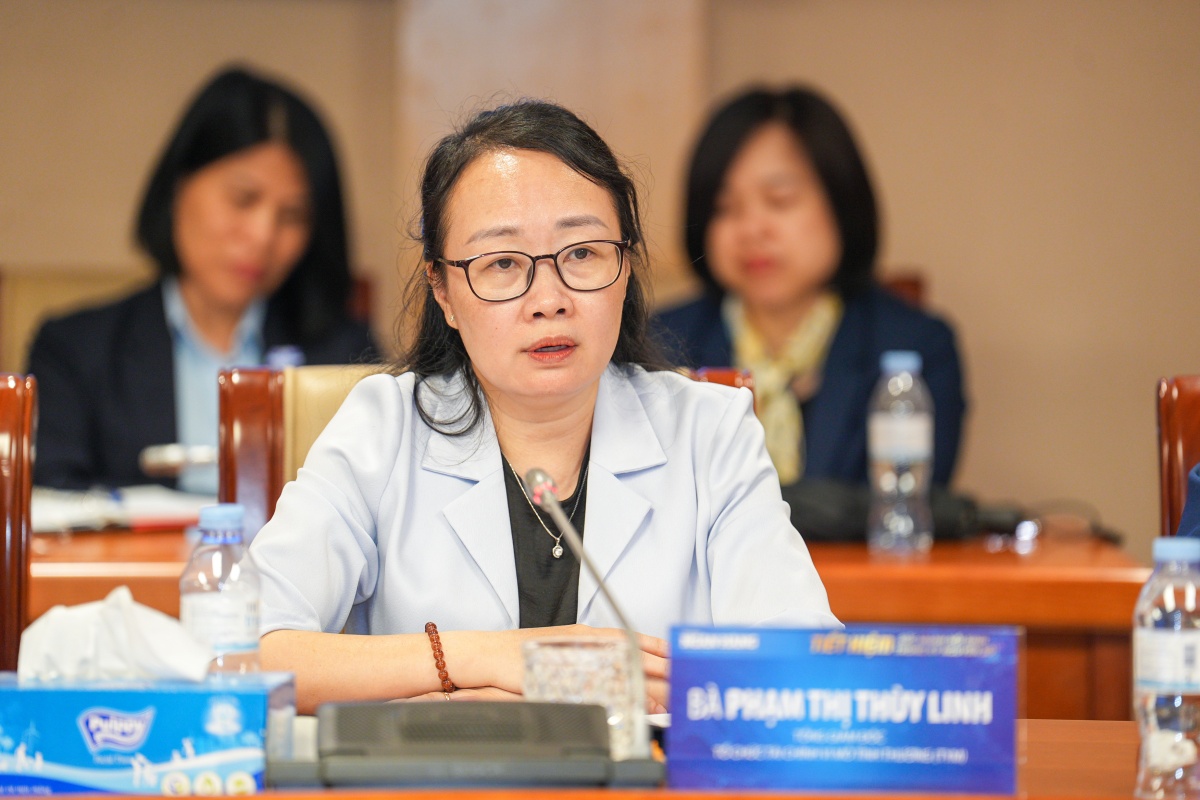 |
| Bà Phạm Thị Thuỳ Linh - Tổng Giám đốc Tổ chức Tài chính vi mô Tình thương (TYM) - Hội Liên hiệp Phụ nữ Việt Nam |
Khác với tiết kiệm truyền thống vốn gắn với tầng lớp có thu nhập ổn định, tiết kiệm vi mô hướng đến những người thu nhập thấp, không cố định, giúp họ tích lũy từng khoản nhỏ để phòng ngừa rủi ro, đầu tư sinh kế hoặc chi tiêu dài hạn cho học hành, y tế. Với phụ nữ nghèo, đây không chỉ là hành động tài chính, mà còn là bước đầu để khẳng định năng lực tự chủ và tham gia bình đẳng hơn trong đời sống kinh tế. Tuy nhiên, bà Phạm Thị Thuỳ Linh thừa nhận, với phụ nữ nghèo và cộng đồng yếu thế, việc thay đổi nhận thức và hình thành thói quen tiết kiệm không hề dễ dàng.
“Họ thường phải lựa chọn giữa chi tiêu cho nhu cầu thiết yếu trước mắt và tích lũy cho tương lai. Chính vì vậy, việc phát triển mô hình tiết kiệm vi mô, những khoản tiết kiệm nhỏ, đều đặn và phù hợp thu nhập, trở thành chìa khóa giúp họ từng bước đạt được sự tự chủ và ổn định tài chính, đồng thời góp phần hiện thực hóa mục tiêu Chiến lược tài chính toàn diện quốc gia”, bà Phạm Thị Thuỳ Linh nhấn mạnh.
TYM – ba thập kỷ “mang ngân hàng đến với người nghèo”
Được thành lập năm 1992 bởi Hội Liên hiệp Phụ nữ Việt Nam, và trở thành tổ chức tài chính vi mô đầu tiên được Ngân hàng Nhà nước cấp phép hoạt động năm 2010, Tổ chức Tài chính vi mô Tình Thương (TYM) là đơn vị tiên phong mang dịch vụ tài chính chính thức đến với phụ nữ nghèo và cộng đồng yếu thế. Không chỉ dừng ở việc cho vay vốn nhỏ để phát triển sinh kế, TYM còn xây dựng hệ thống tiết kiệm vi mô bền vững, lấy phụ nữ làm trung tâm. Cán bộ TYM đến tận thôn, bản, tổ chức sinh hoạt cụm để hướng dẫn quản lý tài chính hộ gia đình, tư vấn vay – gửi và thu tiền tiết kiệm. Mỗi thành viên đều được đào tạo cơ bản, bắt đầu gửi tiền hằng tuần, chỉ từ 3.000–10.000 đồng, tương đương giá một mớ rau. Chính từ những khoản nhỏ đó, hàng chục nghìn phụ nữ đã có sổ tiết kiệm đầu tiên mang tên mình – biểu tượng của niềm tin và ý chí vươn lên.
Bà Phạm Thị Thuỳ Linh cho biết mô hình này chứng minh rằng “người nghèo hoàn toàn có thể tiết kiệm, nếu được hướng dẫn và khích lệ đúng cách”. Thực tế, nhiều phụ nữ sau khi tham gia chương trình không chỉ trả nợ đúng hạn (tỷ lệ hoàn trả của TYM luôn đạt trên 99,9%) mà còn tích lũy thêm vốn để mở rộng sản xuất, đầu tư học hành cho con cái.
Tính đến tháng 9/2025, tổng số dư tiết kiệm tại TYM đạt hơn 2.300 tỷ đồng, tăng hơn 30 lần so với năm 2010 – thời điểm TYM chính thức được cấp phép hoạt động tài chính vi mô. Hiện tổ chức phục vụ hơn 222.000 khách hàng, trong đó 100% tham gia tiết kiệm. Số dư tiết kiệm chiếm 70–80% tổng dư nợ, cho thấy xu hướng tích lũy ngày càng bền vững. Bình quân mỗi khách hàng hiện gửi hơn 10 triệu đồng, so với chỉ 1,2 triệu đồng cách đây 15 năm.
Không chỉ duy trì kỷ luật tài chính, TYM còn tiên phong ứng dụng công nghệ. Ứng dụng TYM Mobile do chính đội ngũ trong nước phát triển cho phép khách hàng tra cứu, đăng ký, mở – rút tiết kiệm và nhận thông báo giao dịch trực tuyến. Từ 6.700 tài khoản năm 2022 (3,5% khách hàng) đến 9/2025, số tài khoản đã tăng lên 116.000, tương đương 52% tổng khách hàng. Cùng với đó, gần 113.000 khách hàng đã thực hiện thanh toán không dùng tiền mặt, chiếm hơn 51%, với giá trị giao dịch trong tháng 9/2025 đạt 334 tỷ đồng, tương đương 52% tổng giao dịch khách hàng với TYM.
Song song với đầu tư công nghệ, TYM coi giáo dục tài chính số là trọng tâm. Thông qua sinh hoạt cụm và các buổi tập huấn, tổ chức hướng dẫn khách hàng – chủ yếu là phụ nữ nông thôn – cách sử dụng điện thoại để kiểm tra số dư, nhận diện rủi ro, phòng tránh lừa đảo trực tuyến. Đến nay, hơn 80.000 khách hàng và người thân đã được đào tạo, giúp họ không chỉ dùng công nghệ, mà còn làm chủ công nghệ để quản lý tài chính gia đình.
Từ thực tiễn hơn ba thập kỷ hoạt động trong lĩnh vực tài chính vi mô, TYM nhận thấy tiết kiệm vi mô đang ngày càng khẳng định vai trò quan trọng trong việc mở rộng tiếp cận tài chính, nâng cao năng lực tự chủ của phụ nữ và cộng đồng yếu thế, góp phần thực hiện hiệu quả Chiến lược tài chính toàn diện quốc gia. Bà Phạm Thị Thuỳ Linh cho rằng để tiết kiệm vi mô phát huy đầy đủ vai trò trong chiến lược tài chính toàn diện, cần có sự hỗ trợ đồng bộ từ chính sách đến thực thi.
Thứ nhất, tiếp tục hoàn thiện hành lang pháp lý cho hoạt động tài chính vi mô và tiết kiệm vi mô, đặc biệt là tạo điều kiện để các tổ chức tài chính vi mô triển khai linh hoạt hơn các hình thức tiết kiệm số, tiết kiệm nhóm, tiết kiệm mục tiêu phù hợp với từng đối tượng khách hàng.
Thứ hai, đẩy mạnh chuyển đổi số trong lĩnh vực tài chính vi mô, bao gồm hỗ trợ hạ tầng công nghệ, đào tạo năng lực số cho cán bộ và khách hàng, khuyến khích ứng dụng công nghệ tài chính phù hợp với người thu nhập thấp.
Thứ ba, lồng ghép giáo dục tài chính và giáo dục tiết kiệm vào các chương trình an sinh, phát triển nông thôn và bình đẳng giới, nhằm giúp phụ nữ và cộng đồng yếu thế chủ động hơn trong quản lý tài chính cá nhân, góp phần vào phát triển bền vững của đất nước.
Trong kỷ nguyên số hôm nay, khi công nghệ thay đổi cách chúng ta tiếp cận tài chính từng ngày, tiết kiệm vi mô vẫn giữ nguyên giá trị cốt lõi, góp phần trao quyền và củng cố nền tảng tài chính cho phụ nữ và cộng đồng yếu thế. Theo bà Phạm Thị Thuỳ Linh, với chính sách phù hợp, hạ tầng số đồng bộ và sự đồng hành của Nhà nước, mỗi đồng tiết kiệm nhỏ hôm nay sẽ trở thành nền tảng cho một tương lai tự chủ, công bằng và bền vững hơn cho phụ nữ và cộng đồng yếu thế.
Tin liên quan


Tin khác

Có thể ủy quyền cho người thân rút tiền tiết kiệm khi đang ở nước ngoài không?

Thẻ tín dụng bị trừ tiền hai lần cho một giao dịch, cần phải làm gì?

Mua hàng trả góp qua ngân hàng: Trả lại hàng bị lỗi, xử lý khoản nợ ngân hàng thế nào?

Gửi tiết kiệm đứng tên hai vợ chồng, một người có được tự rút tiền?

Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Ngân hàng giảm lãi suất, người vay nào được lợi?

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?