Tín dụng ngân hàng - động lực tăng trưởng kinh tế vùng

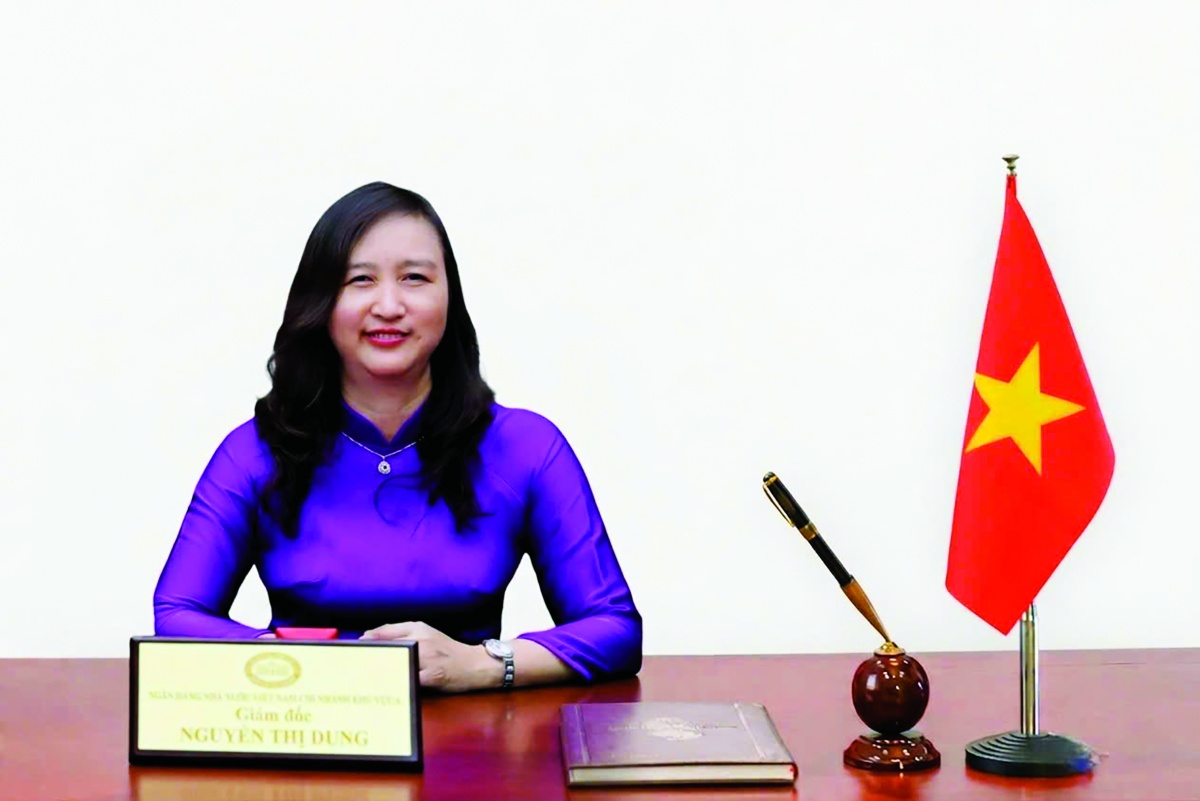 |
Tam giác kinh tế Hà Nội - Hải Phòng - Quảng Ninh đang hình thành trục tăng trưởng phía Đông của vùng kinh tế trọng điểm Bắc bộ. Theo bà, ngành Ngân hàng đóng vai trò như thế nào trong khu vực này?
Trong tiến trình định hình trục tăng trưởng phía Đông của vùng kinh tế trọng điểm Bắc bộ, tam giác Hà Nội - Hải Phòng - Quảng Ninh đang đặt ra nhu cầu rất lớn về nguồn lực tài chính cho các dự án hạ tầng chiến lược và các ngành kinh tế mũi nhọn. Ngành Ngân hàng được xác định là kênh dẫn vốn chủ đạo, giữ vai trò then chốt trong việc đáp ứng kịp thời nhu cầu vốn, qua đó thúc đẩy phát triển vùng và lan tỏa sang toàn bộ nền kinh tế.
Cùng với đà tăng trưởng mạnh mẽ của khu vực, nhu cầu vốn đầu tư ngày càng gia tăng, trong khi ngân sách nhà nước chủ yếu giữ vai trò “vốn mồi”, tạo hiệu ứng lan tỏa và thu hút các nguồn lực ngoài ngân sách. Tại Hải Phòng và Quảng Ninh, vốn đầu tư ngoài ngân sách hiện chiếm trên 62% tổng vốn đầu tư, phản ánh rõ xu hướng xã hội hóa nguồn lực phát triển.
Hệ thống ngân hàng tiếp tục khẳng định vai trò là kênh cung ứng vốn chủ lực. Tính đến ngày 31/3/2026, tổng dư nợ tín dụng trên địa bàn Khu vực 6 (gồm Hải Phòng và Quảng Ninh) ước đạt khoảng 750.000 tỷ đồng, tăng 21% so với cùng kỳ. Kết quả này cho thấy khả năng đáp ứng vốn của hệ thống ngân hàng đã và đang theo kịp nhu cầu phát triển của nền kinh tế, đặc biệt đối với các lĩnh vực, dự án trọng điểm của địa phương.
Các lĩnh vực như cảng biển, logistics, đóng tàu và kinh tế biển đang được xác định là động lực tăng trưởng của Hải Phòng và Quảng Ninh. Xin bà cho biết, hệ thống ngân hàng tại Khu vực 6 đang triển khai các giải pháp tín dụng ra sao để hỗ trợ các lĩnh vực này phát triển?
Các lĩnh vực cảng biển, logistics, vận tải biển, đóng tàu và kinh tế biển được xác định là động lực tăng trưởng chủ lực của Hải Phòng và Quảng Ninh, hệ thống ngân hàng tại Khu vực 6 đang chủ động điều chỉnh định hướng tín dụng theo hướng tập trung, có trọng tâm và bám sát thực tiễn phát triển.
Ngành Ngân hàng khu vực luôn quán triệt và triển khai nghiêm túc các chỉ đạo của Chính phủ, Thủ tướng Chính phủ, NHNN Việt Nam cũng như chính quyền địa phương trong thực hiện các nhiệm vụ phát triển kinh tế - xã hội. Trên cơ sở đó, các giải pháp tín dụng được xây dựng theo hướng linh hoạt, phù hợp với diễn biến kinh tế vĩ mô, ưu tiên dòng vốn cho lĩnh vực sản xuất - kinh doanh, các ngành kinh tế trọng điểm và đặc biệt là những động lực tăng trưởng mới như cảng biển, logistics, vận tải biển và kinh tế biển.
Song song với định hướng tín dụng, ngành Ngân hàng cũng đẩy mạnh chuyển đổi số, phát triển thanh toán không dùng tiền mặt và đa dạng hóa các sản phẩm, dịch vụ tài chính. Những giải pháp này không chỉ giúp nâng cao khả năng tiếp cận vốn của doanh nghiệp và người dân, mà còn góp phần tốc độ luân chuyển vốn trong nền kinh tế, qua đó tạo nền tảng tài chính vững chắc để các ngành kinh tế biển bứt phá và phát triển bền vững.
Ngành Ngân hàng tại Khu vực 6 đã có những giải pháp gì để vừa đáp ứng yêu cầu tăng trưởng tín dụng, vừa bảo đảm kiểm soát rủi ro và an toàn hệ thống, thưa bà?
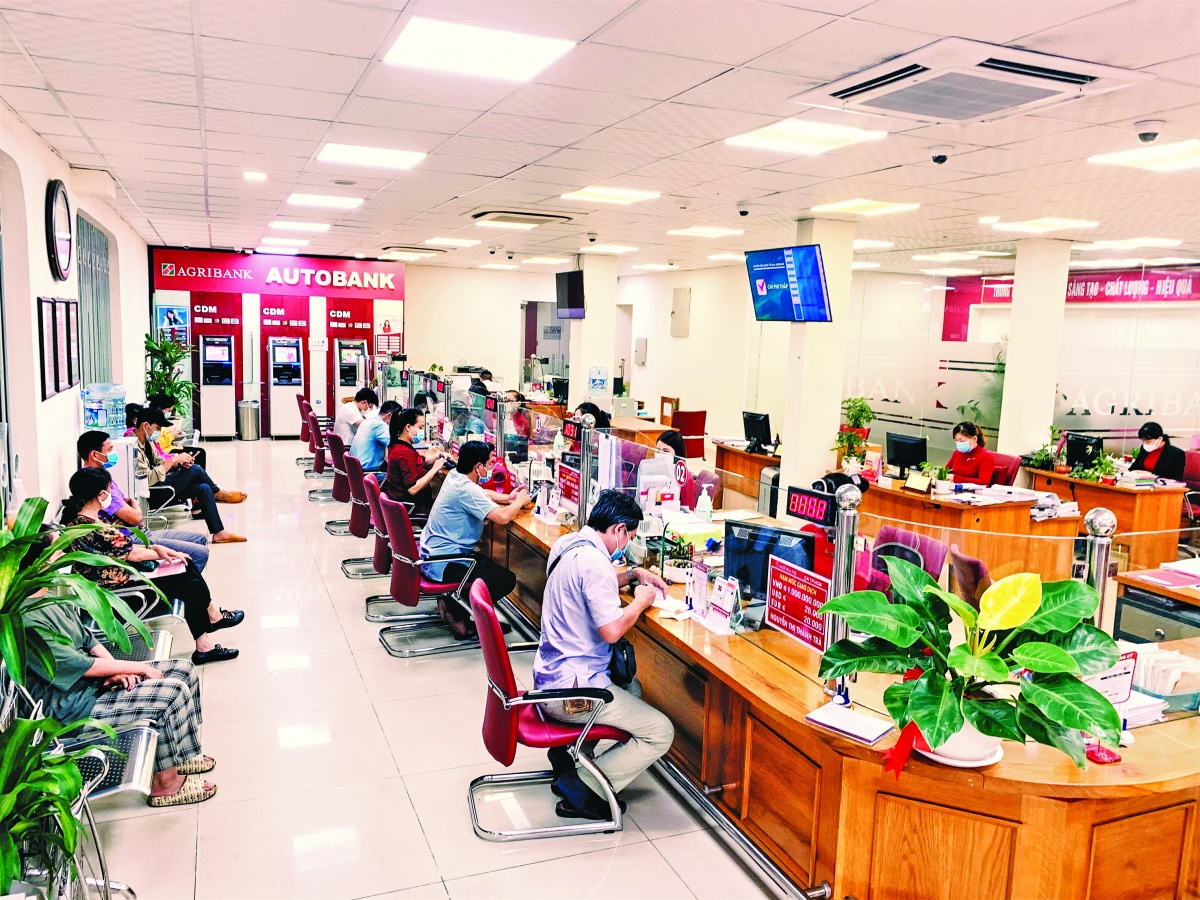
Để bảo đảm cung ứng vốn kịp thời cho nền kinh tế đi đôi với kiểm soát chặt chẽ rủi ro tín dụng, NHNN chi nhánh Khu vực 6 đã chỉ đạo các tổ chức tín dụng trên địa bàn triển khai đồng bộ nhiều giải pháp trọng tâm.
Trong đó, nổi bật là việc đẩy mạnh số hóa quy trình tín dụng, ứng dụng công nghệ hiện đại nhằm tự động hóa toàn bộ các khâu từ tiếp nhận hồ sơ, thẩm định, phê duyệt đến giải ngân và quản lý nợ. Cách tiếp cận này không chỉ rút ngắn thời gian xử lý hồ sơ, mà còn nâng cao chất lượng thẩm định, đảm bảo dòng vốn được đưa vào nền kinh tế một cách nhanh chóng và hiệu quả. Cùng với đó, các tổ chức tín dụng được yêu cầu đa dạng hóa sản phẩm tín dụng, mở rộng phân khúc khách hàng, đồng thời thường xuyên rà soát, đơn giản hóa thủ tục nội bộ nhằm cải thiện khả năng tiếp cận vốn của người dân và doanh nghiệp.
Song song với việc thúc đẩy tăng trưởng tín dụng, công tác kiểm soát rủi ro cũng được đặt lên hàng đầu. Các tổ chức tín dụng tăng cường kiểm tra, kiểm soát nội bộ, nâng cao năng lực quản trị và điều hành, đồng thời chủ động phòng ngừa, ngăn chặn các hành vi vi phạm pháp luật trong lĩnh vực ngân hàng.
Về phía cơ quan quản lý, NHNN chi nhánh Khu vực 6 cũng đẩy mạnh hoạt động thanh tra, giám sát, đặc biệt đối với các lĩnh vực có dư nợ lớn, tiềm ẩn rủi ro. Qua đó, kịp thời phát hiện, cảnh báo các dấu hiệu bất thường, chủ động áp dụng các biện pháp phù hợp nhằm bảo đảm an toàn hệ thống và xử lý nghiêm các vi phạm theo quy định, góp phần duy trì ổn định tài chính - ngân hàng trên địa bàn.
Nghị quyết 79 được kỳ vọng tạo thêm dư địa phát triển cho kinh tế vùng. Theo bà, việc triển khai Nghị quyết 79 đặt ra những cơ hội và thách thức gì đối với hệ thống ngân hàng, đặc biệt là các Ngân hàng thương mại Nhà nước (NHTMNN)?
Nghị quyết 79-NQ/TW đã khẳng định rõ vai trò chủ đạo, dẫn dắt của kinh tế nhà nước trong nền kinh tế thị trường định hướng xã hội chủ nghĩa, hướng tới mục tiêu tạo đột phá trong giai đoạn tới. Theo đó, đến năm 2030, khu vực DNNN được kỳ vọng trở thành “đầu tàu” với nhiều tập đoàn quy mô lớn, đủ sức cạnh tranh và vươn tầm khu vực, quốc tế. Nghị quyết này được xem là bước ngoặt quan trọng trong việc tháo gỡ các điểm nghẽn về thể chế, tạo nền tảng cho DNNN phát triển mạnh mẽ hơn trong bối cảnh mới.
Đối với ngành Ngân hàng, Nghị quyết 79 đặt trọng tâm vào việc phát triển 4 NHTMNN giữ vai trò tiên phong về công nghệ, năng lực quản trị và quy mô thị phần, đồng thời đảm nhiệm chức năng điều tiết thị trường. Qua đó, nhóm ngân hàng này sẽ trở thành lực lượng dẫn dắt, định hướng hoạt động của toàn bộ hệ thống các tổ chức tín dụng, góp phần đảm bảo an ninh, an toàn tài chính - ngân hàng.
Tuy nhiên, bên cạnh những cơ hội mở ra, Nghị quyết cũng đặt ra không ít thách thức. Các NHTMNN không chỉ phải thực hiện vai trò điều tiết hệ thống, mà còn tham gia sâu vào quá trình tái cơ cấu các tổ chức tín dụng yếu kém, đồng thời tối ưu hóa nguồn lực cho các dự án, DNNN nhằm đảm bảo hiệu quả đầu tư. Thực tế tại Khu vực 6 cho thấy, dư nợ tín dụng đối với khu vực kinh tế nhà nước hiện chiếm khoảng 5% tổng dư nợ toàn địa bàn, chủ yếu tập trung vào các doanh nghiệp lớn trong lĩnh vực than, điện - những ngành trụ cột của Quảng Ninh, có đóng góp quan trọng vào GRDP và thu ngân sách, đồng thời giữ vai trò then chốt trong đảm bảo an ninh năng lượng quốc gia.
Để phát huy tối đa tiềm năng của khu vực kinh tế ven biển phía Đông Bắc, theo bà, chính sách tín dụng trong thời gian tới cần có những điều chỉnh gì để vừa thúc đẩy tăng trưởng, vừa bảo đảm phát triển bền vững?
Yêu cầu vừa thúc đẩy tăng trưởng, vừa bảo đảm phát triển bền vững ngày càng trở nên cấp thiết, ngành Ngân hàng được đặt ra nhiệm vụ không chỉ đáp ứng nhu cầu vốn về quy mô và tốc độ, mà còn phải định hướng dòng tín dụng một cách hiệu quả. Đây được xem là yếu tố then chốt nhằm nâng cao chất lượng tăng trưởng, đặc biệt tại khu vực kinh tế ven biển phía Đông Bắc.
Theo đó, trong thời gian tới, tín dụng ngân hàng sẽ tiếp tục tập trung vào các lĩnh vực sản xuất - kinh doanh, các ngành ưu tiên và những động lực tăng trưởng mới của nền kinh tế. Đáng chú ý, dòng vốn sẽ được định hướng mạnh mẽ hơn vào các lĩnh vực gắn với quá trình chuyển dịch cơ cấu kinh tế theo hướng từ “nâu” sang “xanh”, qua đó thúc đẩy phát triển bền vững. Trong tiến trình này, khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số được xác định là những động lực cốt lõi, góp phần nâng cao năng suất, hiệu quả và sức cạnh tranh của nền kinh tế.
Xin cảm ơn bà!
Tin liên quan

Tin khác

Khách tăng chưa đủ, Hà Nội phải giữ chân du khách và tăng chi tiêu
Chênh lệch lãi suất VND và USD tạo bộ đệm cho tỷ giá
Dòng vốn dài hạn sẽ lựa chọn những doanh nghiệp có nền tảng tài chính lành mạnh

Nâng hạng chứng khoán: Thị trường chờ “cơn mưa” 10 tỷ USD?

Tài sản sinh lời 8%, lãi vay 7-8%: Nhà đầu tư được gì ngoài rủi ro?
Dòng vốn FDI thế hệ mới tập trung vào dự án giá trị cao

Đóng mã số thuế sao cho an toàn không phát sinh tiền chậm nộp?

Thị trường văn phòng TP.HCM: Nguồn cung đứng yên, cuộc đua chất lượng tăng tốc
Nâng hạng mở cửa dòng vốn, nhưng tiền ngoại có ở lại?
Dữ liệu mở thêm cánh cửa tín dụng cho doanh nghiệp nhỏ và vừa