Hiện đại, đừng… hại điện

 | Tăng cường kiểm soát, giám sát hoạt động phát hành và sử dụng thẻ tín dụng |
| Lựa chọn thẻ tín dụng: Nắm bắt xu thế thanh toán hiện đại |
 |
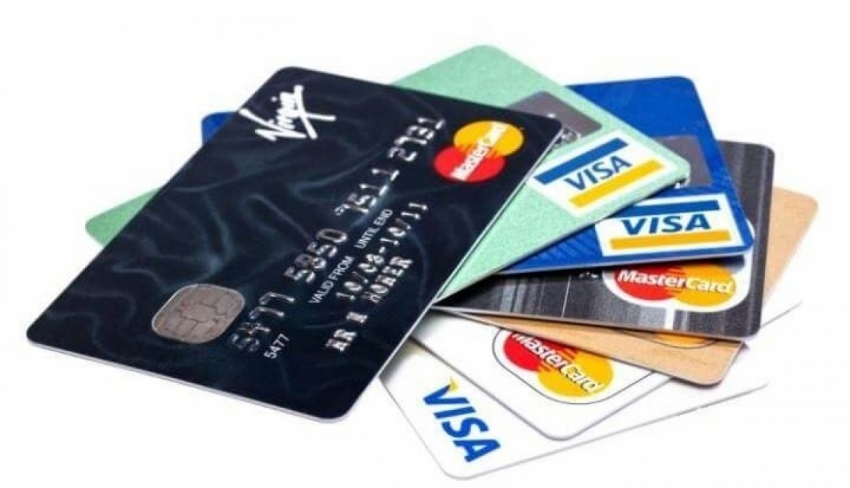
| Ảnh minh họa |
Việt Nam hiện có 48 ngân hàng phát hành thẻ nội địa với số lượng khoảng 90 triệu thẻ, hơn 261.000 máy POS và 18.600 máy ATM. Tổng giá trị giao dịch qua Hệ thống thanh toán điện tử liên ngân hàng trong 5 tháng đầu năm 2019 đạt trên 64.160 nghìn giao dịch tương ứng với gần 35.728 nghìn tỷ đồng (tăng 23,23% về số lượng và 17,63% về giá trị giao dịch so với cùng kỳ).
Các NHTM đã cung ứng nhiều sản phẩm dịch vụ thanh toán an toàn, tiện ích như: trích nợ tự động, thanh toán qua QR Code, thanh toán qua điện thoại di động, thanh toán Internet, thanh toán phi tiếp xúc, Ví điện tử… Đã có 76 ngân hàng cung ứng dịch vụ thanh toán qua kênh Internet Banking và 41 ngân hàng cung ứng dịch vụ thanh toán qua kênh Mobile Banking; 24ngân hàng, 9 tổ chức cung ứng dịch vụ trung gian thanh toán triển khai dịch vụ thanh toán qua QR Code, toàn thị trường có hơn 50.000 điểm chấp nhận thanh toán qua QR Code…
Với thị trường 100 triệu dân, riêng doanh số về thanh toán thẻ năm 2018 tăng gần 30% so với 2017, CEO của một NHTM ước tính mỗi tháng có thêm hàng triệu khách hàng mới sử dụng dịch vụ ngân hàng số… Rõ ràng với chủ trương phát triển thanh toán không dùng tiền mặt của Chính phủ, sự nỗ lực trong thực thi chính sách của hệ thống ngân hàng cộng với sự hỗ trợ của công nghệ và nhu cầu sử dụng dịch vụ ngày càng tiện ích của khách hàng… là những yếu tố cộng hưởng mang lại kết quả ấn tượng trên. Nhưng mặt trái của tấm huy chương cũng rất đáng lưu tâm.
Ngày càng có nhiều hơn thủ đoạn lừa đảo tinh vi (và cũng được công nghệ hỗ trợ) các đối tượng xấu không chỉ lừa lấy mất tài sản của khách hàng mà còn phương hại đến uy tín của ngân hàng. Ngân hàng đã nhiều lần phát đi những cảnh báo cho khách hàng về các thủ đoạn lừa đảo của các đối tượng xấu. Thực tế cho thấy nguyên nhân khách hàng gặp rủi ro khi sử dụng các dịch vụ cũng như thủ đoạn của các đối tượng lừa đảo là muôn hình vạn trạng. Do đó phải thừa nhận một điều việc các ngân hàng phát đi cảnh báo cho khách hàng không có mấy tác dụng. Bởi những người gặp rủi ro chỉ chiếm tỷ lệ rất nhỏ trong hàng chục triệu khách hàng sử dụng dịch vụ.
Và khi ngân hàng, khách hàng nhận biết được những dấu hiệu lừa đảo thì kẻ gian đã tiến hành cách thức lừa đảo mới, tinh vi hơn. Vì vậy ngoài việc nâng cao hiểu biết, tránh bị lừa như kiểu: vì bị hù dọa mà khai với “cơ quan điều tra” qua điện thoại mình có bao tiền, số tài khoản, mật khẩu; hay tinh vi hơn là nhận và mở email có đính kèm file là một đường dẫn chứa mã độc để rồi chỉ trong tích tắc đã mất sạch tiền trong tài khoản… thì cần nâng cao cảnh giác cho khách hàng trước cả khi sử dụng dịch vụ. Đây là “khoảng trống” chưa được ngân hàng chú ý.
Đơn cử với dịch vụ thẻ - dịch vụ phổ biến nhất của các ngân hàng hiện nay. Thủ tục phát hành thẻ của ngân hàng rất đơn giản, nhanh chóng. Để giảm thiểu rủi ro, ngân hàng cũng không ngừng đầu tư công nghệ mới nhằm nâng cao an toàn, bảo mật cho khách hàng khi giao dịch. Nhưng thực tế các ngân hàng đều rất “ngại” nói về rủi ro. Để sử dụng dịch vụ thẻ, khách hàng chỉ việc khai thông tin cơ bản và ký xác nhận. Điều kiện và điều khoản sử dụng thẻ thường được tách riêng như một loại… tài liệu tham khảo.
Thậm chí, tại một ngân hàng hàng đi đầu về ứng dụng ngân hàng số, trên bản đăng ký kiêm hợp đồng phát hành và sử dụng thẻ mà khách hàng khai thông tin có ghi sẵn nội dung ở phần xác nhận của khách hàng: Đã đọc, hiểu rõ và đồng ý với các nội dung của bản Điều kiện và điều khoản phát hành thẻ được công bố trên website của ngân hàng (?!).
Bản Điều kiện và điều khoản đó dài đến 7 trang với cỡ chữ nhỏ, gồm có các khoản mục như: phạm vi sử dụng thẻ, quyền và trách nhiệm của chủ thẻ, quyền và trách nhiệm của ngân hàng; ngày xử lý giao dịch;… Riêng nội dung về điều khoản đảm bảo an toàn, bảo mật trong sử dụng thẻ được nhắc đến ở khoản mục 12/ tổng số 13 điều khoản cũng phần nào cho thấy ngân hàng chưa thực sự coi trọng vấn đề này. Nội dung trong điều 12 này cũng khá sơ sài như: Chủ thẻ phải bảo quản thẻ, bảo mật PIN, các mã số xác nhận Chủ thẻ khác, các thông tin thẻ, thông tin giao dịch, không để lộ thông tin thẻ, thông báo và phối hợp với ngân hàng để xử lý khi xảy ra các trường hợp mất thẻ hoặc có yêu cầu tra soát, khiếu nại…
Liệu có bao nhiêu khách hàng trước khi ký vào giấy đăng ký kiêm hợp đồng phát hành và sử dụng thẻ đã “đọc, hiểu rõ và đồng ý với các nội dung của bản Điều kiện và điều khoản phát hành thẻ“? Có nhân viên phát hành thẻ nào cùng với việc cung cấp thông tin về rất nhiều dịch vụ tiện ích được tích hợp trên thẻ ATM, thì cũng đồng thời nói cho khách hàng tương lai của mình biết những lưu ý và rủi ro họ có thể gặp phải khi sử dụng thẻ? Nếu ngay từ đầu khách hàng đã cảnh giác, biết đến các biện pháp phòng ngừa rủi ro thì sẽ giảm thiểu được nguy cơ “hại điện” vì sử dụng các dịch vụ hiện đại.
Tin liên quan


Tin khác

Ngành Ngân hàng sẽ tiếp tục đồng hành cùng DNNVV

Chia sẻ rủi ro để mở rộng cánh cửa tín dụng cho DNNVV

Dư nợ tín dụng doanh nghiệp nhỏ và vừa vượt 4,1 triệu tỷ đồng tăng 12,37% so với cuối năm 2025

Bàn giải pháp khơi thông vốn cho doanh nghiệp nhỏ và vừa

Sáng 18/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 17/9-23/9

NHNN điều chỉnh cách tính tăng trưởng tín dụng đối với một số loại hình bất động sản

Sáng 17/9: NHNN niêm yết tỷ giá trung tâm ở mức 25.632 đồng

Ngân hàng hỗ trợ phát triển kinh tế biển

Fed có thể tiếp tục 'neo cao' lãi suất, đâu là dư địa giữ ổn định tỷ giá?