AI tái định hình ngành Ngân hàng: Thu hẹp phòng giao dịch, cắt giảm nhân sự

Thay đổi bắt nguồn từ hành vi khách hàng
Trong kỷ nguyên AI, nhiều ngân hàng không còn xem việc mở rộng điểm giao dịch vật lý là ưu tiên. Thay vào đó, họ âm thầm đóng cửa phòng giao dịch, tinh giản bộ máy, cắt giảm hàng nghìn nhân sự và dồn nguồn lực cho công nghệ, dữ liệu cùng các nền tảng số. Có thể thấy, một cuộc tái cấu trúc âm thầm nhưng sâu sắc đang diễn ra trong ngành Ngân hàng.
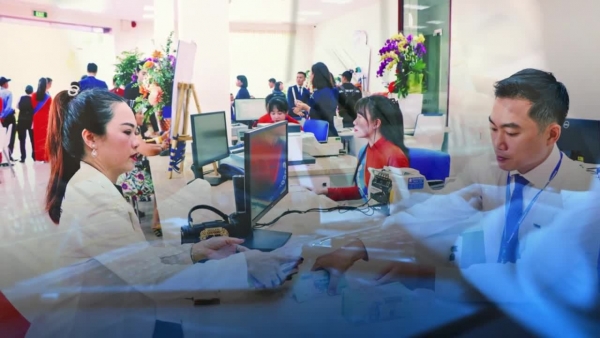
Trong quý I/2026, VietinBank tiếp tục thu hẹp mạng lưới khi giảm thêm 18 phòng giao dịch. Nếu tính trong hơn một năm qua, ngân hàng này đã đóng cửa tổng cộng 126 phòng giao dịch, dù số lượng chi nhánh gần như giữ nguyên. Theo báo cáo thường niên 2025, VietinBank tiến hành rà soát hiệu quả hoạt động toàn hệ thống, sáp nhập nhiều bộ phận có chức năng tương đồng nhằm tinh gọn vận hành, giảm đầu mối trung gian và chuyển dịch nhân sự sang mảng kinh doanh.
 |
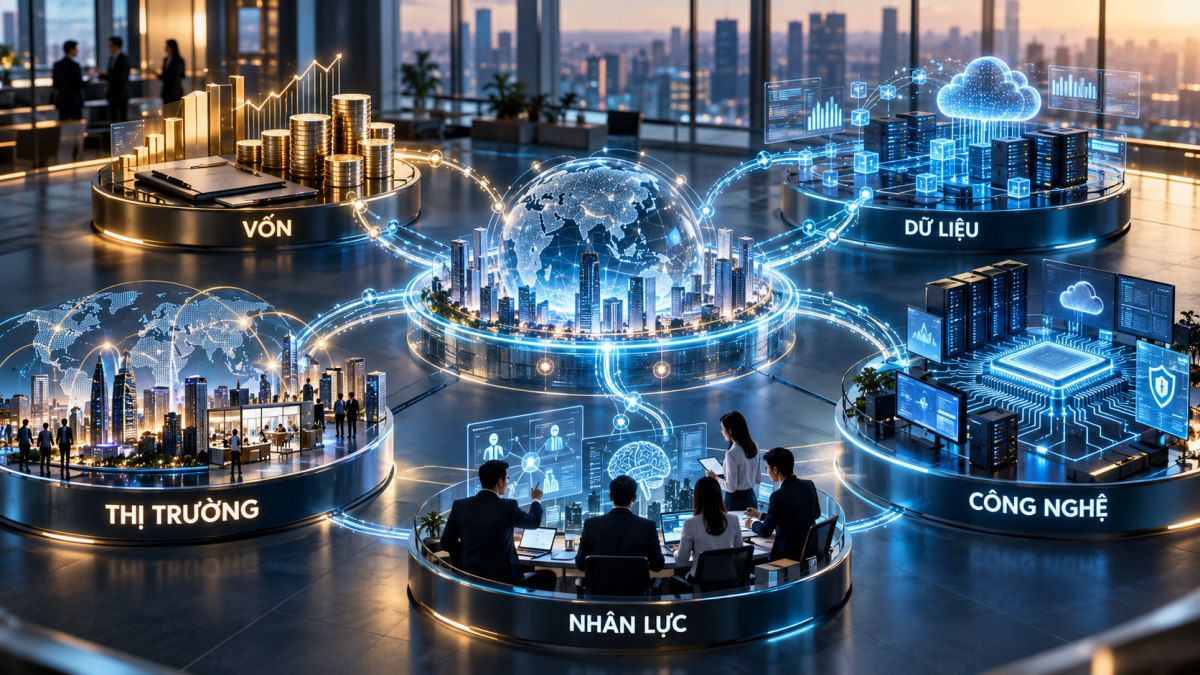
| AI đang tái định hình cấu trúc ngành Ngân hàng |
Không chỉ VietinBank, làn sóng thu hẹp mạng lưới đang lan rộng toàn ngành. Agribank giảm chi nhánh và phòng giao dịch, BIDV cắt giảm điểm hiện diện vật lý, Vietcombank dừng hoạt động hàng chục điểm giao dịch trong năm 2025. Ở khối ngân hàng tư nhân, Sacombank, VCBNeo cũng thu hẹp đáng kể số lượng phòng giao dịch truyền thống.
Nếu cách đây một thập kỷ, ngân hàng đua nhau mở chi nhánh để giành thị phần thì hiện nay, họ lại cạnh tranh bằng ứng dụng số, trải nghiệm người dùng và năng lực công nghệ. Thay vì đầu tư mặt bằng “vàng”, nhiều nhà băng đang rót hàng nghìn tỷ đồng cho AI, dữ liệu lớn, điện toán đám mây và tự động hóa.
Theo chị Oanh Bùi, Giám đốc thúc đẩy Mạng lưới của VIB, trước đây hình ảnh quen thuộc của nhân viên ngân hàng gắn liền với quầy giao dịch và các thao tác nghiệp vụ lặp đi lặp lại. Nhưng làn sóng số hóa đang tái định hình vai trò ấy một cách mạnh mẽ. Trọng tâm công việc không còn đơn thuần là xử lý giao dịch tại quầy, mà chuyển sang tư vấn giá trị, xây dựng trải nghiệm và đồng hành cùng khách hàng trên nền tảng số.
Nói cách khác, cán bộ ngân hàng ngày nay không còn chỉ là người “thực hiện nghiệp vụ”, mà phải trở thành “người đồng hành tài chính”. Họ buộc phải biết khai thác dữ liệu, sử dụng công nghệ và tận dụng các công cụ số để phục vụ khách hàng nhanh hơn, cá nhân hóa hơn và hiệu quả hơn.
Sự chuyển dịch này phản ánh một thực tế rõ ràng, hành vi của khách hàng đã thay đổi. Chỉ vài năm trước, việc mở tài khoản, gửi tiết kiệm hay đăng ký khoản vay vẫn gắn với hình ảnh người dân xếp hàng tại quầy. Nhưng hiện nay, phần lớn nhu cầu tài chính có thể xử lý ngay trên điện thoại. Từ chuyển tiền, thanh toán hóa đơn, đầu tư, mua bảo hiểm cho đến vay tiêu dùng, mọi thao tác đều được số hóa.
Số liệu thống kê cho thấy, hơn 95% giao dịch hiện nay đã được thực hiện trên kênh số. Riêng hệ thống của NAPAS, vào những thời điểm cao điểm, xử lý trên 40 triệu giao dịch mỗi ngày. Tính trên toàn hệ thống ngân hàng, giá trị giao dịch thanh toán mỗi ngày đạt khoảng 800.000 tỷ đồng, tương đương trên 30 tỷ USD được luân chuyển qua các hệ thống thanh toán.
Đến nay, khoảng 88% người trưởng thành đã có tài khoản ngân hàng và toàn bộ các tài khoản này đều đã được xác thực với cơ sở dữ liệu căn cước công dân, tạo nền tảng quan trọng để thực hiện giao dịch an toàn trên môi trường số.
TS. Châu Đình Linh, Trường Đại học Ngân hàng TP. Hồ Chí Minh nhận định, xu hướng tinh gọn mạng lưới xuất phát từ sự bùng nổ công nghệ và thay đổi sâu sắc trong hành vi khách hàng. Theo ông Linh, người dùng hiện giao dịch gần như hoàn toàn trực tuyến và ngày càng tin tưởng các nền tảng online nhờ công nghệ bảo mật nhiều lớp, xác thực sinh trắc học cùng các tiêu chuẩn an toàn quốc tế. Khi lượng khách đến quầy giảm mạnh, việc duy trì hàng trăm phòng giao dịch với chi phí thuê mặt bằng, điện nước và nhân sự khổng lồ trở thành bài toán kém hiệu quả.
AI tái định hình cấu trúc lao động của ngành Ngân hàng
Cùng với việc đóng cửa hàng loạt phòng giao dịch, ngân hàng cũng tiến hành cắt giảm nhân sự. Báo cáo tài chính quý I/2026 của 28 ngân hàng niêm yết cho thấy tổng số lao động đã giảm hơn 3.000 người chỉ trong ba tháng đầu năm. Riêng Sacombank cắt giảm tới khoảng 2.700 nhân sự. Chị Thu Hà, nhân viên ngân hàng cho biết, trước đây, quầy của chị luôn kín khách từ sáng đến chiều. Những ngày cuối tháng, khách xếp hàng lấy số thứ tự kéo dài ra tận cửa. Nhưng khoảng ba năm gần đây, mọi thứ thay đổi nhanh chóng.
“Lượng khách tới quầy giảm rất mạnh. Người trẻ hầu như làm hết trên app. Có ngày cả buổi sáng chỉ vài khách lớn tuổi tới gửi tiết kiệm hoặc rút tiền mặt”, chị kể.
Theo ông Nguyễn Hưng, Tổng giám đốc TPBank, các công việc mang tính lặp lại như nhập liệu hoặc xử lý hồ sơ thủ công đang dần được thay thế bằng công nghệ. Những quy trình trước đây mất hàng giờ xử lý nay chỉ còn tính bằng giây nhờ tự động hóa.
Ông Phạm Hồng Hải, Tổng giám đốc OCB cho biết thêm, trong nhiều năm qua, các ngân hàng đã đẩy mạnh chuyển đổi số và ứng dụng AI vào vận hành. Nhờ đó, phần lớn giao dịch đơn giản hiện được thực hiện trực tuyến và tự động hóa hoàn toàn, làm giảm đáng kể nhu cầu nhân lực tại quầy.
Tuy nhiên, điều đáng chú ý là dù cắt giảm nhân sự ở nhiều mảng truyền thống, các ngân hàng lại đồng thời tăng tốc tuyển dụng nhân lực công nghệ cao. Những vị trí liên quan đến dữ liệu, AI, an ninh mạng, phát triển sản phẩm số đang trở thành vị trí hot trên thị trường tuyển dụng. Điều đó cho thấy AI không hoàn toàn thay thế con người, mà đang thay thế những công việc đơn giản, lặp lại. Người lao động nào không thích nghi sẽ bị đào thải nhanh chóng.
Tuy nhiên, Chủ tịch TPBank Đỗ Minh Phú lưu ý rằng AI cần được kiểm soát chặt chẽ để tránh sai sót lan rộng. Theo ông, yêu cầu với nhân sự ngân hàng hiện nay không chỉ là chuyên môn nghiệp vụ mà còn phải có khả năng kiểm chứng công nghệ và ra quyết định dựa trên dữ liệu.
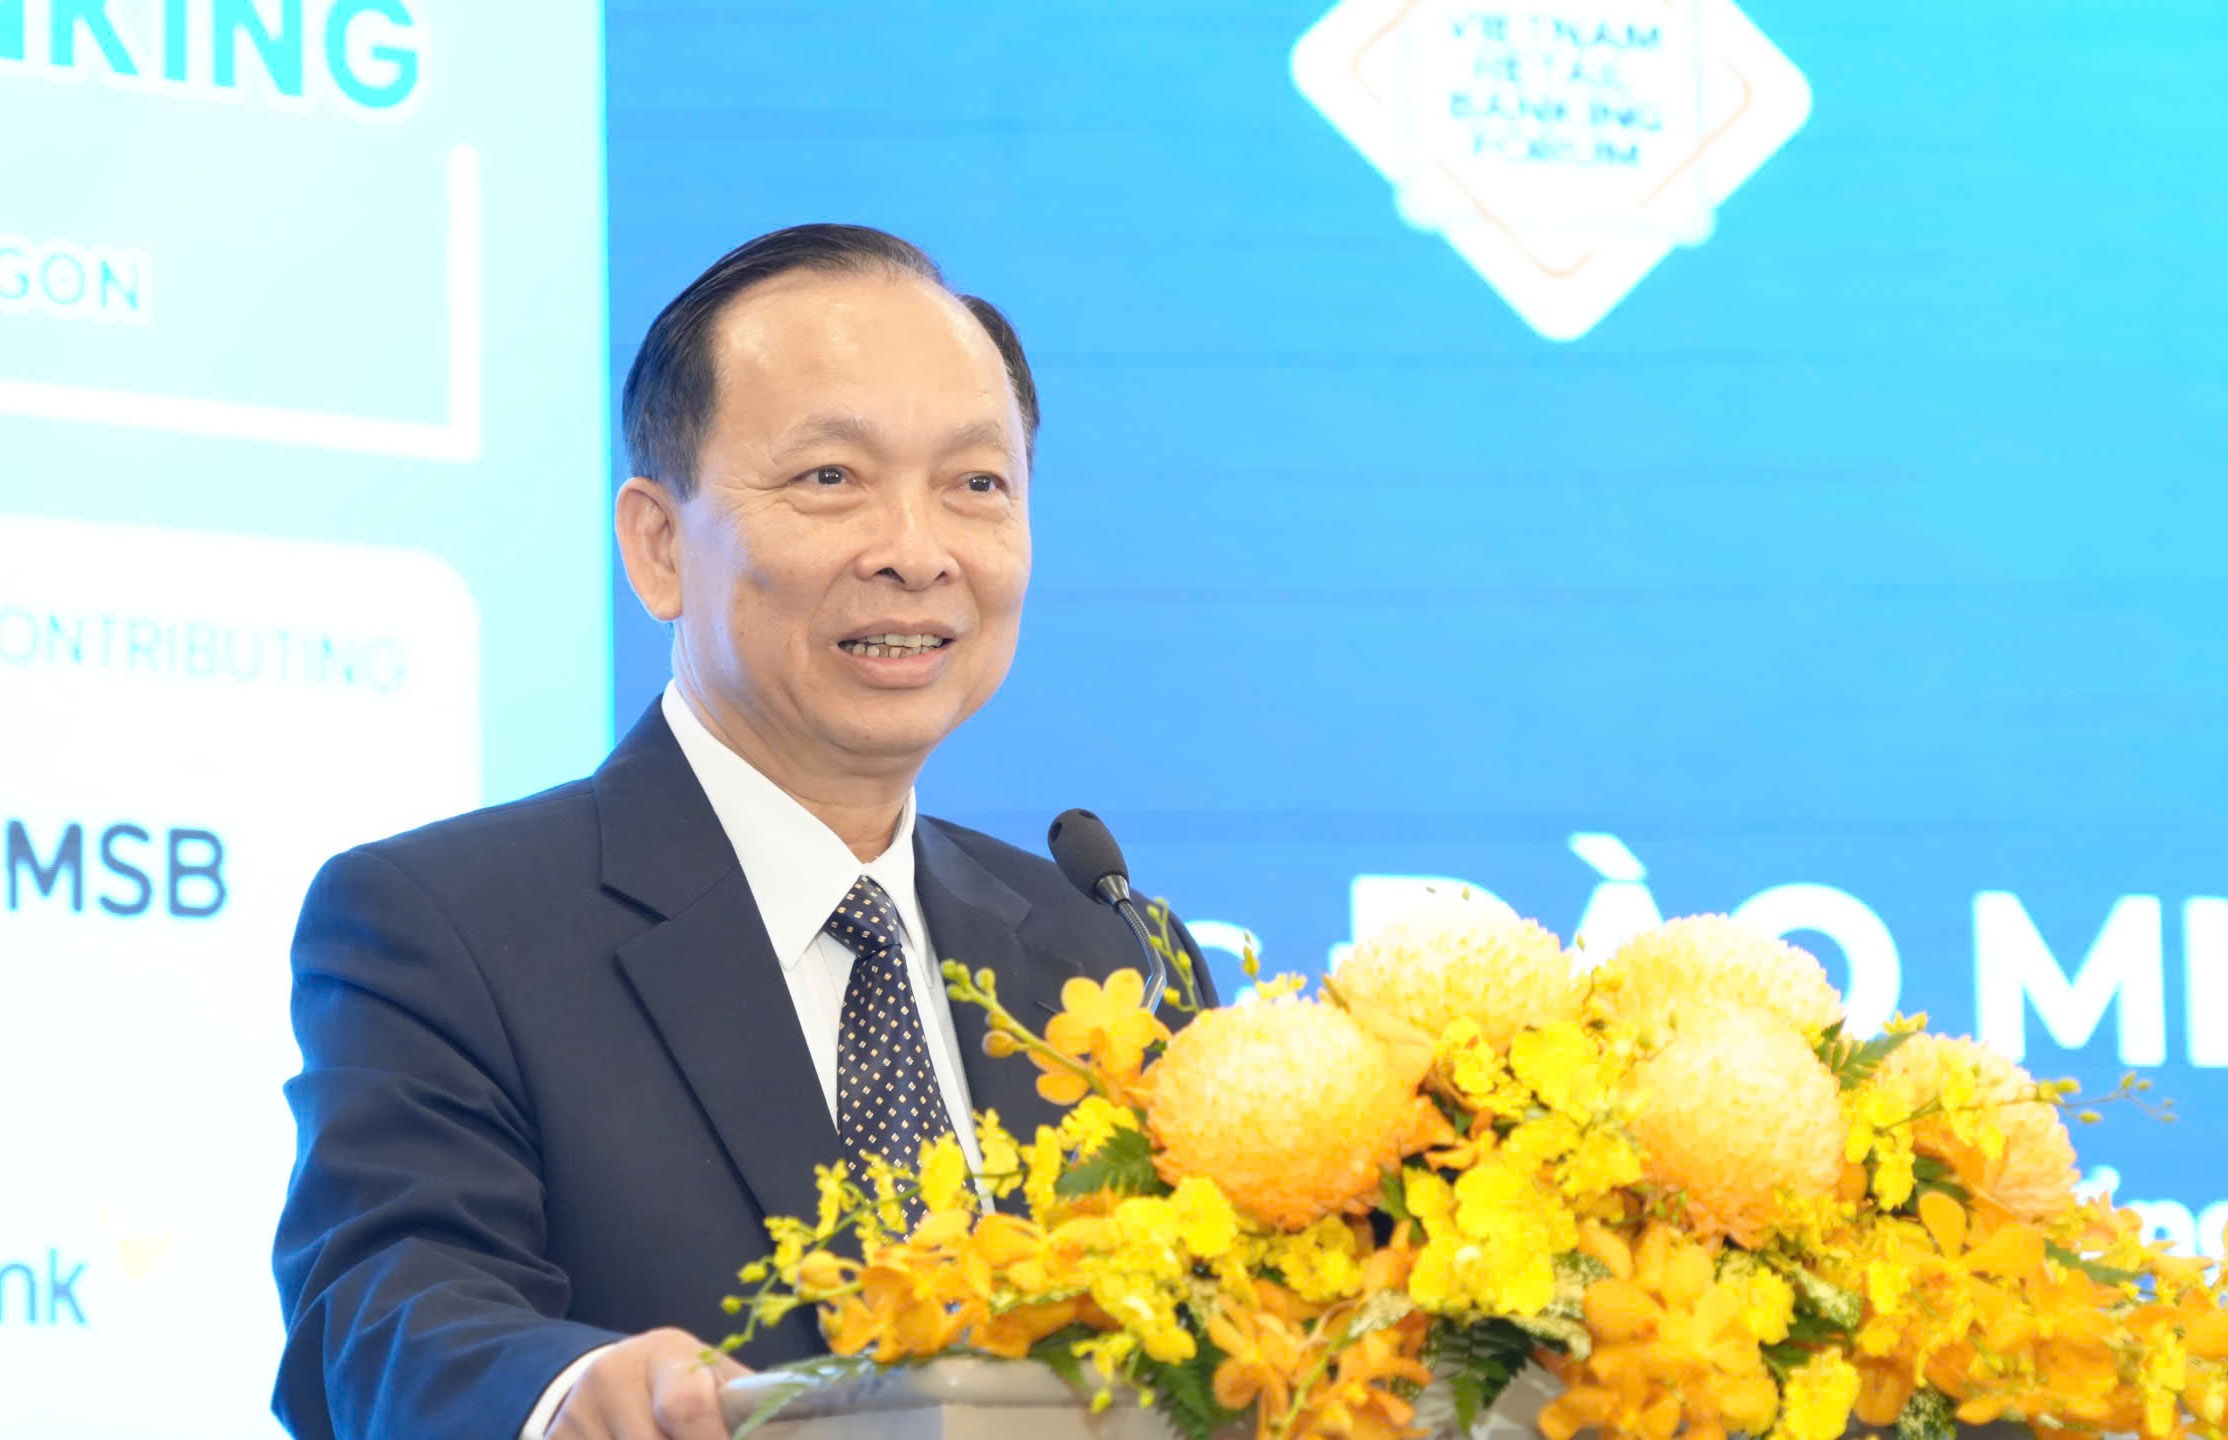
Ở góc độ quản lý, Phó Thống đốc NHNN Phạm Tiến Dũng cho rằng AI đang mở ra cơ hội rất lớn cho ngành Ngân hàng, từ tự động hóa quy trình, chấm điểm tín dụng, chăm sóc khách hàng cho tới phát hiện giao dịch bất thường, phòng chống gian lận và rửa tiền.
Tuy nhiên, AI cũng kéo theo hàng loạt rủi ro mới như deepfake, giả mạo danh tính, thiên lệch thuật toán, mô hình “hộp đen” hay lừa đảo cá nhân hóa. Đặc biệt trong lĩnh vực tài chính - ngân hàng, rủi ro không chỉ nằm ở hệ thống công nghệ mà còn ở hành vi người dùng, dữ liệu cá nhân và khả năng tội phạm lợi dụng niềm tin của khách hàng để thực hiện gian lận.
Bởi vậy, theo lãnh đạo NHNN, định hướng sắp tới là thúc đẩy ứng dụng AI có trách nhiệm, đặt trên nền tảng quản trị rủi ro, bảo vệ dữ liệu và lấy khách hàng làm trung tâm. AI có thể hỗ trợ, khuyến nghị và cảnh báo, nhưng không được làm mờ trách nhiệm cuối cùng của con người.
Theo Phó Thống đốc, NHNN luôn nhất quán quan điểm khuyến khích đổi mới sáng tạo, thúc đẩy chuyển đổi số, nhưng đổi mới phải đi đôi với an toàn; phát triển phải đi đôi với kiểm soát rủi ro; tiện ích cho khách hàng phải đi đôi với bảo vệ khách hàng.
Trước thực trạng đó, Thủ tướng Chính phủ đã ký một quyết định quan trọng liên quan đến trí tuệ nhân tạo (AI). Trên cơ sở đó, ngành Ngân hàng sẽ ban hành các quy định theo hướng quản trị AI có trách nhiệm (Responsible AI), đặc biệt đối với những hoạt động mang tính quyết định như phê duyệt giao dịch, quyết định cho vay hay dừng giao dịch.
Đây đều là những ứng dụng AI có tác động trực tiếp đến quyền lợi của khách hàng và sự an toàn của hệ thống, vì vậy, không thể triển khai một cách thiếu kiểm soát hoặc không đủ độ tin cậy. NHNN dự kiến sẽ sớm ban hành một thông tư riêng về AI để tạo hành lang pháp lý cho lĩnh vực này, Phó Thống đốc cho biết.
Tin liên quan
Tin khác

Ngân hàng Nhà nước tập huấn công tác bảo vệ bí mật nhà nước

Từ tiếp cận thanh toán số đến mở rộng tài chính toàn diện

Moody’s nâng Xếp hạng của ABBank, đồng thời duy trì triển vọng Tích cực

Gửi tiết kiệm, tiếp thêm nguồn vốn cho người nghèo

Bổ nhiệm ông An Việt Anh giữ chức Phó Tổng Giám đốc VAMC
SACOMBANK được vinh danh thương hiệu mạnh: Vững nội lực, kiến tạo giá trị bền vững

Quy định về an toàn, quản lý rủi ro đối với việc ứng dụng AI trong ngân hàng

Sáng 7/10: Tỷ giá trung tâm ở mức 25.638 đồng

Gỡ điểm nghẽn nguồn lực cho đổi mới sáng tạo tài chính - ngân hàng

Mở rộng giá trị từ mỗi giao dịch số