Chỉ số kinh tế:
Ngày 18/9/2026, tỷ giá trung tâm của VND với USD là 25.637 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.401/26.863 đồng/USD. Kinh tế tháng 8/2026 ghi nhận nhiều chuyển động đáng chú ý khi IIP tăng 1,5% so với tháng trước, số lao động trong các doanh nghiệp công nghiệp tại thời điểm 01/8 tăng 1,0%. Hoạt động đăng ký doanh nghiệp có xu hướng giảm, với gần 12,2 nghìn doanh nghiệp thành lập mới, giảm 14,4%; gần 9,5 nghìn doanh nghiệp quay trở lại hoạt động, giảm 6,5%; 5.322 doanh nghiệp tạm ngừng kinh doanh có thời hạn, giảm 39,0%; 7.566 doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể, giảm 27,1%, trong khi 9.631 doanh nghiệp hoàn tất thủ tục giải thể, tăng 33,6%. Vốn đầu tư thực hiện từ nguồn ngân sách Nhà nước ước đạt 105,7 nghìn tỷ đồng; thu ngân sách Nhà nước đạt 150,4 nghìn tỷ đồng, chi 238,1 nghìn tỷ đồng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 679,8 nghìn tỷ đồng, tăng 1,6%. Tổng kim ngạch xuất, nhập khẩu hàng hóa đạt 109,7 tỷ USD, giảm 0,1%; trong đó xuất khẩu đạt 54,79 tỷ USD, tăng 3,2%, nhập khẩu đạt 54,91 tỷ USD, giảm 3,1%, cán cân thương mại nhập siêu 0,12 tỷ USD. CPI tăng 0,47%, trong khi chỉ số giá vàng giảm 0,65% và chỉ số giá đô la Mỹ giảm 0,38%. Vận tải hành khách đạt 658,6 triệu lượt khách, vận tải hàng hóa đạt 324,0 triệu tấn; khách quốc tế đến Việt Nam đạt 1,99 triệu lượt người, tăng 19,7% so với tháng trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Bình thường hóa, không phải nới lỏng tiền tệ

Hoàng Nguyên
Hoàng Nguyên  - 
Mặc dù nhiều NHTW lớn được dự báo sẽ cắt giảm lãi suất trong năm 2024, thế nhưng việc định giá trên thị trường tiền tệ cho thấy, thập kỷ lãi suất gần bằng 0 sau cuộc khủng hoảng tài chính toàn cầu khó có thể quay trở lại trong bối cảnh áp lực lạm phát và chi tiêu chính phủ vẫn ở mức cao.
aa
Ngân hàng Trung ương Úc tiếp tục nới lỏng tiền tệ BoJ có thể sẽ kết thúc chính sách nới lỏng sớm hơn nếu đủ điều kiện
Trong những tuần gần đây, các nhà giao dịch đã đặt cược gấp đôi vào việc cắt giảm lãi suất mạnh vào năm tới, được khuyến khích bởi lạm phát chậm lại và sự thay đổi quan điểm “ôn hòa” hơn từ Cục Dự trữ Liên bang Mỹ (Fed). Kỳ vọng lãi suất sẽ giảm ít nhất 1,5 điểm phần trăm ở Mỹ và châu Âu đã thúc đẩy thị trường trái phiếu và thị trường vốn cổ phần.

Tuy nhiên, dù Fed được dự kiến sẽ cắt giảm lãi suất xuống khoảng 3,75% vào cuối năm 2024, nhưng định giá trên thị trường tiền tệ cho thấy, cơ quan này sẽ chỉ giảm lãi suất xuống khoảng 3% vào cuối năm 2026, sau đó tăng trở lại khoảng 3,5%.

Các nhà giao dịch nhận thấy Fed sẽ duy trì lãi suất trên 3% trong nhiều năm (Nguồn: Reuters)

Điều đó hoàn toàn trái ngược với việc lãi suất được duy trì ở mức gần 0% trong hầu hết thập kỷ sau cuộc khủng hoảng tài chính toàn cầu 2008 và chỉ tăng dần lên 2,25% -2,50% vào năm 2018.

Lãi suất của NHTW Châu Âu cũng được dự kiến sẽ ở mức khoảng 2% vào cuối năm 2026, từ mức 4% hiện nay, tuy có giảm nhưng hầu như không có dấu hiệu cho thấy bất kỳ sự quay trở lại nào đối với chính sách lãi suất âm đã được duy trì từ năm 2014 đến năm 2022.

“Đó chỉ là sự bình thường hóa chính sách chứ không phải là nới lỏng chính sách tiền tệ”, Mike Riddell - Nhà quản lý danh mục đầu tư cấp cao tại Allianz Global Investor cho biết.

Các nhà kinh tế cũng cho rằng, với việc lãi suất “trung hòa” (mức lãi suất không kích thích cũng như không hạn chế đà tăng trưởng kinh tế) đã tăng lên đáng kể từ trước đại dịch Covid-19, thế giới khó có thể quay trở lại thập niên lãi suất gần bằng 0%.

Việc nền kinh tế Mỹ cho đến nay vẫn tránh được một cuộc suy thoái khi đối mặt với chính sách thắt chặt tiền tệ, tăng lãi suất nhanh và mạnh của Fed đã ủng hộ cho lập luận lãi suất “trung hòa” đã tăng cao đáng kể.

Theo các nhà kinh tế, rủi ro lạm phát cao hơn do căng thẳng địa chính trị, chính sách tài khóa lỏng lẻo hơn và sự cải thiện năng suất nhờ những tiến bộ về công nghệ như Internet vạn vật (IoT), dữ liệu lớn (Big Data) trí tuệ nhân tạo (AI)… là những yếu tố có thể nâng lãi suất trung hòa lên cao hơn, thường được gọi là 'R-star'.

Một số khái niệm về lãi suất trung hòa, mặc dù không thể xác định theo thời gian thực, nhưng lại là chìa khóa để hiểu tiềm năng tăng trưởng của nền kinh tế và quyết định của NHTW về mức giảm lãi suất trong tương lai. Tuy nhiên liệu lãi suất trung hòa có thay đổi hay không vẫn còn là vấn đề gây tranh cãi và không phải ai cũng tin rằng nó đã tăng.

Điều quan trọng là kỳ vọng của thị trường cao hơn ước tính 2,5% của Fed đối với lãi suất dài hạn, mặc dù một số nhà hoạch định chính sách đã đưa ra mức trên 3%. Tại khu vực đồng euro, các nhà hoạch định chính sách của ECB chỉ ra lãi suất trung hòa khoảng 1,5% -2%.

“Tôi nghi ngờ rằng có nhiều thay đổi trong R-star”, Idanna Appio - cựu chuyên gia kinh tế của Fed và hiện đang là nhà quản lý danh mục đầu tư tại First Eagle Investment Management cho biết.

Appio không hiểu tại sao thị trường lại định giá ở mức cao liên tục trong khi nhiều thước đo về kỳ vọng lạm phát cho thấy nó sẽ quay trở lại mục tiêu của NHTW. Bà cũng cho rằng, vẫn còn quá sớm để kết luận năng suất đã tăng lên.

Việc đánh giá lãi suất sẽ hướng tới đâu trong những năm tới không phải là điều dễ dàng và thị trường có thể mắc sai lầm. Tuy nhiên nếu điều đó là đúng thì có nguy cơ gây thêm tổn thất cho nhiều người vay công và tư nhân, những người vốn đã hưởng lợi từ môi trường lãi suất thấp trong quá khứ và vẫn chưa cảm nhận được toàn bộ tác động của đợt tăng lãi suất kỷ lục của các NHTW trong hai năm qua.

“Điều đó có nghĩa là các doanh nghiệp sẽ phải vay vốn với lãi suất ở mức hợp lý, đôi khi cao hơn đáng kể so với những gì họ đã có trong sổ sách trong 5 năm qua”, Patrick Saner – Trưởng bộ phận chiến lược vĩ mô tại Swiss Re cho biết. “Trong bối cảnh này, môi trường lãi suất cao hơn thực sự có ý nghĩa khá lớn, đặc biệt khi nói đến kế hoạch kinh doanh của các doanh nghiệp”.

Hoàng Nguyên

Tin liên quan

Tin khác

Vào rổ FTSE, Vanguard dự kiến rót 2,5 tỷ USD vào chứng khoán Việt Nam

Vào rổ FTSE, Vanguard dự kiến rót 2,5 tỷ USD vào chứng khoán Việt Nam

Việt Nam chính thức vào rổ FTSE, mở cơ hội đón dòng vốn quốc tế. Vanguard dự kiến rót 2,5 tỷ USD, trong khi nâng hạng mới chỉ là điểm khởi đầu.
VIFC-DN: Từ thử nghiệm đến dòng vốn thực

VIFC-DN: Từ thử nghiệm đến dòng vốn thực

Việt Nam đang xây dựng Trung tâm Tài chính Quốc tế (VIFC) theo mô hình một trung tâm, hai địa điểm. Với Đà Nẵng, câu chuyện không chỉ nằm ở việc thu hút thêm các định chế tài chính hay tạo ra những cơ chế ưu đãi đủ hấp dẫn, mà quan trọng hơn là hình thành một môi trường để những ý tưởng, sản phẩm tài chính mới có thể được thử nghiệm, thương mại hóa và kết nối dòng vốn quốc tế với nhu cầu thực của nền kinh tế.
VIFC-DN và ACCA ký kết biên bản ghi nhớ hợp tác

VIFC-DN và ACCA ký kết biên bản ghi nhớ hợp tác

Trung tâm Tài chính quốc tế Việt Nam tại thành phố Đà Nẵng (VIFC-DN) và Hiệp hội Kế toán Công chứng Anh Quốc (ACCA) vừa ký kết biên bản ghi nhớ hợp tác (MOU), tạo cơ sở để hai bên tăng cường phối hợp trong các lĩnh vực cùng quan tâm.
Đánh thức dòng vốn ‘ngủ’ trong các quỹ hỗ trợ doanh nghiệp

Đánh thức dòng vốn ‘ngủ’ trong các quỹ hỗ trợ doanh nghiệp

Trong khi doanh nghiệp nhỏ và vừa khát vốn, những quỹ được thiết kế để hỗ trợ tài chính lại hoạt động “eo uột”. Các con số về giải ngân, bảo lãnh và thu hồi vốn đặt ra câu hỏi lớn hơn chuyện giữ hay bỏ quỹ: Làm thế nào để nguồn lực thực sự vận động và đến được doanh nghiệp?
Điểm lại thông tin kinh tế ngày 17/9

Điểm lại thông tin kinh tế ngày 17/9

Tỷ giá trung tâm tăng 6 đồng, chỉ số VN-Index tăng 12,66 điểm hay Liên Bộ Công Thương - Tài chính quyết định điều chỉnh tăng giá bán lẻ các mặt hàng xăng dầu... là một số thông tin kinh tế đáng chú ý trong ngày 17/9.
Kết nối đầu tư giữa TP. Hồ Chí Minh và các tỉnh, thành vùng Đông Nam Bộ, Đồng bằng sông Cửu Long
Kết nối đầu tư giữa TP. Hồ Chí Minh và các tỉnh, thành vùng Đông Nam Bộ, Đồng bằng sông Cửu Long

Quy hoạch phải mở ra không gian phát triển, hạ tầng phải tạo ra khả năng kết nối đồng bộ, cơ chế phải khơi thông nguồn lực và mỗi dự án đầu tư phải mang lại giá trị thực chất cho người dân, cộng đồng doanh nghiệp và toàn vùng
Dòng vốn dài hạn sẽ lựa chọn những doanh nghiệp có nền tảng tài chính lành mạnh
Dòng vốn dài hạn sẽ lựa chọn những doanh nghiệp có nền tảng tài chính lành mạnh

Việc thị trường chứng khoán Việt Nam được nâng hạng mở ra cơ hội tiếp cận dòng vốn quốc tế lớn hơn, nhưng không đồng nghĩa tiền ngoại sẽ chảy vào mọi doanh nghiệp. Theo TS. Mạc Quốc Anh, Phó Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Thành phố Hà Nội, dòng vốn dài hạn sẽ lựa chọn những doanh nghiệp có nền tảng tài chính lành mạnh, quản trị minh bạch, sử dụng vốn hiệu quả và đủ năng lực tăng trưởng trong một thế giới mà tiền ngày càng đắt đỏ, chọn lọc hơn.
Cơ chế hoạt động và quản lý tài chính của Công ty TNHH MTV Mua bán nợ Việt Nam

Cơ chế hoạt động và quản lý tài chính của Công ty TNHH MTV Mua bán nợ Việt Nam

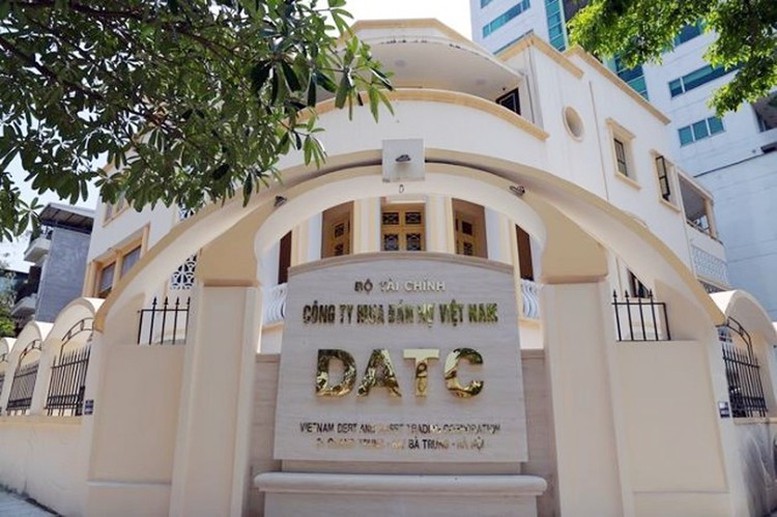
Chính phủ vừa ban hành Nghị định số 358/2026/NĐ-CP ngày 15/9/2026 quy định về cơ chế hoạt động, cơ chế quản lý tài chính của Công ty trách nhiệm hữu hạn một thành viên Mua bán nợ Việt Nam (DATC).
Điểm lại thông tin kinh tế ngày 16/9

Điểm lại thông tin kinh tế ngày 16/9

Tỷ giá trung tâm tăng 9 đồng, chỉ số VN-Index giảm nhẹ 1,04 điểm, lãi suất bình quân liên ngân hàng VND giảm 0,03 - 0,80 điểm phần trăm ở tất cả các kỳ hạn từ 1 tháng trở xuống... là một số thông tin kinh tế đáng chú ý trong ngày 16/9.
Nâng hạng chứng khoán: Thị trường chờ “cơn mưa” 10 tỷ USD?

Nâng hạng chứng khoán: Thị trường chờ “cơn mưa” 10 tỷ USD?

Theo ông Nguyễn Quang Đạt, Tổng giám đốc Công ty CP Chứng khoán An Bình (ABS), việc Việt Nam được nâng hạng là sự kiện mang tính bước ngoặt nhưng không nên được nhìn như một cú hích tiền tệ tức thời. Khả năng thu hút dòng vốn bền vững sẽ phụ thuộc vào chất lượng tăng trưởng của nền kinh tế, sức khỏe doanh nghiệp, chuẩn minh bạch và năng lực vận hành của thị trường chứng khoán.