Cải cách tổng thể thị trường vốn: San sẻ gánh nặng với hệ thống ngân hàng

| Nguồn vốn cho tăng trưởng: Không thể chỉ trông vào ngân hàng Mở rộng thị trường vốn để “chia lửa” với hệ thống ngân hàng |
Không thể “lấy ngắn nuôi dài”
Trong bối cảnh đó, Phó Thủ tướng Nguyễn Văn Thắng đã ký Quyết định số 1413/QĐ-TTg phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam gắn với thực hiện mục tiêu tăng trưởng ở mức cao, liên tục đến năm 2045. Đề án đặt mục tiêu đến năm 2045 xây dựng thị trường tài chính có trình độ phát triển cao, vận hành đầy đủ theo nguyên tắc thị trường, với hệ thống hạ tầng và cơ chế giám sát tiệm cận các chuẩn mực quốc tế.
Theo đó, thị trường chứng khoán được xác định là kênh huy động vốn trung và dài hạn chủ lực; hệ thống ngân hàng tập trung phát huy vai trò cung ứng vốn ngắn và trung hạn theo hướng an toàn, hiệu quả; còn thị trường bảo hiểm trở thành kênh tích lũy nguồn vốn dài hạn và góp phần bảo đảm an sinh xã hội.
Thực tế, trong nhiều năm qua, hệ thống ngân hàng vẫn là kênh dẫn vốn chủ yếu của nền kinh tế. Dòng tín dụng liên tục mở rộng, góp phần quan trọng duy trì tăng trưởng sản xuất, đầu tư và tiêu dùng. Đến ngày 29/7/2026, dư nợ tín dụng toàn hệ thống đã đạt trên 20,15 triệu tỷ đồng, tăng 8,38% so với cuối năm 2025. Con số này tiếp tục khẳng định vai trò trung tâm của hệ thống ngân hàng trong việc cung ứng vốn cho nền kinh tế. Tuy nhiên, quy mô tín dụng ngày càng lớn cũng đặt ra những thách thức mới đối với ổn định tài chính trong trung và dài hạn.
Ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ, NHNN cho biết, NHNN đã điều chỉnh giảm định mức tăng trưởng tín dụng xuống 15% trong năm 2026 sau khi tín dụng năm 2025 tăng tới 19%, mức cao nhất trong vòng 15 năm trở lại đây. Theo lãnh đạo Vụ Chính sách tiền tệ, tăng trưởng tín dụng cao đã đưa tỷ lệ tín dụng trên GDP của Việt Nam lên khoảng 146%, thuộc nhóm cao nhất trong số các quốc gia có thu nhập trung bình thấp. “Dù tỷ lệ tín dụng trên GDP cao phản ánh vai trò then chốt của hệ thống ngân hàng trong việc dẫn vốn và thúc đẩy tăng trưởng, nhưng thực tế này cũng tiềm ẩn những rủi ro đáng kể đối với an ninh tài chính và ổn định kinh tế vĩ mô”, ông Phạm Chí Quang nhấn mạnh.
Thực tế cho thấy, áp lực đối với hệ thống ngân hàng không chỉ đến từ quy mô tín dụng mà còn xuất phát từ chính cấu trúc nguồn vốn. Trong năm 2025, tín dụng tăng trưởng cao hơn huy động vốn; và phần lớn nguồn tiền gửi của khách hàng vẫn là tiền gửi ngắn hạn dưới một năm, trong khi nhu cầu vay vốn của doanh nghiệp, đặc biệt đối với các dự án hạ tầng, năng lượng hay công nghiệp, lại chủ yếu là vốn trung và dài hạn. Khoảng cách giữa kỳ hạn huy động và kỳ hạn cho vay khiến áp lực "lấy ngắn nuôi dài" ngày càng rõ nét, đồng thời làm thu hẹp dư địa thanh khoản của toàn hệ thống.
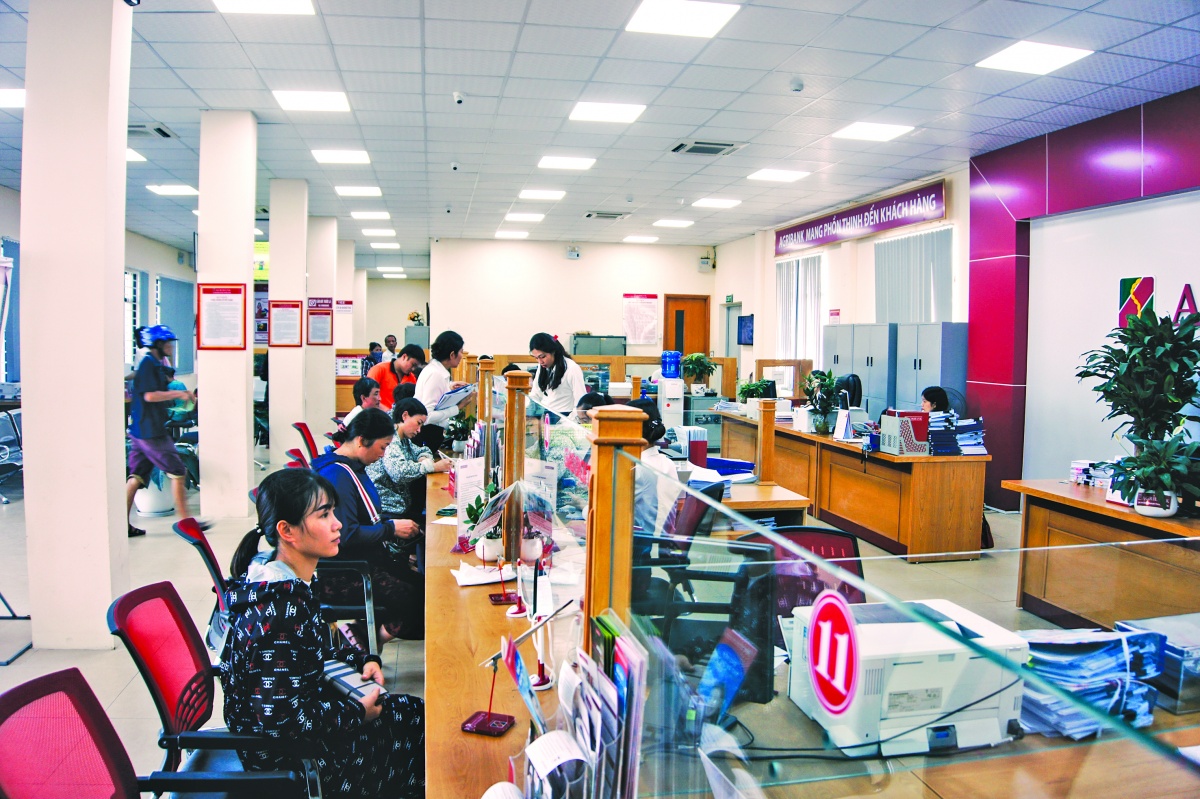 |
| Theo Đề án, hệ thống ngân hàng tập trung phát huy vai trò cung ứng vốn ngắn và trung hạn theo hướng an toàn, hiệu quả |
Hình thành một cấu trúc tài chính cân bằng hơn
Những tháng đầu năm 2026, áp lực "lấy ngắn nuôi dài" tiếp tục gia tăng khi tổng huy động vốn của toàn nền kinh tế dự kiến đạt khoảng 21-22 triệu tỷ đồng, trong khi tổng dư nợ tín dụng đã tiến sát ngưỡng 21 triệu tỷ đồng. Khoảng chênh lệch chỉ còn khoảng 1 triệu tỷ đồng được nhiều chuyên gia đánh giá là khá hẹp so với nhu cầu vốn khổng lồ của nền kinh tế trong những năm tới.
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, mục tiêu tăng trưởng cao của Việt Nam đòi hỏi lượng vốn rất lớn, trong khi tín dụng ngân hàng đã gần tới hạn về tỷ lệ đòn bẩy. Ông cho biết, trong các giai đoạn tăng trưởng trên 10%, tỷ lệ vốn đầu tư toàn xã hội/GDP của nhiều quốc gia thường dao động quanh mức 39-43%. Vị chuyên gia này đánh giá, vốn tư nhân phải đóng góp gần hai phần ba nhu cầu đầu tư. Vì vậy, bài toán không chỉ là huy động thêm vốn, mà còn phải mở rộng và nâng cao hiệu quả các kênh dẫn vốn. Tín dụng ngân hàng, thị trường vốn, đầu tư công hay vốn đầu tư nước ngoài đều có những giới hạn riêng. “Việt Nam phải tái cấu trúc hệ thống tài chính theo hướng cân bằng hơn, phát triển nhanh thị trường cổ phiếu, trái phiếu và các quỹ đầu tư, đồng thời nâng cao hiệu quả sử dụng vốn đầu tư công”, TS. Cấn Văn Lực nhấn mạnh.
Các chuyên gia cho rằng, việc Chính phủ ban hành Đề án Cải cách tổng thể thị trường tài chính vì vậy không chỉ mang ý nghĩa hoàn thiện thể chế, mà còn mở ra một quá trình tái cấu trúc toàn diện hệ thống dẫn vốn của nền kinh tế, hướng tới giảm dần sự phụ thuộc vào tín dụng ngân hàng và hình thành một cấu trúc tài chính cân bằng hơn. Đặc biệt, đề án nêu rõ vai trò quan trọng của thị trường chứng khoán. Cụ thể, trong giai đoạn 2026-2030, giá trị huy động vốn của doanh nghiệp thông qua thị trường chứng khoán phấn đấu đạt khoảng 5,4 triệu tỷ đồng.
Về dài hạn, mục tiêu được đặt ra còn tham vọng hơn khi đến năm 2045, quy mô vốn hóa thị trường chứng khoán được kỳ vọng đạt 120% GDP, trong khi dư nợ thị trường trái phiếu đạt khoảng 60% GDP. Đây sẽ là bước tiến quan trọng trong quá trình xây dựng một hệ thống tài chính cân bằng hơn, trong đó thị trường vốn đóng vai trò ngày càng lớn trong việc cung ứng nguồn lực cho nền kinh tế.
Cùng với mục tiêu mở rộng quy mô, Việt Nam cũng hướng tới nâng cao sức hấp dẫn đối với dòng vốn quốc tế. Đến năm 2030, giá trị tài sản đầu tư của nhà đầu tư nước ngoài trên thị trường vốn và thị trường chứng khoán được kỳ vọng đạt khoảng 15% GDP. Tổng giá trị tài sản ròng của các quỹ đầu tư chứng khoán cũng đặt mục tiêu đạt 5% GDP.
Thực tế, sau hơn ba thập kỷ phát triển, thị trường chứng khoán Việt Nam đã có những bước tiến đáng kể cả về quy mô lẫn chiều sâu. Đến cuối tháng 5/2026, vốn hóa thị trường cổ phiếu đạt khoảng 10,61 triệu tỷ đồng, tương đương 82,6% GDP năm 2025; số lượng tài khoản nhà đầu tư vượt 13 triệu. Cùng với việc được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp từ tháng 9/2026, thị trường chứng khoán Việt Nam được kỳ vọng sẽ thu hút mạnh hơn dòng vốn đầu tư quốc tế…
Tuy nhiên, theo ông Bùi Hoàng Hải, những kết quả trên vẫn chưa tương xứng với nhu cầu vốn rất lớn của nền kinh tế trong giai đoạn tới. Thị trường chứng khoán cần phát huy mạnh mẽ hơn vai trò là kênh dẫn vốn trung và dài hạn cho nền kinh tế.
Ở góc độ nhà đầu tư tổ chức, bà Đặng Nguyệt Minh, Giám đốc Nghiên cứu Dragon Capital cho rằng, dù Việt Nam đã đạt nhiều tiến bộ trong cải cách thị trường chứng khoán và tiến trình nâng hạng, mục tiêu cuối cùng vẫn là thu hút được dòng vốn dài hạn phục vụ tăng trưởng. Hiện Việt Nam sở hữu nhiều lợi thế như tăng trưởng kinh tế thuộc nhóm cao trong khu vực, lợi nhuận doanh nghiệp niêm yết dự báo tăng khoảng 23%, P/E năm 2026 khoảng 11,4 lần cùng triển vọng cải cách thể chế và dịch chuyển chuỗi cung ứng. Tuy nhiên, tỷ lệ sở hữu của khối ngoại hiện chỉ còn khoảng 12% vốn hóa thị trường, giảm gần một nửa so với giai đoạn đỉnh năm 2016.
Theo bà Minh, thị trường đang tồn tại hai nút thắt lớn. Thứ nhất là chất lượng hàng hóa niêm yết. Hiện nhóm tài chính - ngân hàng và bất động sản chiếm gần 68% vốn hóa, trong khi sản xuất chỉ chiếm khoảng 15%, tiêu dùng 11% và công nghệ còn rất nhỏ. Điều này chưa phản ánh đầy đủ các động lực tăng trưởng mới như kinh tế số, trí tuệ nhân tạo hay trung tâm dữ liệu. Theo đó, quá trình cổ phần hóa, thoái vốn nhà nước ở doanh nghiệp lớn cần gắn với niêm yết, tăng tỷ lệ cổ phiếu tự do chuyển nhượng, đồng thời hoàn thiện cơ chế để các doanh nghiệp công nghệ và mô hình kinh doanh mới thuận lợi hơn khi tham gia thị trường. Nút thắt thứ hai là cơ cấu nhà đầu tư. Hiện nhà đầu tư cá nhân chiếm khoảng 85 - 90% giá trị giao dịch, trong khi tỷ trọng của tổ chức nội địa còn nhỏ. Điều này khiến thị trường dễ chịu tác động của tâm lý ngắn hạn và thường trải qua những chu kỳ tăng, giảm mạnh.
Theo nhận định giới chuyên môn, các nhà đầu tư định chế không chỉ nhìn vào mức sinh lời tuyệt đối, mà đặc biệt quan tâm đến lợi nhuận sau khi điều chỉnh theo rủi ro. Vì vậy cần sớm có chính sách ưu đãi thuế và cơ chế khuyến khích người dân đầu tư định kỳ thông qua quỹ mở, quỹ hưu trí, bảo hiểm và các sản phẩm chỉ số. Một dòng tiền đều đặn hàng tháng sẽ tạo lực mua ổn định khi thị trường điều chỉnh, giảm phụ thuộc vào tâm lý của nhà đầu tư cá nhân và trở thành “mỏ neo” cho thị trường.
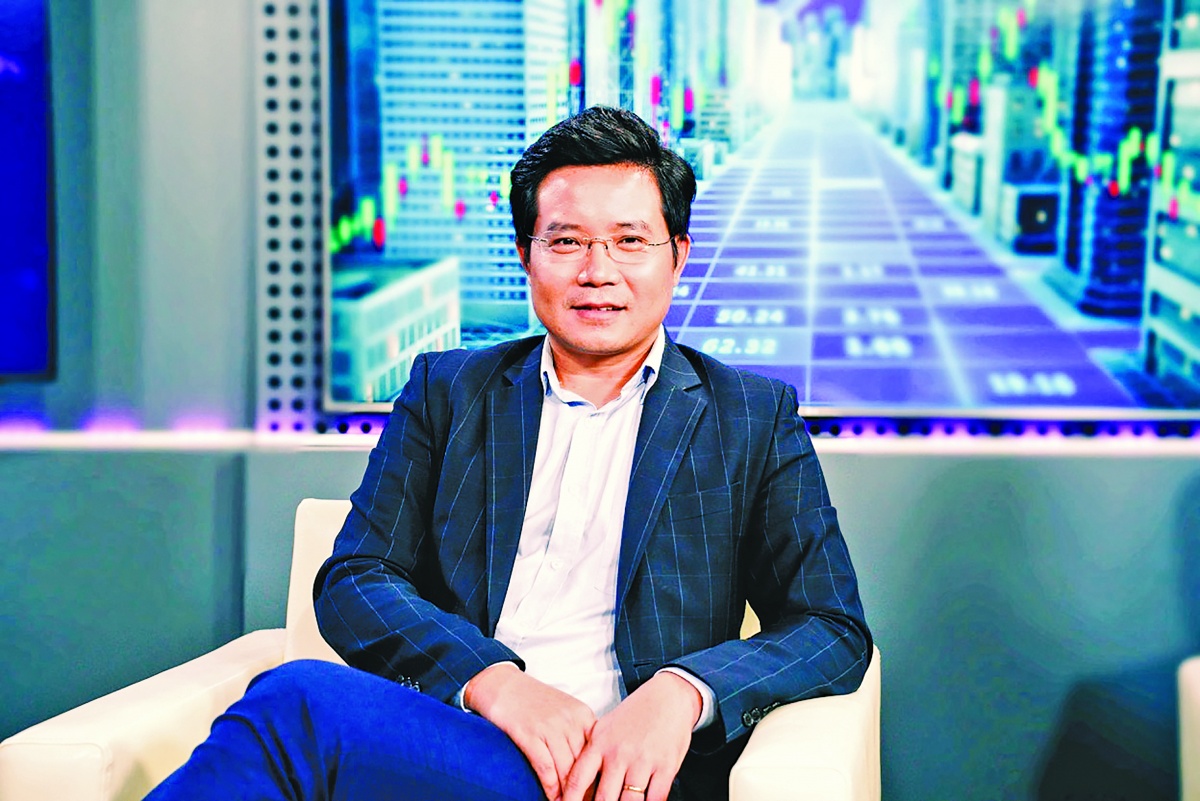
| Ông Nguyễn Quang Thuân, Chủ tịch FiinGroup & FiinRatings: Phát triển thị trường trái phiếu để chia sẻ gánh nặng vốn dài hạn với ngân hàng
Với kế hoạch phát triển kinh tế hiện nay của Chính phủ, hệ thống ngân hàng sẽ rất khó có thể đáp ứng đầy đủ nhu cầu vốn trung và dài hạn của nền kinh tế. Nguyên nhân cốt lõi xuất phát từ chính cấu trúc nguồn vốn của các ngân hàng. Khoảng 90% tiền gửi của khách hàng trong hệ thống ngân hàng là tiền gửi có kỳ hạn dưới 12 tháng, trong khi nhu cầu vốn của doanh nghiệp, đặc biệt đối với các dự án hạ tầng, năng lượng và sản xuất, lại cần nguồn vốn dài hạn kéo dài từ nhiều năm đến hàng chục năm. Vì vậy, việc phát triển thị trường trái phiếu doanh nghiệp là yêu cầu tất yếu, nhằm bổ sung kênh dẫn vốn trung và dài hạn cho nền kinh tế. Sau giai đoạn nhiều biến động, thị trường trái phiếu doanh nghiệp Việt Nam đã từng bước hình thành những nền tảng cơ bản. Tuy nhiên, để thị trường thực sự phát huy vai trò, cần chuyển từ phát triển theo chiều rộng sang phát triển theo chiều sâu, nhất là khi nhu cầu vốn của khu vực doanh nghiệp, bao gồm cả doanh nghiệp tư nhân và doanh nghiệp nhà nước, vẫn ở mức rất lớn. Phát triển thị trường trái phiếu doanh nghiệp theo chiều sâu không chỉ góp phần hoàn thiện thị trường vốn nói chung mà còn tạo điều kiện thu hút mạnh mẽ hơn dòng vốn từ các định chế tài chính quốc tế. Sự quan tâm của nhà đầu tư nước ngoài đối với Việt Nam đã gia tăng đáng kể, đặc biệt sau khi thị trường chứng khoán Việt Nam được nâng hạng lên thị trường mới nổi theo chuẩn FTSE Russell. Trong bối cảnh đó, bên cạnh cổ phiếu, trái phiếu doanh nghiệp ngày càng được xem là một lớp tài sản quan trọng trong danh mục đầu tư của các nhà đầu tư. Để hiện thực hóa mục tiêu phát triển thị trường theo chiều sâu, bên cạnh vai trò kiến tạo của cơ quan quản lý thông qua việc hoàn thiện chính sách và khung pháp lý, cần có sự tham gia đồng bộ của các thành viên trên thị trường. Theo đó, trọng tâm là phát triển và đa dạng hóa nguồn cung, mở rộng cơ sở nhà đầu tư, nâng cao vai trò của các định chế tài chính trung gian, đồng thời chuẩn hóa và minh bạch thông tin trong toàn bộ vòng đời của trái phiếu, từ trước phát hành đến sau phát hành. |
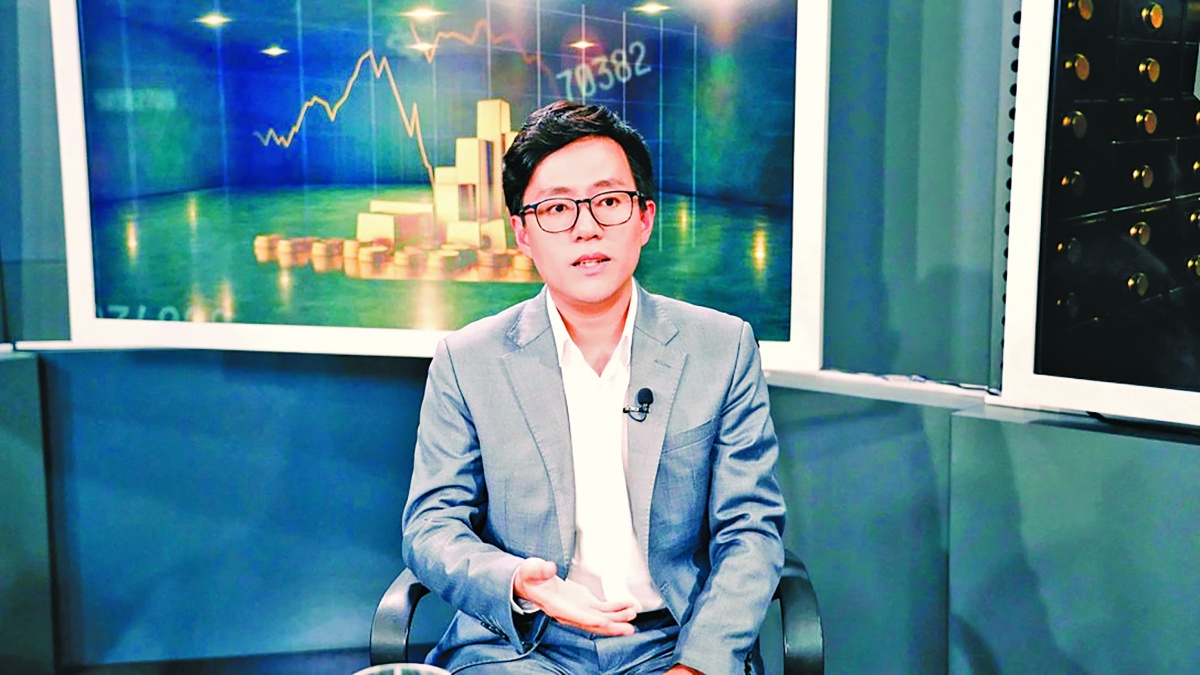
| Ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng Đầu tư, Công ty Chứng khoán An Bình (ABS) Nâng chất thị trường vốn từ cải cách đồng bộ
Đề án phát triển thị trường tài chính đến năm 2030, tầm nhìn 2045 đặt trọng tâm vào nâng cao chất lượng thị trường vốn và thu hút dòng vốn dài hạn. Một trong những giải pháp quan trọng là đẩy nhanh lộ trình áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS), qua đó nâng cao tính minh bạch, khả năng so sánh báo cáo tài chính và hỗ trợ nhà đầu tư quốc tế đánh giá doanh nghiệp Việt Nam. Đáng chú ý, đối với thị trường trái phiếu doanh nghiệp, yêu cầu xếp hạng tín nhiệm bắt buộc với một số đợt chào bán riêng lẻ được kỳ vọng nâng cao tính minh bạch và bảo vệ nhà đầu tư. Kinh nghiệm từ Malaysia, Hàn Quốc và Ấn Độ cho thấy cải cách thị trường vốn thường được thúc đẩy khi các nền kinh tế muốn giảm phụ thuộc vào tín dụng ngân hàng. Các quốc gia này đã phát triển thị trường vốn thông qua hoàn thiện khung pháp lý, nâng cấp hạ tầng giao dịch, đẩy mạnh số hóa và tăng cường quản trị thị trường. Điểm chung là họ không chỉ mở rộng quy mô mà còn chú trọng chất lượng hàng hóa, tính minh bạch và cơ cấu nhà đầu tư. Đề án Cải cách tổng thể thị trường tài chính Việt Nam đặt mục tiêu nâng vốn hóa thị trường chứng khoán lên khoảng 120% GDP vào năm 2045 và thu hút tài sản của nhà đầu tư nước ngoài tương đương khoảng 15% GDP vào năm 2030. Để đạt mục tiêu này, chúng ta cần tiếp tục hoàn thiện hạ tầng thị trường, đặc biệt là triển khai cơ chế đối tác bù trừ trung tâm (CCP), đồng thời phát triển các sản phẩm như chứng khoán phái sinh, giao dịch trong ngày và bán khống có kiểm soát. Những cải cách này được kỳ vọng sẽ tăng thanh khoản, nâng cao hiệu quả hoạt động của thị trường và tạo điều kiện thu hút dòng vốn dài hạn. Tuy nhiên, bài học lớn nhất từ Malaysia, Hàn Quốc và Ấn Độ là đề án chỉ là điểm khởi đầu, còn tốc độ thực thi mới quyết định kết quả. Đối với Việt Nam, việc hoàn thiện hạ tầng, áp dụng IFRS, phát triển nhà đầu tư tổ chức và tăng cường giám sát, xử lý nghiêm các hành vi thao túng, gian lận sẽ là những yếu tố quan trọng để nâng cao niềm tin của nhà đầu tư và phát triển thị trường vốn bền vững. Nếu được triển khai đồng bộ, Quyết định 1413/QĐ-TTg được kỳ vọng tạo nền tảng cho quá trình tái cấu trúc thị trường vốn theo hướng minh bạch, hiện đại và hiệu quả hơn. |
Tin liên quan


Tin khác
Xếp hạng tổ chức tín dụng tiến gần hơn chuẩn mực quốc tế

Cho vay dựa trên dòng tiền: Mở rộng cơ hội tiếp cận vốn cho doanh nghiệp

Tăng cường số hóa và khả năng tiếp cận vốn tín dụng ưu đãi

Sáng 20/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.659 đồng

Chủ động phòng ngừa rủi ro, bảo vệ người gửi tiền từ sớm

Điều hành chính sách tiền tệ cuối năm: Linh hoạt, thận trọng ứng phó với các biến số

BIDV giảm lãi suất cho vay, triển khai 14 chương trình tín dụng ưu đãi với quy mô 500.000 tỷ đồng

Làn sóng giảm lãi suất huy động tiếp tục lan rộng trong tháng 11

Sáng 19/11: Tỷ giá trung tâm giảm 10 đồng

Ngân hàng mở rộng thị trường tài trợ thương mại