Mở rộng thị trường vốn để “chia lửa” với hệ thống ngân hàng

| Huy động vốn qua trái phiếu riêng lẻ duy trì quy mô lớn, dòng tiền được giám sát chặt hơn Nguồn vốn cho tăng trưởng: Không thể chỉ trông vào ngân hàng Mở đường vốn dài hạn cho doanh nghiệp |
Gánh nặng vốn dài hạn dồn lên ngân hàng
Phó Thủ tướng Nguyễn Văn Thắng đã ký Quyết định số 1413/QĐ-TTg ngày 27/7/2026 phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam gắn với thực hiện mục tiêu tăng trưởng ở mức cao, liên tục đến năm 2045. Đề án xác định thị trường chứng khoán giữ vai trò trọng yếu trong huy động vốn trung và dài hạn; hệ thống ngân hàng phát triển an toàn, hiện đại; thị trường bảo hiểm phát triển bền vững.
Đến năm 2030, giá trị tài sản đầu tư của nhà đầu tư nước ngoài trên thị trường vốn và thị trường chứng khoán được đặt mục tiêu đạt khoảng 15% GDP, còn tổng giá trị tài sản ròng của các quỹ đầu tư chứng khoán đạt 5% GDP. Trung tâm tài chính quốc tế Việt Nam cũng được kỳ vọng trở thành cấu phần quan trọng trong kết nối dòng vốn, dịch vụ tài chính và các định chế tài chính trong khu vực.
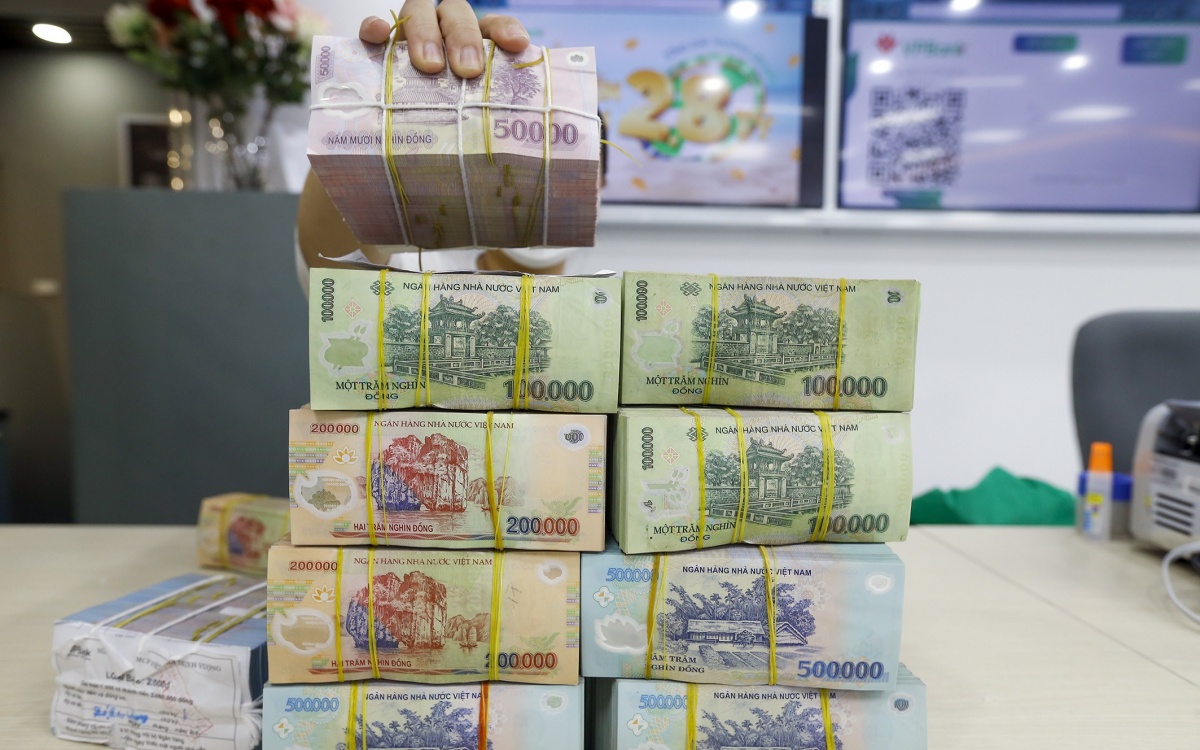 |
| Chính sách mới mở ra kỳ vọng tái cấu trúc hệ dẫn vốn theo hướng cân bằng hơn, để thị trường chứng khoán, trái phiếu doanh nghiệp, bảo hiểm và các quỹ đầu tư thực sự “chia lửa” với ngân hàng, ảnh: ST |
Những mục tiêu này được đặt ra trong bối cảnh nhu cầu vốn của nền kinh tế tăng rất nhanh. Bà Hà Thu Giang, Vụ trưởng Vụ Tín dụng, NHNN cho biết, để phục vụ mục tiêu tăng trưởng từ 10% trở lên trong năm 2026, nhu cầu vốn đầu tư toàn xã hội ước khoảng 5,1 triệu tỷ đồng; cả giai đoạn 2026-2030 lên tới khoảng 38,5 triệu tỷ đồng.
Đến ngày 13/7/2026, dư nợ tín dụng toàn nền kinh tế đạt gần 20,1 triệu tỷ đồng, tăng 7,86% so với cuối năm 2025. Như vậy, chỉ trong hơn sáu tháng, hệ thống ngân hàng đã bổ sung khoảng 1,46 triệu tỷ đồng vốn cho nền kinh tế. Tuy nhiên, tín dụng vẫn tăng nhanh hơn huy động vốn, gây sức ép ngày càng lớn lên khả năng cân đối nguồn lực của các tổ chức tín dụng. Bởi đến cuối tháng 5, tiền gửi của khu vực dân cư tại các tổ chức tín dụng đạt 10,82 triệu tỷ đồng, tăng hơn 108.000 tỷ đồng so với tháng trước và tăng khoảng 492.000 tỷ đồng so với cuối năm 2025. Chỉ sau 5 tháng đầu năm, quy mô tiền gửi dân cư đã tăng 4,76%. Sự chênh lệch giữa tốc độ tăng tín dụng và huy động vốn khoảng 2%.
Theo bà Hà Thu Giang, tỷ lệ tín dụng/GDP năm 2025 ở mức khoảng 145%, trong khi thị trường vốn chưa phát triển tương xứng. Nhu cầu vay trung và dài hạn cho hạ tầng, năng lượng, giao thông, sản xuất ngày càng lớn, nhưng nguồn vốn của ngân hàng chủ yếu được hình thành từ tiền gửi ngắn hạn. Sự lệch pha về kỳ hạn làm gia tăng áp lực thanh khoản, đặt ra thách thức đối với công tác cân đối vốn và quản trị rủi ro của toàn hệ thống.
Vì vậy, bên cạnh việc tiếp tục điều hành tín dụng linh hoạt, ưu tiên vốn cho sản xuất, kinh doanh và các lĩnh vực trọng điểm, giải pháp căn cơ là phát triển thị trường vốn, nhất là thị trường trái phiếu doanh nghiệp. Một kênh vốn trung và dài hạn đủ lớn, có chiều sâu sẽ giảm áp lực huy động đối với các ngân hàng, đồng thời giúp doanh nghiệp có nguồn lực ổn định hơn để triển khai những dự án dài hơi.
Ở góc nhìn thị trường trái phiếu, ông Nguyễn Quang Thuân, Chủ tịch FiinGroup và FiinRatings nhận định, với nhu cầu vốn hiện nay, hệ thống ngân hàng khó có thể đáp ứng đầy đủ nguồn vốn dài hạn cho nền kinh tế.
Thống kê cho thấy khoảng 90% tiền gửi của khách hàng trong hệ thống có kỳ hạn dưới 12 tháng, trong khi các dự án hạ tầng, năng lượng và sản xuất cần nguồn vốn kéo dài từ nhiều năm đến hàng chục năm. Việc sử dụng vốn ngắn hạn để tài trợ nhu cầu dài hạn không chỉ làm gia tăng chênh lệch kỳ hạn mà còn đẩy ngân hàng vào thế chịu áp lực lớn hơn về thanh khoản.
Tái cấu trúc hệ dẫn vốn theo hướng cân bằng
Theo các chuyên gia ngân hàng, tỷ lệ tín dụng tương đương khoảng 146% GDP không nhất thiết là vấn đề quá lớn, đang tạo áp lực lớn lên hệ thống ngân hàng. Trong bối cảnh thiếu vốn trung dài hạn, yêu cầu tái cấu trúc kênh dẫn vốn trở nên cấp thiết.
Thêm nữa, theo ông Bùi Hoàng Hải - Phó Chủ tịch Ủy ban Chứng khoán Nhà nước, hệ số an toàn vốn (CAR) của các ngân hàng Việt Nam hiện khoảng 12%, thấp hơn mức phổ biến 15-18% tại nhiều quốc gia, cùng tình trạng vốn huy động chủ yếu là ngắn hạn nhưng lại được sử dụng để cho vay trung và dài hạn.
Theo Phó Chủ tịch Ủy ban Chứng khoán Nhà nước, thị trường tín dụng và thị trường chứng khoán không nên được đặt ở hai phía đối lập mà phải phát triển bổ trợ lẫn nhau. Khi lãi suất huy động tăng lên trên 10%, kéo theo lãi suất cho vay ở mức 13-15%, chi phí vốn của doanh nghiệp sẽ tăng, đồng thời ảnh hưởng đến thanh khoản và khả năng huy động vốn trên thị trường chứng khoán.
Trước mắt, cần tiếp tục cắt giảm điều kiện kinh doanh, đơn giản hóa thủ tục hành chính và cải thiện khả năng tiếp cận thị trường của nhà đầu tư nước ngoài. Về dài hạn, trọng tâm là hoàn thiện thể chế, nâng cấp hạ tầng, tăng chất lượng hàng hóa, phát triển các sản phẩm mới và mở rộng lực lượng nhà đầu tư tổ chức.
Bên cạnh cổ phiếu, trái phiếu Chính phủ và trái phiếu doanh nghiệp, thị trường cần được bổ sung các công cụ phái sinh, sản phẩm phòng ngừa rủi ro, thị trường dành cho doanh nghiệp khởi nghiệp và các sản phẩm liên quan đến tài sản mã hóa. Việc đa dạng hóa sản phẩm không chỉ mở rộng lựa chọn đầu tư mà còn tạo thêm kênh phân bổ vốn phù hợp với nhu cầu và mức độ chấp nhận rủi ro khác nhau.
Bà Đặng Nguyệt Minh, Giám đốc Nghiên cứu Dragon Capital chỉ ra một điểm nghẽn lớn là cơ cấu hàng hóa trên thị trường chưa đa dạng. Nhóm tài chính - ngân hàng và bất động sản hiện chiếm khoảng 68% vốn hóa, trong khi các doanh nghiệp sản xuất, công nghệ và dịch vụ quy mô lớn còn hạn chế. Thị trường cũng phụ thuộc nhiều vào nhà đầu tư cá nhân nên dễ biến động và thiếu ổn định trong dài hạn.
Theo bà Minh, cần phát triển mạnh các quỹ hưu trí, quỹ mở, doanh nghiệp bảo hiểm và những định chế đầu tư dài hạn nhằm tạo nguồn vốn ổn định cho thị trường. Đồng thời, quá trình cổ phần hóa cần được đẩy nhanh, gắn thoái vốn nhà nước với niêm yết; thu hút thêm doanh nghiệp chất lượng cao lên sàn và nâng cao tiêu chuẩn quản trị, minh bạch thông tin.
Theo ông Nguyễn Quang Thuân, “chia lửa” không có nghĩa là chuyển gánh nặng từ ngân hàng sang thị trường vốn, mà là xây dựng một cấu trúc tài chính cân bằng hơn, trong đó mỗi kênh thực hiện đúng chức năng của mình. Ngân hàng tiếp tục giữ vai trò chủ lực đối với vốn lưu động và tín dụng ngắn hạn; thị trường chứng khoán, trái phiếu, bảo hiểm và các quỹ đầu tư phải đảm nhiệm ngày càng lớn hơn nhu cầu vốn trung và dài hạn.
TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV:
Cần mở rộng và nâng cao hiệu quả các kênh dẫn vốn
 |
| TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV |
Mục tiêu tăng trưởng cao của Việt Nam đòi hỏi lượng vốn rất lớn, trong khi tín dụng ngân hàng đã gần tới hạn về tỷ lệ đòn bẩy. Trong các giai đoạn tăng trưởng trên 10%, tỷ lệ vốn đầu tư toàn xã hội/GDP của nhiều quốc gia thường dao động quanh mức 39-43%. Tuy nhiên, một nền kinh tế không thể duy trì lâu dài mô hình tăng trưởng chủ yếu dựa vào vốn và lao động, mà phải từng bước chuyển sang khoa học, công nghệ, đổi mới sáng tạo, cải cách thể chế và nâng cao năng suất.
Để đạt tăng trưởng bình quân khoảng 10% đến năm 2030 và khoảng 8% trong giai đoạn 2031-2045, tổng vốn đầu tư toàn xã hội giai đoạn 2026-2030 dự kiến cần khoảng 38,5 triệu tỷ đồng. Trong đó, khu vực tư nhân trong và ngoài nước phải đóng góp khoảng 25,5 triệu tỷ đồng, tương đương 65% tổng nhu cầu.
Vốn tư nhân phải đóng góp gần hai phần ba nhu cầu đầu tư. Vì vậy, bài toán không chỉ là huy động thêm vốn, mà còn phải mở rộng và nâng cao hiệu quả các kênh dẫn vốn. Tín dụng ngân hàng, thị trường vốn, đầu tư công và vốn đầu tư nước ngoài đều có những giới hạn riêng. Việt Nam phải tái cấu trúc hệ thống tài chính theo hướng cân bằng hơn, phát triển nhanh thị trường cổ phiếu, trái phiếu và các quỹ đầu tư, đồng thời nâng cao hiệu quả sử dụng vốn đầu tư công. Quá trình phát triển thị trường tài chính cần dựa trên ba nền tảng cốt lõi: thể chế đáng tin cậy, thông tin và dữ liệu minh bạch, kỷ luật thị trường nghiêm minh.
Ông Lê Hồng Khang, Giám đốc Nghiên cứu và Phân tích tại FiinRatings:
Trái phiếu doanh nghiệp phải là trụ cột dẫn vốn
 |
| Ông Lê Hồng Khang, Giám đốc Nghiên cứu và Phân tích tại FiinRatings |
Trong bối cảnh lãi suất toàn cầu có thể duy trì ở mức cao lâu hơn, áp lực tỷ giá còn hiện hữu và tín dụng ngân hàng ngày càng chọn lọc, nhu cầu phát triển một thị trường trái phiếu doanh nghiệp có chiều sâu, đa dạng và minh bạch trở nên cấp thiết hơn bao giờ hết.
Thị trường trái phiếu doanh nghiệp cần được xây dựng thành trụ cột dẫn vốn chính của nền kinh tế mà không phải là kênh huy động vốn thay thế cho tín dụng ngân hàng. Đây là hạ tầng tài chính trọng yếu, giúp ổn định nguồn vốn dài hạn cho tăng trưởng, củng cố cấu trúc nguồn vốn của doanh nghiệp trước các cú sốc bên ngoài và giảm mức độ phụ thuộc của nền kinh tế vào dòng vốn ngoại ngắn hạn có tính biến động cao.
Do đó, thị trường trái phiếu không thể chỉ phục hồi về quy mô phát hành mà phải cải thiện chất lượng định giá và phân bổ rủi ro. Lãi suất trái phiếu cần phản ánh chất lượng tín dụng của từng tổ chức phát hành, thay vì chủ yếu tham chiếu lãi suất tiền gửi ngắn hạn của ngân hàng.
Cùng với đó, cần phát triển đường cong lợi suất, hoạt động xếp hạng tín nhiệm, cơ chế công bố thông tin, thị trường giao dịch thứ cấp và lực lượng nhà đầu tư tổ chức. Đây là những điều kiện để nhà đầu tư có thể định giá rủi ro chính xác hơn, còn doanh nghiệp có động lực cải thiện chất lượng tài chính và quản trị.
Một thị trường trái phiếu vận hành lành mạnh sẽ giúp doanh nghiệp chủ động hơn với kế hoạch vốn dài hạn, giảm phụ thuộc vào các khoản vay ngắn hạn. Đồng thời, ngân hàng có điều kiện tập trung tốt hơn vào chức năng trung gian tín dụng, quản trị thanh khoản và phân bổ vốn theo mức độ rủi ro.
Tin liên quan


Tin khác
Kỳ vọng tỷ giá tiếp tục ổn định những tháng cuối năm
Sáng 4/11: Tỷ giá trung tâm giảm 3 đồng
Giải bài toán khát vốn trung, dài hạn của doanh nghiệp
Minh bạch quản trị - chìa khóa mở cửa dòng vốn cho doanh nghiệp nhỏ và vừa

Ngân hàng hạ lãi suất bền vững trên nền tảng hoạt động an toàn
Sáng 3/11: Tỷ giá trung tâm giảm 1 đồng
SACOMBANK tiếp tục tung gói lãi suất cho vay 7,9%/năm, góp sức cùng mục tiêu tăng trưởng 2 con số
Lãi suất giảm, tiết kiệm vẫn giữ sức hút
Sáng 2/11: Tỷ giá trung tâm giảm 6 đồng
Giảm lãi suất bền vững cần giải pháp đồng bộ