Cho vay liên kết lúa gạo: “Đòn bẩy” thúc đẩy Đề án 1 triệu ha lúa chất lượng cao

| Chủ động tín dụng giữ nhịp xuất khẩu gạo Thanh Hóa: Đẩy mạnh tín dụng phục vụ sản xuất và nông nghiệp |
Sau 2 năm triển khai thí điểm, Đề án “1 triệu ha lúa chất lượng cao, phát thải thấp” tại vùng Đồng bằng sông Cửu Long (ĐBSCL) theo Quyết định 1490/QĐ-TTg của Thủ tướng Chính phủ (Đề án 1490) đã đạt được những kết quả đột phá, ghi nhận diện tích thực hiện đạt 197% kế hoạch; trong đó có sự đóng góp tích cực từ vốn tín dụng với doanh số giải ngân đạt 3.200 tỷ đồng. Đây là các thông tin ấn tượng được đưa ra tại Hội nghị sơ kết 2 năm thực hiện Đề án do Bộ Nông nghiệp và Môi trường vừa tổ chức tại TP. Cần Thơ.
 |
| Trong giai đoạn 2021-2025, dư nợ ngành lúa gạo tăng bình quân gần 15% |
Những con số “biết nói” của cánh đồng mẫu lớn
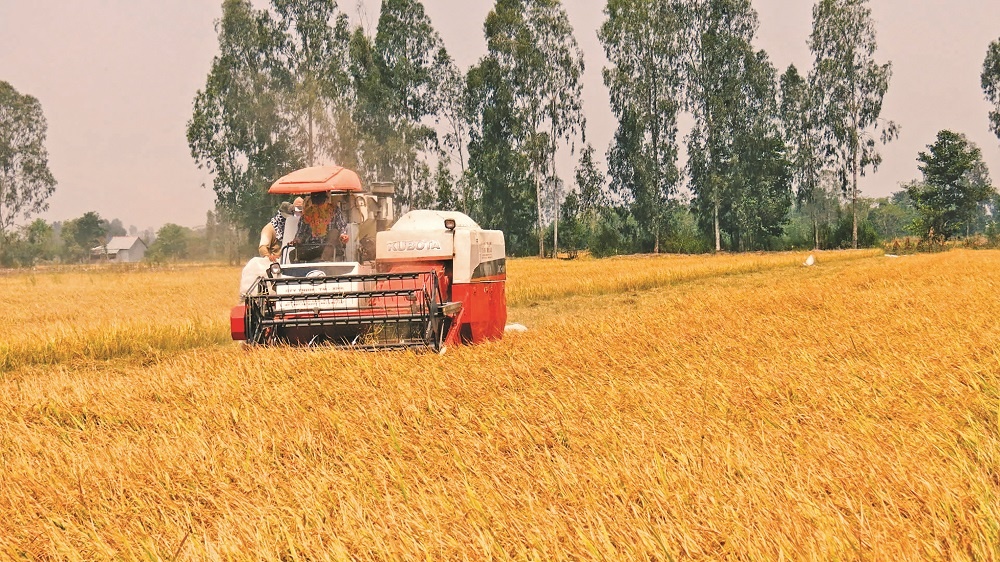
Tại Hội nghị, báo cáo từ ngành nông nghiệp cho thấy diện tích canh tác lúa chất lượng cao đã đạt 354.839 ha, vượt xa mục tiêu 180.000 ha của giai đoạn đầu. Đáng chú ý, 100% diện tích này đã áp dụng tiến bộ kỹ thuật, giúp giảm 30-50% lượng giống, 30% phân đạm và 20% lượng nước tưới. Hiệu quả kinh tế đã được chứng minh qua những mô hình thực tế, như Hợp tác xã Gò Gòn (Tây Ninh) với lợi nhuận đạt 32,77 triệu đồng/ha, tăng hơn 10,5 triệu đồng nhờ tiết giảm chi phí đầu tư tới 4,62 triệu đồng/ha; tại tỉnh An Giang cũng thông tin nông dân trong tỉnh tham gia đề án thời gian qua đã giảm chi phí đầu vào 4,1 triệu đồng/ha, tăng lợi nhuận hơn 9,3 triệu đồng/ ha so với canh tác truyền thống. Riêng TP. Cần Thơ đã triển khai trên 104.000 ha và đặt mục tiêu đạt 171.000 ha vào năm 2030.
Hỗ trợ đắc lực cho Đề án “1 triệu ha lúa chất lượng cao, phát thải thấp” phải nói đến vai trò của tín dụng - một trong những nguồn lực quan trọng thúc đẩy ngành lúa gạo tăng trưởng theo hướng xanh, bền vững. Ngay từ trước khi có Đề án 1490 và cho tới nay, ngành Ngân hàng đã triển khai nhiều giải pháp tín dụng để góp phần thúc đẩy phát triển ngành lúa gạo vùng ĐBSCL, thông qua các Hội nghị kết nối ngân hàng - doanh nghiệp, các Hội nghị chuyên đề về tín dụng đối với ngành nông sản chủ lực và lúa gạo vùng ĐBSCL, các văn bản chỉ đạo các TCTD tập trung cho vay, mở rộng hạn mức tín dụng, đơn giản hóa quy trình, thủ tục cho vay... để đáp ứng vốn từ khâu sản xuất đến khâu chế biến, thu mua, tiêu thụ nông sản và lúa gạo; qua đó tạo điều kiện thuận lợi tối đa trong quan hệ tín dụng cho hộ dân, doanh nghiệp, hợp tác xã sản xuất, kinh doanh, xuất khẩu lúa gạo. Các giải pháp này đã góp phần thúc đẩy đầu tư tín dụng đối với ngành lúa gạo; trong giai đoạn 2021-2025, dư nợ ngành lúa gạo tăng bình quân gần 15% và đến cuối năm 2025 đạt trên 257 nghìn tỷ đồng, trong đó dư nợ tại vùng ĐBSCL chiếm gần 50%.
Riêng đối với nhiệm vụ được giao tại Đề án 1490, NHNN đã khẩn trương phối hợp với các bộ, ngành, địa phương vùng ĐBSCL và đơn vị liên quan xây dựng và báo cáo Thủ tướng Chính phủ để triển khai Chương trình cho vay liên kết sản xuất, chế biến và tiêu thụ sản phẩm lúa gạo chất lượng cao và phát thải thấp vùng ĐBSCL. Theo đó, chương trình cho vay được thực hiện theo 02 giai đoạn - tương ứng với 02 giai đoạn triển khai Đề án 1490, gồm giai đoạn thí điểm tới cuối năm 2025 do Agribank là ngân hàng chủ lực cho vay và giai đoạn mở rộng từ khi kết thúc thí điểm tới năm 2030 tại các TCTD. Nguồn lực cho vay bằng nguồn vốn tự huy động của TCTD để đáp ứng nhu cầu vốn ngắn, trung, dài hạn của tất cả các khâu (sản xuất, thu mua, chế biến, tiêu thụ) trong liên kết lúa gạo; các TCTD chủ động cân đối nguồn vốn, tiết giảm chi phí để xem xét áp dụng lãi suất cho vay thấp hơn tối thiểu 01%/năm.
Ngoài ưu đãi lãi suất theo chương trình, các chủ thể tham gia Đề án còn được hưởng các chính sách ưu đãi theo Nghị định 55/2015/NĐ-CP ngày 9/6/2015, Nghị định 116/2018/NĐ-CP ngày 7/9/2018 và Nghị định số 156/2025/NĐ-CP ngày 16/6/2025 của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn.
Có thể nói, Chương trình cho vay liên kết sản xuất, chế biến và tiêu thụ sản phẩm lúa gạo chất lượng cao và phát thải thấp vùng ĐBSCL là một trong các Chương trình trọng tâm trong các Chương trình cho vay theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ trong thời gian vừa qua. Kể từ khi triển khai đến nay, NHNN đã có nhiều văn bản chỉ đạo các ngân hàng đẩy mạnh triển khai Chương trình, sẵn sàng nguồn để kịp thời đáp ứng nhu cầu vốn của các chủ thể tham gia Đề án. Song song với đó, NHNN cũng đã tổ chức hội nghị, khảo sát thực tế tại địa phương, cũng như phối hợp chặt chẽ với Bộ Nông nghiệp và Môi trường trong việc cung cấp thông tin, tháo gỡ các vấn đề phát sinh liên quan đến vùng chuyên canh, danh sách doanh nghiệp, hợp tác xã, tổ hợp tác tham gia Đề án, qua đó tạo điều kiện thuận lợi cho việc triển khai Chương trình cho vay.
Khơi thêm nguồn lực cho mục tiêu xanh tương lai
Với việc triển khai đồng bộ, quyết liệt các giải pháp nêu trên, Chương trình cho vay đã đạt nhiều kết quả tích cực. Chỉ trong vòng 7 tháng kể từ khi Bộ Nông nghiệp và Môi trường cung cấp danh sách vùng chuyên canh và chủ thể tham gia Đề án đến cuối năm 2025 - thời điểm kết thúc giai đoạn cho vay thí điểm, doanh số giải ngân lũy kế của Chương trình đạt khoảng 3.200 tỷ đồng. Bên cạnh việc triển khai Chương trình, các ngân hàng đã và đang triển khai cho vay đối với khách hàng sản xuất, chế biến, thu mua, tạm trữ, tiêu thụ lúa, gạo tại Vùng ĐBSCL với doanh số giải ngân lũy kế năm 2025 đạt khoảng 352 nghìn tỷ đồng, chiếm khoảng 52% tổng doanh số giải ngân đối với lĩnh vực lúa, gạo trên toàn quốc.
Trong thời gian tới, NHNN sẽ tiếp tục chỉ đạo các tổ chức tín dụng bố trí nguồn vốn ưu đãi, tạo điều kiện cho doanh nghiệp, hợp tác xã và nông dân tiếp cận tín dụng phục vụ sản xuất lúa chất lượng cao, phát thải thấp. Tuy nhiên, để Chương trình cho vay tiếp tục phát huy hiệu quả trong thời gian tới, cần có sự tham gia tích cực của các cơ quan, tổ chức như: Bộ Nông nghiệp và Môi trường cùng UBND các tỉnh thành vùng ĐBSCL sớm công bố bản đồ vùng chuyên canh, cập nhật danh sách doanh nghiệp, hợp tác xã đủ điều kiện (kèm mã số thuế, diện tích, địa chỉ vùng chuyên canh tham gia thực hiện Đề án…) để thuận tiện cho các tổ chức tín dụng trong việc tiếp cận và thẩm định khách hàng. Đồng thời, sự chủ động từ phía người dân và doanh nghiệp trong việc xây dựng phương án sản xuất kinh doanh khả thi, minh bạch thông tin tài chính và thực hiện đúng thỏa thuận liên kết sẽ là chìa khóa để dòng vốn tiếp tục chảy mạnh vào “huyết mạch” của nông nghiệp xanh, khẳng định vị thế hạt gạo Việt trên trường quốc tế.
Tin liên quan


Tin khác

Đắk Lắk phát triển vùng cà phê bền vững, thích ứng biến đổi khí hậu

Trụ cột khoa học công nghệ nâng tầm giá trị nông sản

Bao bì sinh học: Lời giải xanh cho nông sản

Bài toán tỷ USD phía sau những chuyến hàng nông sản

Nông nghiệp công nghệ cao: Vì sao mô hình hiệu quả vẫn khó nhân rộng?

Cà phê cùng nông dân: Lắng nghe để tháo gỡ vướng mắc

Đưa OCOP thành trải nghiệm du lịch

Công cuộc tái định hình chuỗi cung ứng nông sản

Nông nghiệp công nghệ cao: Cuộc đua không chỉ dành cho người nhiều vốn
Hơn 200 nhà nông ở Đồng Tháp được hỗ trợ canh tác lúa phát thải thấp