Đang vay trả góp có vay thêm được không?

| Điểm khác biệt giữa thẻ ghi nợ nội địa và thẻ tín dụng Thẻ ghi nợ có rút tiền được không? Những lý do bị giới hạn rút tiền thẻ ATM |
 |
| Đang vay trả góp có vay thêm được không? |
Vay trả góp là gì?
Vay trả góp là hình thức vay tiền mà người vay phải hoàn trả nợ gốc và tiền lãi vay định kỳ trong thời gian đã thỏa thuận. Nói cách khác, khách hàng không phải tất toán toàn bộ khoản vay trong một lần. Thay vào đó, số tiền vay cần trả sẽ được chia đều và trả góp theo kỳ thanh toán của hợp đồng cho vay. Điều này không chỉ làm giảm gánh nặng tài chính mà còn giúp người vay dễ dàng hơn trong việc lập kế hoạch và quản lý chi tiêu hiệu quả.
Đang vay trả góp có vay thêm được không?
Theo luật tổ chức tín dụng, khách hàng có thể vay nhiều món khác nhau tại cùng hoặc nhiều tổ chức tín dụng khác nhau. Vì vậy, về lý thuyết, nếu đang có khoản vay trả góp thì khách vẫn có thể vay các khoản vay khác.
Tuy nhiên, trên thực tế, việc có tiếp tục được vay hay không tùy thuộc vào trường hợp từng khách hàng cụ thể. Tổ chức cho vay sẽ xét duyệt dựa vào khả năng tài chính hiện tại và lịch sử tín dụng của bạn. Các ngân hàng và công ty tài chính sẽ đánh giá rất kỹ các yếu tố này để đảm bảo bạn có đủ khả năng chi trả cho tất cả các khoản vay.
Nếu đáp ứng được các tiêu chí cho vay thì khách hàng vẫn có thể vay tiếp. Ngược lại, nếu như nhận thấy rủi ro trong việc thu hồi vốn, ngân hàng hoặc công ty tài chính sẽ từ chối hoặc giảm số tiền khách hàng muốn vay.
Trên thực tế, khả năng được vay thêm phụ thuộc vào đánh giá năng lực tài chính và uy tín tín dụng của người vay. Một số yếu tố then chốt mà ngân hàng hoặc công ty tài chính thường xem xét gồm:
- Tình hình tài chính hiện tại: Mức thu nhập, chi tiêu hàng tháng, và các khoản nợ đang tồn tại.
- Lịch sử tín dụng (CIC): Nếu khách hàng có nợ xấu, chậm trả hoặc từng bị ghi nhận rủi ro tín dụng, hồ sơ vay mới rất dễ bị từ chối.
- Khả năng trả nợ: Tổ chức cho vay sẽ đánh giá xem người vay có đủ năng lực để thanh toán đồng thời cả khoản vay cũ và khoản vay mới hay không.
Trong trường hợp hồ sơ bị đánh giá là rủi ro cao, ngân hàng có thể giảm hạn mức vay, yêu cầu tài sản đảm bảo hoặc từ chối cấp thêm khoản vay. Vì vậy, trước khi quyết định vay thêm, khách hàng nên rà soát kỹ khả năng tài chính cá nhân, đảm bảo lịch sử tín dụng sạch, và trao đổi trực tiếp với ngân hàng để được tư vấn hạn mức phù hợp, tránh rơi vào tình trạng gánh nặng nợ chồng nợ.
Lưu ý quan trọng khi vay thêm
Mặc dù vay thêm có thể giúp người vay giải quyết nhu cầu tài chính cấp thiết hoặc tận dụng cơ hội đầu tư, nhưng nếu không được hoạch định kỹ lưỡng, nó có thể trở thành gánh nặng lâu dài. Để đảm bảo an toàn tài chính và tránh rủi ro nợ xấu, khách hàng cần lưu ý một số điểm quan trọng dưới đây trước khi quyết định vay thêm.
Đánh giá nhu cầu thật sự: Trước khi nộp hồ sơ vay, người vay nên xem xét kỹ mục đích sử dụng vốn. Việc vay thêm chỉ nên thực hiện khi phục vụ nhu cầu cần thiết hoặc có khả năng sinh lời, chẳng hạn như đầu tư kinh doanh, sửa chữa nhà ở, chi phí học tập hoặc chăm sóc sức khỏe. Ngược lại, nếu khoản vay chỉ nhằm mua sắm tùy hứng hoặc tiêu dùng không cần thiết, rủi ro mất cân đối tài chính sẽ tăng cao, dẫn đến khả năng trả nợ bị ảnh hưởng trong tương lai.
Quản lý tín dụng chặt chẽ: Khi có nhiều khoản vay cùng lúc, việc theo dõi và quản lý tín dụng trở nên đặc biệt quan trọng. Người vay nên:
- Kiểm tra CIC định kỳ để nắm rõ lịch sử tín dụng, đảm bảo không phát sinh nợ xấu hoặc khoản vay chưa được ghi nhận chính xác.
- Trả nợ đúng hạn để duy trì uy tín tín dụng, tránh bị phạt lãi suất quá hạn hoặc giảm điểm tín dụng.
- Giữ tỷ lệ nợ trên thu nhập ở mức an toàn, thông thường dưới 40% tổng thu nhập hàng tháng. Việc vượt ngưỡng này có thể khiến khả năng được duyệt vay trong tương lai giảm đáng kể.
Xây dựng quỹ dự phòng: Một trong những nguyên tắc vàng trong quản lý tài chính cá nhân là luôn có quỹ dự phòng rủi ro. Người vay nên duy trì khoản tiết kiệm tương đương 3–6 tháng chi tiêu hoặc thu nhập, nhằm ứng phó với các tình huống bất ngờ như mất việc, ốm đau hoặc biến động kinh doanh.
Quỹ dự phòng không chỉ giúp duy trì khả năng thanh toán đúng hạn mà còn bảo vệ điểm tín dụng và hạn chế phụ thuộc vào các khoản vay khẩn cấp lãi suất cao.
Tối ưu hóa khoản vay hiện có: Nếu đang có nhiều khoản vay nhỏ lãi suất cao, người vay có thể cân nhắc hợp nhất nợ hoặc tái cấu trúc sang khoản vay lãi suất thấp hơn.
Tin liên quan

Tin khác

Thẻ tín dụng chưa kích hoạt có bị tính phí thường niên không?

BID mở rộng kết nối với thị trường vốn quốc tế

Gửi tiền ở nhiều ngân hàng cần lưu ý gì?

Ba cách nhận lãi tiền gửi: Nên chọn cách nào?
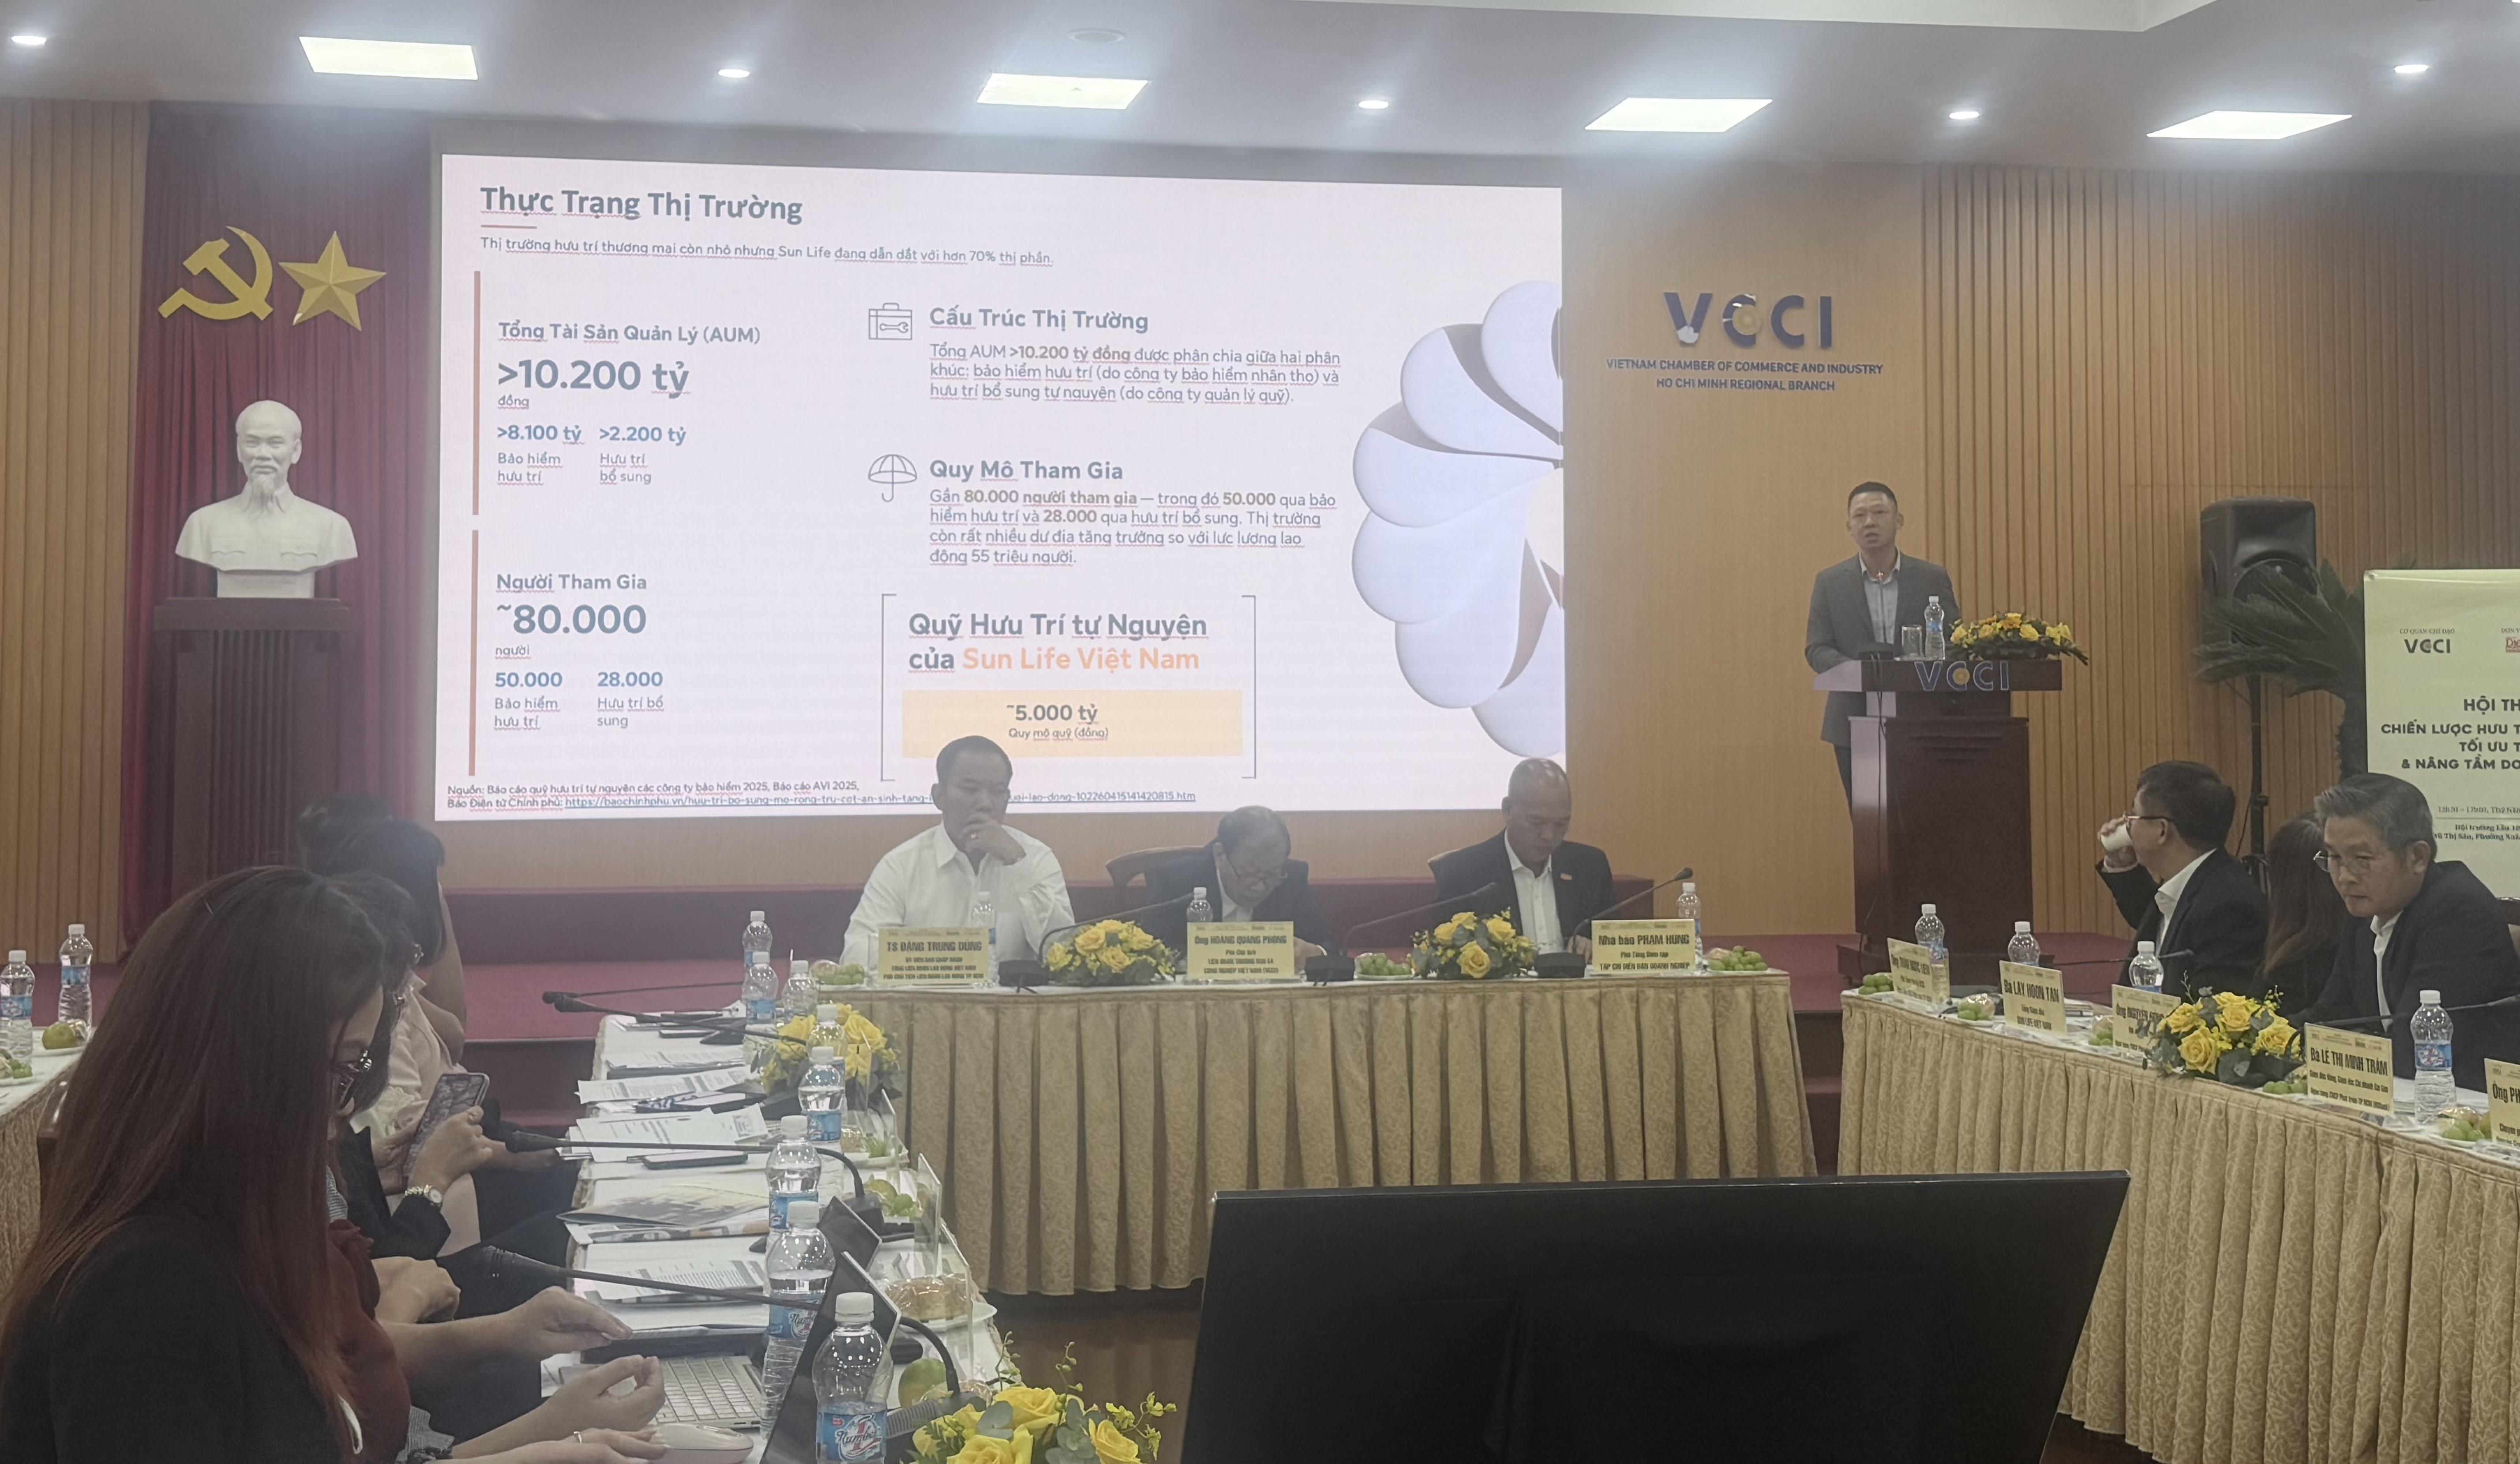
Chiến lược hưu trí tự nguyện giúp phát triển thị trường tài chính dài hạn

Dùng thẻ tín dụng, nhiều người đang mắc sai lầm này

Sổ tiết kiệm có phải là giấy tờ có giá?
SACOMBANK CARE - Hoạch định tài chính toàn diện, vững vàng cho những chặng đường dài

Có tiền gửi ngân hàng, đừng bỏ qua những lưu ý này

Trẻ dưới 15 tuổi có được đứng tên sổ tiết kiệm?