Dòng vốn dài hạn sẽ lựa chọn những doanh nghiệp có nền tảng tài chính lành mạnh

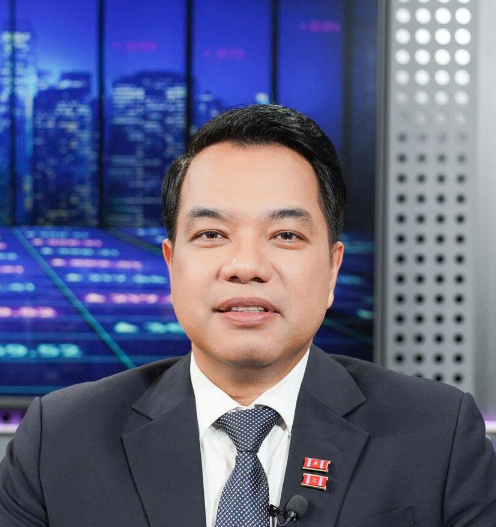 |
| TS. Mạc Quốc Anh, Phó Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Thành phố Hà Nội |
Tiền có thể bớt đắt nhưng khó trở lại rẻ như trước
Nhìn từ các chỉ tiêu vĩ mô, TS. Mạc Quốc Anh đánh giá chất lượng tăng trưởng của kinh tế Việt Nam đang cải thiện khá rõ nhưng chưa thể coi là thực sự bền vững. GDP quý II/2026 tăng 8,39%, đưa tăng trưởng sáu tháng lên 8,18%. Công nghiệp và xây dựng tăng 9,81%, dịch vụ tăng 8,09%; hai khu vực gần như chia đều phần đóng góp vào tăng trưởng.
Trong bối cảnh kinh tế thế giới tăng chậm hơn đáng kể, kết quả này rất đáng ghi nhận. Điểm tích cực tiếp theo là động lực tăng trưởng dịch chuyển theo hướng thực chất hơn ở khu vực sản xuất. Trong tám tháng năm 2026, chỉ số sản xuất công nghiệp tăng khoảng 11,9%, trong đó công nghiệp chế biến, chế tạo tiếp tục giữ vai trò động lực.
FDI đăng ký đạt trên 40 tỷ USD, vốn thực hiện hơn 17 tỷ USD và phần lớn dòng vốn mới tiếp tục hướng vào công nghiệp chế biến, chế tạo. Theo TS. Mạc Quốc Anh, điều này cho thấy niềm tin của nhà đầu tư quốc tế đối với triển vọng của Việt Nam vẫn khá mạnh. Đầu tư công, thị trường trong nước và dịch vụ tiếp tục tạo lực đỡ cho tăng trưởng.
Tuy nhiên, đánh giá chất lượng tăng trưởng không thể chỉ nhìn vào GDP. Một nền kinh tế tăng trưởng tốt còn phải cải thiện năng suất lao động, hàm lượng công nghệ, tỷ lệ giá trị gia tăng trong nước, sức khỏe doanh nghiệp và khả năng chống chịu trước những cú sốc bên ngoài. Lạm phát bình quân vẫn cần được theo dõi chặt chẽ.
Đặc biệt, một bộ phận doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, đang chịu áp lực về chi phí vốn, thị trường, dòng tiền và năng lực cạnh tranh. Điều đó phản ánh sự phân hóa phía sau những chỉ tiêu vĩ mô tích cực. Vì vậy, theo ông, tăng trưởng hiện nay cao hơn, rộng hơn và thực chất hơn, nhưng bước tiếp theo phải sâu hơn và bền vững hơn.
Bối cảnh quốc tế khiến yêu cầu này trở nên cấp thiết. Nhìn lại lịch sử, TS. Mạc Quốc Anh cho biết, các chu kỳ thắt chặt của Mỹ thường không kéo dài liên tục trong 10 năm. Fed tăng lãi suất từ khoảng 1% lên 5,25% trong giai đoạn 2004-2006; nâng dần lên vùng 2,25-2,5% trong giai đoạn 2015-2018 rồi đảo chiều năm 2019. Từ tháng 3/2022 đến tháng 7/2023, lãi suất được nâng rất nhanh từ gần 0% lên 5,25-5,5%, sau đó duy trì ở mức cao trước khi giảm dần.
Điểm khác biệt hiện nay là thế giới khó quay lại trạng thái tiền rẻ từng kéo dài hơn một thập kỷ sau khủng hoảng tài chính toàn cầu năm 2008. Lạm phát đã giảm so với đỉnh nhưng chưa hoàn toàn ổn định; quá trình giảm lạm phát tại nhiều nền kinh tế chậm hơn kỳ vọng; rủi ro về giá năng lượng, địa chính trị và đứt gãy chuỗi cung ứng vẫn tồn tại. Các ngân hàng trung ương vì vậy khó nhanh chóng trở lại chính sách tiền tệ siêu lỏng.
Bên cạnh yếu tố chu kỳ còn có những lực đẩy mang tính cấu trúc đối với chi phí vốn: phân mảnh thương mại, tái cấu trúc chuỗi cung ứng, chi phí chuyển đổi năng lượng, nợ công cao, chi tiêu quốc phòng gia tăng và nhu cầu vốn rất lớn cho hạ tầng số, trí tuệ nhân tạo, bán dẫn. Rủi ro địa chính trị cũng làm phần bù rủi ro tăng lên.
Kịch bản hợp lý hơn, theo TS. Mạc Quốc Anh, lãi suất có thể giảm dần nhưng tiền sẽ không còn rẻ như trước. Khi lãi suất quốc tế còn cao và tài sản bằng USD vẫn hấp dẫn, các nền kinh tế mới nổi phải cạnh tranh mạnh hơn để thu hút, giữ dòng vốn. Việt Nam có thể chịu thêm sức ép lên tỷ giá, lãi suất trong nước và chi phí huy động của doanh nghiệp.
Tăng trưởng bằng hiệu quả sử dụng vốn
Là nền kinh tế có độ mở lớn, tham gia sâu vào thương mại, đầu tư và chuỗi cung ứng quốc tế, Việt Nam chắc chắn chịu tác động từ biến động toàn cầu. Tuy nhiên, TS. Mạc Quốc Anh lưu ý tác động không hoàn toàn tiêu cực. Quốc gia giữ được ổn định vĩ mô, kiểm soát lạm phát, tỷ giá, bảo đảm môi trường đầu tư và nâng sức cạnh tranh có thể thu hút sự dịch chuyển của dòng vốn, đơn hàng và chuỗi cung ứng.
Ba kênh tác động chính được ông chỉ ra gồm thương mại và cầu bên ngoài; tỷ giá và dòng vốn; chi phí vốn. Chính phủ và Ngân hàng Nhà nước đang yêu cầu hệ thống ngân hàng tiết giảm chi phí, giảm lãi suất và triển khai các chương trình tín dụng ưu đãi cho doanh nghiệp nhỏ và vừa, các lĩnh vực động lực tăng trưởng.
Nhưng doanh nghiệp không thể chỉ nhìn vào lãi suất danh nghĩa mà phải so sánh với khả năng tạo lợi nhuận. Nếu chi phí vay vốn ở mức 7-8% trong khi biên lợi nhuận ròng chỉ đạt 3-5%, mô hình tài chính đã rất mong manh. Khi đơn hàng giảm, tỷ giá biến động hoặc khách hàng thanh toán chậm, vấn đề dòng tiền có thể xuất hiện ngay lập tức.
Số doanh nghiệp rút lui khỏi thị trường còn ở mức đáng lưu ý không đồng nghĩa toàn bộ nền kinh tế khó khăn, bởi sản xuất công nghiệp vẫn tăng tốt, nhưng cho thấy mức độ phân hóa lớn giữa các doanh nghiệp. Trong môi trường tiền rẻ trước đây, nhiều doanh nghiệp có thể dựa vào đòn bẩy tài chính để mở rộng quy mô nhanh. Ở chu kỳ mới, tư duy đó phải chuyển từ tăng trưởng bằng vay vốn sang tăng trưởng bằng hiệu quả sử dụng vốn.
Doanh nghiệp cần quản trị dòng tiền chặt chẽ hơn; cơ cấu lại các khoản nợ ngắn hạn và dài hạn; hạn chế vay ngoại tệ nếu không có nguồn thu ngoại tệ đối ứng; quản trị rủi ro tỷ giá; rà soát dự án có thời gian hoàn vốn quá dài và tập trung nguồn lực vào ngành nghề cốt lõi.
Ở cấp độ nền kinh tế, mục tiêu tăng trưởng hai con số không thể đạt bền vững chỉ bằng cách bơm thêm vốn, tăng đầu tư hoặc mở rộng tín dụng. Tăng trưởng cao phải gắn với ổn định vĩ mô, kiểm soát lạm phát và chuyển đổi mô hình dựa vào năng suất, khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số.
Chính sách giai đoạn tới, theo TS. Mạc Quốc Anh, phải đồng thời giải quyết các bài toán về vốn, năng suất, doanh nghiệp, thể chế và thị trường. Trước hết, ổn định kinh tế vĩ mô phải tiếp tục là nền tảng. Tư duy điều hành cần chuyển từ tăng bao nhiêu tín dụng sang đánh giá mỗi đồng tín dụng tạo ra bao nhiêu GDP, việc làm và giá trị gia tăng.
Năng suất của khu vực doanh nghiệp là chìa khóa của tăng trưởng hai con số. Một nền kinh tế không thể duy trì mức tăng 10% trong nhiều năm nếu năng suất chỉ tăng 3-4%. Khoa học công nghệ, đổi mới sáng tạo, AI, tự động hóa và chuyển đổi số phải đi vào nhà máy, doanh nghiệp thay vì dừng ở khẩu hiệu. Với doanh nghiệp nhỏ và vừa, Nhà nước có thể đồng tài trợ chi phí chuyển đổi số, nghiên cứu và phát triển, phần mềm quản trị, ứng dụng AI, đổi mới thiết bị và đào tạo nhân lực.
Cùng với đó là cải cách thực chất môi trường kinh doanh và thể chế, tạo điều kiện để kinh tế tư nhân trở thành một động lực quan trọng. Liên kết giữa doanh nghiệp Việt Nam với khu vực FDI và chuỗi giá trị toàn cầu cũng phải được nâng lên. Thước đo không chỉ là số vốn FDI thu hút được, mà còn là số doanh nghiệp Việt trở thành nhà cung ứng cấp một, cấp hai; lượng công nghệ được chuyển giao và mức tăng của tỷ lệ nội địa hóa.
Biến nâng hạng kỹ thuật thành nâng hạng thực chất
Trong bài toán vốn trung và dài hạn, TS. Mạc Quốc Anh cho rằng, không thể đặt toàn bộ gánh nặng lên ngân hàng thương mại. Việt Nam cần phát triển đồng bộ thị trường chứng khoán, trái phiếu doanh nghiệp, quỹ đầu tư, quỹ hưu trí, bảo hiểm và các định chế đầu tư dài hạn. Song song là nâng chuẩn quản trị doanh nghiệp, công bố thông tin, kiểm toán và bảo vệ nhà đầu tư.
Từ góc nhìn đó, việc FTSE Russell nâng Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp là cú hích quan trọng, nhưng không chỉ về dòng tiền trong một vài phiên. Giá trị lớn hơn nằm ở vị thế, chất lượng thị trường và khả năng tiếp cận nguồn vốn quốc tế trong nhiều năm.
Thành công của nâng hạng không nên được đo bằng số tiền vào thị trường trong một tuần hay một tháng. Khi chuyển nhóm, Việt Nam bắt đầu xuất hiện trong hệ thống chỉ số tham chiếu, mô hình phân bổ tài sản và danh mục theo dõi của tập hợp nhà đầu tư lớn hơn. Dòng vốn đáng quan tâm không chỉ là tiền thụ động từ các ETF mua theo chỉ số, mà còn là dòng vốn chủ động.
Việt Nam bước vào thời điểm nâng hạng với nền tảng kinh tế tương đối thuận lợi. Đồng thời, sự tham gia của nhiều nhà đầu tư tổ chức quốc tế sẽ tạo áp lực tích cực để nâng yêu cầu về công bố thông tin, quản trị doanh nghiệp, chuẩn mực kế toán, thanh khoản, bảo vệ cổ đông thiểu số và khả năng tiếp cận thị trường.
Theo TS. Mạc Quốc Anh, mục tiêu không nên chỉ là thu hút thêm tiền ngoại mà phải hướng đến một thị trường có tỷ trọng nhà đầu tư tổ chức cao hơn, dòng vốn dài hạn nhiều hơn và hành vi đầu cơ ngắn hạn giảm dần. Sau ngày 21/9, nhiệm vụ quan trọng nhất là biến nâng hạng kỹ thuật thành nâng hạng thực chất; xa hơn là tiến tới nhóm thị trường mới nổi theo tiêu chí MSCI.
Thông điệp ông nhấn mạnh là nâng hạng thị trường phải đi cùng nâng hạng doanh nghiệp. Khi nền kinh tế sử dụng vốn thông minh hơn, lao động hiệu quả hơn và doanh nghiệp có năng suất cao hơn, mục tiêu tăng trưởng 10% mới không còn đơn thuần là kết quả của việc đưa thêm vốn vào nền kinh tế.
Tin liên quan
Tin khác

Doanh nghiệp, cá nhân cùng tham gia đề xuất nhiệm vụ công nghệ chiến lược

Từ kỷ lục xuất khẩu đến bài toán giữ lại giá trị

Kiến nghị bổ sung cơ chế chia sẻ rủi ro với các tổ chức tín dụng

Rixos Phú Quốc Việt Nam bổ nhiệm ông Stefano Capaccetti làm Giám đốc Điều hành

Đầu tư dài hạn tạo nền tảng cho sức cạnh tranh doanh nghiệp

Ứng dụng AI vào bài toán thực tế có thể được tài trợ tới 3 tỷ đồng

Kinh tế tư nhân Trung Bộ và Tây Nguyên: Từ đổi mới sáng tạo đến giá trị thực

Nâng hạng chứng khoán: Thị trường chờ “cơn mưa” 10 tỷ USD?

Tranh chấp xây dựng xuyên biên giới: Rủi ro từ hợp đồng
VietnamPrintPack 2026 thúc đẩy chuyển đổi xanh và tự động hoá tại Việt Nam