Để AI thực sự trở thành năng lực cốt lõi, các ngân hàng cần làm gì?

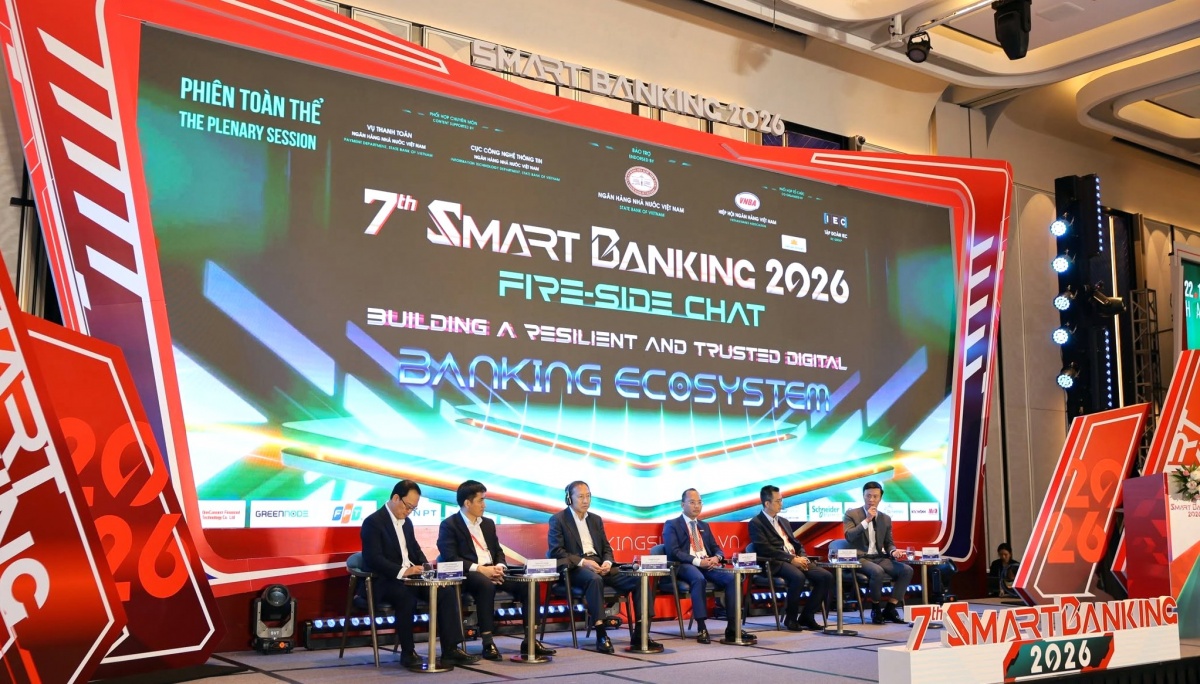
Đây là những vấn đề được tập trung thảo luận tại Tọa đàm cấp cao “Vai trò lãnh đạo ngân hàng trong kỷ nguyên AI”, trong khuôn khổ Hội thảo và Triển lãm Smart Banking lần thứ 7.
Mở đầu tọa đàm, bà Nguyễn Thùy Dương - Chủ tịch Công ty Cổ phần Tư vấn EY Việt Nam đặt ra vấn đề về khoảng cách giữa tốc độ ứng dụng và năng lực quản trị AI. Trong khi việc triển khai AI đang diễn ra nhanh chóng, hoạt động quản trị công nghệ này chưa chắc đã theo kịp. Nhiều tổ chức đã xây dựng chiến lược AI, song điều quan trọng là chiến lược đó đã được đưa vào vận hành thực tế hay vẫn chủ yếu nằm trên kế hoạch. Đây cũng là vấn đề đặt ra đối với lãnh đạo ngân hàng khi phải cân bằng giữa đổi mới công nghệ, hiệu quả kinh doanh và yêu cầu an toàn hoạt động.
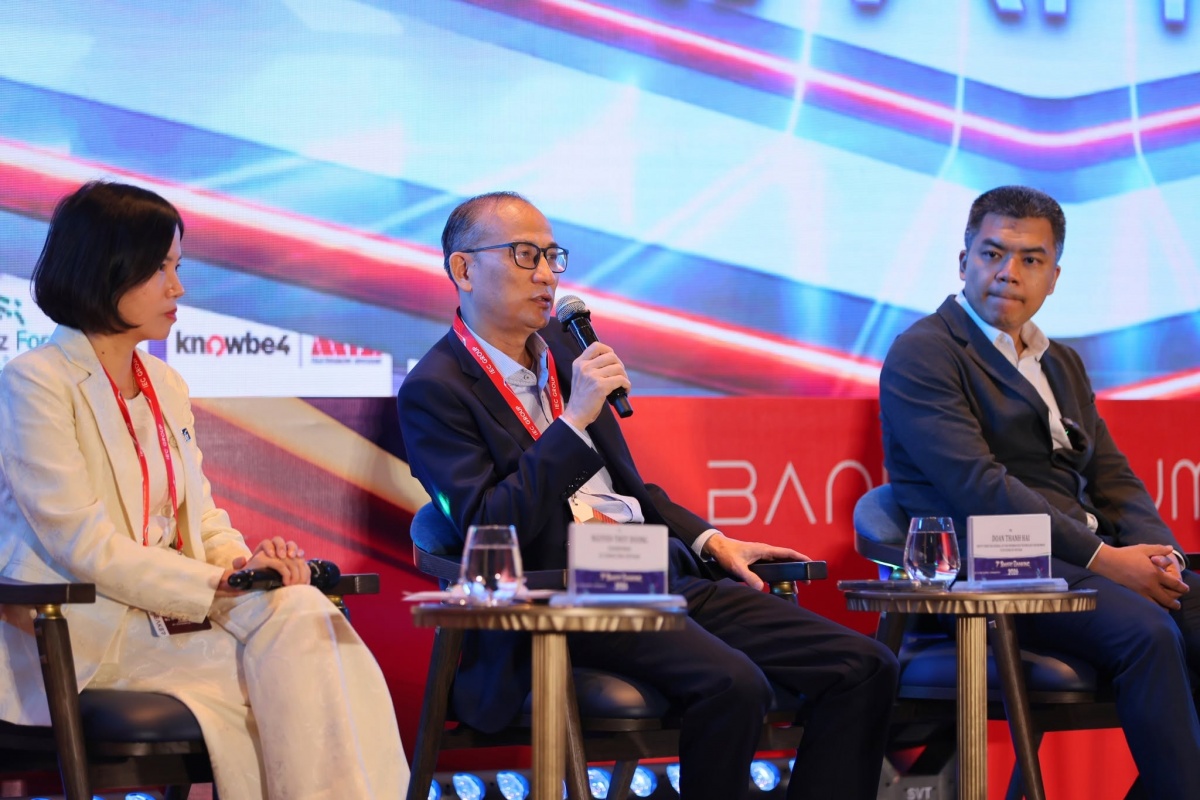 |
| Ông Đoàn Thanh Hải, Phó Cục trưởng Cục Công nghệ thông tin, NHNN tại Tọa đàm |
Từ góc độ cơ quan quản lý, ông Đoàn Thanh Hải, Phó Cục trưởng Cục Công nghệ thông tin, NHNN cho rằng, để AI phát huy hiệu quả trong toàn ngành Ngân hàng, cần xây dựng đồng bộ các năng lực về pháp lý, dữ liệu, hạ tầng công nghệ, con người, quản trị và hợp tác giữa các bên.
Trong đó, khuôn khổ pháp lý cần tạo điều kiện cho AI phát triển an toàn, đồng thời kiểm soát rủi ro theo mức độ tự chủ được giao cho hệ thống. Theo ông Hải, AI càng được trao nhiều quyền tự thực hiện công việc thì yêu cầu kiểm soát càng phải chặt chẽ. Đối với dữ liệu, nền tảng phục vụ AI phải bảo đảm các tiêu chí “đúng, đủ, sạch, sống”, có tính thống nhất, khả năng dùng chung và liên thông giữa các hệ thống.
Cùng với dữ liệu, ngân hàng cần đầu tư hạ tầng tính toán, lưu trữ và kiến trúc công nghệ có khả năng mở rộng, nâng cấp, tích hợp AI vào các hoạt động nghiệp vụ. Đặc biệt, khi các tác nhân AI (AI Agent) ngày càng tham gia sâu vào vận hành, ông Hải đề cập khả năng thành lập hội đồng quản trị AI tại những tổ chức có quy mô ứng dụng đủ lớn. Theo đó, ngân hàng cần xác định rõ AI đang thực hiện nhiệm vụ gì, được truy cập dữ liệu nào và có phạm vi quyền hạn ra sao để bảo đảm khả năng giám sát, kiểm soát.
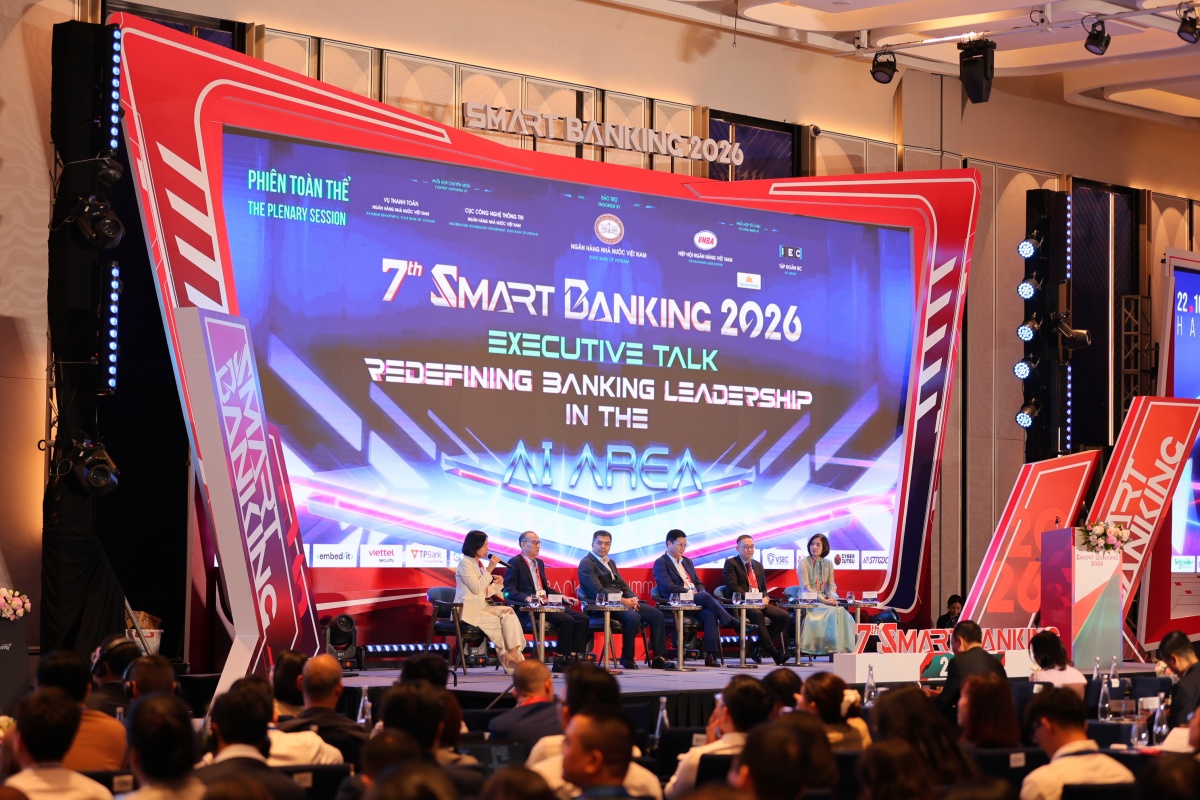 |
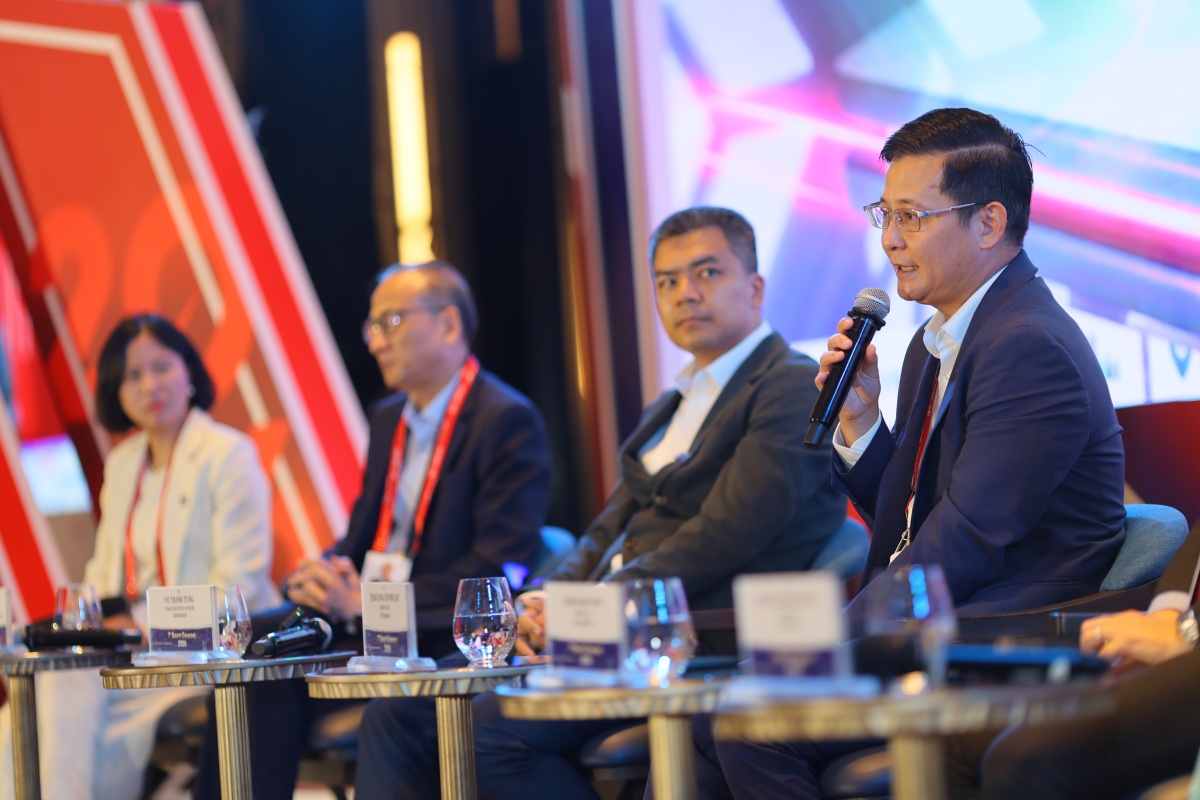
| Các đại biểu tại Tọa đàm cấp cao “Vai trò lãnh đạo ngân hàng trong kỷ nguyên AI” |
Nếu quản trị là điều kiện bảo đảm an toàn, lựa chọn lĩnh vực ứng dụng lại quyết định khả năng tạo ra giá trị từ AI. Bà Phùng Nguyễn Hải Yến, Phó Tổng Giám đốc Vietcombank cho biết, nguồn lực của mỗi tổ chức đều hữu hạn, do đó lãnh đạo phải xác định thứ tự ưu tiên thay vì triển khai đồng thời mọi sáng kiến công nghệ.
Tại Vietcombank, việc đánh giá các trường hợp ứng dụng AI được thực hiện theo khung DVF, gồm ba tiêu chí: Desirability (mức độ đáng triển khai), Viability (hiệu quả kinh tế) và Feasibility (tính khả thi). Theo đó, mỗi sáng kiến phải được xem xét về khả năng cải thiện doanh thu, lợi nhuận, trải nghiệm khách hàng, giảm thiểu rủi ro; đồng thời đánh giá tương quan chi phí - lợi ích, kể cả chi phí vận hành dài hạn và điều kiện thực tế về nhân sự, hạ tầng.
Tuy nhiên, theo bà Yến, khung DVF chưa thể phản ánh đầy đủ những vấn đề mà lãnh đạo cần cân nhắc khi quyết định triển khai AI. Bên cạnh việc đánh giá tính hiệu quả và khả thi, ngân hàng cần nhìn nhận tổng thể quy trình nghiệp vụ để xác định những thay đổi cần thiết khi ứng dụng công nghệ. Đặc biệt, bà nhấn mạnh: “Chúng ta phải xác định đảm bảo được quản trị rủi ro và không bao giờ đánh đổi rủi ro”. Đồng thời, do AI luôn có sai số và hoạt động dựa trên xác suất, lãnh đạo cần xác định mức độ sai số có thể chấp nhận trước khi đưa từng trường hợp ứng dụng vào thực tế.
Bên cạnh lựa chọn đầu tư, AI đang đặt ra những thay đổi đối với mô hình tổ chức và phương thức làm việc trong ngân hàng.
Ông Trần Công Quỳnh Lân, Phó Tổng Giám đốc VietinBank nhận định, sự phát triển của AI sẽ làm thay đổi đáng kể vai trò của đội ngũ công nghệ thông tin, khi bộ phận nghiệp vụ có thể tự cấu hình AI Agent hoặc thực hiện một phần công việc lập trình.
Nhân sự công nghệ cần chuyển từ vai trò chủ yếu phát triển phần mềm sang giải quyết vấn đề, sáng tạo ý tưởng và đóng góp trực tiếp vào giá trị kinh doanh. Tại VietinBank, ranh giới giữa nhóm công nghệ và nhóm nghiệp vụ đang dần thu hẹp khi hai bộ phận phối hợp như một nhóm thống nhất để phát triển sản phẩm và giải quyết các bài toán thực tế.
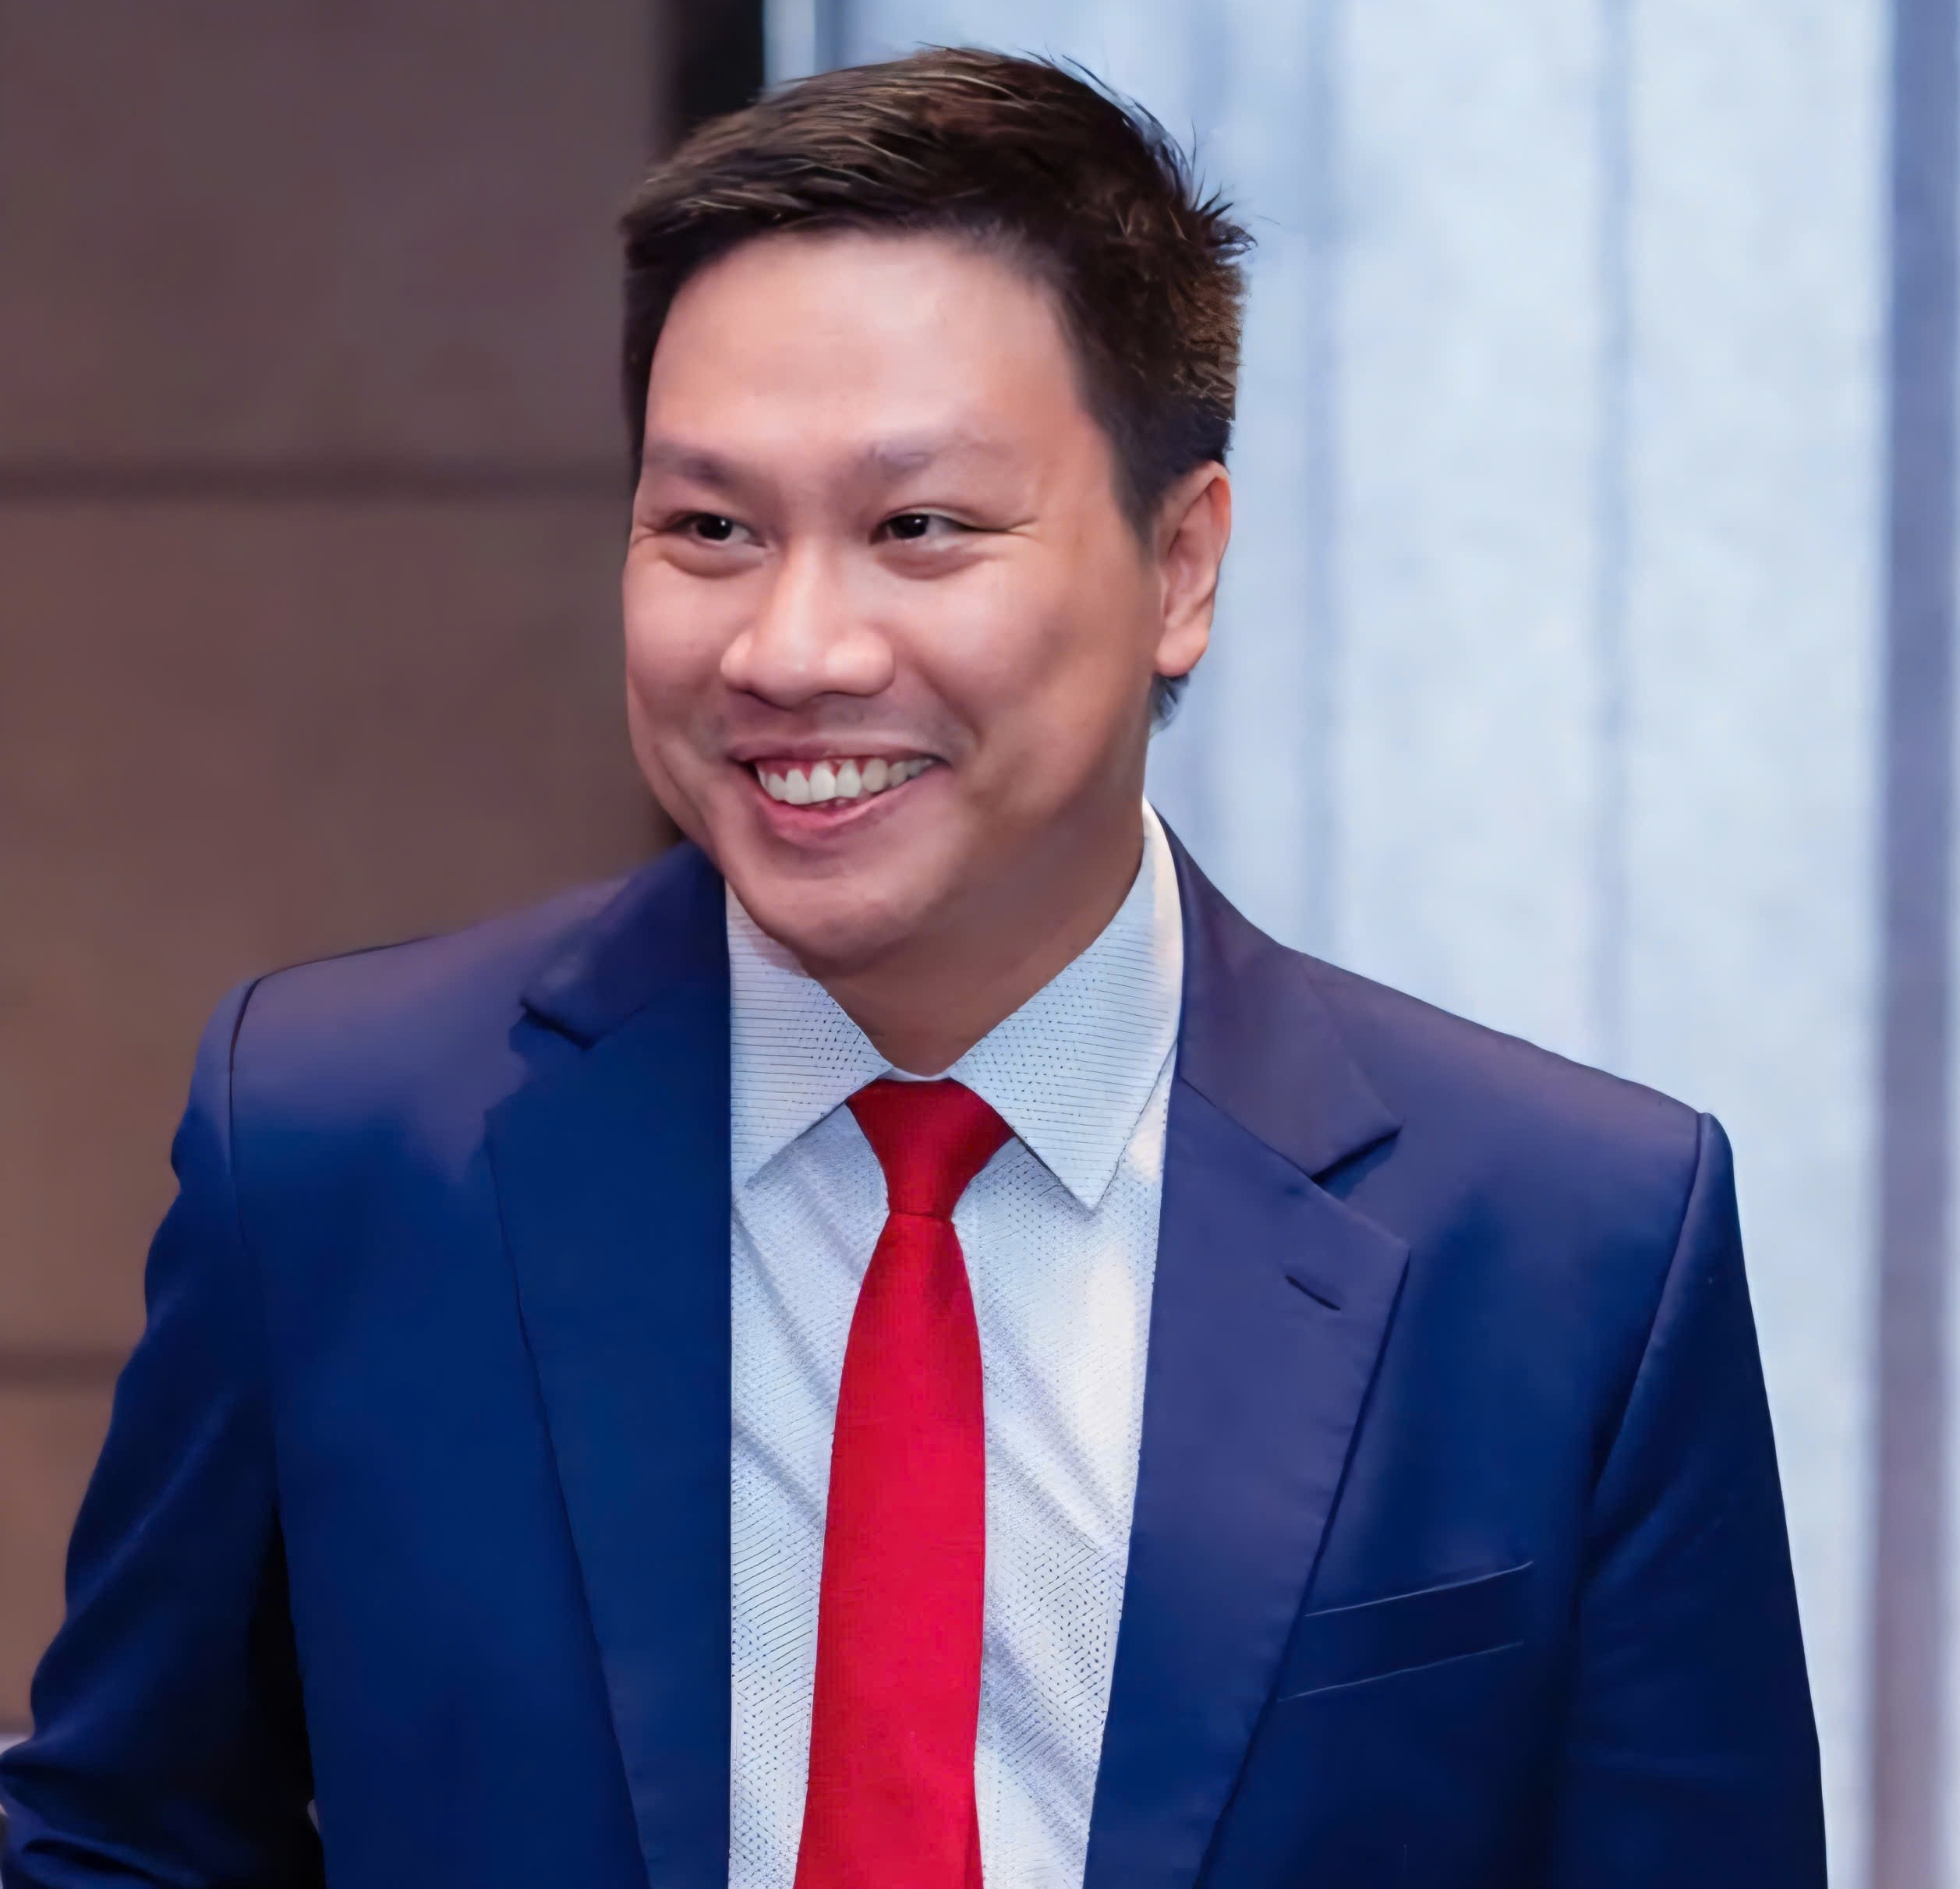
 |
| Ông Trần Công Quỳnh Lân - Phó Tổng Giám đốc VietinBank: Sự phát triển của AI sẽ làm thay đổi đáng kể vai trò của đội ngũ công nghệ thông tin tại ngân hàng |
Đại diện VietinBank cũng dự báo mô hình tổ chức trong tương lai có thể chuyển sang những nhóm làm việc tinh gọn, linh hoạt hơn, kết hợp nhân sự kinh doanh, công nghệ, dữ liệu và các tác nhân AI. Xa hơn, có khả năng AI Agent hoặc trợ lý tài chính của khách hàng sẽ trực tiếp sử dụng dịch vụ ngân hàng, thay vì khách hàng tự thao tác trên ứng dụng như hiện nay. Đây là viễn cảnh mà các ngân hàng cần tính đến khi chuẩn bị năng lực vận hành trong những năm tới.
Liên quan đến hiệu quả kinh doanh, ông Nguyễn Anh Tuấn, Phó Tổng Giám đốc Techcombank cho biết, ngân hàng đang chuyển từ định hướng ưu tiên số hóa (digital first) sang ưu tiên AI (AI first), với hai trụ cột là chuyển đổi AI và thúc đẩy ứng dụng AI trong tổ chức.
Theo ông Tuấn, các khoản đầu tư công nghệ tại Techcombank đều xuất phát từ bài toán kinh doanh cụ thể. Mỗi sáng kiến có sự tham gia của cả người phụ trách nghiệp vụ và người phụ trách kỹ thuật, nhằm xác định mục tiêu như tăng doanh thu, mở rộng khách hàng, gia tăng mức độ sử dụng sản phẩm, dịch vụ hoặc cải thiện năng suất lao động. Ông cho biết việc triển khai một số công cụ hỗ trợ lập trình bằng AI tại Techcombank đã giúp năng suất trong hoạt động này tăng khoảng 25-30%.
Đại diện Techcombank chỉ ra, AI đang trở thành năng lực vận hành cốt lõi, đặc biệt trong việc thấu hiểu khách hàng, dự báo nhu cầu và cung cấp sản phẩm phù hợp. Tuy nhiên, để khai thác hiệu quả AI, ngân hàng phải xây dựng hệ thống dữ liệu và tri thức nội bộ được chuẩn hóa, từ chính sách, quy trình đến sản phẩm và hành trình khách hàng. Nếu thiếu nền tảng này, các AI Agent khó có thể phát huy hiệu quả như kỳ vọng.
Ở góc độ doanh nghiệp công nghệ, ông Vũ Thanh Tùng, Tổng Giám đốc GreenNode cho rằng, việc triển khai AI cần gắn với lựa chọn những bài toán phù hợp với nguồn lực. Theo quan điểm của ông, Việt Nam nên chú trọng phát triển các ứng dụng AI phục vụ nghiệp vụ cụ thể, thay vì tập trung quá nhiều nguồn lực vào huấn luyện các mô hình nền tảng có chi phí đầu tư và duy trì rất lớn.
Ông Tùng chỉ ra ba thách thức đối với hạ tầng AI tại Việt Nam, gồm chi phí đầu tư ban đầu cao, thời gian tiếp cận thiết bị công nghệ và sự thiếu hụt nhân lực vận hành hạ tầng quy mô lớn. Từ đó, ông đề cập cách tiếp cận trong đó ngân hàng tập trung làm chủ nghiệp vụ, dữ liệu và phát triển con người, đồng thời có thể khai thác nguồn lực từ hệ sinh thái công nghệ để đáp ứng nhu cầu hạ tầng, đi đôi với bảo đảm an toàn, bảo mật và chủ quyền dữ liệu.
Một nội dung được nhấn mạnh ở phần cuối tọa đàm là đầu tư vào con người. Theo bà Phùng Nguyễn Hải Yến, trong khi công nghệ có xu hướng ngày càng rẻ và dễ tiếp cận, việc hình thành năng lực của một tổ chức lại đòi hỏi thời gian dài tích lũy. Vì vậy, nếu phải đưa ra quyết định ngay từ hiện tại để chuẩn bị cho ba năm tới, bà sẽ ưu tiên đầu tư vào con người và khả năng thích ứng nhanh với AI.
Đồng tình với quan điểm này, ông Nguyễn Anh Tuấn cho biết, Techcombank đang chú trọng phát triển năng lực AI cho đội ngũ nhân sự, với mục tiêu 90% nhân viên sử dụng AI thường xuyên trong năm nay, đồng thời xây dựng lực lượng chuyên trách phát triển các giải pháp AI và dẫn dắt quá trình chuyển đổi trong ngân hàng.
Trong khi đó, Phó Cục trưởng Cục trưởng Cục Công nghệ thông tin Đoàn Thanh Hải nhấn mạnh: Điều quan trọng không phải ngân hàng lựa chọn mô hình AI nào, mà là công nghệ đó giải quyết được vấn đề gì và được quản trị ra sao. Khi AI được ứng dụng ngày càng rộng trong các nghiệp vụ, yêu cầu kiểm soát rủi ro cũng phải được tính đến tương ứng.
Tin liên quan


Tin khác

Ngân hàng tăng khả năng phòng vệ trước gian lận công nghệ cao

Sáng 22/10: Tỷ giá trung tâm giảm tiếp 2 đồng

Nâng cao năng lực quản trị rủi ro khí hậu trong hoạt động ngân hàng

Ngành Ngân hàng rèn kỹ năng ứng phó sự cố, thúc đẩy ứng dụng AI
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Thanh toán số tạo động lực mới cho tăng trưởng kinh tế
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững