Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

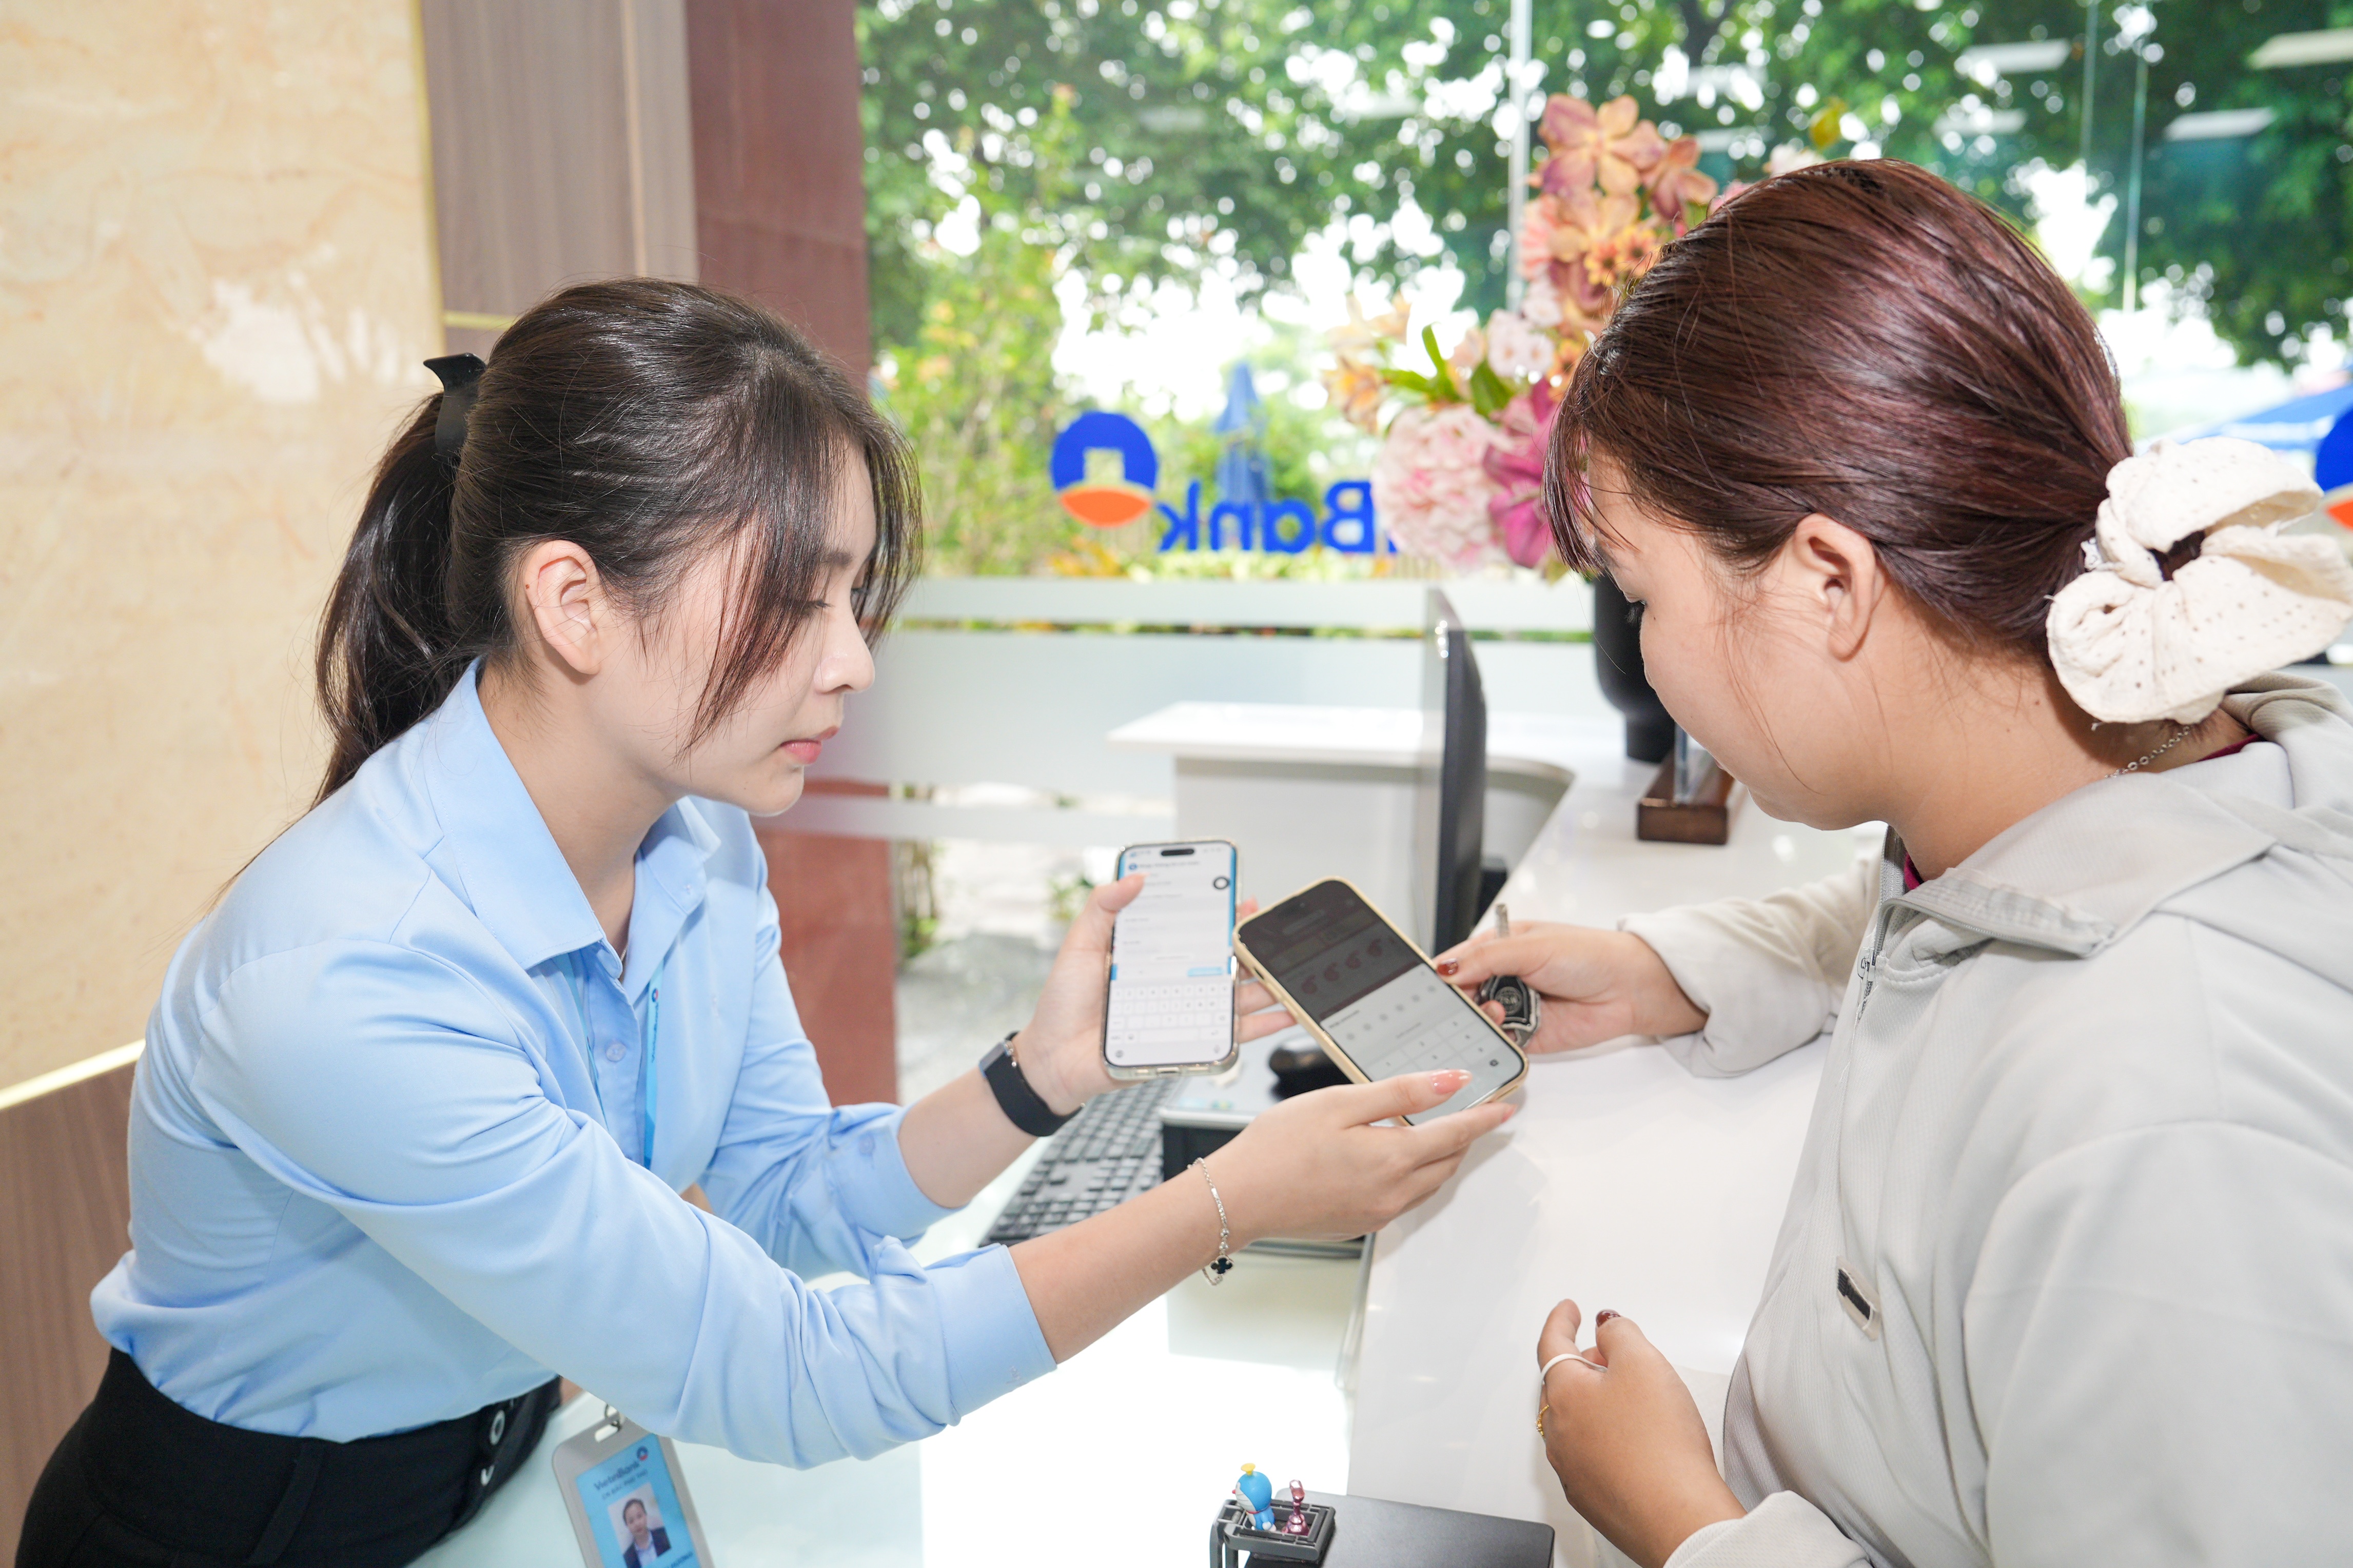 |
| Việc tự động hóa phải giúp nâng cao năng suất lao động, giảm chi phí, để người dân và doanh nghiệp được tiếp cận dịch vụ thuận tiện hơn với chi phí hợp lý hơn |
An toàn là thành phần tất yếu
Muốn bàn đến bảo vệ người dùng, trước hết cần thấy rõ vị trí của thanh toán trong tiến trình chuyển đổi số. Ông Phạm Tiến Dũng, Phó Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) cho rằng, chúng ta không thể có một bệnh viện thông minh, một hệ sinh thái dịch vụ thuế thuận tiện hay các nền tảng đặt vé, du lịch hiệu quả nếu không có thanh toán. Ngành Ngân hàng đã đi trước một bước trong nhiều năm qua, nhưng giai đoạn tiếp theo là các ngành phải cùng kết nối, tích hợp để hình thành hệ sinh thái đồng bộ. Các ngân hàng, đơn vị cung cấp dịch vụ tiếp tục nâng cao trải nghiệm khách hàng, chỉ cần thêm một thao tác bất tiện cũng có thể khiến khách hàng rời bỏ dịch vụ. Việc tự động hóa phải giúp nâng cao năng suất lao động, giảm chi phí, để người dân và doanh nghiệp được tiếp cận dịch vụ thuận tiện hơn với chi phí hợp lý hơn.
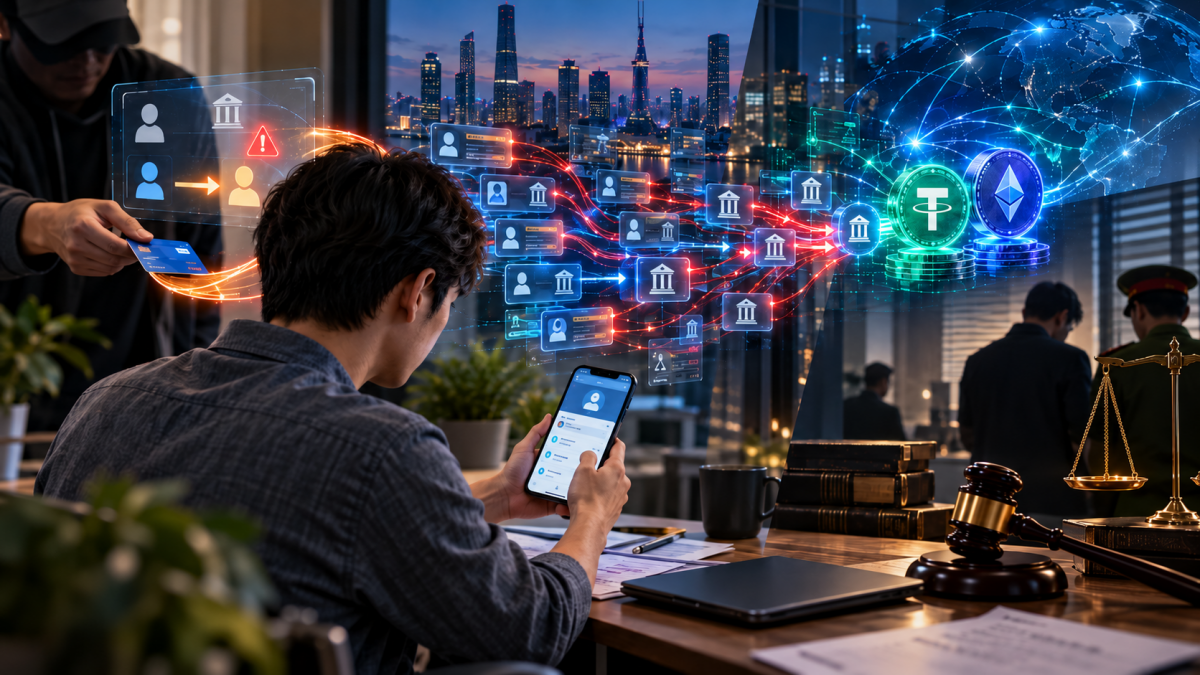
Tuy nhiên, thuận tiện chưa bao giờ là đích đến duy nhất. Cũng theo Phó Thống đốc, một yêu cầu không bao giờ được quên là bảo vệ quyền và lợi ích hợp pháp của người sử dụng. Các giải pháp phải đáp ứng tiêu chuẩn an toàn, bảo mật; khi xảy ra sự cố hoặc phát sinh khiếu nại, các đơn vị cần phối hợp xử lý nhanh chóng. Chuyển đổi số phải đi cùng bảo vệ dữ liệu cá nhân, an ninh mạng và phòng, chống các giao dịch bất hợp pháp. Nhất là khi AI, dữ liệu và các phương thức kinh doanh mới tạo ra nhiều cơ hội nhưng cũng kéo theo thách thức về an ninh, đặc biệt trước những thủ đoạn ngày càng phức tạp của tội phạm công nghệ.
| Cùng chung nhận định này, Thượng tá Đào Trung Hiếu, chuyên gia tội phạm học, thành viên Hiệp hội An ninh mạng Quốc gia nhấn mạnh, "Cần coi an toàn là thành phần tất yếu của thanh toán số. Nếu không bảo đảm an toàn, sẽ không có động lực để phát triển thanh toán số". |
Để tạo hành lang pháp lý cho hoạt động này, ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin, NHNN cho biết, NHNN đã thực hiện chuẩn hóa dữ liệu, chỉ đạo các đơn vị cung cấp dịch thanh toán theo đúng tiêu chuẩn. Thông tư số 50/2024/TT-NHNN ngày 31/10/2024 quy định cụ thể về yêu cầu an toàn, bảo mật đối với việc xác thực khách hàng khi giao dịch trực tuyến. Cơ chế xác thực được thiết lập tương ứng với loại giao dịch và mức độ rủi ro. Ngân hàng Nhà nước cũng đã đưa ra những quyết định về vấn đề sử dụng AI hỗ trợ thanh toán tự động.
Đối với giải pháp phòng ngừa gian lận, NHNN đã kết nối với 21 đơn vị đưa ra giải pháp phòng ngừa, đưa ra cảnh báo đến người dùng khi chuyển tiền đến tài khoản bị nghi ngờ gian lận giao dịch. Ngoài ra, NHNN cũng phối hợp với Bộ Công an trong công tác chống lừa đảo, triển khai đến các ngân hàng trong việc phối hợp điều tra lừa đảo, gian lận thanh toán, ông Hoàng Minh Tiến thông tin.
Được xem là cánh tay nối dài của hệ thống ngân hàng đến người dân và nền kinh tế, ông Nguyễn Bá Diệp, Phó Chủ tịch MoMo chia sẻ, MoMo đang phát triển hệ sinh thái dịch vụ đa tiện ích phục vụ nhu cầu du lịch, mua sắm và sử dụng dịch vụ quốc tế cho người dùng. Bên cạnh mở rộng kết nối, an toàn giao dịch là yếu tố quan trọng để duy trì niềm tin của người dùng. MoMo đã phối hợp với NHNN và Bộ Công an trong công tác phòng ngừa rủi ro, phát hiện và cảnh báo các giao dịch có dấu hiệu bất thường. Hệ thống ghi nhận cảnh báo khoảng 29.000 giao dịch mỗi ngày, nhờ đó, tỷ lệ giao dịch thanh toán thành công, an toàn đạt 99,95%.
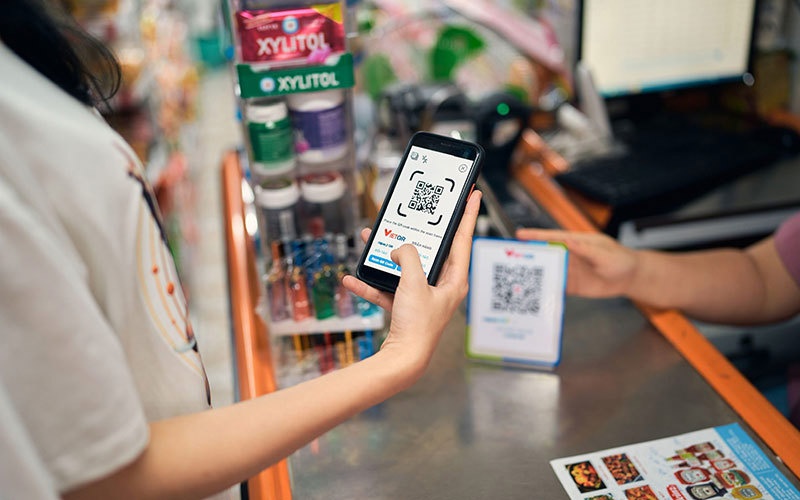 |
| Trong môi trường số, sự tương thích giữa mua bán trực tuyến và thanh toán trực tuyến, không dùng tiền mặt sẽ tạo thuận lợi cho khách hàng |
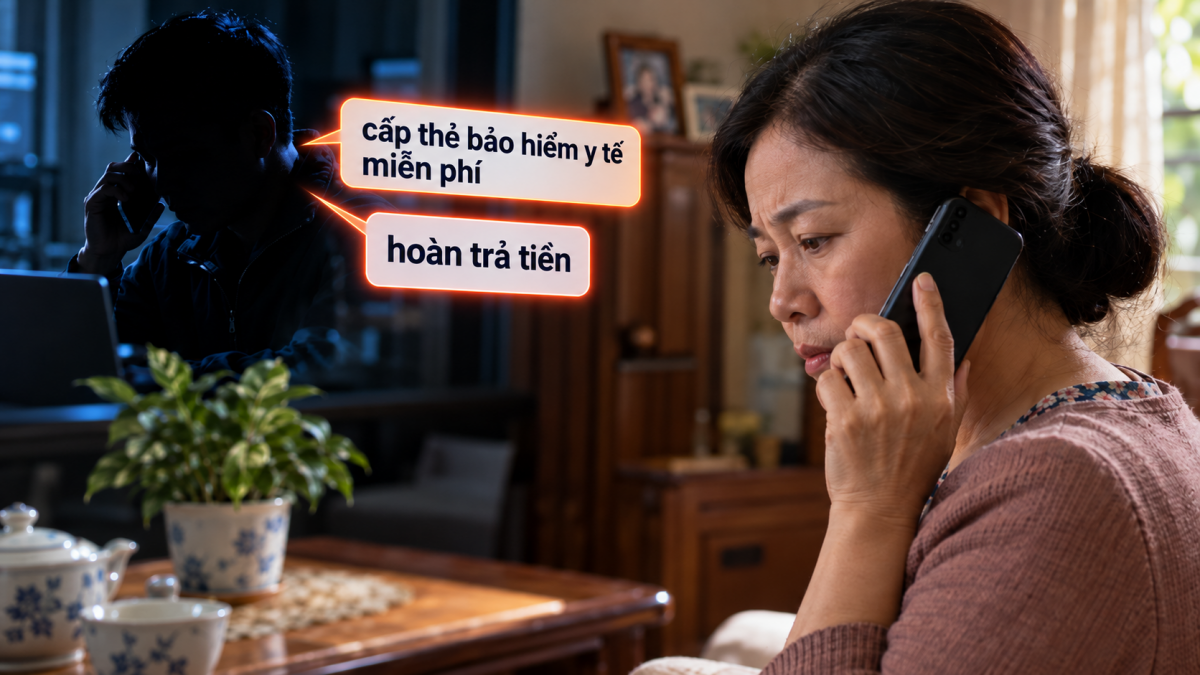
Từ góc độ công nghệ, ông Nguyễn Xuân Việt, Giám đốc Công nghệ kiêm Giám đốc Khối Dịch vụ công nghệ mới FPT IS, Tập đoàn FPT, chỉ rõ những rủi ro cụ thể như trí tuệ nhân tạo (AI) có thể tạo ra nhiều rủi ro đối với doanh nghiệp và người dùng, đặc biệt là các hình thức giả mạo bằng công nghệ deepfake. Những thủ đoạn này có thể khiến người dùng bị thao túng tâm lý, dẫn đến tự chuyển tiền cho kẻ gian. Các cuộc tấn công đang ngày càng nhắm vào con người, lợi dụng tâm lý và sự thiếu cảnh giác của người dân để chiếm đoạt tài sản.
Trước thực tế đó, Thượng tá Đào Trung Hiếu nhấn mạnh đến giải pháp với phương châm ‘dạy đúng, chặn sớm, kết nối nhanh và cứu kịp’. Nghĩa là cần hướng dẫn cụ thể để người dân nhận diện các tình huống có nguy cơ bị lừa, chẳng hạn các chiêu trò liên quan đến đường link, mã QR, tuyển cộng tác viên với lợi nhuận cao, đầu tư giả mạo hoặc giả danh cơ quan chức năng; các ngân hàng, nhà mạng và nền tảng công nghệ cần tăng cường cảnh báo nguy cơ lừa đảo, đồng thời kịp thời gỡ bỏ các tài khoản, đường link và trang web giả mạo, độc hại; cần có sự phối hợp đồng bộ giữa công an, ngân hàng, nhà mạng, doanh nghiệp công nghệ và các đơn vị cung cấp dịch vụ.
Các bên cần xây dựng cơ chế hợp tác chặt chẽ để phát hiện dấu hiệu lừa đảo, kịp thời phong tỏa tài khoản và hạn chế thiệt hại. Khi nghi ngờ bị lừa đảo, người dân cần nhớ dừng các kết nối đáng ngờ; khóa tài khoản hoặc giao dịch để hạn chế thiệt hại; lưu lại bằng chứng liên quan và nhanh chóng báo cho cơ quan công an, ngân hàng để được hỗ trợ xử lý.
Dù tiếp cận theo cách nào, đòi hỏi chung vẫn là sự chủ động. Phó Thống đốc Phạm Tiến Dũng nhấn mạnh, các đơn vị phải chủ động nghiên cứu, phát triển giải pháp mới, bảo đảm dịch vụ vừa thuận tiện vừa an toàn. Cơ chế tiếp nhận, xử lý khiếu nại của khách hàng phải được thực hiện nhanh chóng, phối hợp chặt chẽ với Cục An ninh mạng và phòng, chống tội phạm sử dụng công nghệ cao (A05 - Bộ Công an) theo quy chế đã ký kết. Hệ thống ngân hàng và trung gian thanh toán phải tuân thủ nghiêm ngặt quy định về bảo vệ dữ liệu cá nhân, an toàn thông tin; kiên quyết không cung cấp dịch vụ, tiếp tay cho các hành vi bất hợp pháp.
Kết nối chặt chẽ vai trò của từng chủ thể
Để những yêu cầu trên đi vào thực tiễn, mỗi chủ thể cần làm tròn vai trò của mình. Ông Nguyễn Xuân Việt cho rằng, vai trò của xác thực sinh trắc học và các công nghệ phát hiện giả mạo là vô cùng quan trọng. Tuy nhiên, trước sự phát triển của video deepfake, các giải pháp xác thực cần tiếp tục được nâng cấp để tăng khả năng nhận diện và ngăn chặn hành vi gian lận. Phân tích dữ liệu để phát hiện những dấu hiệu bất thường, chẳng hạn lệnh giao dịch xuất hiện từ các địa điểm khác nhau, cũng có thể hỗ trợ nhận diện nguy cơ kẻ gian thực hiện.
Một giải pháp khác là xem xét tích hợp nhiều lớp bảo vệ, sau đó là nâng cao nhận thức người dùng, bảo vệ dữ liệu doanh nghiệp đến tăng cường năng lực phát hiện và ngăn chặn gian lận, nhằm bảo đảm an toàn cho các giao dịch số. Đối với doanh nghiệp, ngoài các biện pháp bảo vệ an ninh mạng và phòng chống deepfake, cần thực hiện đầy đủ trách nhiệm bảo vệ dữ liệu cá nhân. Việc để lộ thông tin có thể tạo kẽ hở để kẻ gian khai thác, phục vụ những cuộc tấn công tiếp theo.
Đặc biệt, mắt xích quan trọng trong quá trình này chính là người dùng, bởi mọi hệ thống bảo vệ chỉ phát huy hiệu quả khi người dân biết nhận diện và biết xử lý khi có tình huống phát sinh. Thượng tá Đào Trung Hiếu nhấn mạnh, chúng ta không thể chỉ tuyên truyền chung chung rằng người dân phải cẩn thận để tránh bị lừa đảo, bởi cách làm này không hiệu quả. Thay vào đó, cần hướng dẫn cụ thể để người dân nhận diện các tình huống có nguy cơ bị lừa. Công tác truyền thông cần trực quan, cụ thể để người dân biết cách nhận diện và phòng tránh.
Cùng quan điểm này, ông Nguyễn Xuân Việt đưa ra nguyên tắc “3 không” với người dùng, không cài đặt ứng dụng “lạ”; không chuyển tiền trong tình huống bị thúc giục; không bỏ qua cảnh báo khi tài khoản người nhận có dấu hiệu gian lận. Các cuộc tấn công đang ngày càng nhắm vào con người, lợi dụng tâm lý và sự thiếu cảnh giác để chiếm đoạt tài sản. Đối với doanh nghiệp, ngoài các biện pháp bảo vệ an ninh mạng và phòng chống deepfake, cần thực hiện đầy đủ trách nhiệm bảo vệ dữ liệu cá nhân. Việc để lộ thông tin có thể tạo kẽ hở để kẻ gian khai thác, phục vụ những cuộc tấn công tiếp theo.
Từ cơ quan quản lý, ngân hàng, doanh nghiệp công nghệ đến người dân, mỗi bên đều có phần việc của mình, và chỉ khi các phần việc ấy khớp lại với nhau, hệ sinh thái thanh toán số mới thực sự vững chắc. Ông Phạm Anh Tuấn khẳng định, Vụ trưởng Vụ Thanh toán (NHNN) khẳng định, yêu cầu không chỉ là “nhanh hơn” hay “nhiều hơn” mà là “thông minh hơn, an toàn hơn và tạo ra nhiều giá trị hơn”. Sự cộng hưởng sức mạnh của các cơ quan quản lý và sự đồng lòng của các thành viên thị trường sẽ tạo nên một hệ sinh thái thanh toán số an toàn, minh bạch, có sức lan tỏa mạnh mẽ, đóng góp to lớn vào công cuộc xây dựng kinh tế số, xã hội số, góp phần hiện thực hóa khát vọng phát triển đất nước hùng cường, thịnh vượng.
Tin liên quan

Tin khác
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tăng cảnh báo gian lận trong thanh toán số

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo

Thị trường thẻ ngân hàng bước vào giai đoạn phát triển mới

Mở rộng ‘vành đai’ bảo vệ tài khoản số

Thanh toán số phát triển bứt phá

Công bố chuỗi sự kiện Ngày Thanh toán số Việt Nam 2026

Hơn 1,9 triệu lượt khách hàng dừng giao dịch sau cảnh báo gian lận