Dòng tiền rời bất động sản đầu cơ, người mua nhà cần thận trọng với đòn bẩy tài chính

Dòng vốn ngày càng chọn lọc
Theo báo cáo của Bộ Xây dựng, trong quý II/2026, tín dụng đối với lĩnh vực bất động sản tiếp tục được kiểm soát theo hướng thận trọng, có chọn lọc, ưu tiên nguồn vốn cho các dự án có đầy đủ pháp lý, khả năng triển khai, hoàn thành và tạo nguồn cung thực cho thị trường.
Khả năng tiếp cận vốn của các doanh nghiệp bất động sản vì thế cũng có sự phân hóa rõ rệt. Những chủ đầu tư có năng lực tài chính, phương án kinh doanh khả thi và dòng tiền ổn định có khả năng tiếp cận tín dụng thuận lợi hơn. Ngược lại, các dự án còn vướng mắc pháp lý, thanh khoản thấp... tiếp tục gặp nhiều khó khăn.
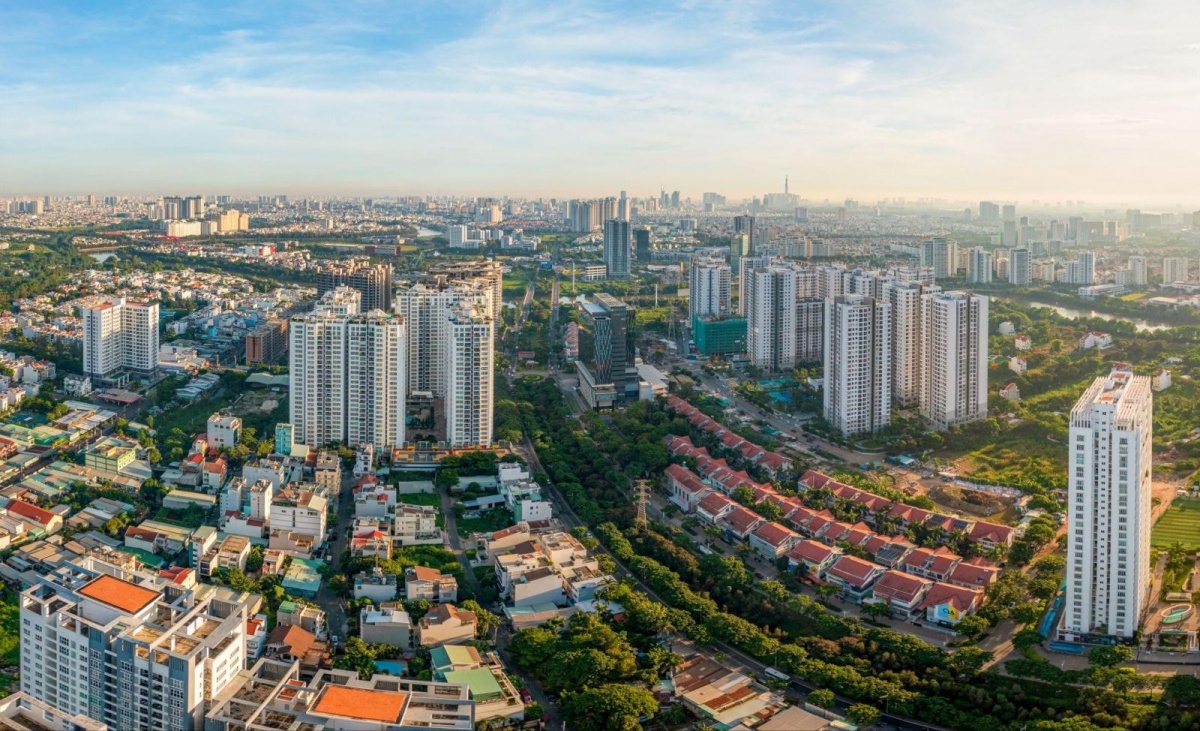 |
| Dòng tiền rời bất động sản đầu cơ để tập trung vào phân khúc có nhu cầu ở thực - Ảnh: ST |
Theo bà Hoàng Thu Hằng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản, Bộ Xây dựng, chi phí vốn tăng đang làm giảm khả năng hấp thụ tín dụng của người mua nhà, đồng thời gia tăng áp lực tài chính đối với các chủ đầu tư, đặc biệt là những doanh nghiệp có tỷ lệ đòn bẩy cao hoặc dự án triển khai kéo dài.
Theo Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE), từ năm 2023 đến nay, chính sách tín dụng và xử lý thị trường bất động sản đã từng bước chuyển từ tháo gỡ thanh khoản sang định hướng dòng vốn có mục tiêu.
Ở giai đoạn đầu, các chính sách tập trung ngăn chặn vòng xoáy pháp lý - trái phiếu - tín dụng thông qua Nghị quyết 33/NQ-CP, Nghị định 08/2023/NĐ-CP cùng các chính sách cơ cấu lại thời hạn trả nợ. Sau đó, dòng vốn được định hướng cụ thể hơn vào nhà ở xã hội, người trẻ mua nhà, các dự án có tính khả thi và những lĩnh vực được xác định là ưu tiên.
“Đây là hướng đi phù hợp bởi khó khăn của thị trường bất động sản hiện nay không chỉ nằm ở thiếu vốn mà còn liên quan đồng thời đến pháp lý dự án, chi phí đất, cơ cấu sản phẩm, khả năng hấp thụ và niềm tin của người mua”, lãnh đạo VARS IRE nhìn nhận.
Theo đơn vị này, nếu dự án chưa đủ pháp lý, giá bán không phù hợp, sản phẩm không đúng nhu cầu hoặc người mua không đủ khả năng trả nợ thì chỉ riêng lãi suất ưu đãi cũng khó tạo ra sức cầu bền vững. Tín dụng chỉ phát huy hiệu quả khi đi cùng một dự án có khả năng triển khai, thủ tục thông thoáng và người vay có khả năng trả nợ.
Diễn biến này cũng cho thấy dòng tiền đang có xu hướng thận trọng hơn đối với những bất động sản mang tính đầu cơ, trong khi vốn tín dụng được hướng ngày càng nhiều hơn tới nhu cầu thực và những dự án có khả năng hình thành sản phẩm.
Ở phía các ngân hàng, nhiều chương trình cho vay mua nhà vẫn được triển khai nhằm hỗ trợ nhu cầu ở thực. Vietcombank triển khai gói tín dụng quy mô 20.000 tỷ đồng dành cho khách hàng mua nhà tại các dự án bất động sản đã được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở. Khách hàng có thể được hưởng mức lãi suất thấp hơn tới 1%/năm so với lãi suất cho vay bất động sản thông thường dành cho khách hàng cá nhân. Thời hạn vay tối đa lên tới 35 năm, trong khi hạn mức cho vay có thể đạt 100% giá trị căn nhà tùy điều kiện và hồ sơ tín dụng.
Vietcombank cũng lưu ý việc lựa chọn dự án và căn nhà hoàn toàn thuộc quyền quyết định của khách hàng; ngân hàng chỉ thực hiện thẩm định phục vụ mục đích cấp tín dụng và không đưa ra khuyến nghị đầu tư.
TPBank cũng triển khai chính sách ưu đãi đối với một số khoản vay mua bất động sản và vay tiêu dùng có tài sản bảo đảm, với mức giảm biên độ lãi suất tối đa 1,2 điểm phần trăm tùy từng sản phẩm và điều kiện áp dụng.
Trong khi đó, BIDV đưa ra gói vay “Ngôi nhà đầu tiên” quy mô 30.000 tỷ đồng, áp dụng mức lãi suất 9,5%/năm trong 12 tháng, 10%/năm trong 18 tháng hoặc 10,5%/năm trong 24 tháng; thời hạn vay tối đa 30 năm.
Ở phân khúc nhà ở xã hội, Agribank triển khai gói tín dụng 30.000 tỷ đồng dành cho chủ đầu tư và người mua nhà tại các dự án nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân, nhà lưu trú công nhân trong khu công nghiệp và dự án cải tạo, xây dựng lại chung cư cũ. Trong giai đoạn từ ngày 1/7 đến hết ngày 31/12/2026, mức lãi suất ưu đãi đối với người mua nhà là 6,5%/năm và đối với chủ đầu tư là 7%/năm. Chương trình được triển khai cho đến khi đạt quy mô giải ngân 30.000 tỷ đồng nhưng tối đa không quá ngày 31/12/2030.
Đừng để căn nhà trở thành gánh nặng tài chính
Áp lực lớn nhất đối với người mua nhà hiện nay nằm ở khoảng cách ngày càng lớn giữa giá nhà, thu nhập và chi phí vốn.
Theo Bộ Xây dựng, trong quý II/2026, giá căn hộ chung cư trên thị trường thứ cấp tại Hà Nội bình quân khoảng 123 triệu đồng/m², còn tại TP.HCM là khoảng 108 triệu đồng/m². Với một căn hộ 70 m² tại TP.HCM, chỉ tính theo mức giá bình quân nói trên, giá trị căn nhà đã khoảng 7,56 tỷ đồng.
Nếu người mua chỉ có 30% vốn tự có và vay tới 70%, khoản vay sẽ vào khoảng 5,29 tỷ đồng. Ở mức lãi suất tạm tính 12%/năm, riêng tiền lãi tính trên dư nợ ban đầu đã khoảng 635 triệu đồng/năm, tương đương gần 53 triệu đồng/tháng, chưa tính tiền trả nợ gốc. Đây là áp lực rất lớn ngay cả đối với một hộ gia đình có mức thu nhập khá cao.
TS. Châu Đình Linh, Đại học Ngân hàng TP.HCM, nhận định người mua nhà hiện nay cần đặc biệt tỉnh táo và tránh tâm lý FOMO. Theo ông Linh, quyết định mua nhà chịu tác động của rất nhiều yếu tố, vì vậy người mua cần cân nhắc kỹ thay vì đưa ra quyết định theo cảm xúc. Từ giá nhà, mức thu nhập, số vốn tích lũy, lãi suất cho vay cho tới khả năng duy trì dòng tiền trong dài hạn đều cần được tính toán trước khi quyết định vay vốn.
Ông Linh đặc biệt nhấn mạnh người mua nhà không nên sử dụng quá nhiều vốn vay ngân hàng. Theo đó, tỷ lệ trả nợ gốc và lãi hàng tháng không nên vượt quá 50% tổng thu nhập của hộ gia đình. Ngay cả với người có khẩu vị rủi ro cao, tỷ lệ này cũng không nên vượt quá 55%. Việc duy trì giới hạn này nhằm tạo một khoảng đệm tài chính, giúp người vay vẫn có thể đáp ứng các khoản chi tiêu thiết yếu và ứng phó nếu lãi suất tăng, thu nhập suy giảm hoặc phát sinh vấn đề tài chính cá nhân.
Trước khi ký hợp đồng vay, người mua nên tự đặt ra những kịch bản bất lợi, nếu lãi suất tăng thêm 2-3 điểm phần trăm thì khoản trả hàng tháng sẽ tăng bao nhiêu; nếu một thành viên trong gia đình mất việc trong 6 tháng thì có đủ tiền trả nợ hay không; hoặc nếu xuất hiện khoản chi lớn về y tế, giáo dục thì quỹ dự phòng còn đủ duy trì khoản vay trong bao lâu.
Các chuyên gia cho rằng, trong giai đoạn giá bất động sản tăng nhanh, tâm lý phổ biến là sử dụng vốn vay ngân hàng để mua tài sản, kỳ vọng giá tiếp tục tăng rồi bán ra trong thời gian ngắn. Nhưng khi tín dụng được kiểm soát chọn lọc hơn, lãi suất không còn quá thấp và thanh khoản thị trường phân hóa, chiến lược sử dụng đòn bẩy lớn trở nên rủi ro hơn nhiều.
Tin liên quan

Tin khác

Vợ hoặc chồng tự ý vay tiền ngân hàng, người còn lại có phải trả nợ?

Tài khoản ngân hàng bị lợi dụng làm trung gian chuyển tiền, xử lý thế nào?

Người cao tuổi không thể đến ngân hàng, làm thế nào để thực hiện giao dịch?

Ngân hàng tự động tăng hạn mức thẻ tín dụng, khách hàng có quyền từ chối?

Việt Nam tiếp tục dẫn đầu ASEAN về mức độ lạc quan của người tiêu dùng

Chuyển tiền vào tài khoản đã đóng, bao lâu được hoàn lại?

Có thể ủy quyền cho người thân rút tiền tiết kiệm khi đang ở nước ngoài không?

Thẻ tín dụng bị trừ tiền hai lần cho một giao dịch, cần phải làm gì?

Mua hàng trả góp qua ngân hàng: Trả lại hàng bị lỗi, xử lý khoản nợ ngân hàng thế nào?

Gửi tiết kiệm đứng tên hai vợ chồng, một người có được tự rút tiền?