Đưa AI vào ngân hàng: Sức mạnh từ những người hiểu nghiệp vụ

| Từ tiếp cận thanh toán số đến mở rộng tài chính toàn diện AI giúp cá nhân hóa trải nghiệm khách hàng ở quy mô SME |
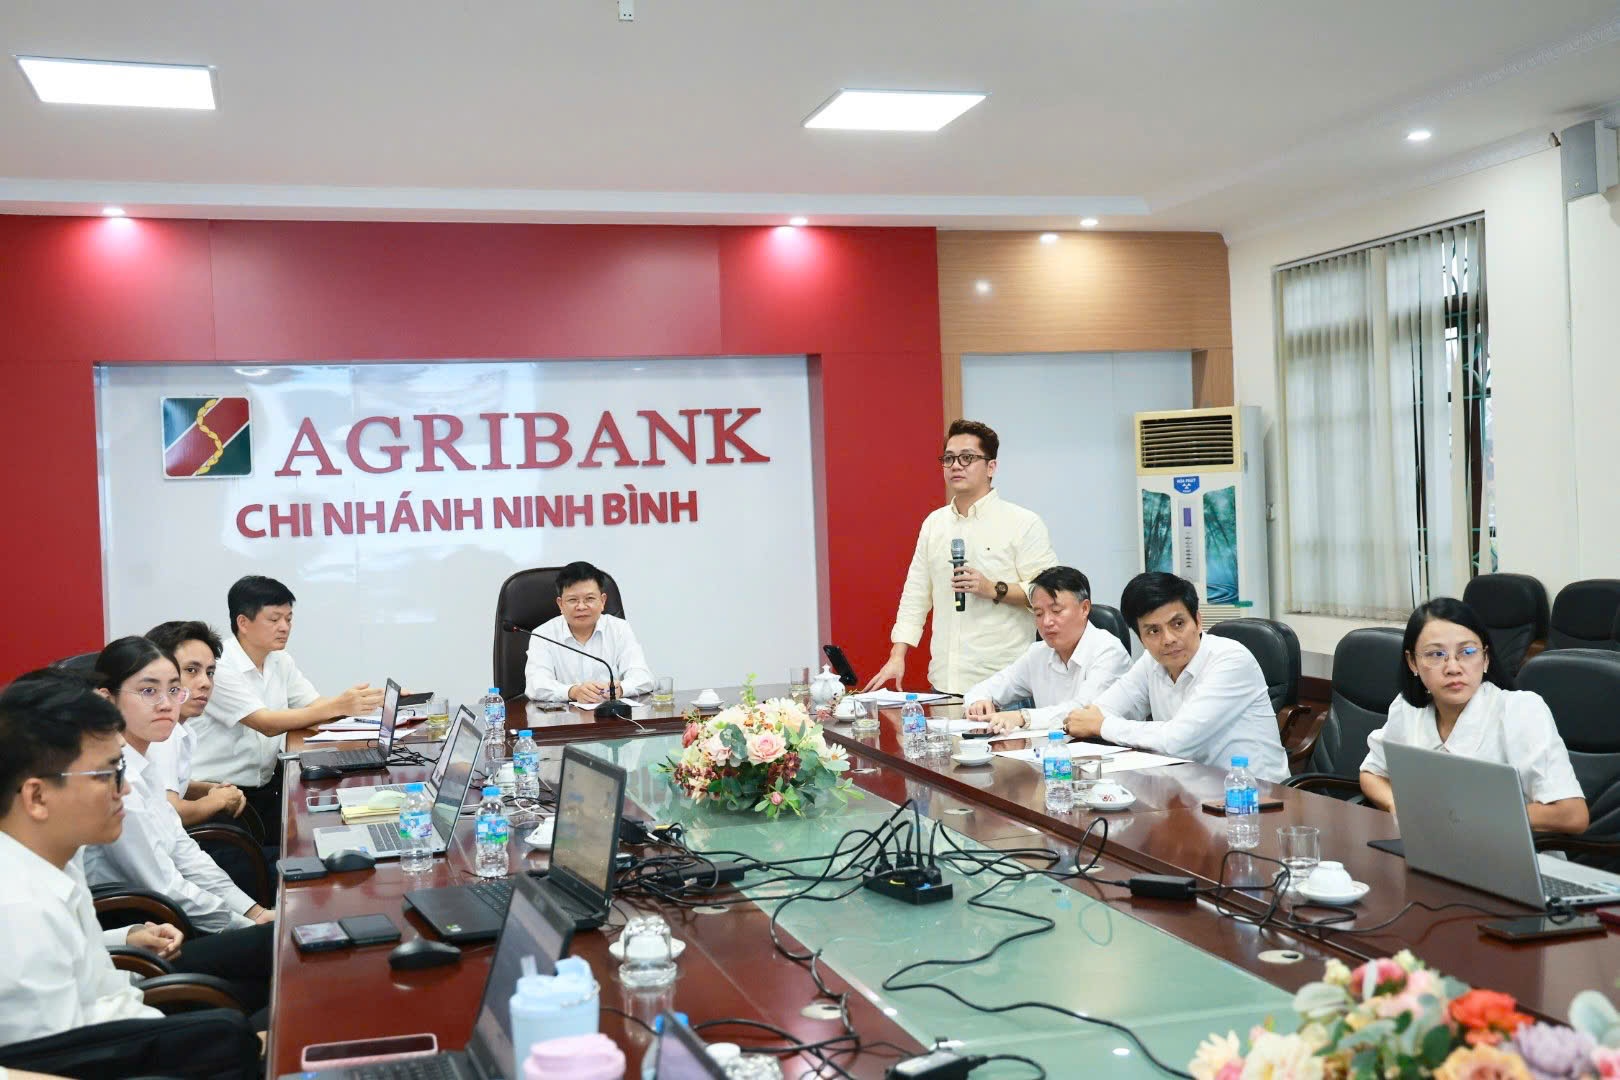 |
| Giám đốc Học viện đào tạo AI - ESG Trevi Education Nguyễn Văn Tuyền trao đổi tại một lớp đào tạo AI chuyên sâu trong nâng cao hiệu quả hoạt động tại Agribank chi nhánh Ninh Bình |
Công nghệ đi vào dòng công việc hằng ngày
Theo nhận định của các chuyên gia, AI hiện không còn chỉ dừng ở chatbot hay tự động hóa các quy trình lặp lại. Thay vào đó, công nghệ này đã tham gia trực tiếp vào những lĩnh vực cốt lõi của hoạt động ngân hàng như tài trợ thương mại, thanh toán xuyên biên giới và quản lý tài sản.
Bên cạnh đó, AI còn tạo ra giá trị trong hoạt động hằng ngày thông qua khả năng siêu cá nhân hóa trải nghiệm khách hàng, đồng thời thúc đẩy tài chính toàn diện bằng việc khai thác dữ liệu hành vi để mở rộng khả năng đánh giá rủi ro, giúp nhiều khách hàng chưa đáp ứng các tiêu chuẩn truyền thống có cơ hội tiếp cận nguồn vốn hợp pháp. Cuộc đua ngân hàng số hiện nay không còn là cuộc đua về thuật toán hay quy mô đầu tư công nghệ, mà là cuộc đua về chất lượng dữ liệu, năng lực quản trị toàn diện và niềm tin số từ khách hàng.
Khi quan sát làn sóng phát triển và ứng dụng AI trong ngành tài chính thế giới, điều đáng quan tâm trước hết là cách công nghệ đi vào dòng công việc hằng ngày. Nhận định về vấn đề này, Giám đốc Học viện đào tạo AI – ESG Trevi Education Nguyễn Văn Tuyền cho biết: “Ứng dụng AI vào công việc, giúp tra cứu nhanh hơn, một báo cáo được chuẩn bị chính xác hơn hay một vướng mắc được phát hiện sớm đều rất có ý nghĩa. Từ những thay đổi cụ thể đó, ngân hàng mới có thêm công cụ hỗ trợ để đánh giá hiệu quả đầu tư và ra quyết định”.
Kinh nghiệm quốc tế đã cung cấp những minh chứng rất đáng chú ý. Trong Báo cáo thường niên 2025, Ngân hàng DBS ghi nhận khoảng 1 tỷ tỷ đô la Singapore (SGD) giá trị kinh tế thu về từ các sáng kiến phân tích dữ liệu, AI và học máy. Vào tháng 4/2025, Bank of America cũng công bố trợ lý ảo Erica for Employees đã giúp giảm hơn 50% số lượng cuộc gọi đến bộ phận hỗ trợ công nghệ thông tin. Dù mỗi tổ chức có phạm vi và cách thức đo lường riêng, bài học lớn nhất có thể tham khảo là cách họ lựa chọn bài toán cụ thể và thiết lập cơ chế theo dõi sát sao kết quả sử dụng.
Đầu tư cho người hiểu việc để xây dựng các hạt nhân số
Từ thực tế, trong việc tham gia triển khai đào tạo việc ứng dụng AI tại một số chi nhánh của Agribank thời gian qua, ông Nguyễn Văn Tuyền cho biết, các cán bộ rất nỗ lực nghiêm túc trong việc học tập. Mục tiêu dài hạn là hình thành nên những “hạt nhân số” tại chỗ – những người có khả năng tự xây dựng công cụ phục vụ công việc.
Ông Nguyễn Văn Tuyền đánh giá cao việc đặt cán bộ nghiệp vụ vào trung tâm của quá trình làm chủ công nghệ. Ông phân tích: “Chính họ hiểu những điểm vướng của chi nhánh, biết số liệu nào cần đối chiếu, cách tính nào phải thống nhất và tình huống nào cần người có thẩm quyền xử lý. Khi được trang bị thêm năng lực sử dụng AI, họ có điều kiện chuyển những yêu cầu ấy thành công cụ phù hợp hơn với thực tế”.
Mô hình AI agent (trợ lý số) và Agent Teams (nhóm trợ lý số) đang được tiếp cận theo triết lý đó. Có thể hình dung một AI agent là một trợ lý số được giao nhiệm vụ cụ thể, đi kèm nguồn thông tin và giới hạn xử lý rõ ràng. Trong khi đó, Agent Teams là sự tổ chức phối hợp giữa nhiều trợ lý số theo từng vai trò khác nhau. Chất lượng phối hợp của hệ thống này phụ thuộc hoàn toàn vào cách người thiết kế mô tả công việc, lựa chọn dữ liệu đầu vào và kiểm tra kết quả đầu ra.
Qua thực tế đào tạo, các học viên đã tự xây dựng được các công cụ thiết thực phục vụ hoạt động tại cơ sở như: Chuẩn hóa và quản trị dữ liệu, thống nhất cách tính toán, theo dõi kế hoạch và chỉ tiêu toàn chi nhánh, đồng thời đưa ra cảnh báo sớm đối với các đơn vị có nguy cơ không hoàn thành. Quản trị vận hành nội bộ, hỗ trợ quy trình giao việc, nhận việc từ trên xuống, theo dõi tiến độ thực hiện, hỗ trợ khoán và quyết toán khoán. Thúc đẩy kinh doanh, tìm kiếm, chăm sóc khách hàng, mở rộng thị trường và phát triển mạng lưới khách hàng theo hướng chuyên nghiệp.
Những kết quả này cho thấy nhu cầu ứng dụng AI hoàn toàn xuất phát từ thực tế quản lý và kinh doanh tại cơ sở. Tuy nhiên, giá trị thực tế của từng công cụ sẽ cần tiếp tục được định lượng cụ thể qua quá trình chạy thử nghiệm và đưa vào sử dụng rộng rãi.
Ví dụ như đối với bài toán theo dõi kế hoạch, ông Tuyền lưu ý rằng một cảnh báo từ AI chỉ thực sự hữu ích khi người nhận hiểu rõ nguyên nhân xuất hiện cảnh báo, nguồn dữ liệu nào được sử dụng và bản thân cần phải kiểm tra điều gì. Cán bộ phụ trách vẫn phải xem xét các nguyên nhân thực tế trước khi đề xuất phương án xử lý. Do đó, việc thiết kế công cụ bắt buộc phải tính đến cả khả năng giải thích kết quả cho người sử dụng.
Bên cạnh đó, vai trò của các hạt nhân số cần được nhìn nhận rộng hơn việc chỉ biết vận hành một phần mềm cụ thể. “Phải nhìn rộng hơn khả năng sử dụng một phần mềm. Họ là người hướng dẫn đồng nghiệp, tiếp nhận phản hồi và phối hợp điều chỉnh công cụ. Kinh nghiệm xử lý các trường hợp sai, thiếu dữ liệu hay thay đổi quy trình cần được ghi lại để những người khác có thể tiếp nối”, ông Tuyền nhấn mạnh.
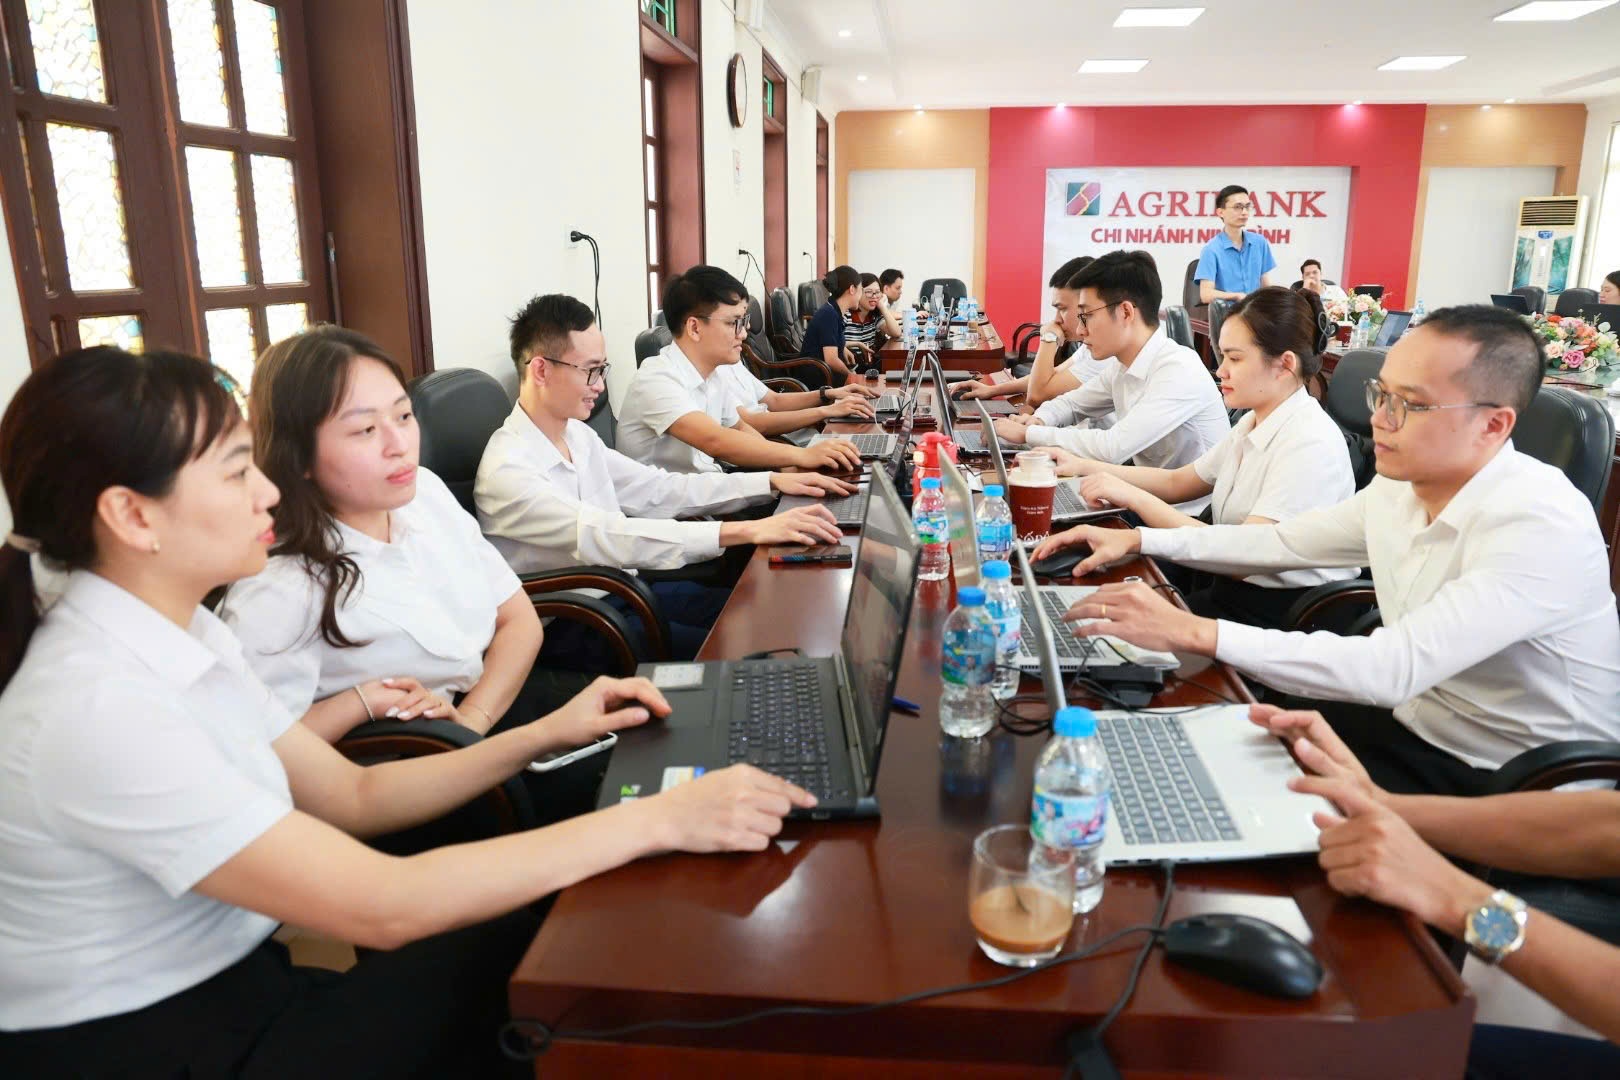 |
| Các học viên thực hành tại buổi lớp học đào tạo AI chuyên sâu trong nâng cao hiệu quả hoạt động tại Agribank chi nhánh Ninh Bình |
Tháo gỡ các nút thắt để AI trở thành năng lực cốt lõi
Từ câu chuyện thực tế trong quá trình đào tạo, Giám đốc Học viện đào tạo AI – ESG Trevi Education cho rằng, AI có thể hỗ trợ đắc lực trong việc giảm thời gian xử lý các công việc mang tính lặp đi lặp lại, giúp thông tin điều hành đến sớm hơn, từ đó giải phóng nguồn lực để cán bộ có nhiều thời gian phục vụ khách hàng hơn. Tuy nhiên, mức độ thành công đến đâu sẽ phụ thuộc lớn vào việc giải bài toán nội tại của từng đơn vị, trong đó có ba nút thắt lớn cần thẳng thắn nhìn nhận.
Thứ nhất, nút thắt về dữ liệu: Đây là rào cản đầu tiên cần nhìn thẳng vào. Nếu cùng một chỉ tiêu tài chính hoặc kinh doanh nhưng lại được hiểu hoặc tính toán khác nhau giữa các đơn vị, kết quả tổng hợp của AI sẽ bị thiếu nhất quán. Tình trạng dữ liệu phân tán, chậm cập nhật hoặc chưa rõ nguồn gốc sẽ làm tăng gánh nặng thời gian cho khâu kiểm tra thủ công. Vì vậy, việc chuẩn hóa dữ liệu và xác định rõ trách nhiệm cập nhật thông tin phải được tiến hành song song với quá trình xây dựng công cụ AI.
Thứ hai là khả năng tích hợp hệ thống: Một ứng dụng có thể hoạt động rất tốt trong phạm vi thử nghiệm, nhưng khi kết nối với hệ thống và quy trình hiện có của ngân hàng sẽ phát sinh nhiều vấn đề. Ngân hàng cần phải làm rõ phân quyền truy cập, xác định người chịu trách nhiệm vận hành, cách xử lý khi có sự cố và các điều kiện để mở rộng quy mô. Thiếu đi các điều kiện đồng bộ này, các sáng kiến riêng lẻ sẽ rất khó được sử dụng lâu dài.
Cuối cùng là năng lực con người và quản trị rủi ro: Cùng với hạ tầng, ngân hàng cần chú trọng đến yếu tố con người. Cán bộ cần được trang bị năng lực phản biện, biết kiểm tra thông tin, nhận ra các tình huống AI chưa đủ căn cứ xác thực để chủ động chuyển vấn đề cho người có chuyên môn xử lý. Bên cạnh đó, dữ liệu khách hàng chỉ được khai thác trong phạm vi được phép; nền tảng, quyền truy cập và nhật ký sử dụng phải được kiểm soát nghiêm ngặt. Quyết định tín dụng cuối cùng vẫn thuộc về người có thẩm quyền theo quy trình.
Trên thực tế AI đã được ứng dụng khá rộng rãi trong ngành Ngân hàng, từ chấm điểm tín dụng, thẩm định cho vay, phát hiện gian lận, phòng chống rửa tiền (AML), chatbot chăm sóc khách hàng, eKYC đến xác thực điện tử. Tuy nhiên, cùng với những lợi ích mang lại, AI cũng đặt ra nhiều rủi ro về an toàn thông tin, rủi ro mô hình, dữ liệu và trách nhiệm trong quá trình ra quyết định. Ông Nguyễn Văn Tuyền nhấn mạnh: “Hướng đi phù hợp là lựa chọn những bài toán có giá trị rõ, thử nghiệm trong phạm vi kiểm soát được rồi mở rộng trên cơ sở kết quả. Hiệu quả cần tính cả thời gian rà soát, tỷ lệ phải sửa và chất lượng phục vụ. Khi lãnh đạo, cán bộ nghiệp vụ và bộ phận công nghệ cùng tham gia. Đó là cơ sở để ngân hàng ứng dụng AI bền vững, phù hợp với yêu cầu an toàn và niềm tin của khách hàng”.Tin liên quan


Tin khác
Hơn 300.000 nhà bán hàng KiotViet có thêm kênh tiếp cận vốn ngân hàng số

Từ tiếp cận thanh toán số đến mở rộng tài chính toàn diện
SACOMBANK được vinh danh thương hiệu mạnh: Vững nội lực, kiến tạo giá trị bền vững

Gỡ điểm nghẽn nguồn lực cho đổi mới sáng tạo tài chính - ngân hàng

Mở rộng giá trị từ mỗi giao dịch số

Hạ tầng thanh toán số - Kết nối tài chính toàn diện từ cơ sở

Thanh toán không dùng tiền mặt chuyển trọng tâm từ ‘lượng’ sang ‘chất’
BVBank ra mắt cùng lúc bộ đôi thẻ tín dụng cao cấp với nhiều đặc quyền
Thương hiệu ngân hàng số Việt trên 'bàn cân' Euromoney
SACOMBANK lập hat-trick giải thưởng nhờ năng lực số và sự thấu hiểu khách hàng