Giảm lãi suất cần đi cùng nâng cao hiệu quả sử dụng vốn

Ông đánh giá như thế nào về nỗ lực giảm lãi suất của ngành Ngân hàng nhằm hỗ trợ doanh nghiệp và tăng trưởng kinh tế trong bối cảnh hiện nay?
Việc giảm lãi suất thể hiện nỗ lực và quyết tâm rất lớn của Chính phủ cũng như ngành Ngân hàng trong hỗ trợ thực hiện mục tiêu tăng trưởng kinh tế năm nay. Trước hết, giảm lãi suất giúp doanh nghiệp giảm chi phí tài chính, qua đó giảm chi phí sản xuất, kinh doanh; đồng thời có thể hỗ trợ các hoạt động tiêu dùng.
 |
Cần nhìn nhận rằng việc giảm lãi suất là sự chia sẻ lợi ích và nỗ lực rất lớn của ngành Ngân hàng để hỗ trợ tăng trưởng kinh tế trong bối cảnh nguy cơ lạm phát vẫn hiện hữu, áp lực từ bên ngoài còn lớn. Để chủ trương đó được hiện thực hóa, việc giảm lãi suất cần được triển khai đồng bộ trong toàn hệ thống, không chỉ tập trung ở một số ngân hàng. Kỳ vọng đặt ra là sự đồng thuận của các ngân hàng thương mại sẽ chuyển thành quyết tâm và hành động chung của toàn ngành, với sự tham gia của các ngân hàng thương mại và các tổ chức tín dụng khác.
Cùng với đó, cần thực hiện đồng bộ các biện pháp nhằm tiếp tục kiềm chế lạm phát, kiểm soát mức tăng chỉ số giá tiêu dùng, tránh để lạm phát vượt quá khả năng chịu đựng của nền kinh tế, ảnh hưởng đến mục tiêu tăng trưởng của năm nay và cả năm sau.
Để việc giảm lãi suất phát huy hiệu quả bền vững, theo ông, doanh nghiệp và thị trường vốn cần chia sẻ trách nhiệm như thế nào với hệ thống ngân hàng?
Diễn biến lãi suất cho thấy nguồn vốn tín dụng ngân hàng, cũng như các nguồn vốn khác trong nền kinh tế, là nguồn lực khan hiếm. Giá của đồng vốn, thể hiện qua lãi suất, ở mức cao càng đặt ra yêu cầu phải phân bổ và sử dụng nguồn lực này một cách hiệu quả.
Nguồn vốn cần được phân bổ cho những chủ thể có khả năng sử dụng hiệu quả nhất, mang lại lợi ích lớn nhất cho nền kinh tế. Những nỗ lực của ngành Ngân hàng và các chủ thể trong lĩnh vực tài chính cần được đáp lại bằng nỗ lực của doanh nghiệp trong sử dụng vốn, nâng cao hiệu quả sản xuất, kinh doanh và tạo ra tăng trưởng tốt hơn.
Đồng thời, cần phát huy các nguồn lực khác của nền kinh tế, đặc biệt là vai trò của thị trường vốn. Nguồn lực hỗ trợ tăng trưởng không thể chỉ trông chờ vào ngân hàng mà cần được huy động qua các kênh khác, như thị trường trái phiếu, đặc biệt là trái phiếu doanh nghiệp, và thị trường cổ phiếu. Các kênh này cần phát huy vai trò mạnh mẽ hơn để chia sẻ gánh nặng cung cấp nguồn lực tài chính cho nền kinh tế.
Ở đây có hai yêu cầu đặt ra, cộng đồng doanh nghiệp phải có trách nhiệm sử dụng nguồn vốn hiệu quả hơn; thị trường vốn cần chia sẻ nhiều hơn với thị trường tiền tệ trong việc đáp ứng nhu cầu vốn. Đây là điều kiện để những nỗ lực hiện nay phát huy hiệu quả tương xứng trong trung hạn.
Bên cạnh đó, cần có cách nhìn dài hạn đối với chính sách tiền tệ, đặc biệt là vấn đề lãi suất và lạm phát. Trong thời gian qua, có những yếu tố gây áp lực từ bên ngoài mà chúng ta khó tránh khỏi, như giá nguyên, nhiên liệu tăng, biến động trên thị trường quốc tế và căng thẳng địa chính trị. Những yếu tố này cũng tạo áp lực lên tỷ giá hối đoái, đồng Việt Nam và lãi suất.
Tuy nhiên, cũng có những yếu tố nội tại cần được giải quyết. Nền kinh tế cần nâng cao hiệu quả phân bổ và sử dụng nguồn lực, tránh để nguồn lực bị hút quá nhiều vào những lĩnh vực, ngành nghề có tính đầu cơ cao, hấp dẫn bởi mức lợi nhuận lớn trong thời gian ngắn nhưng không bảo đảm hiệu quả phân bổ vốn.
Vì vậy, phải luôn coi lãi suất, đặc biệt là lạm phát, là những vấn đề quan trọng cần được xem xét trong dài hạn. Cần bảo đảm sự phát triển hài hòa giữa thị trường tiền tệ và thị trường vốn, cân đối giữa việc gia tăng nguồn cung tín dụng ngân hàng với huy động thêm nguồn lực từ thị trường vốn. Cách tiếp cận này sẽ góp phần hạn chế những khó khăn tương tự về lãi suất lặp lại trong tương lai.
Nhìn lại 9 tháng đầu năm, ông đánh giá như thế nào về công tác điều hành chính sách tiền tệ của Ngân hàng Nhà nước?
Trong thời gian qua, Ngân hàng Nhà nước chịu nhiều áp lực khi phải đồng thời đáp ứng các yêu cầu khác nhau. Một mặt, cần duy trì mức lãi suất hợp lý để hỗ trợ doanh nghiệp, người tiêu dùng và hoạt động sản xuất, kinh doanh. Mặt khác, phải bảo đảm an toàn, thanh khoản của hệ thống và lợi ích của người gửi tiền.
Ngân hàng là trung gian tài chính, vì vậy phải thu hút được đủ nguồn vốn để thực hiện hoạt động cho vay. Cùng với việc bảo đảm thanh khoản và cung ứng vốn cho nền kinh tế, công tác điều hành còn phải góp phần kiềm chế lạm phát, hỗ trợ thực hiện các mục tiêu tăng trưởng. Đây là bài toán khó đối với ngành Ngân hàng trong năm 2026, nhất là khi môi trường bên ngoài tiếp tục tạo sức ép đối với chính sách tiền tệ trong nước.
Trong bối cảnh đó, Ngân hàng Nhà nước đã rất chủ động, linh hoạt để thích ứng với tình hình. Thanh khoản và an toàn hệ thống tiếp tục được bảo đảm. Những yếu tố quan trọng mà ngành Ngân hàng có vai trò đóng góp, như cán cân thanh toán, dự trữ ngoại hối và tỷ giá hối đoái, vẫn trong tầm kiểm soát.
Mặc dù áp lực tăng lãi suất là rất lớn, nhưng ngành Ngân hàng đã có nhiều nỗ lực để duy trì lãi suất ở mức hợp lý, hài hòa lợi ích giữa các bên trong nền kinh tế. Đây là nỗ lực cần được nhìn nhận trong bối cảnh Ngân hàng Nhà nước phải chịu sức ép từ nội tại nền kinh tế, yêu cầu của các chủ thể khác nhau và những tác động từ bên ngoài.
Một kết quả đáng ghi nhận khác là lượng vốn cung ứng cho nền kinh tế lớn, thể hiện qua sự gia tăng tín dụng trong thời gian qua, dù điều kiện lãi suất còn khó khăn. Cùng với đó, tỷ giá được duy trì tương đối ổn định, các cân đối lớn liên quan vẫn trong phạm vi kiểm soát.
Đó là những điểm sáng để tiếp tục phát huy trong những tháng cuối năm, đồng thời tạo tiền đề vững chắc hơn cho năm 2027. Khi áp lực lên tỷ giá và chỉ số giá tiêu dùng được giảm bớt, nền kinh tế sẽ có thêm cơ sở để từng bước hạ lãi suất.
Trong những tháng cuối năm, công tác điều hành chính sách tiền tệ cần đặc biệt lưu ý những vấn đề gì, thưa ông?
Lãi suất hiện là vấn đề được doanh nghiệp và người dân rất quan tâm, vì vậy đây chắc chắn là nội dung cần được chú trọng trong điều hành. Tuy nhiên, cùng với lãi suất, phải đặc biệt quan tâm đến lạm phát.
Nếu không kiểm soát được lạm phát, rủi ro đối với nền kinh tế sẽ rất lớn, thậm chí lớn hơn rủi ro do lãi suất cao. Vì vậy, yêu cầu quan trọng trong điều hành chính sách tiền tệ là tiếp tục nỗ lực cung ứng vốn, giảm lãi suất để hỗ trợ doanh nghiệp và người dân, trên cơ sở kiểm soát được lạm phát và bảo đảm tỷ giá hối đoái ổn định.
Kiểm soát lạm phát và giữ ổn định tỷ giá cũng hỗ trợ rất lớn cho doanh nghiệp, người dân và hoạt động sản xuất, kinh doanh từ những góc độ khác. Đây là những yếu tố cần được đặc biệt chú ý trong các tháng cuối năm.
Xin trân trọng cảm ơn ông!
Tin liên quan


Tin khác
SACOMBANK giảm lãi suất huy động, tiếp sức cho doanh nghiệp bứt phá
MSB triển khai đồng bộ giải pháp lãi suất đối với khách hàng cá nhân và doanh nghiệp
Sáng 20/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng
SHB lần đầu công bố Khung Tài chính Bền vững, mở rộng định hướng dòng vốn xanh và xã hội
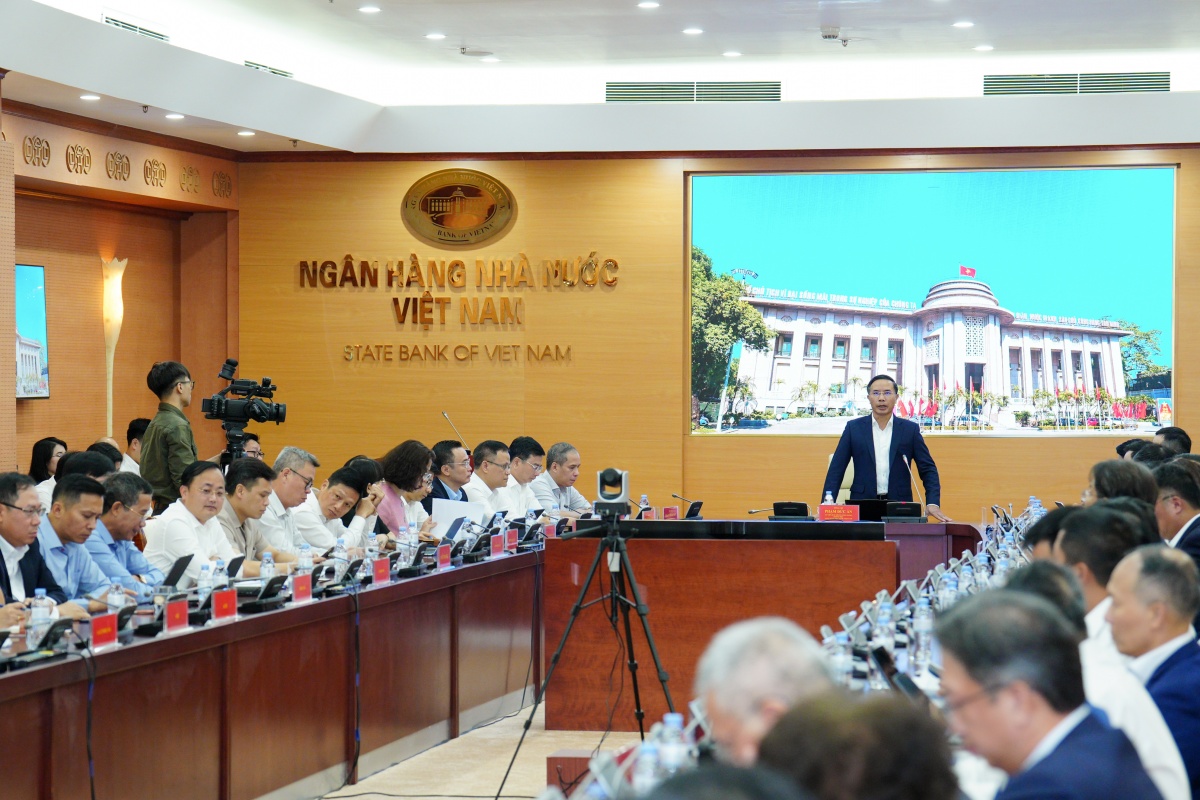
Ngân hàng đồng thuận giảm lãi suất hỗ trợ nền kinh tế
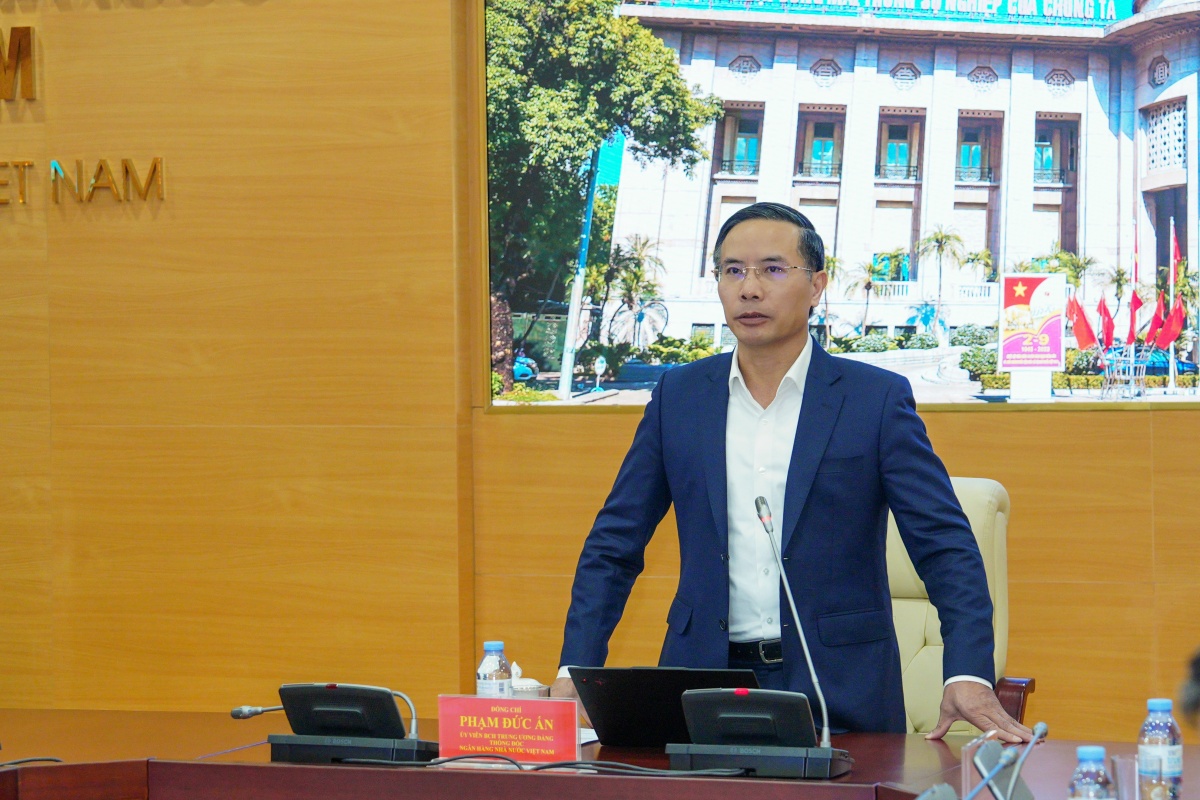
Thống đốc Phạm Đức Ấn: Ngân hàng chia sẻ lợi nhuận để giảm lãi suất cho vay các lĩnh vực ưu tiên

Sáng 19/10: Tỷ giá trung tâm giảm 4 đồng
Giảm lãi suất cuối năm: Mở rộng dư địa từ nhiều phía

Chính sách tiền tệ giữ nhịp ổn định, tiếp sức tăng trưởng kinh tế

Agribank giảm lãi suất cho vay tới 2,0%/năm, hỗ trợ người dân và doanh nghiệp