Nâng hạng chứng khoán, vì sao cổ phiếu định giá rẻ vẫn chưa đủ hấp dẫn?

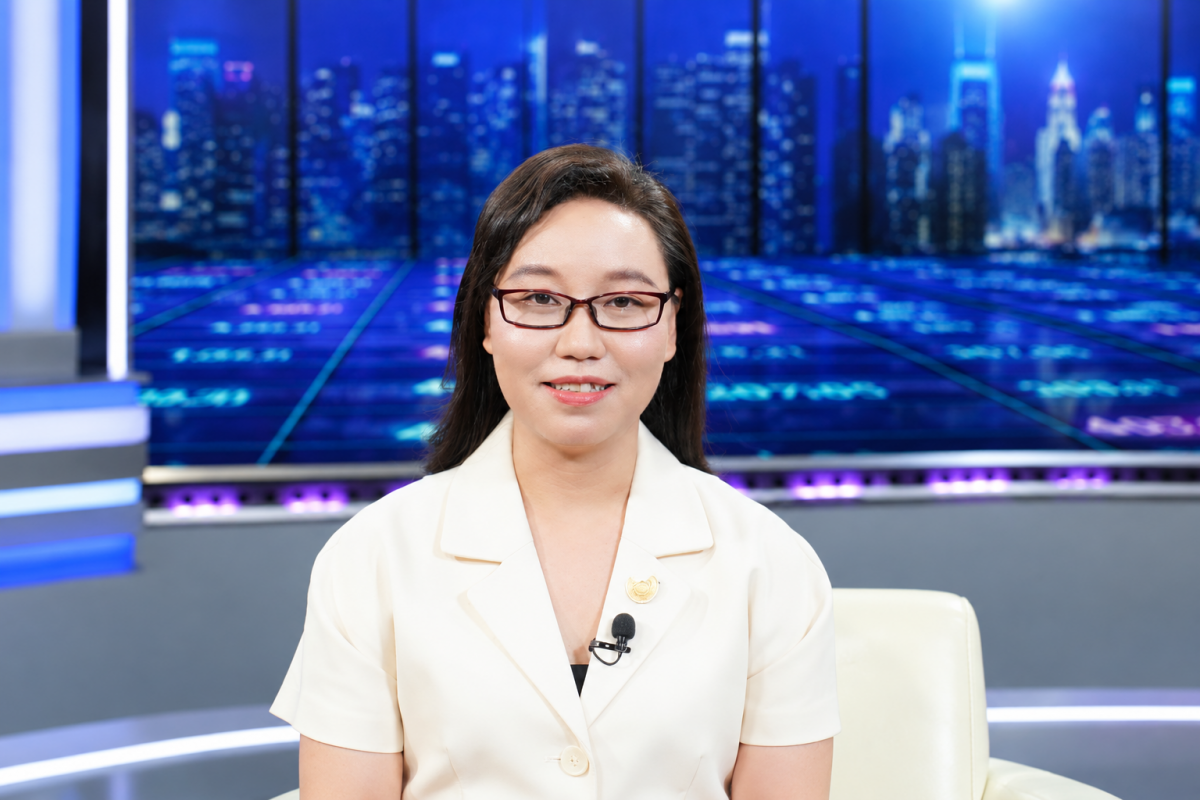 |
| Bà Đỗ Minh Trang, Giám đốc Phân tích và Chiến lược thị trường ACBS |
Nâng hạng mở cơ hội, dòng tiền chưa vội trở lại
Thị trường chứng khoán Việt Nam bước vào giai đoạn mới sau khi chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Trong khi nền kinh tế duy trì đà tăng trưởng tích cực qua ba quý đầu năm 2026, diễn biến dòng vốn ngoại và kết quả kinh doanh của các doanh nghiệp niêm yết vẫn đặt ra nhiều câu hỏi về khả năng chuyển hóa kỳ vọng thành sức tăng thực tế của thị trường.
Bà Đỗ Minh Trang, Giám đốc Phân tích và Chiến lược thị trường ACBS nhận định, cơ hội đầu tư vẫn hiện hữu, nhưng cần sàng lọc kỹ khi chi phí vốn và những biến động bên ngoài ảnh hưởng tới khả năng sinh lời của doanh nghiệp.
Theo bà Trang, việc đưa cổ phiếu Việt Nam vào rổ FTSE EM được thực hiện theo lộ trình kéo dài một năm. Tháng 9/2026, tỷ lệ giải ngân mới đạt 10%; các mốc tiếp theo được bà nêu là 15% vào tháng 3/2027, 30% vào tháng 6/2027 và 35% vào tháng 9/2027. Vì vậy, tác động của nâng hạng không thể được đánh giá chỉ qua diễn biến dòng tiền ngay sau thời điểm công bố.
Trên thực tế, nhà đầu tư nước ngoài chưa chủ động giải ngân mạnh. Hoạt động bán ròng vẫn tiếp diễn, dù tốc độ đã giảm gần đây. Tỷ trọng Việt Nam trong chỉ số FTSE EM còn nhỏ nên các quỹ ETF chưa chịu áp lực mua đủ tỷ trọng ngay. Đồng thời, việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất thêm 0,25 điểm phần trăm trong tháng 9 khiến môi trường đầu tư bằng USD và các ngoại tệ mạnh kém thuận lợi hơn đối với dòng tiền vào thị trường mới nổi.
Dù vậy, triển vọng trung hạn được đánh giá tích cực hơn khi tỷ trọng cổ phiếu Việt Nam trong rổ chỉ số tăng dần. Bà Trang kỳ vọng thời điểm đáng chú ý rơi vào cuối quý I, đầu quý II/2027, khi tiến độ phân bổ vốn có thể tạo sức ép giải ngân hơn. Đối với các quỹ chủ động, quyết định đầu tư còn phụ thuộc vào ổn định kinh tế vĩ mô, tỷ giá, định giá cổ phiếu, độ phong phú của hàng hóa niêm yết và tiến triển tháo gỡ những nút thắt về hạ tầng, luân chuyển vốn.
Tuy nhiên, định giá hấp dẫn chưa đồng nghĩa thị trường lập tức tăng mạnh. Bà Trang dự báo từ nay đến cuối năm 2026, VN-Index có thể dao động trong vùng 1.700-1.900 điểm, với thanh khoản suy giảm và dòng vốn ngoại chưa giải ngân quyết liệt. Nhiều cổ phiếu đang có mức định giá thấp so với bình quân năm năm, nhưng triển vọng lợi nhuận có dấu hiệu yếu đi khiến nhà đầu tư cần cân nhắc yếu tố trước khi lựa chọn.
Lợi nhuận phân hóa, nhóm ngành nào còn dư địa?
Bức tranh kinh doanh quý III/2026 cho thấy tác động khác nhau giữa các nhóm ngành chủ chốt. Theo bà Trang, mặt bằng lãi suất bình quân ba quý đầu năm đã tăng so với năm 2025, trong đó lãi suất huy động tăng khoảng 1,3 điểm phần trăm và lãi suất cho vay tăng khoảng 1,1 điểm phần trăm. Diễn biến này tạo sức ép lên chi phí tài chính và biên lợi nhuận của nhiều doanh nghiệp.
Với ngân hàng, nhóm chiếm hơn 30% vốn hóa và khoảng 50% lợi nhuận toàn thị trường, kết quả kinh doanh quý III được đánh giá kém tích cực hơn quý II dù vẫn tăng trưởng so với cùng kỳ. Nguyên nhân chủ yếu là chi phí huy động tăng nhanh hơn lãi suất cho vay, trong bối cảnh nhu cầu vốn trung và dài hạn cùng nhu cầu tín dụng tương lai còn lớn.
Ở bất động sản, triển vọng lợi nhuận phụ thuộc nhiều vào kết quả của một số doanh nghiệp lớn. Thị trường giao dịch trầm lắng khiến khả năng cải thiện lợi nhuận chưa rõ ràng, trừ trường hợp xuất hiện những giao dịch bán sỉ đáng kể.
Nhóm chứng khoán cũng đứng trước quý kinh doanh nhiều thách thức. Dư nợ cho vay ký quỹ tiếp tục tăng nhưng tốc độ chậm hơn năm 2025; biên lãi cho vay bị thu hẹp, trong khi thanh khoản thị trường quý III giảm mạnh làm ảnh hưởng nguồn thu môi giới. Diễn biến đi ngang trong biên độ hẹp của VN-Index còn hạn chế cơ hội từ hoạt động tự doanh.
Đối với bán lẻ, dù ngành duy trì tăng trưởng ổn định nhiều năm sau dịch Covid-19, kết quả quý III được dự báo phân hóa giữa các doanh nghiệp do vấn đề pháp lý.
Nhưng, thách thức không chỉ đến từ thị trường trong nước. Xung đột Trung Đông làm giá nguyên liệu tăng, kéo theo áp lực lạm phát toàn cầu. Ngân hàng trung ương châu Âu đã tăng lãi suất hai lần từ đầu năm 2026, tổng cộng 0,5 điểm phần trăm lên 2,5%; Nhật Bản tăng từ 0,75% lên 1,25%; Mỹ tăng thêm 0,25 điểm phần trăm trong tháng 9, lên khoảng 3,75-4%. Lãi suất vay mua nhà tại Mỹ ở mức 6-7% tùy kỳ hạn, ảnh hưởng tới thu nhập hộ gia đình.
Nếu căng thẳng địa chính trị kéo dài, áp lực lạm phát có thể trở thành rủi ro trung hạn. Khi đó, doanh nghiệp phải đối mặt với chi phí huy động vốn bằng cả nội tệ lẫn ngoại tệ, bao gồm khoản vay hợp vốn và trái phiếu ngoại tệ. Điều kiện tài chính thắt chặt cũng có thể tác động tới định giá cổ phiếu, dòng vốn vào thị trường mới nổi và kế hoạch đầu tư của doanh nghiệp thâm dụng vốn.
Bà Trang cho rằng, tác động có thể bộc lộ ngay từ quý IV/2026, buộc một số doanh nghiệp phải cơ cấu lại nợ hoặc tạm dừng mở rộng dự án mới. Tuy nhiên, cơ hội không biến mất mà chuyển sang những ngành có nền tảng kinh doanh và triển vọng phù hợp hơn. Trong đó, ngân hàng được đánh giá là có tiềm năng trung và dài hạn nhờ định giá hấp dẫn, khả năng duy trì lợi nhuận và tỷ trọng vốn hóa lớn, đồng thời có thể hưởng lợi từ nâng hạng. Với kỳ vọng tăng trưởng tín dụng quanh 15% trong những năm tới, lợi nhuận hệ thống ngân hàng được dự báo duy trì mức tăng 10-15% mỗi năm.
Ngành dầu khí được chú ý nhờ mặt bằng giá dầu, nhu cầu đầu tư và thay đổi chính sách giúp thủ tục phê duyệt dự án thuận lợi hơn. Một số doanh nghiệp trong ngành có nền tảng tài chính tốt và lượng tiền mặt lớn. Nhóm bảo hiểm, đặc biệt bảo hiểm nhân thọ, có thể hưởng lợi từ hiệu suất đầu tư vốn. Cùng với đó, doanh nghiệp sản xuất điện và cảng biển được kỳ vọng duy trì đà tăng trưởng nhờ nhu cầu điện năng, hoạt động xuất nhập khẩu và tăng trưởng kinh tế.
Như vậy, sự kiện nâng hạng mở thêm triển vọng cho thị trường, nhưng không xóa bỏ khác biệt về hiệu quả kinh doanh giữa các doanh nghiệp. Trong bối cảnh dòng tiền quốc tế cần thời gian để phân bổ và lợi nhuận các ngành biến động không đồng đều, lựa chọn cổ phiếu gắn với chất lượng doanh nghiệp vẫn là trọng tâm khi đánh giá cơ hội đầu tư.
Tin liên quan

Tin khác

Giá neo cao, sức mua yếu, hạ tầng có đủ sức kéo bất động sản TP.HCM?
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Minh bạch chuỗi cung ứng: Liệu cánh cửa vào thị trường châu Âu có bị thu hẹp?

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Chính sách thuế phải giúp doanh nghiệp nâng cấp

Văn phòng cho thuê Hà Nội đổi chiều, chủ nhà 'đua' giữ khách?