Giáo dục tài chính - Sự cần thiết dạy cho trẻ từ tiểu học

| Giáo dục tài chính: Gieo “hạt giống” tiết kiệm từ học đường Giáo dục tài chính sớm là nền tảng hình thành thói quen tiết kiệm bền vững Tài chính toàn diện hướng tới người thu nhập thấp |
Trong bối cảnh hội nhập sâu rộng và nền kinh tế số ngày càng phát triển, việc hiểu và quản lý đồng tiền đã trở thành một kỹ năng sống thiết yếu, quan trọng không kém đọc - viết hay toán học.
Nhiều nghiên cứu quốc tế chỉ ra rằng trẻ em được tiếp cận kiến thức tài chính từ sớm có khả năng tự chủ, lập kế hoạch chi tiêu và ứng phó với rủi ro tốt hơn khi trưởng thành. Ngược lại, thiếu kỹ năng này khiến các em dễ sa vào nợ nần, chi tiêu bốc đồng hoặc thiếu tự tin trong những quyết định tài chính quan trọng sau này.
Kết quả đánh giá PISA năm 2022 do Tổ chức Hợp tác và Phát triển Kinh tế (OECD) thực hiện cho thấy trung bình 18% học sinh ở các quốc gia thành viên chưa đạt mức hiểu biết tài chính cơ bản, đồng nghĩa các em chưa đủ khả năng áp dụng kiến thức tài chính vào tình huống thực tế.
Tại Mỹ, một khảo sát của Next Gen Personal Finance chỉ ra học sinh hoàn thành một học kỳ môn “tài chính cá nhân” có thể nhận được lợi ích trọn đời lên tới hàng trăm nghìn USD nhờ biết tiết kiệm, đầu tư và tránh bẫy tín dụng. Nhiều bang của Mỹ đã đưa môn học này thành yêu cầu bắt buộc để tốt nghiệp trung học.
Ở châu Âu, những trường như Rosenberg (Thụy Sĩ) còn dạy quản lý danh mục đầu tư, tính rủi ro và thuyết trình dự án tài chính cho học sinh từ 12 đến 18 tuổi, cho thấy mức độ coi trọng giáo dục tài chính trong nhà trường.
 |
| Theo các chuyên gia tài chính, tiền sẽ là công cụ giáo dục hiệu quả nếu cha mẹ biết sử dụng chúng. Ảnh minh họa: Shutterstock. |
Tại Việt Nam, khoảng trống kiến thức tài chính của học sinh cũng đã được các chuyên gia cảnh báo. Nhiều em bước vào đời với tâm thế “trắng tay” về quản lý tiền bạc: chưa biết lập ngân sách, khó khăn trong quyết định tiết kiệm hay vay vốn lần đầu. Một số chương trình thử nghiệm đã cho thấy hiệu quả rõ rệt. Dự án Cha-Ching, do Prudence Foundation phối hợp triển khai tại gần 500 trường tiểu học trên cả nước, đã tiếp cận hơn 170.000 học sinh và hơn 5.000 giáo viên, giúp trẻ làm quen với các khái niệm: kiếm tiền, tiết kiệm, tiêu dùng và chia sẻ.
Gần đây, sân chơi trực tuyến “Tài chính thông minh” do Thời báo Ngân hàng và Tập đoàn FPT khởi xướng đặt mục tiêu thu hút hàng triệu học sinh tham gia, từng bước biến giáo dục tài chính thành một phần quen thuộc của trường học.
Các số liệu khảo sát xã hội cũng cho thấy gia đình là yếu tố quan trọng nhất trong giáo dục tài chính cho trẻ, nhưng nhà trường ngày càng đóng vai trò không thể thay thế. Khi được tiếp cận kiến thức ngay từ bậc tiểu học, trẻ sẽ sớm hình thành thói quen chi tiêu hợp lý, biết cân đối giữa nhu cầu và khả năng, đồng thời học cách trân trọng giá trị của sức lao động và sự nỗ lực. Đây cũng là nền tảng để các em tự tin khởi nghiệp, chủ động định hướng nghề nghiệp trong tương lai.
Nhận thấy nhu cầu cấp thiết đó, Nhà xuất bản Giáo dục Việt Nam phối hợp cùng Công ty CP Văn hóa & Giáo dục Tân Việt (Nhà sách Tân Việt) đã giới thiệu bộ sách Giáo dục tài chính dành cho học sinh từ lớp 1 đến lớp 12. Bộ sách do ThS. Lê Thị Thúy Sen - Tổng biên tập Thời báo Ngân hàng, tác giả cuốn Khéo khôn với tiền - Tránh mọi ưu phiền chủ biên, cùng nhóm cộng sự giàu kinh nghiệm biên soạn.
Để đảm bảo tính khoa học và chuẩn mực, nội dung sách được thẩm định bởi hội đồng chuyên gia uy tín trong lĩnh vực tài chính – ngân hàng và giáo dục như NGƯT, PGS.TS Trần Hoàng Ngân, TS Lê Xuân Nghĩa, PGS.TS Phạm Thị Hoàng Anh, luật sư Trương Thanh Đức, PGS.TS Hoàng Công Gia Khánh.
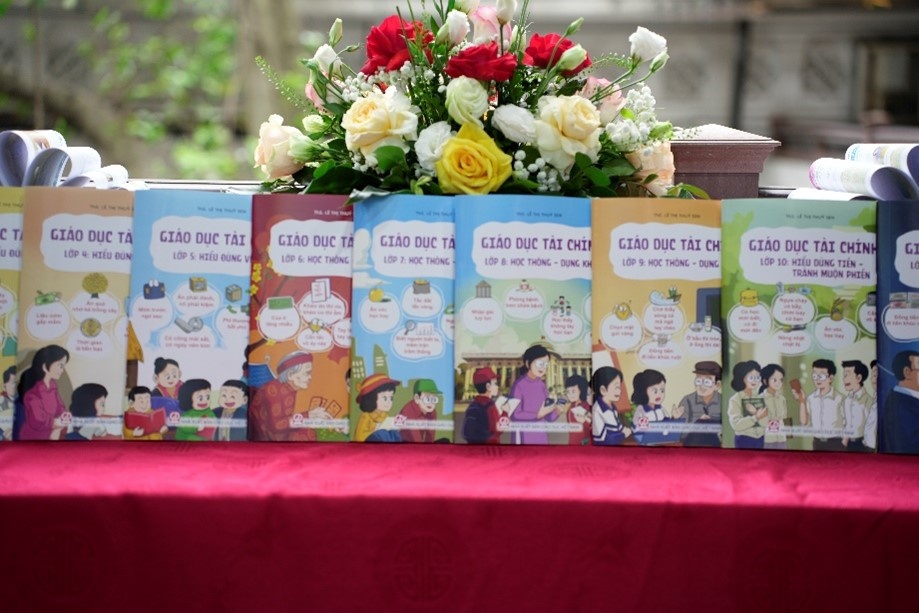 |
| Bộ sách Giáo dục tài chính dành cho học sinh từ lớp 1 đến lớp 12. Ảnh: NXB Giáo dục Việt Nam. |
Phù hợp với chương trình giáo dục phổ thông mới và cụ thể hóa Chiến lược tài chính toàn diện quốc gia đến năm 2025, định hướng 2030, bộ sách mang đến kiến thức gần gũi với đời sống: từ lịch sử đồng tiền, lạm phát, lãi suất đến tiết kiệm, vay vốn, đầu tư, bảo hiểm hay quản lý chi tiêu cá nhân.
Hàng trăm câu ca dao, tục ngữ, thành ngữ Việt Nam được lồng ghép khéo léo giúp bài học trở nên sinh động, dễ nhớ mà vẫn giàu giá trị nhân văn. Không chỉ dừng ở “học về tiền”, sách còn khuyến khích học sinh xây dựng thái độ đúng đắn với đồng tiền, nuôi dưỡng khát vọng, tinh thần lao động và khả năng lập kế hoạch - những yếu tố quan trọng để thành công trong tương lai.
Giáo dục tài chính cho trẻ từ tiểu học không chỉ dạy các em cách tiết kiệm hay chi tiêu, mà còn gieo mầm tư duy trách nhiệm, giúp thế hệ trẻ tự tin làm chủ cuộc sống trong nền kinh tế toàn cầu hóa.
Bộ sách Giáo dục tài chính vì thế không đơn thuần là tập hợp kiến thức, mà còn là lời nhắn nhủ: hiểu và quản lý đồng tiền chính là hiểu và quản lý tương lai của mình; và để xây dựng một xã hội phát triển bền vững, việc trang bị cho trẻ nền tảng tài chính vững chắc ngay từ bậc tiểu học là bước đi tất yếu.
Tin liên quan


Tin khác

Mua hàng trả góp qua ngân hàng: Trả lại hàng bị lỗi, xử lý khoản nợ ngân hàng thế nào?

Gửi tiết kiệm đứng tên hai vợ chồng, một người có được tự rút tiền?

Quản lý tài sản trong giai đoạn hiện nay: Chuyên gia tính toán thế nào?

Sổ tiết kiệm bị rách, hư hỏng hoặc mất thông tin có rút được tiền?

Tài khoản ngân hàng lâu không sử dụng có bị trừ phí?

Ngân hàng giảm lãi suất, người vay nào được lợi?

Trả góp 0% qua thẻ tín dụng, còn khoản phí nào khách hàng cần lưu ý?

Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?

Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?