Bộ trưởng Tài chính Mỹ: Không nên tăng lãi suất vì cú sốc năng lượng

Cú sốc năng lượng hay áp lực lạm phát dai dẳng?
Những đánh giá khác nhau về nguyên nhân lạm phát đang làm nổi bật thách thức mà Fed phải đối mặt trước cuộc họp chính sách tháng 12. Trong khi Bộ trưởng Tài chính Mỹ Scott Bessent cho rằng Fed cần thận trọng với việc tăng lãi suất để đối phó cú sốc giá năng lượng, Chủ tịch Fed Chicago Austan Goolsbee lại cảnh báo áp lực giá cả đã lan sang nhiều lĩnh vực khác của nền kinh tế.
Trong cuộc phỏng vấn CNBC ngày 13/11, ông Bessent cho rằng tình trạng lạm phát hiện nay bắt nguồn từ “cú sốc nguồn cung năng lượng” liên quan đến cuộc chiến với Iran, trong khi nền tảng kinh tế Mỹ vẫn rất vững mạnh. Theo ông, Fed cần nhận thức rõ tính chất của cú sốc này, thay vì phản ứng quá mạnh trước những số liệu lạm phát chịu ảnh hưởng của biến động giá dầu. Ông lập luận rằng việc tăng lãi suất quá nhiều khi cú sốc nguồn cung đang dịu bớt có thể dẫn đến những quyết định không phù hợp với triển vọng kinh tế.
“Vì vậy, tôi cho rằng việc tăng lãi suất quá mạnh để ứng phó với một cú sốc nguồn cung năng lượng, trong khi cú sốc này đang dịu bớt, là điều không phù hợp. Những số liệu này chịu ảnh hưởng của nhiều yếu tố gây nhiễu... Fed cần nhìn về phía trước, chứ không phải chỉ nhìn vào gương chiếu hậu”, ông nói.
Bộ trưởng Tài chính Mỹ cũng lưu ý Fed từng cắt giảm lãi suất trong năm 2025. Vì vậy, theo ông, việc đảo ngược chính sách một cách mạnh mẽ chỉ vì cú sốc nguồn cung năng lượng là điều cần cân nhắc kỹ lưỡng. “Tôi sẽ không nói Fed phải làm gì. Nhưng tôi cho rằng họ cần giữ một tư duy cởi mở”, ông Bessent nói.
Tuy nhiên, câu hỏi đặt ra là liệu lạm phát Mỹ có còn chủ yếu xuất phát từ cú sốc năng lượng hay không. Cũng trong ngày 13/11, xuất hiện trên CNBC sau cuộc phỏng vấn ông Bessent, Chủ tịch Fed Chicago Austan Goolsbee đưa ra đánh giá thận trọng hơn về tính chất của áp lực giá cả.
Theo ông Goolsbee, lạm phát không còn chỉ tập trung ở năng lượng và hàng hóa chịu tác động của thuế quan, mà đã lan sang các lĩnh vực dịch vụ và chăm sóc y tế, vốn ít chịu ảnh hưởng trực tiếp từ giá dầu. Bên cạnh đó, nhu cầu đầu tư mạnh vào xây dựng các trung tâm dữ liệu phục vụ AI cũng đang góp phần đẩy giá cả lên cao.
Fed cần nhìn xa hơn biến động giá dầu
“Tôi tôn trọng Bộ trưởng Tài chính và cũng đang cố gắng tìm lời giải cho chính vấn đề mà ông ấy quan tâm, đó là lạm phát hiện nay dai dẳng đến mức nào. Lẽ ra tác động lạm phát từ thuế quan và cú sốc giá dầu phải biến mất vào thời điểm này, nhưng thực tế điều đó vẫn chưa xảy ra”, ông Goolsbee nói.
Ông cho rằng điều đáng lo ngại và khó lý giải không chỉ là các cú sốc nguồn cung kéo dài hơn dự kiến, mà còn là khả năng nhu cầu trong nền kinh tế tăng quá mạnh, tạo thêm sức ép lạm phát. Đặc biệt, tình trạng giá dịch vụ tiếp tục tăng cho thấy vấn đề có thể không tự biến mất ngay cả khi giá dầu giảm.
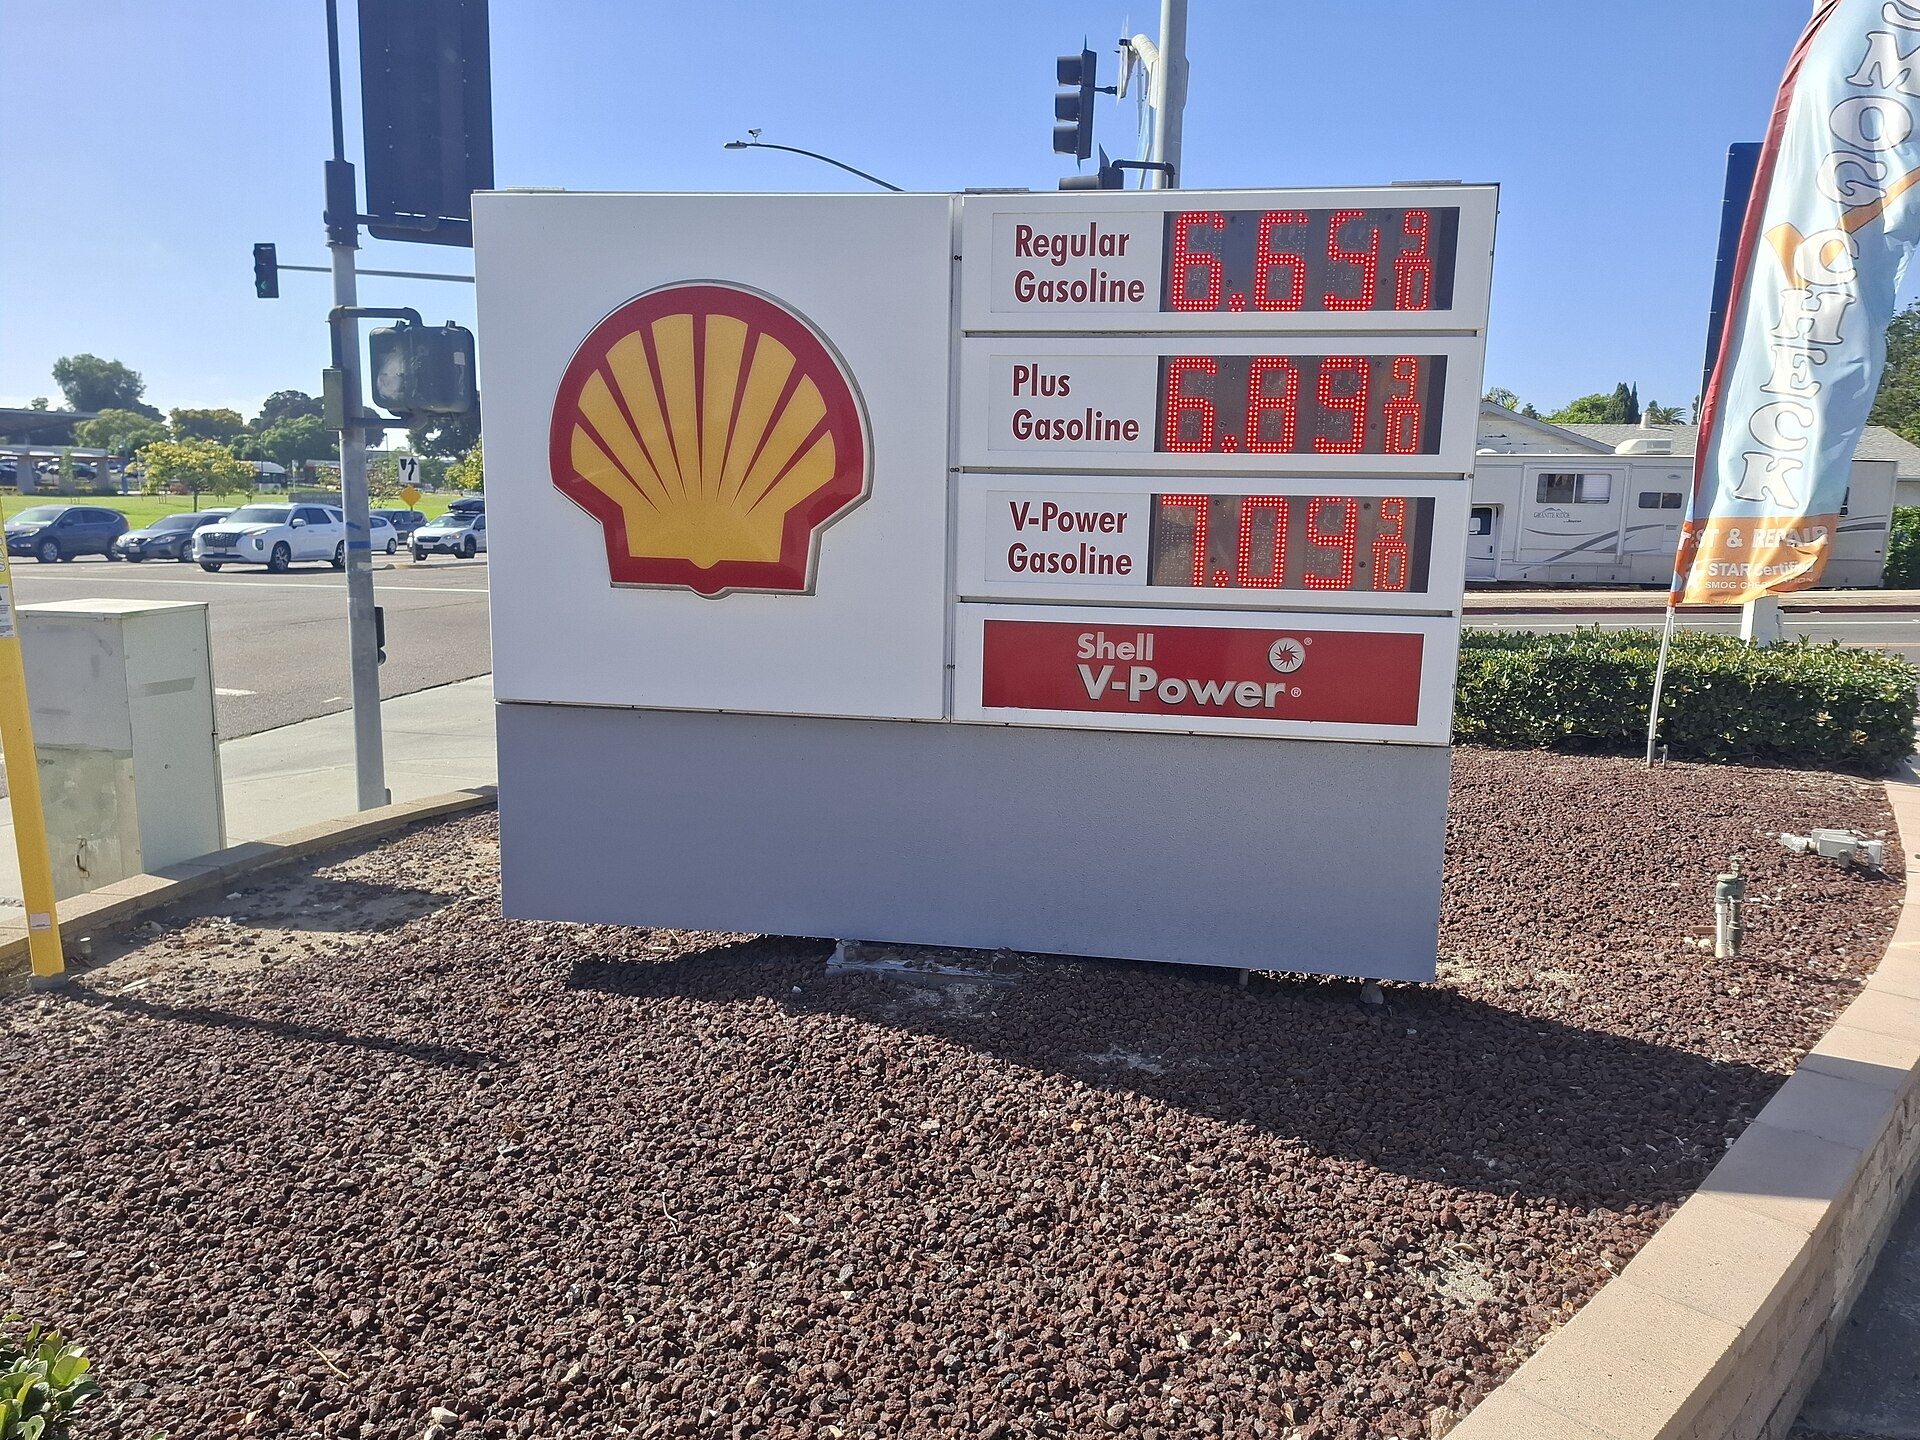 |
| Bảng giá xăng tại Chula Vista, California, Mỹ, ngày 29/9/2026. Ảnh: Wikimedia Commons/CC0. |
“Chúng tôi đã nhận thấy những dấu hiệu đáng lo ngại trong nhiều tháng liên tiếp, nếu xét đến mức độ lan rộng của lạm phát”, ông Goolsbee nói. “Ngay cả trong những nhóm hàng hóa và dịch vụ không chịu tác động từ giá dầu hay thuế quan, tiến trình kiềm chế lạm phát vẫn đang đình trệ, thậm chí trong một số trường hợp còn diễn biến theo chiều hướng xấu đi... Những áp lực đó sẽ không biến mất, bất kể giá dầu diễn biến như thế nào”.
Chủ tịch Fed Chicago Austan Goolsbee cũng đặt câu hỏi “liệu chúng ta có đang trên lộ trình đưa lạm phát trở lại mức 2% hay không?” và tự trả lời rằng: “Theo đánh giá của tôi vào thời điểm hiện tại, câu trả lời là không, và chúng ta phải giải quyết vấn đề đó”. Theo ông, cách tiếp cận thông thường trong điều hành chính sách tiền tệ là cần tìm cách ngăn chặn tình trạng tổng cầu tăng quá nóng. Ông cho biết các số liệu lạm phát sắp tới sẽ đóng vai trò then chốt trong việc xác định liệu Fed có cần đẩy nhanh tốc độ tăng lãi suất hay không.
Trong bối cảnh đó, phát biểu mới nhất của Phó Chủ tịch Fed Philip Jefferson ngày 13/11 bổ sung một góc nhìn đáng chú ý về cách Fed có thể xác định định hướng chính sách. Ông Jefferson nhận định các số liệu kể từ cuộc họp tháng 10 cho thấy hoạt động kinh tế và thị trường lao động nhìn chung vẫn vững vàng, trong khi những chỉ số lạm phát tiếp tục phản ánh áp lực giá cả dai dẳng. “Theo đó, tôi cho rằng diễn biến lạm phát là tín hiệu quan trọng hơn trong việc xác định định hướng chính sách tiền tệ phù hợp”, ông nhấn mạnh.
Tuy nhiên, khác với một số quan chức Fed đã đề cập khả năng tăng lãi suất nhanh hơn hoặc mạnh hơn, ông Jefferson không đưa ra định hướng cụ thể về thời điểm và mức độ điều chỉnh. “Trong thời gian tới, tôi cho rằng các quyết định điều chỉnh chính sách tiếp theo cần được xác định trên cơ sở xem xét thận trọng xu hướng của các dữ liệu kinh tế, triển vọng đang thay đổi và sự cân bằng giữa các rủi ro”, ông nói.
Trước cuộc họp ngày 8–9/12, các số liệu việc làm và lạm phát gần đây đã củng cố lập luận ủng hộ việc Fed tăng thêm lãi suất. Tuy nhiên, những phát biểu mới nhất cũng cho thấy quyết định chính sách không chỉ phụ thuộc vào mức lạm phát cao đến đâu, mà còn ở việc áp lực giá cả bắt nguồn từ đâu và có khả năng kéo dài bao lâu.
Lãi suất cao hơn có thể làm giảm nhu cầu tiêu dùng và đầu tư, nhưng không trực tiếp giải quyết được tình trạng thiếu hụt nguồn cung dầu. Do đó, nếu giá cả tăng chủ yếu do gián đoạn nguồn cung và sau đó hạ nhiệt, việc thắt chặt quá mức có nguy cơ gây sức ép không cần thiết lên tăng trưởng. Song ngược lại, khi lạm phát đã lan rộng và được duy trì bởi nhu cầu trong nước, việc chờ đợi giá năng lượng hạ nhiệt có thể không đủ để đưa lạm phát trở lại mục tiêu 2%.
Tin liên quan


Tin khác
Kinh tế GiG mở rộng yêu cầu đổi mới hệ thống thanh toán

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 13/11

USD sát đỉnh 19 tháng phát tín hiệu gì về lãi suất Fed?
BIS giới thiệu công cụ kiểm tra sức chịu đựng thanh khoản ngân hàng

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 12/11

USD mạnh lên, đẩy đồng yên Nhật rơi sát 'lằn ranh đỏ'

Nhà đầu tư nước ngoài rút gần 50 tỷ USD khỏi thị trường cổ phiếu châu Á

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 11/11

USD tiến sát đỉnh 1 tháng nhờ kỳ vọng Fed tăng lãi suất, triển vọng vẫn khó lường

Fed sẽ tăng lãi suất vào tháng 12 do lạm phát cao dai dẳng