Giáo dục tài chính: Gieo “hạt giống” tiết kiệm từ học đường

| Dịch vụ ngân hàng cho trẻ em ngày càng đa dạng Sacombank mang ‘trường học tài chính số’ đến với sinh viên trên toàn quốc Lan toả tri thức bằng sức mạnh của thông tin |
Khi tài chính trở thành “kỹ năng sống”
Một buổi sáng đầu tuần, bé Minh Anh học sinh lớp 4 cẩn thận mở chiếc ví vải hoa, lấy ra tờ 5 nghìn đồng được mẹ cho từ hôm trước. Em ngắm nghía một lúc rồi nhẹ nhàng bỏ vào chú heo đất màu hồng đặt ở góc bàn học. “Con đang tiết kiệm để cuối năm góp mua sách cho các bạn miền núi,” em nói khi mẹ hỏi. Từ câu chuyện giản dị ấy, người ta nhận ra rằng, tiết kiệm không chỉ là hành động bỏ tiền vào ống, mà là bài học đầu tiên về giá trị lao động, về sự sẻ chia và cách quản lý tương lai. Khi những “hạt giống tiết kiệm” được gieo từ học đường, chúng sẽ nảy mầm thành thói quen tốt, thành nền tảng của một thế hệ biết tiêu dùng thông minh và có trách nhiệm.
Trong kỷ nguyên số, khi tiền không chỉ nằm trong ví mà ở trên chiếc điện thoại, thẻ ngân hàng hay ví điện tử, việc giúp trẻ hiểu về giá trị đồng tiền, biết chi tiêu hợp lý, tiết kiệm khoa học đã trở thành một phần thiết yếu của giáo dục hiện đại. Nhiều nghiên cứu cho thấy, phần lớn học sinh, sinh viên Việt Nam còn thiếu kiến thức cơ bản về tài chính cá nhân: không biết lập kế hoạch chi tiêu, không phân biệt giữa nhu cầu và mong muốn, ít quan tâm đến tiết kiệm hay đầu tư an toàn.
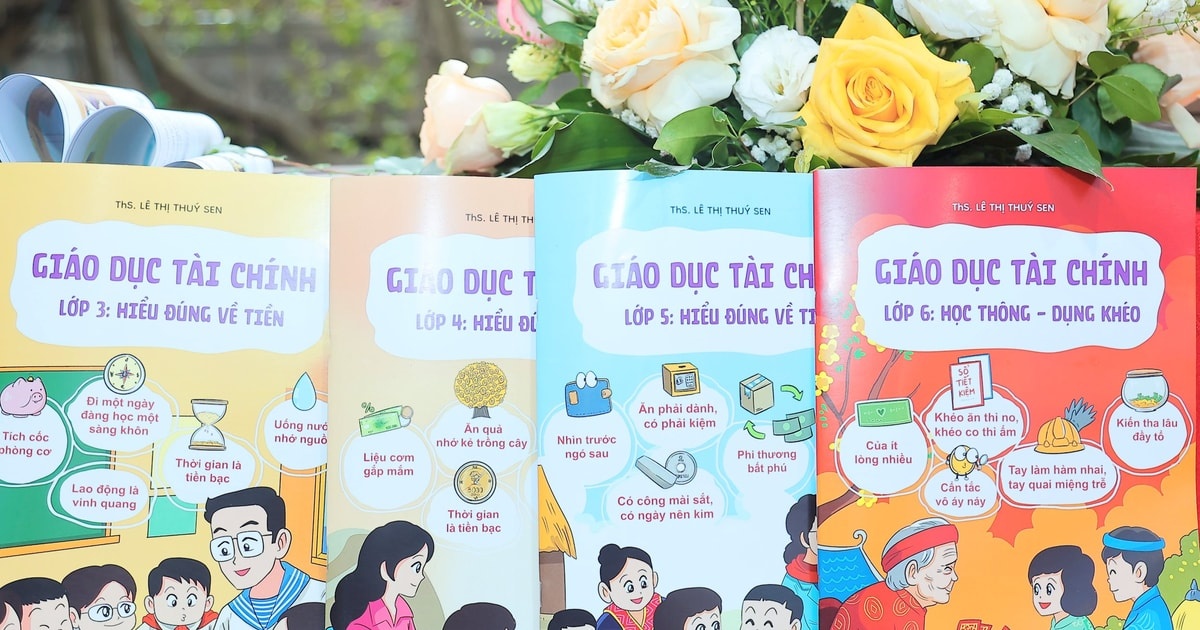 |
| Giáo dục tài chính cho học sinh không chỉ dừng lại việc dạy trẻ tiết kiệm và tránh các thủ đoạn lừa đảo tinh vi mà còn là hoạch định kế hoạch tài chính cá nhân |
Trong khi đó, tại nhiều quốc gia như Nhật Bản, Singapore, Hàn Quốc, kỹ năng tài chính đã được giảng dạy chính thức ngay từ bậc tiểu học, giúp trẻ hiểu đồng tiền không chỉ là công cụ tiêu dùng mà còn là phương tiện để đạt được ước mơ. Theo số liệu từ Bộ Công an, chỉ trong 8 tháng đầu năm 2025 đã có gần 1.500 vụ lừa đảo qua mạng bị phát hiện, thiệt hại hơn 1.600 tỷ đồng. Đáng chú ý, nạn nhân không chỉ là người lớn tuổi hay những người ít hiểu biết công nghệ, mà ngày càng có nhiều học sinh, sinh viên bị cuốn vào các chiêu trò “bắt cóc online”, “việc nhẹ lương cao”, “học bổng giả”… Thầy Lê Văn Ngà, Hà Nội chia sẻ, học sinh hiện nay rất nhạy với công nghệ, nhưng lại thiếu kỹ năng tài chính. Các em dễ tin vào lời mời ngọt ngào, mà không nhận ra phía sau là bẫy lừa đảo. Điều đó cho thấy, nếu không có sự chuẩn bị từ sớm, các em rất dễ trở thành nạn nhân trong xã hội số. Mặt khác, một đứa trẻ khi được học về tài chính sẽ hiểu rằng đồng tiền không “tự nhiên sinh ra”, mà là kết quả của lao động, sáng tạo và mồ hôi nước mắt. Khi biết điều đó, các em sẽ biết trân trọng công sức của cha mẹ, không phung phí và có trách nhiệm hơn trong chi tiêu.
Giáo dục tài chính giúp trẻ biết lập kế hoạch chi tiêu, đặt mục tiêu tiết kiệm, hiểu rằng không phải lúc nào cũng nên vay mượn. Những bài học này chính là nền tảng để trẻ trưởng thành với hành vi tài chính lành mạnh, tránh sa vào tín dụng đen hay tiêu xài hoang phí. Trong bối cảnh lừa đảo trực tuyến lan tràn, kiến thức tài chính cơ bản là “vaccine” giúp các em nhận diện rủi ro, tự cứu mình trước nhiều chiêu trò lừa đảo.
Chính vì vậy, trong chương trình học buổi 2 được Bộ Giáo dục và đào tạo đưa ra mới đây, nhiều thầy cô giáo đề nghị đề xuất bổ sung nội dung giáo dục tài chính vào chương trình dạy như một kỹ năng sống không thể thiếu của học sinh. Cô Trần Huyền My trường THCS Thanh Trì, Hà Nội chia sẻ, kiến thức về kinh tế và tài chính nên được trang bị cho các em càng sớm càng tốt vì đây là kỹ năng cần thiết cho hành trang của các em sau này. Trong trường hiện nay đã dạy các kỹ năng khác nhưng chưa có kỹ năng về tài chính nên tôi nghĩ đây là nội dung cần thiết cho việc dạy và học. Các em thiếu hụt kiến thức tài chính có thể dẫn đến những hệ lụy và rủi ro tài chính trong cuộc sống. Nếu được học và có kiến thức có thể các em sẽ tránh được tín dụng đen, chi tiêu quá đà, lừa đảo trực tuyến, chiêu trò “ việc nhẹ lương cao”….
Tự chủ tài chính - nền tảng của tương lai bền vững
Giáo dục tài chính cho học sinh không chỉ dừng lại việc dạy trẻ tiết kiệm và tránh các thủ đoạn lừa đảo tinh vi mà còn là hoạch định kế hoạch tài chính cá nhân. Theo các chuyên gia từ Hiệp hội Tư vấn tài chính Việt Nam (VFCA), 80% người Việt chưa có thói quen lập kế hoạch tài chính cá nhân hàng tháng, và chỉ 15% có quỹ khẩn cấp đủ cho 3 tháng chi tiêu. Có tới hơn 42% hoàn toàn không ý thức, không quan tâm đến hoạch định tài chính cá nhân” (trong khảo sát tại 10 thành phố) được VFCA công bố. Những con số này cho thấy tài chính cá nhân vẫn là mảnh đất cần được “khai phá” trong hành trình hướng đến an toàn tài chính của người Việt. Thế hệ Gen Y và Gen Z Việt Nam đang thể hiện sự thay đổi rõ rệt trong nhận thức về tiền. Họ không chỉ muốn kiếm nhiều hơn, mà còn muốn sống thông minh hơn với số tiền mình có. Một sinh viên biết chi tiêu hợp lý, biết tiết kiệm và đầu tư cho học tập, cho trải nghiệm xã hội, chính là người đang đặt những viên gạch đầu tiên cho sự nghiệp bền vững sau này.
Bạn Tuấn Thành, sinh viên Học viện Công nghệ bưu chính viễn thông cho biết, bên cạnh nguồn hỗ trợ của gia đình còn có một số nguồn thu nhập khác từ công việc làm thêm. Mỗi tháng, Thành đều lập kế hoạch chi tiêu, xác định các khoản cần thiết và mức chi tối đa. Khi nhận lương và các khoản thu khác, Thành luôn ưu tiên dành phần cho nhu cầu thiết yếu, phần còn lại dành để tiết kiệm.
Hiểu được tầm quan trọng của việc giúp người trẻ tiết kiệm thông minh qua kế hoạch tài chính cá nhân, các ngân hàng cũng tích cực cho ra mắt nhiều sản phẩm hữu ích. Bà Nguyễn Thị Hương Giang, Phó phòng Chính sách Khách hàng bán lẻ Vietcombank khẳng định, sinh viên không cần phải có 100 triệu đồng mới có thể bắt đầu tích lũy. Sức mạnh nằm ở việc bắt đầu từ những con số rất nhỏ nhưng đều đặn. Theo bà Giang, nguyên tắc cốt lõi là có ít dùng ít, có nhiều dùng nhiều, nếu biết quản lý cái tài chính của mình sẽ tạo thành thói quen trong tương lai. Vấn đề tiếp theo là tiêu dùng hợp lý. Sinh viên cần hiểu rõ bản thân, chi tiêu phù hợp với hoàn cảnh, sớm hình thành thói quen tiết kiệm. Chỉ cần để dành một khoản nhỏ hàng tháng, chuyển sang tài khoản tiết kiệm hoặc đầu tư an toàn, lâu dài sẽ tạo ra nguồn dự phòng cần thiết. Theo bà Giang, một quy tắc phân bổ ngân sách đơn giản là 50% cho các chi tiêu thiết yếu hằng ngày, 20% cho các quỹ khẩn cấp (như khi ốm đau hoặc các chi phí phát sinh bất ngờ), 20% dành cho tiết kiệm và đầu tư. Chỉ với 100 nghìn đồng tiết kiệm mỗi tháng, sau 10 năm, một sinh viên có thể tích lũy được 24 triệu đồng. Con số này tuy không lớn nhưng là một chút vốn quan trọng cho những mục tiêu lớn trong tương lai.
Tại Eximbank, ngân hàng này đưa ra hệ sinh thái EDigi. Đây không chỉ là một ứng dụng ngân hàng số thông thường mà còn là một trợ lý tài chính thực thụ. Với các tính năng như mở sổ tiết kiệm online, thanh toán hóa đơn, quản lý danh mục đầu tư và bảo mật sinh trắc học, đây là giải pháp giúp người dùng làm chủ toàn bộ hoạt động tài chính hàng ngày chỉ bằng vài thao tác chạm. Cùng lúc, một xu hướng nổi bật khác cũng đang lan rộng trong giới trẻ: chi tiêu thông minh và tiết kiệm có mục tiêu. Một thói quen đáng chú ý là hiện nhiều bạn trẻ đã từ bỏ thói quen “chi trước, tiết kiệm sau” để chuyển sang cách tiếp cận tài chính kỷ luật hơn, họ phân bổ thu nhập ngay từ đầu tháng theo mô hình “6 chiếc lọ”, ưu tiên khoản tiết kiệm dài hạn và chi tiêu thiết yếu, hạn chế tiêu dùng quá mức. Không ít người trẻ cho hay, họ cũng bắt đầu quan tâm hơn đến các dịch vụ ngân hàng số có khả năng “gợi ý” chi tiêu hợp lý, cảnh báo vượt ngân sách, hoặc đưa ra kế hoạch tiết kiệm cho từng mục tiêu như du lịch, học tập hay đầu tư phát triển bản thân.
Nắm bắt điều này, ứng dụng MyVIB của VIB đã tích hợp công nghệ trí tuệ nhân tạo (AI) để xây dựng một hệ thống quản lý tài chính cá nhân toàn diện. Điều đó được thể hiện qua tính năng Trợ lý tài chính AI giúp lập kế hoạch chi tiêu, tiết kiệm và đầu tư; Báo cáo tài chính nâng cao hỗ trợ theo dõi dòng tiền, dư nợ, hóa đơn đến kỳ thanh toán và chi tiết chi tiêu…
Tài chính cá nhân không chỉ là bài toán về con số, mà là cách mỗi người kiến tạo sự chủ động và bình an cho tương lai. Khi người trẻ biết chi tiêu có kế hoạch, tiết kiệm có mục tiêu và tận dụng công nghệ để quản lý tài chính hiệu quả, họ đang từng bước xây dựng nền tảng vững chắc cho một cuộc sống tự chủ và bền vững hơn.
| Ngày 30/10/2025, Thời báo Ngân hàng tổ chức Toạ đàm hưởng ứng ngày Tiết kiệm Thế giới 2025 với chủ đề “Tiết kiệm - Sức mạnh nội sinh trong kỷ nguyên số” nhằm lan toả tinh thần tiết kiệm, khuyến khích người dân hình thành thói quen tài chính bền vững, tích lũy an toàn, tham gia các sản phẩm tiết kiệm số, tiết kiệm xanh và đầu tư an toàn, phát huy giá trị nhân văn tới cộng đồng, qua đó góp phần củng cố nền tảng cho tài chính bền vững quốc gia. |
Tin liên quan


Tin khác

Ly hôn khi chưa trả hết nợ ngân hàng, vợ hay chồng phải trả?

Mất thẻ tín dụng, ai chịu trách nhiệm với giao dịch phát sinh sau đó?

Thẻ phụ phát sinh nợ xấu, ai chịu trách nhiệm với ngân hàng?

Vì sao lương vừa về đã vơi? Mẹo gỡ điểm mù chi tiêu và giữ tài chính luôn bình ổn

Trả góp ảnh hưởng như thế nào đến kế hoạch tài chính cá nhân?

Vợ chồng có nên dùng chung một tài khoản ngân hàng?

Đi nước ngoài được mang tối đa bao nhiêu USD tiền mặt?

Người thân qua đời nhưng vẫn còn nợ ngân hàng, ai phải trả?

Thẻ tín dụng hết hạn nhưng còn dư nợ, phải làm sao?

Đang có nợ xấu, có mua ô tô trả góp được không?