Hà Nội: Giá căn hộ khó hạ nhiệt

| Căn hộ hạ nhiệt: Nhà đầu tư tìm “bến đỗ” dài hạn Thị trường căn hộ phục hồi thanh khoản, nhưng thiếu sản phẩm vừa túi tiền Lệch pha cung - cầu, thị trường căn hộ Đà Nẵng đối mặt thách thức bền vững |
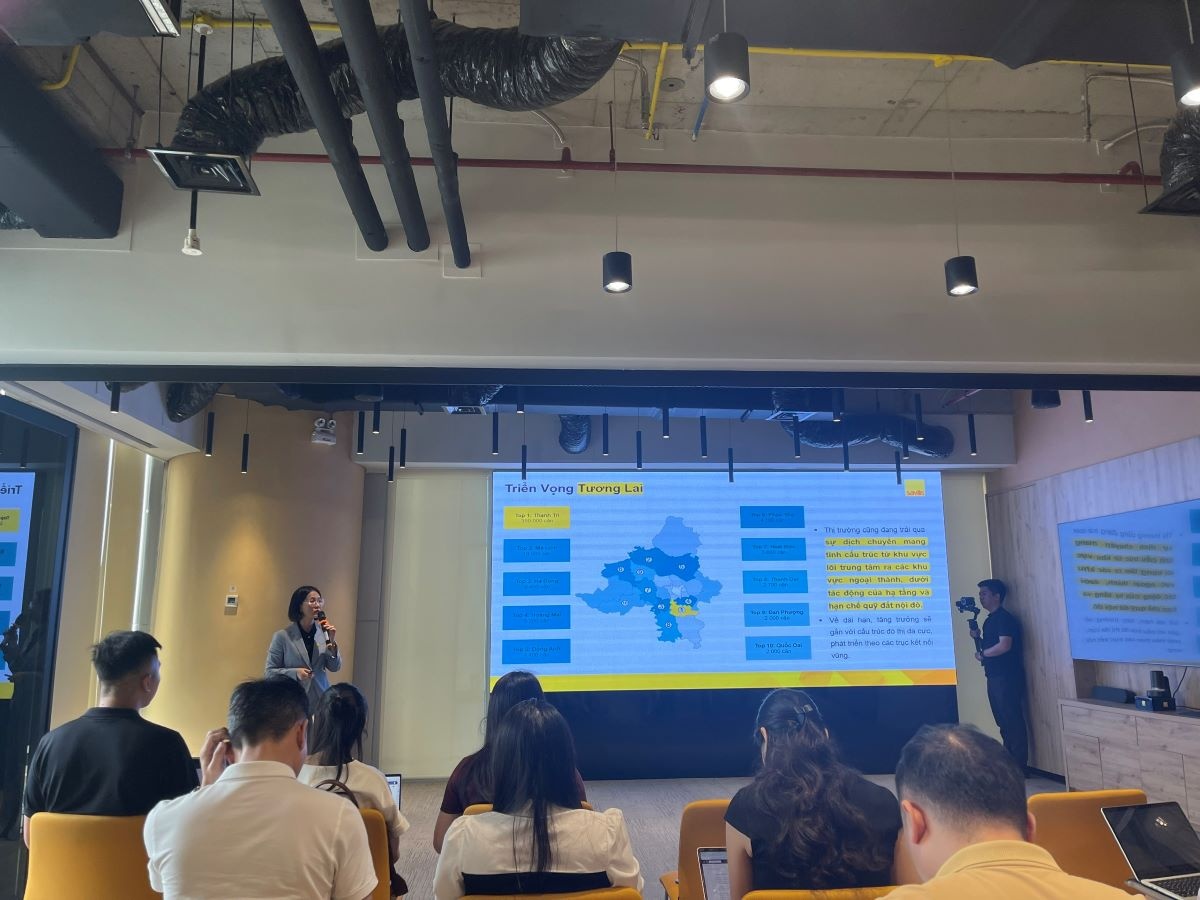 |
| Savills Việt Nam công bố Báo cáo Nghiên cứu thị trường bất động sản quý I/2026 |
Chiều ngày 8/4, Savills Việt Nam đã công bố Báo cáo Nghiên cứu thị trường bất động sản quý I/2026.
Căn hộ Hà Nội: Phân khúc hạng B áp đảo
Theo đó, thị trường căn hộ Hà Nội trong quý I/2026 tiếp tục ghi nhận những chuyển động đáng chú ý, phản ánh rõ nét sự mất cân đối trong cơ cấu nguồn cung cũng như những thách thức về thanh khoản trong bối cảnh mặt bằng giá vẫn duy trì ở mức cao.
Theo bà Đỗ Thu Hằng, Giám đốc cấp cao, Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội, tổng nguồn cung căn hộ mới trong quý đạt hơn 6.000 căn. Tuy nhiên, điểm đáng lưu ý nằm ở cơ cấu sản phẩm khi khoảng 70% thuộc phân khúc hạng B, trong khi 30% là căn hộ hạng A và hoàn toàn không có sự xuất hiện của căn hộ hạng C.
Diễn biến này tiếp tục phản ánh thực trạng thiếu hụt kéo dài ở phân khúc nhà ở vừa túi tiền – phân khúc vốn chiếm nhu cầu lớn nhất trên thị trường. Trong khi đó, nguồn cung lại tập trung chủ yếu vào các sản phẩm trung – cao cấp, khiến thị trường rơi vào trạng thái lệch pha cung – cầu.
Ở góc độ giao dịch, thị trường ghi nhận hơn 4.700 căn hộ được bán trong quý I, giảm so với giai đoạn trước. Nguyên nhân chính đến từ sự sụt giảm nguồn cung mới, cùng với việc phần lớn các dự án mở bán tập trung tại khu vực ngoài vành đai 3, cách xa trung tâm thành phố. Khoảng cách địa lý, kết hợp với mặt bằng giá vẫn ở mức cao dù đã có dấu hiệu điều chỉnh nhẹ, đã phần nào ảnh hưởng đến quyết định xuống tiền của người mua.
Ngoài ra, yếu tố lãi suất trong thời gian gần đây cũng tạo thêm áp lực lên sức cầu, khiến tâm lý người mua trở nên thận trọng hơn. Trong bối cảnh chi phí vốn chưa thực sự giảm mạnh, nhiều khách hàng có xu hướng trì hoãn quyết định đầu tư hoặc chuyển hướng sang các sản phẩm có tính an toàn cao hơn.
Dù vậy, một điểm sáng của thị trường là tỷ lệ hấp thụ vẫn đạt khoảng 55% đối với nguồn cung mới – tương đương gần 70% tổng lượng giao dịch trong quý. Đáng chú ý, có tới 90% nguồn cung mới nằm ngoài vành đai 3 nhưng vẫn thu hút được sự quan tâm của người mua. Điều này cho thấy, các dự án ở khu vực ngoại thành đang dần trở nên hấp dẫn hơn nhờ mức giá “dễ tiếp cận” so với khu vực trung tâm.
Ở diễn biến giá, thị trường thứ cấp trong quý I/2026 ghi nhận tốc độ tăng trưởng nhanh hơn so với thị trường sơ cấp. Nguyên nhân chủ yếu đến từ xu hướng dịch chuyển của người mua sang các sản phẩm đã hoàn thiện, có thể khai thác sử dụng ngay. Bên cạnh đó, mức giá trên thị trường thứ cấp vẫn thấp hơn tương đối so với sơ cấp, tạo lợi thế cạnh tranh rõ rệt đối với nhóm khách hàng có nhu cầu ở thực.
Trong khi đó, giá căn hộ sơ cấp trung bình vào cuối quý I/2026 đạt khoảng 100 triệu đồng/m², giảm nhẹ so với quý IV/2025. Tuy nhiên, mức điều chỉnh này chưa đủ lớn để kéo mặt bằng giá chung đi xuống, đặc biệt trong bối cảnh phần lớn nguồn cung mới vẫn thuộc phân khúc trung – cao cấp.
Xu hướng giá khó giảm sâu
Dự báo về diễn biến thị trường trong các quý tiếp theo, bà Đỗ Thu Hằng cho rằng khả năng giảm sâu của giá căn hộ là khó xảy ra, khi thị trường đang chịu tác động đồng thời từ nhiều yếu tố cấu thành chi phí và cấu trúc nguồn cung.
Theo đó, giá bán căn hộ phụ thuộc lớn vào nguồn cung, cơ cấu sản phẩm cũng như vị trí dự án. Trong bối cảnh hiện nay, chi phí phát triển dự án đang duy trì ở mức cao, từ chi phí đất đai, đền bù giải phóng mặt bằng cho đến giá vật liệu xây dựng đều có xu hướng gia tăng. Điều này khiến giá thành đầu vào khó có dư địa giảm, qua đó tạo áp lực giữ mặt bằng giá ở mức cao.
"Đáng chú ý, chi phí đất đai tiếp tục chiếm tỷ trọng lớn nhất trong tổng chi phí phát triển dự án, tiếp đến là chi phí xây dựng, tài chính và các yếu tố liên quan. Khi các cấu phần này đồng loạt gia tăng, việc điều chỉnh giảm giá bán trên thị trường trở nên rất hạn chế", bà Hằng chia sẻ.
Trong bối cảnh đó, kỳ vọng về việc giá căn hộ giảm mạnh trong ngắn hạn được đánh giá là khó khả thi. Thay vào đó, thị trường nhiều khả năng sẽ xuất hiện các nhịp điều chỉnh cục bộ tại một số phân khúc hoặc khu vực, trong khi mặt bằng giá chung vẫn neo cao và cần thêm thời gian để hấp thụ áp lực chi phí.
Từ nay đến cuối năm 2026, thị trường được dự báo tiếp tục được dẫn dắt bởi phân khúc căn hộ hạng A và hạng B, trong khi căn hộ hạng C vẫn duy trì tình trạng khan hiếm. Với cơ cấu nguồn cung như hiện nay, khả năng hạ nhiệt của mặt bằng giá chung là không cao, đặc biệt khi các sản phẩm trung – cao cấp vẫn chiếm tỷ trọng áp đảo.
Một xu hướng đáng chú ý là sự dịch chuyển của nguồn cung mới. Nếu trước đây các đại đô thị chiếm ưu thế, thì hiện nay nguồn cung từ các dự án ngoài khu đô thị lớn đang gia tăng. Sự thay đổi này góp phần làm thay đổi tương quan thị trường, đồng thời mở ra cơ hội cho các sản phẩm có mức giá phù hợp hơn với khả năng chi trả của người mua.
Tại các khu vực xa trung tâm, mặt bằng giá khó có thể thiết lập ở mức quá cao, từ đó tạo điều kiện phát triển các dòng sản phẩm vừa túi tiền, bao gồm cả nhà ở xã hội. Khi hạ tầng giao thông ngày càng hoàn thiện, đặc biệt là các tuyến kết nối trực tiếp tới các khu đô thị lớn, rào cản về khoảng cách sẽ dần được xóa bỏ. Người mua khi đó sẽ quan tâm nhiều hơn đến khả năng kết nối và hệ thống tiện ích, thay vì chỉ tập trung vào vị trí trung tâm.
Ở góc độ đầu tư, thị trường căn hộ năm 2026 vẫn được đánh giá có tiềm năng nhờ lực cầu duy trì tích cực. Quá trình đô thị hóa mạnh mẽ, cùng với việc đẩy mạnh đầu tư công và phát triển hạ tầng, đang tạo động lực lớn cho nhu cầu nhà ở, không chỉ tại Hà Nội mà còn từ các địa phương lân cận có xu hướng dịch chuyển về đô thị lớn.
Ngoài ra, nhu cầu mua nhà phục vụ mục đích an cư và tích lũy tài sản cho thế hệ sau tiếp tục gia tăng, góp phần duy trì sức cầu ổn định trong trung và dài hạn. Tuy nhiên, trong ngắn hạn, thị trường vẫn có thể xuất hiện những nhịp điều chỉnh do tác động của lãi suất và chi phí vốn.
Điều này buộc các doanh nghiệp bất động sản phải chủ động thích ứng, từ việc cơ cấu lại sản phẩm, tối ưu chi phí đến điều chỉnh chiến lược bán hàng nhằm duy trì thanh khoản. Trong bối cảnh cạnh tranh ngày càng gay gắt, năng lực thích ứng sẽ trở thành yếu tố then chốt quyết định thành công của doanh nghiệp.
Theo bà Hằng, nhìn về trung và dài hạn, thị trường nhà ở Hà Nội được kỳ vọng tiếp tục tăng trưởng theo hướng bền vững hơn, dựa trên nhu cầu thực và sự cải thiện đồng bộ về hạ tầng, chính sách tín dụng cũng như chất lượng nguồn cung.
Tin liên quan


Tin khác

Điểm lại thông tin kinh tế ngày 13/10

7 cây cầu mới vẽ lại bản đồ đầu tư tại Thủ đô

Phố Wall chững lại, ‘nín thở’ chờ dữ liệu lạm phát

Vì sao IMF nâng mạnh dự báo tăng trưởng Việt Nam?
UOB nâng dự báo tăng trưởng kinh tế Việt Nam lên 9,2%

VN-Index chật vật giữ mốc 1.720 điểm

Tầm nhìn nghìn tỷ USD: Sức bật từ công nghiệp chế tạo
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Trái phiếu doanh nghiệp: Áp lực đáo hạn lại tăng

Bài toán tỷ USD phía sau những chuyến hàng nông sản