banner-su-kien
banner-toa-dam-1
Chỉ số kinh tế:
Ngày 5/10/2026, tỷ giá trung tâm của VND với USD là 25.643 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.411/26.875 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Hiện đại hóa ngân hàng: Trọng tâm là chất lượng vận hành

Hồng Sơn
Hồng Sơn  - 
Quyết định 1809/QĐ-TTg phê duyệt Đề án tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là DNNVV tiếp tục đặt ra yêu cầu hiện đại hóa hệ thống ngân hàng theo hướng sâu hơn về công nghệ, dữ liệu và hạ tầng số.
aa

Hiện đại hóa ngân hàng: Trọng tâm là chất lượng vận hành
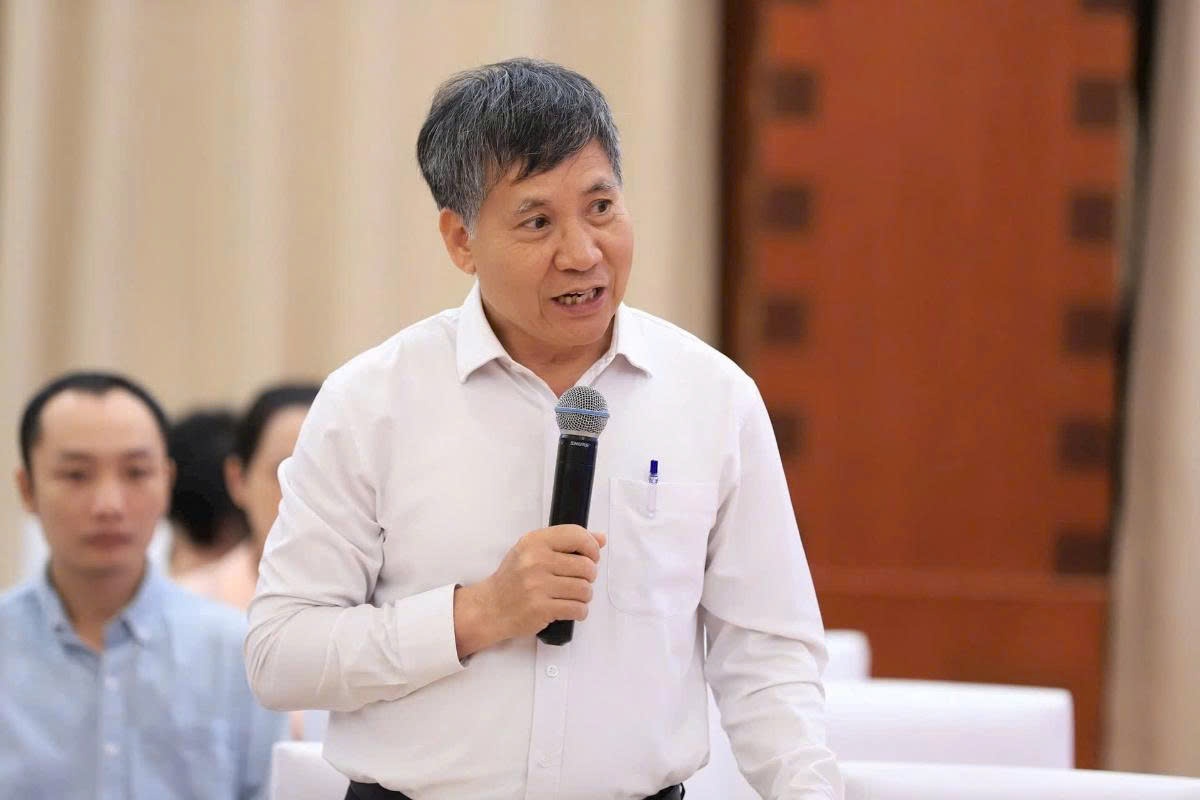
Trao đổi với Thời báo Ngân hàng, PGS.TS Đặng Ngọc Đức, Viện trưởng Viện Công nghệ tài chính - Trường Đại học Đại Nam cho rằng, trọng tâm giai đoạn tới là nâng cao năng lực vận hành, chất lượng dữ liệu, khả năng kết nối và quản trị rủi ro công nghệ.

Ông đánh giá thế nào về kết quả đạt được và yêu cầu tiếp tục hiện đại hóa hệ thống ngân hàng đặt ra tại Quyết định 1809/QĐ-TTg?

Có thể thấy, chuyển đổi số đã tạo ra những thay đổi tương đối rõ trong hoạt động ngân hàng những năm gần đây. Tỷ lệ giao dịch qua các kênh số tăng nhanh, thanh toán không dùng tiền mặt ngày càng phổ biến, hệ sinh thái ngân hàng số được mở rộng và khả năng tiếp cận dịch vụ tài chính của người dân cũng được cải thiện.

Các NHTM đồng thời chủ động ứng dụng nhiều công nghệ mới như trí tuệ nhân tạo, dữ liệu lớn và từng bước nghiên cứu các công nghệ mới trong quản trị, thanh toán và cung ứng dịch vụ. Nhiều sản phẩm số được đưa ra thị trường giúp giảm thời gian giao dịch, tiết kiệm chi phí và nâng cao trải nghiệm khách hàng. Việc tiếp cận dịch vụ ngân hàng thông qua các nền tảng số cũng ngày càng thuận tiện hơn, kể cả tại những khu vực trước đây khả năng tiếp cận dịch vụ tài chính còn hạn chế.

Trong bối cảnh đó, Quyết định 1809/QĐ-TTg tiếp tục đặt hiện đại hóa hệ thống ngân hàng là một nhiệm vụ quan trọng. Theo tôi, điểm đáng chú ý là quá trình này không chỉ dừng ở việc phát triển thêm các dịch vụ số cho khách hàng, mà cần đi sâu hơn vào năng lực quản trị và vận hành của toàn hệ thống.

Đối với NHNN, yêu cầu đặt ra là tiếp tục nâng cao năng lực quản trị trên cơ sở dữ liệu, phục vụ tốt hơn công tác phân tích, dự báo và cảnh báo sớm. Với các NHTM, công nghệ cũng có thể hỗ trợ mở rộng khả năng tiếp cận vốn của DNNVV thông qua chấm điểm tín dụng, xét duyệt khoản vay trực tuyến và kết nối với các hệ sinh thái số. Qua đó, doanh nghiệp có thể tiếp cận dịch vụ tài chính thuận tiện và minh bạch hơn.

Theo ông, đâu là những yếu tố cần tập trung trong giai đoạn tiếp theo để chuyển đổi số đi vào thực chất, tạo nền tảng cho hiện đại hóa ngân hàng?

Hiện đại hóa ngân hàng trong giai đoạn tới cần đi vào chiều sâu, thay vì chỉ chuyển giao dịch từ quầy lên môi trường số. Có bốn yếu tố cần được chú trọng là dữ liệu, trí tuệ nhân tạo, hạ tầng công nghệ và khả năng kết nối giữa các hệ thống.

Trước hết, dữ liệu cần được chuẩn hóa và nâng cao chất lượng để phục vụ tốt hơn cho phân tích, dự báo, quản trị rủi ro và phát triển sản phẩm. Đây cũng là điều kiện quan trọng để các mô hình AI hoạt động chính xác và đáng tin cậy hơn.

Cùng với đó, các ngân hàng có thể tăng cường phát triển và ứng dụng AI phù hợp với nhu cầu riêng, chẳng hạn trong phân tích hành vi khách hàng, phát hiện giao dịch bất thường, quản trị rủi ro, chăm sóc khách hàng và tối ưu hóa hoạt động. Đối với cơ quan quản lý, AI và các công cụ phân tích mới cũng có thể hỗ trợ nâng cao năng lực dự báo và cảnh báo sớm.

Một yêu cầu khác là tiếp tục đầu tư hạ tầng công nghệ đủ năng lực xử lý khối lượng giao dịch lớn, bảo đảm hệ thống vận hành ổn định và có khả năng mở rộng. Điện toán đám mây, bảo mật và an ninh mạng sẽ ngày càng trở thành những cấu phần quan trọng của quá trình này.

Bên cạnh đó, khả năng kết nối giữa các hệ thống cần được cải thiện. Việc phát triển ngân hàng mở và các giao diện kết nối tiêu chuẩn có thể tạo điều kiện để ngân hàng kết nối an toàn với doanh nghiệp fintech và các nhà cung cấp dịch vụ khác, trên cơ sở tuân thủ quy định và được khách hàng cho phép. Khi khả năng kết nối tốt hơn, hệ sinh thái dịch vụ tài chính số cũng có điều kiện phát triển đa dạng và thuận tiện hơn.

Khi AI, dữ liệu lớn và điện toán đám mây được ứng dụng sâu hơn, đâu là những yêu cầu cần ưu tiên để vừa thúc đẩy đổi mới, vừa bảo đảm an toàn hệ thống và quyền lợi khách hàng, thưa ông?

Trước hết phải bảo đảm an ninh mạng và bảo vệ dữ liệu khách hàng. Các ngân hàng tiếp tục củng cố hệ thống bảo mật, nâng khả năng phát hiện bất thường và ứng phó sự cố; đồng thời quản trị dữ liệu chặt chẽ, đúng mục đích và tuân thủ quy định về bảo vệ dữ liệu cá nhân.

Cùng với đó, rủi ro công nghệ cũng cần được kiểm soát tốt hơn. Việc triển khai AI, điện toán đám mây hay các mô hình phân tích dữ liệu lớn cần đi kèm quy trình đánh giá, kiểm thử và giám sát, nhất là với những rủi ro có thể phát sinh từ thuật toán, mô hình và việc kết nối với các hệ thống bên ngoài.

Cuối cùng, hạ tầng công nghệ phải đủ ổn định, có khả năng xử lý khối lượng giao dịch lớn và duy trì kết nối an toàn. Hiện đại hóa chỉ thực sự có ý nghĩa khi công nghệ giúp nâng hiệu quả vận hành, quản trị rủi ro tốt hơn và cung cấp dịch vụ thuận tiện, an toàn hơn cho người dân, doanh nghiệp.

Xin cảm ơn ông!

Hồng Sơn

Tin liên quan

Tin khác

Lãi suất qua đêm điều chỉnh, kênh cầm cố tiếp tục hỗ trợ thanh khoản

Lãi suất qua đêm điều chỉnh, kênh cầm cố tiếp tục hỗ trợ thanh khoản

Lãi suất VND trên thị trường liên ngân hàng ghi nhận điều chỉnh ở các kỳ hạn trong tuần từ 28/9 đến 2/10, sau khi đã giảm xuống vùng rất thấp vào cuối tháng 9. Diễn biến này cho thấy nhu cầu vốn ngắn hạn giữa các tổ chức tín dụng có sự thay đổi theo từng thời điểm, trong khi hoạt động trên thị trường mở tiếp tục được duy trì để hỗ trợ cân đối thanh khoản hệ thống.
Thị trường vốn cần lớn nhanh cùng nhu cầu tăng trưởng

Thị trường vốn cần lớn nhanh cùng nhu cầu tăng trưởng

Khi nhu cầu vốn cho tăng trưởng ngày càng lớn, tín dụng ngân hàng tiếp tục giữ vai trò chủ lực nhưng khó có thể một mình đáp ứng mọi nhu cầu của nền kinh tế, nhất là nguồn vốn trung và dài hạn. Phát triển thị trường vốn đủ sâu, rộng và minh bạch vì vậy không chỉ mở thêm nguồn lực cho doanh nghiệp, mà còn góp phần tái cân bằng cấu trúc dẫn vốn, san sẻ áp lực với hệ thống ngân hàng.
Sáng 5/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.643 đồng

Sáng 5/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.643 đồng

Ngày 5/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.643 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 5-30 đồng so với phiên trước.
Kết nối dữ liệu giúp phá rào cản cho vay đổi mới sáng tạo

Kết nối dữ liệu giúp phá rào cản cho vay đổi mới sáng tạo

Nguồn lực tài chính trong nền kinh tế không thiếu, song con đường đưa dòng vốn tiếp cận đúng lúc, đúng chỗ với các chủ thể đổi mới sáng tạo và doanh nghiệp công nghệ vẫn tồn tại nhiều rào cản, cần nhiều giải pháp chuyên ngành và liên ngành.
Khơi thông dòng vốn theo chuỗi cung ứng
Khơi thông dòng vốn theo chuỗi cung ứng

Vốn tín dụng đang tăng mạnh tại những địa bàn tập trung nhiều khu công nghiệp, doanh nghiệp FDI và công nghiệp hỗ trợ. Khi quy mô sản xuất tiếp tục được mở rộng, dòng vốn từ các ngân hàng cũng có thêm dư địa bám sâu hơn vào các chuỗi cung ứng toàn cầu.
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Thông tư 50/2026/TT-NHNN được Ngân hàng Nhà nước ban hành ngày 30/9/2026 có nhiều điều chỉnh quan trọng về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng, hướng tới tiệm cận chuẩn mực Basel và nâng cao năng lực quản trị rủi ro của các tổ chức tín dụng. Trao đổi với phóng viên Thời báo Ngân hàng, PGS.TS. Nguyễn Thị Thu Trang, Trưởng Bộ môn Kinh doanh ngân hàng, Học viện Ngân hàng đã phân tích một số đổi mới của Thông tư, đồng thời làm rõ các yêu cầu đặt ra đối với ngân hàng trong quá trình triển khai quy định mới.
Ngân hàng mở rộng vốn quốc tế tiếp sức doanh nghiệp nhỏ và vừa

Ngân hàng mở rộng vốn quốc tế tiếp sức doanh nghiệp nhỏ và vừa

Thực tế cho thấy, huy động vốn quốc tế đang trở thành một kênh bổ sung nguồn lực đáng kể cho các ngân hàng Việt Nam. Dòng vốn này được mở rộng khá mạnh trong năm 2025 và đặc biệt rõ nét trong năm 2026, với nhiều khoản vay gắn với các mục tiêu phát triển bền vững, tín dụng xanh, xã hội và hỗ trợ DNNVV.
Sáng 2/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.636 đồng

Sáng 2/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.636 đồng

Ngày 2/10, NHNN niêm yết tỷ giá trung tâm ở mức 25.636 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 10-50 đồng so với phiên trước.
Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Đến cuối tháng 8/2026, tổng dư nợ của các công ty tài chính trên địa bàn TP. Hồ Chí Minh đạt 182,3 nghìn tỷ đồng, tăng 9,6% so với cuối năm. Cùng với quy mô tín dụng, kiểm soát chất lượng tín dụng, ứng dụng công nghệ đang là những yếu tố quan trọng đối với hiệu quả hoạt động và xu hướng phát triển tài chính tiêu dùng.
Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

Thông tư 50 hướng ngân hàng tới nền tảng vốn ổn định hơn

Thông tư 50/2026/TT-NHNN đưa ra nhiều thay đổi quan trọng đối với các tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng, trong đó đáng chú ý là việc điều chỉnh LDR và đưa LCR, NSFR vào lộ trình áp dụng. Trao đổi với Thời báo Ngân hàng, TS. Châu Đình Linh, Trường Đại học Ngân hàng TP.Hồ Chí Minh cho rằng khuôn khổ mới sẽ tạo thêm dư địa cân đối nguồn vốn, đồng thời thúc đẩy các ngân hàng chuyển sang cấu trúc nguồn vốn ổn định, bền vững hơn.