Chỉ số kinh tế:
Ngày 16/11/2026, tỷ giá trung tâm của VND với USD là 25.639 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 25.500/26.870 đồng/USD. Hoạt động sản xuất, thương mại và dịch vụ tiếp tục tăng trưởng trong tháng 10/2026. So với tháng trước, chỉ số sản xuất công nghiệp tăng 2,3%, tổng kim ngạch xuất nhập khẩu hàng hóa tăng 3,7%, đạt 122,03 tỷ USD; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 1,0%, đạt 695,5 nghìn tỷ đồng. Khách quốc tế đến Việt Nam tăng 4,9%, đạt 1,85 triệu lượt; số doanh nghiệp thành lập mới tăng 8,7%, đạt gần 12,6 nghìn doanh nghiệp. Trong khi đó, CPI tăng 0,20% so với tháng trước. Tính đến ngày 31/10/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 54,85 tỷ USD, tăng 74,0% so với cùng kỳ năm trước; vốn FDI thực hiện trong 10 tháng ước đạt 24,08 tỷ USD, tăng 13,1% so với cùng kỳ năm trước.

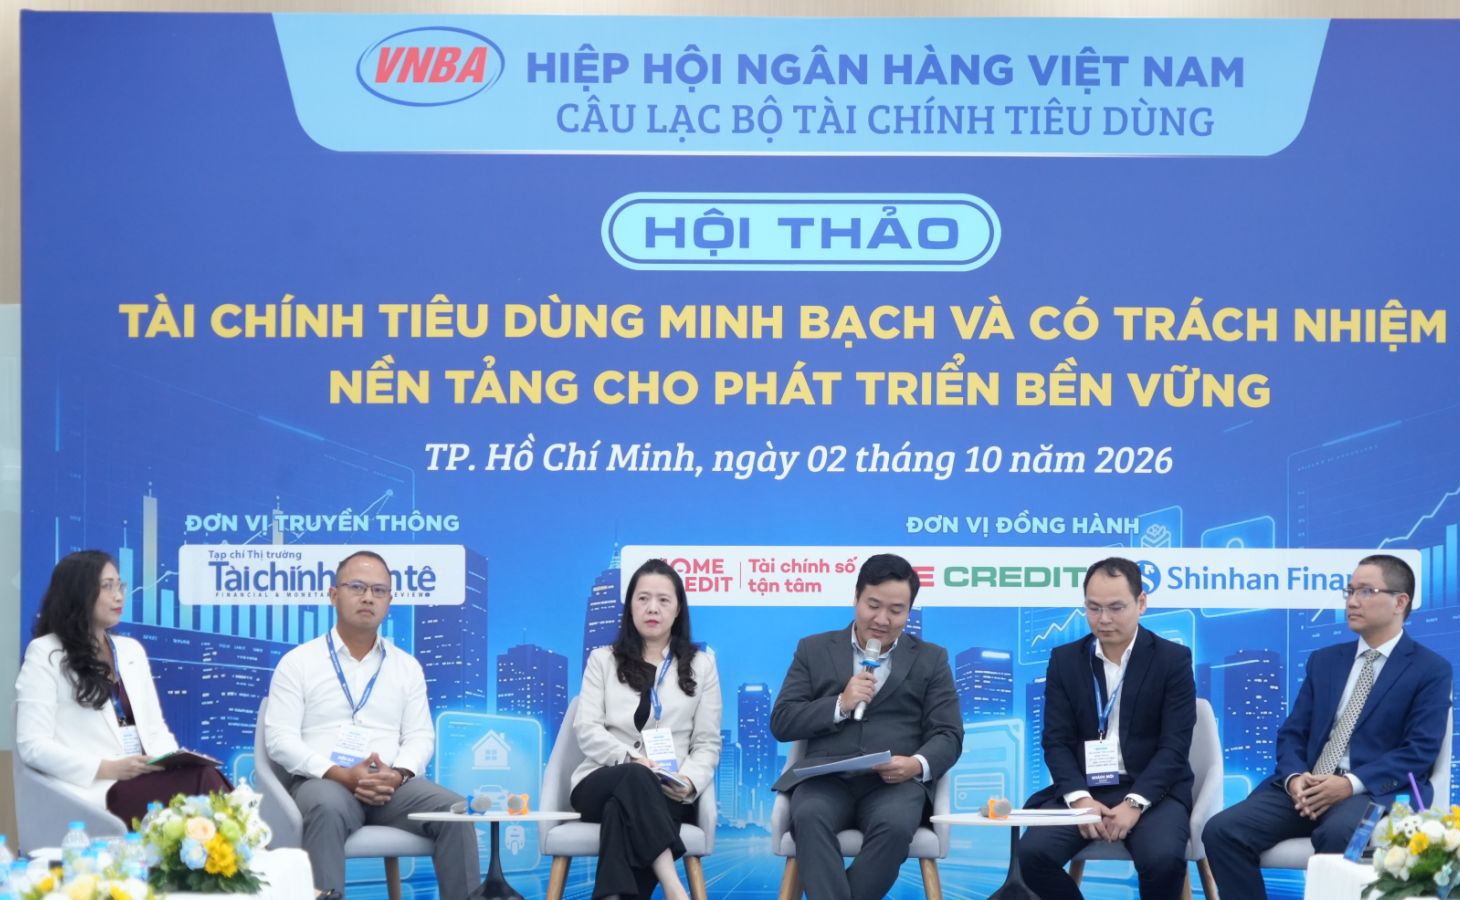
Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng

Nguyễn Đức Lệnh
Nguyễn Đức Lệnh  - 
Đến cuối tháng 8/2026, tổng dư nợ của các công ty tài chính trên địa bàn TP. Hồ Chí Minh đạt 182,3 nghìn tỷ đồng, tăng 9,6% so với cuối năm. Cùng với quy mô tín dụng, kiểm soát chất lượng tín dụng, ứng dụng công nghệ đang là những yếu tố quan trọng đối với hiệu quả hoạt động và xu hướng phát triển tài chính tiêu dùng.
aa

Có thể nói, cơ chế, chính sách về phát triển các định chế tài chính, thanh toán và dịch vụ thẻ, tín dụng và tín dụng tiêu dùng của Ngân hàng Nhà nước, cùng với nhu cầu của nền kinh tế và môi trường kinh tế - xã hội, đã và đang tạo điều kiện thuận lợi để các định chế tài chính, công ty tài chính trên địa bàn TP. Hồ Chí Minh phát triển, đáp ứng nhu cầu vốn vay tiêu dùng của người dân.

Ở góc độ quản lý, hoạt động tài chính tiêu dùng thông qua các công ty tài chính mang lại hiệu quả và có ý nghĩa đối với phát triển kinh tế - xã hội bền vững. Cụ thể:

Thứ nhất, góp phần thúc đẩy sản xuất sản phẩm, hàng hóa và các hoạt động kinh doanh, dịch vụ, bán lẻ hàng hóa phát triển.

Thông qua việc đáp ứng nhu cầu vay tiêu dùng của khách hàng cá nhân, người dân trên địa bàn thành phố, tín dụng tiêu dùng tạo điều kiện để người dân, hộ gia đình mua sắm, tiêu dùng trang thiết bị sinh hoạt, đồ dùng cá nhân, phương tiện đi lại, điện thoại... phục vụ sinh hoạt và đời sống. Qua đó, tín dụng tiêu dùng góp phần kích thích sản xuất, tiêu dùng và thúc đẩy tăng trưởng kinh tế.
Tài chính tiêu dùng tại TP. Hồ Chí Minh: Tăng trưởng gắn với kiểm soát chất lượng tín dụng
Ảnh minh họa

Hiện nay, trên địa bàn TP. Hồ Chí Minh có 12 công ty tài chính đang hoạt động, cung ứng các dịch vụ tín dụng tiêu dùng, cấp tín dụng cho cá nhân, hộ gia đình và doanh nghiệp. Tổng dư nợ tín dụng đến cuối tháng 8/2026 đạt 182,3 nghìn tỷ đồng, tăng 9,6% so với cuối năm và chiếm 3,2% tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh. Phân tích theo mục đích sử dụng vốn, cho vay tiêu dùng đạt 125,8 nghìn tỷ đồng, chiếm khoảng 70% tổng dư nợ cho vay của các công ty tài chính trên địa bàn.

Thứ hai, góp phần cải thiện và nâng cao chất lượng cuộc sống cho người dân, hộ gia đình vay vốn, đồng thời góp phần phòng, chống tín dụng đen, tạo điều kiện cho tăng trưởng và phát triển kinh tế bền vững.

Sản phẩm tài chính tiêu dùng, cho vay tiêu dùng cá nhân là những khoản vay nhỏ lẻ, phần lớn là vay tín chấp, với hình thức trả góp, thủ tục đơn giản và giải ngân nhanh. Qua đó, tạo thuận lợi cho người vay đáp ứng nhu cầu vốn phục vụ chi tiêu, mua sắm và tiêu dùng cá nhân, hộ gia đình.

Ý nghĩa này không chỉ phản ánh sự phù hợp, cần thiết của sản phẩm tài chính tiêu dùng, mà còn góp phần cùng với các hoạt động tín dụng chính sách, tài chính vi mô thực hiện hiệu quả công tác phòng, chống tín dụng đen, bảo đảm an ninh, trật tự xã hội, góp phần tăng trưởng và phát triển kinh tế bền vững.

Bên cạnh những hiệu quả trên, môi trường kinh doanh thuận lợi, cùng với đổi mới và ứng dụng công nghệ trong quản lý tín dụng, khai thác và xử lý thông tin khách hàng sẽ tiếp tục tạo nền tảng cho hoạt động tài chính tiêu dùng tăng trưởng và phát triển trong thời gian tới.

Thực tế, so với 5 năm trước đây, quy mô tín dụng của các công ty tài chính trên địa bàn TP. Hồ Chí Minh tăng khoảng 1,3 lần. Kết quả kinh doanh gắn liền với chất lượng tín dụng và phụ thuộc vào nhiều yếu tố. Trong đó, những bài học kinh nghiệm về quản lý, kiểm soát nợ xấu; ứng dụng công nghệ hiện đại trong hoạt động kinh doanh để nâng cao năng suất lao động, tiết giảm chi phí đầu vào, duy trì lãi suất cạnh tranh và đúng quy định; tạo dựng niềm tin với khách hàng và doanh nghiệp đối tác... đã và đang là những yếu tố cốt lõi để các công ty tài chính nâng cao hiệu quả hoạt động và tăng trưởng.

Hoạt động của các công ty tài chính cũng cho thấy điều này. Đơn cử, hai công ty tài chính tiêu dùng là Home Credit và HD Saison, với tổng dư nợ cho vay tiêu dùng chiếm 32,4% tổng dư nợ cho vay tiêu dùng của các công ty tài chính trên địa bàn, vẫn kiểm soát tốt nợ xấu, có kết quả kinh doanh tăng trưởng qua từng năm và chiếm tỷ trọng cao trong tổng kết quả kinh doanh của các công ty tài chính trên địa bàn.

Nguyễn Đức Lệnh

Tin liên quan

Tin khác

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Sáng 16/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng

Ngày 16/11, NHNN niêm yết tỷ giá trung tâm ở mức 25.639 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 30-70 đồng so với phiên trước.
Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực

Sau khi triển khai nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng, Ngân hàng Nhà nước đã mở thêm kênh mua USD giao ngay nhằm bổ sung công cụ điều tiết thị trường tiền tệ và ngoại hối. Để làm rõ hiệu quả của các công cụ điều hành này, Phóng viên Thời báo Ngân hàng đã có cuộc trao đổi với PGS. TS. Vũ Mai Chi, Trưởng bộ môn Tiền tệ ngân hàng, Khoa Ngân hàng, Học viện Ngân hàng.
Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

Linh hoạt công cụ điều hành giải bài toán đa mục tiêu

Nhu cầu vốn của nền kinh tế thường gia tăng vào những tháng cuối năm, tạo thêm áp lực lên thanh khoản hệ thống ngân hàng. Trong khi đó, yêu cầu duy trì mặt bằng lãi suất hợp lý để hỗ trợ doanh nghiệp và người dân vẫn được đặt ra. Bài toán đối với NHNN là điều hành làm sao vừa đáp ứng nhu cầu vốn của hệ thống, vừa bảo đảm sự cân bằng giữa lãi suất, tỷ giá và ổn định kinh tế vĩ mô.
WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

WB gợi mở hướng huy động vốn tư nhân cho thị trường mới nổi

Ngân hàng Thế giới (WB) nhận định, các thị trường mới nổi có tiềm năng hình thành một lớp tài sản đầu tư mới, thu hút dòng vốn dài hạn từ các nhà đầu tư tổ chức toàn cầu. Cơ hội này cũng mở ra hướng đi cho Việt Nam trong phát triển thị trường vốn nhằm đáp ứng nhu cầu đầu tư ngày càng lớn của nền kinh tế.
Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Mở rộng kênh dẫn vốn, chia sẻ áp lực với hệ thống ngân hàng

Ông Nguyễn Xuân Bắc, Phó Vụ trưởng phụ trách Vụ Tín dụng, NHNN cho biết, tín dụng ngân hàng hiện vẫn là kênh cung ứng vốn quan trọng của nền kinh tế Việt Nam. Đến ngày 26/10/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,8 triệu tỷ đồng, tăng 11,94% so với cuối năm 2025.
Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

Chung sức kiến tạo cơ hội cho doanh nghiệp nhỏ và vừa bứt phá

98% doanh nghiệp Việt Nam là DNNVV. Con số ấy không mới, nhưng cứ mỗi lần được nhắc lại, nó lại đặt ra cùng một câu hỏi: vì sao một khu vực kinh tế đông đảo đến vậy vẫn loay hoay với bài toán tiếp cận vốn suốt nhiều năm qua? Câu trả lời, như phát biểu của Thống đốc NHNN Phạm Đức Ấn tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho DNNVV” giữa tháng 9 vừa qua đã chỉ ra, vấn đề chỉ có thể được giải quyết khi có sự chung sức đồng lòng từ cả ba phía: nhà quản lý, ngân hàng và doanh nghiệp.
Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Sáng 13/11: NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng

Ngày 13/11, NHNN niêm yết tỷ giá trung tâm ở mức 25.637 đồng. Theo khảo sát của thoibaonganhang.vn sáng nay, giá mua-bán USD tại tất cả các ngân hàng thương mại được điều chỉnh tăng-giảm với biên độ phổ biến từ 2-20 đồng so với phiên trước.
Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Hướng tín dụng vào khu vực tạo giá trị, nâng sức cạnh tranh của nền kinh tế

Nhu cầu vốn cho mục tiêu tăng trưởng cao đang đặt ra yêu cầu ngày càng lớn đối với hệ thống ngân hàng. Trả lời phỏng vấn Thời báo Ngân hàng, Phó Thống đốc NHNN Nguyễn Ngọc Cảnh nhấn mạnh, vấn đề không chỉ là cung ứng thêm vốn mà phải hướng tín dụng vào sản xuất, kinh doanh và những khu vực có khả năng tạo giá trị gia tăng, nâng năng suất, sức cạnh tranh của nền kinh tế, đồng thời bảo đảm chất lượng tín dụng và an toàn hệ thống.
Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Giải pháp để doanh nghiệp nhỏ và vừa rộng cửa tiếp cận vốn

Tiếp cận vốn của doanh nghiệp nhỏ và vừa (DNNVV) không còn chỉ là câu chuyện lãi suất hay tài sản bảo đảm. Từ hoàn thiện cơ chế, khai thác dữ liệu, số hóa quy trình đến cho vay dựa trên dòng tiền và chuỗi cung ứng, nhiều giải pháp đang được thúc đẩy nhằm mở rộng cánh cửa tín dụng cho DNNVV. Để những giải pháp này phát huy hiệu quả, doanh nghiệp cũng cần nâng cao năng lực quản trị, minh bạch tài chính và chất lượng thông tin. Thời báo Ngân hàng trích lược ý kiến của các chuyên gia, ngân hàng và doanh nghiệp xung quanh vấn đề này.
Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp

Củng cố niềm tin, xây nền tảng dài hạn cho thị trường trái phiếu doanh nghiệp

Nhu cầu vốn cho tăng trưởng kinh tế hai con số đang đặt ra yêu cầu cấp thiết phát triển thị trường trái phiếu doanh nghiệp đủ sức chia sẻ gánh nặng với hệ thống ngân hàng. Để kênh dẫn vốn này phát huy vai trò trong dài hạn, cùng với mở rộng quy mô phát hành, cần củng cố niềm tin bằng sự minh bạch của doanh nghiệp, nâng cao chất lượng trái phiếu và cải thiện khả năng giao dịch trên thị trường thứ cấp.