Khóa SIM sau 15/6: Có mất tiền trong tài khoản ngân hàng không?

Thông tin về việc một số thuê bao có thể bị khóa SIM nếu không đáp ứng yêu cầu xác thực đang thu hút sự quan tâm lớn của người dân, đặc biệt trong bối cảnh các dịch vụ ngân hàng số, ví điện tử và thanh toán trực tuyến ngày càng gắn chặt với số điện thoại cá nhân.
Thực tế, nhiều khách hàng lo ngại rằng khi SIM bị khóa, tài khoản ngân hàng cũng sẽ bị ảnh hưởng hoặc thậm chí mất quyền kiểm soát đối với số tiền đang gửi tại ngân hàng. Tuy nhiên, các chuyên gia trong lĩnh vực tài chính - ngân hàng khẳng định đây là hai hệ thống hoàn toàn khác nhau.
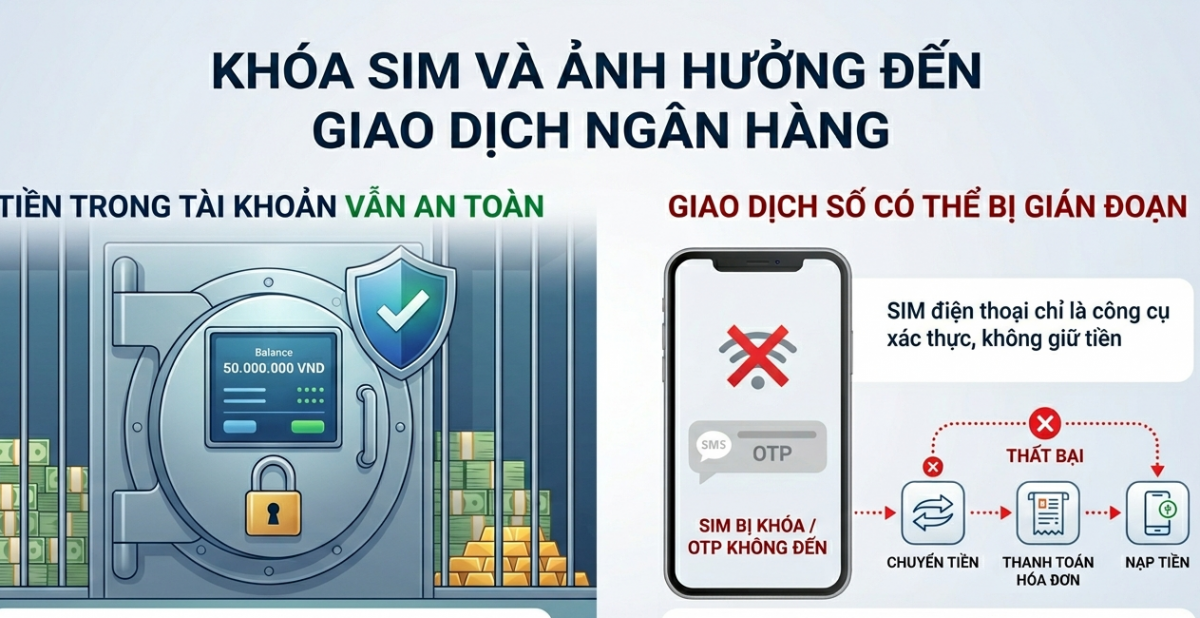
SIM điện thoại chỉ là một công cụ để xác thực danh tính và hỗ trợ khách hàng sử dụng các dịch vụ ngân hàng điện tử. Trong khi đó, tiền gửi của khách hàng được quản lý trên hệ thống lõi của ngân hàng, gắn với thông tin định danh cá nhân như căn cước công dân, hộ chiếu hoặc các giấy tờ hợp pháp khác. Vì vậy, việc SIM bị khóa không làm thay đổi quyền sở hữu tài khoản cũng như không làm mất tiền trong tài khoản ngân hàng.
Ngay cả trong trường hợp thuê bao bị tạm dừng hoạt động, số dư tiền gửi, tiền tiết kiệm hay các khoản đầu tư của khách hàng tại ngân hàng vẫn được bảo đảm theo quy định hiện hành. Khách hàng vẫn là chủ sở hữu hợp pháp của tài sản và có thể thực hiện các thủ tục cần thiết để tiếp tục sử dụng dịch vụ sau khi khôi phục số điện thoại hoặc cập nhật thông tin liên hệ với ngân hàng.
Tuy nhiên, điều đáng lưu ý là mặc dù tiền không bị ảnh hưởng, khả năng tiếp cận và sử dụng các dịch vụ ngân hàng số lại có thể bị gián đoạn đáng kể. Trong bối cảnh phần lớn giao dịch hiện nay đều được thực hiện trên môi trường số, việc mất kết nối với số điện thoại đã đăng ký có thể tạo ra không ít phiền toái cho khách hàng.
Theo các ngân hàng thương mại, số điện thoại hiện đóng vai trò là một trong những yếu tố xác thực quan trọng trong quá trình đăng nhập ứng dụng ngân hàng số, nhận thông báo biến động số dư, khôi phục mật khẩu và xác nhận giao dịch trực tuyến. Do đó, bất kỳ sự cố nào liên quan đến thuê bao cũng có thể ảnh hưởng trực tiếp đến trải nghiệm sử dụng dịch vụ của khách hàng.
Nguy cơ gián đoạn giao dịch vì không nhận được OTP
Một trong những ảnh hưởng rõ rệt nhất khi SIM bị khóa là khách hàng có thể không nhận được mã OTP - lớp bảo mật đang được sử dụng trong các giao dịch ngân hàng điện tử.
Mặc dù nhiều ngân hàng đã chuyển sang Smart OTP và các hình thức xác thực nâng cao, SMS OTP vẫn được sử dụng trong một số giao dịch và đối với một bộ phận khách hàng.
 |
| Ảnh minh họa |
Khi SIM bị khóa hai chiều hoặc bị thu hồi, tin nhắn OTP sẽ không thể được gửi đến người dùng. Điều này đồng nghĩa với việc khách hàng có thể không hoàn tất được các giao dịch chuyển tiền, thanh toán hóa đơn, nạp tiền dịch vụ hay xác nhận các thay đổi thông tin tài khoản.
Không chỉ vậy, việc không nhận được OTP còn ảnh hưởng đến quá trình đăng nhập hoặc khôi phục quyền truy cập vào ứng dụng ngân hàng số trong trường hợp khách hàng đổi thiết bị hoặc quên mật khẩu. Những thao tác vốn chỉ mất vài phút có thể trở nên phức tạp hơn khi số điện thoại đăng ký không còn hoạt động.
Tác động này cũng không giới hạn trong lĩnh vực ngân hàng. Nhiều ví điện tử, nền tảng thương mại điện tử, ứng dụng gọi xe, bảo hiểm số hay dịch vụ công trực tuyến đều sử dụng số điện thoại như một phương thức định danh quan trọng. Khi SIM bị khóa, người dùng có thể đồng thời gặp khó khăn trong việc đăng nhập, xác minh giao dịch hoặc khôi phục tài khoản trên nhiều nền tảng khác nhau.
Trong trường hợp nghiêm trọng hơn, nếu số thuê bao bị thu hồi và sau đó được cấp lại cho người khác, chủ thuê bao cũ có thể đối mặt với nguy cơ phát sinh các rủi ro bảo mật nếu chưa kịp cập nhật thông tin tại ngân hàng và các dịch vụ số liên quan. Dù các ngân hàng hiện áp dụng nhiều lớp bảo mật khác nhau, việc duy trì số điện thoại chính chủ và đang hoạt động vẫn là yếu tố quan trọng để bảo vệ tài khoản và hạn chế các nguy cơ phát sinh.
Các chuyên gia khuyến nghị khách hàng nên chủ động kiểm tra tình trạng thuê bao, đảm bảo thông tin đăng ký với nhà mạng luôn chính xác và hoàn thành các yêu cầu xác thực theo quy định. Đồng thời, cần rà soát thông tin số điện thoại đang liên kết với tài khoản ngân hàng, ví điện tử và các dịch vụ tài chính khác để bảo đảm khả năng nhận thông báo và mã xác thực khi cần thiết.
Trong trường hợp phải thay đổi số điện thoại, khách hàng nên thực hiện thủ tục cập nhật thông tin tại ngân hàng sớm nhất có thể nhằm tránh gián đoạn giao dịch. Nhiều ngân hàng hiện đã cho phép cập nhật thông tin trực tuyến thông qua ứng dụng ngân hàng số, giúp người dùng tiết kiệm thời gian và giảm thiểu các rủi ro liên quan đến xác thực tài khoản.
Tin liên quan


Tin khác

Có 500 triệu đồng nhàn rỗi, làm gì để tiền sinh lời?
SACOMBANK và Trung ương Hội Sinh viên Việt Nam mở rộng hành trình làm chủ tài chính số đến sinh viên toàn quốc

Mất khả năng lao động vĩnh viễn có được miễn trả nợ ngân hàng?

Đi nước ngoài, nên mang tiền mặt hay sử dụng thẻ ngân hàng?
Thúc đẩy phát triển các công cụ bảo hiểm và chia sẻ rủi ro tín dụng

Chubb Life Việt Nam: Diện mạo mới, trải nghiệm mới, thêm giá trị cho cộng đồng

Ngân hàng không gia hạn thẻ tín dụng, khoản dư nợ được xử lý ra sao?

Một người thừa kế không đồng ý ký tên, có rút được tiền tiết kiệm của người đã mất?

Người vay qua đời, bảo hiểm khoản vay có chi trả nợ ngân hàng không?

Đất đang thế chấp ngân hàng thì bị thu hồi, ai được nhận tiền bồi thường?